主なポイント
- AmazonのCEO、アンディ・ジャシー氏は、AI推論は広範な利用にはまだ「桁違いに高すぎる」と述べ、Amazon独自のチップがそのコスト削減の大きな部分を担うとしている。
- より安価な推論はAI市場の最大の部分を開拓する可能性があり、AmazonのTrainiumチップはNVIDIAからすべてのチップを購入することなく、そのキャパシティを追加することを可能にする。
- 賭け金は高い:Amazonは2026年に約2200億ドルの設備投資(キャピタル・エクスペンディチャー)を見込んでおり、2026年6月30日までの12ヶ月間のフリーキャッシュフローは76億ドルの流出だった。
- Amazonは10月29日に第3四半期決算を発表する。AWSの営業利益率が前四半期の39.4%に対してどうなるかが注目の数字だ。
Amazon (AMZN) は今年、約2200億ドルの設備投資(キャピタル・エクスペンディチャー)を行う計画だが、CEOのアンディ・ジャシー氏は依然としてAIのコストが高すぎると考えている。
金曜日に公開されたThe a16z Showのエピソードで、ジャシー氏はAI推論について「私の意見では、可能な限り広く利用されるには、まだ桁違いに高すぎる」と述べた。
それは10倍の差だ。
彼の解決策は?「当社のチップ事業はその大きな部分を担っている」
これは、依然として多くのチップをNVIDIA (NVDA)から購入している企業にとっては大胆な計画だ。
TIKRはAmazonについて60人のアナリストを追跡しています。「買い」と言っているのは何人?
Amazonの買い、保有、売りのレーティングの詳細な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Amazonのアナリスト評価を見る
目指すべき報酬はバーベルの中央だ
ジャシー氏はAI需要を「バーベル」と表現した。一方の端では、AIラボが「これまで見たことのないような膨大な量のコンピュート資源」を消費している。もう一方では、企業がカスタマーサービスや不正検出などの特定の業務にAIを利用している。
中央は、まだ広くAIを採用していない日常的な業務ソフトウェアだ。ジャシー氏は、推論が十分に安価になれば、そのソフトウェアをAIを中心に再構築することが正当化され、需要の最大の源泉になる可能性があると考えている。
Amazonは今日、顧客に不足しているわけではない:ジャシー氏によれば、同社のキャパシティは実質的に2026年分は売り切れ、2027年分も大部分が予約済みで、「2028年分のかなりの部分も売り切れている」という。より安価な推論は、次の波の買い手についての話だ。
AIハードウェアスタートアップUnconventional AIの共同創業者兼CEOであるナヴィーン・ラオ氏は、最新の20VCポッドキャストのエピソードで、その賭け金を率直に語った:
「トークンの提供効率でゼロを1つ、つまり1桁分削減できれば、それはある意味で市場を10倍にすることになる」
ラオ氏自身もチップを開発しているので、この競争に利害関係がある。しかし、ジャシー氏のバーベルの喩えも同じ方向を指し示している。
Amazonはこの映画を前に見たことがある
ジャシー氏は、Amazonがかつてインテルでも同じ問題を抱えていたと述べた。インテルはクラウドサーバーのプロセッサを支配していた。Amazonはより多くのコンピューティング資源を同じ金額で得たかったが、インテルにそれを優先させるのに苦労し、独自のプロセッサGravitonを開発した。
「我々はAI分野で同じ映画を見た」とジャシー氏は言った。
Gravitonは成功した。Amazonの第2四半期決算説明会で、経営陣はAWSの上位1,000のコンピュート顧客の98%がGravitonを利用していると述べた。
Trainiumはその続編だ。ジャシー氏によれば、Trainiumは同等のプロセッサに比べて約30%から40%優れた価格性能比を提供するという。AmazonはAnthropicやOpenAIを含む2250億ドル以上のTrainiumの収益コミットメントを開示しており、同社のチップ事業は2026年第2四半期に年間250億ドル以上のペース(run-rate)で運営されていた。
(ジャシー氏はNVIDIAの名を挙げず、支配的なサプライヤーを重要なパートナーと呼んだ。)
設備投資の1ドル1ドルがより多くの成果を生む必要がある
Amazonの設備投資(キャピタル・エクスペンディチャー)は、2023会計年度の527億ドルから2025会計年度には1320億ドルに増加した。
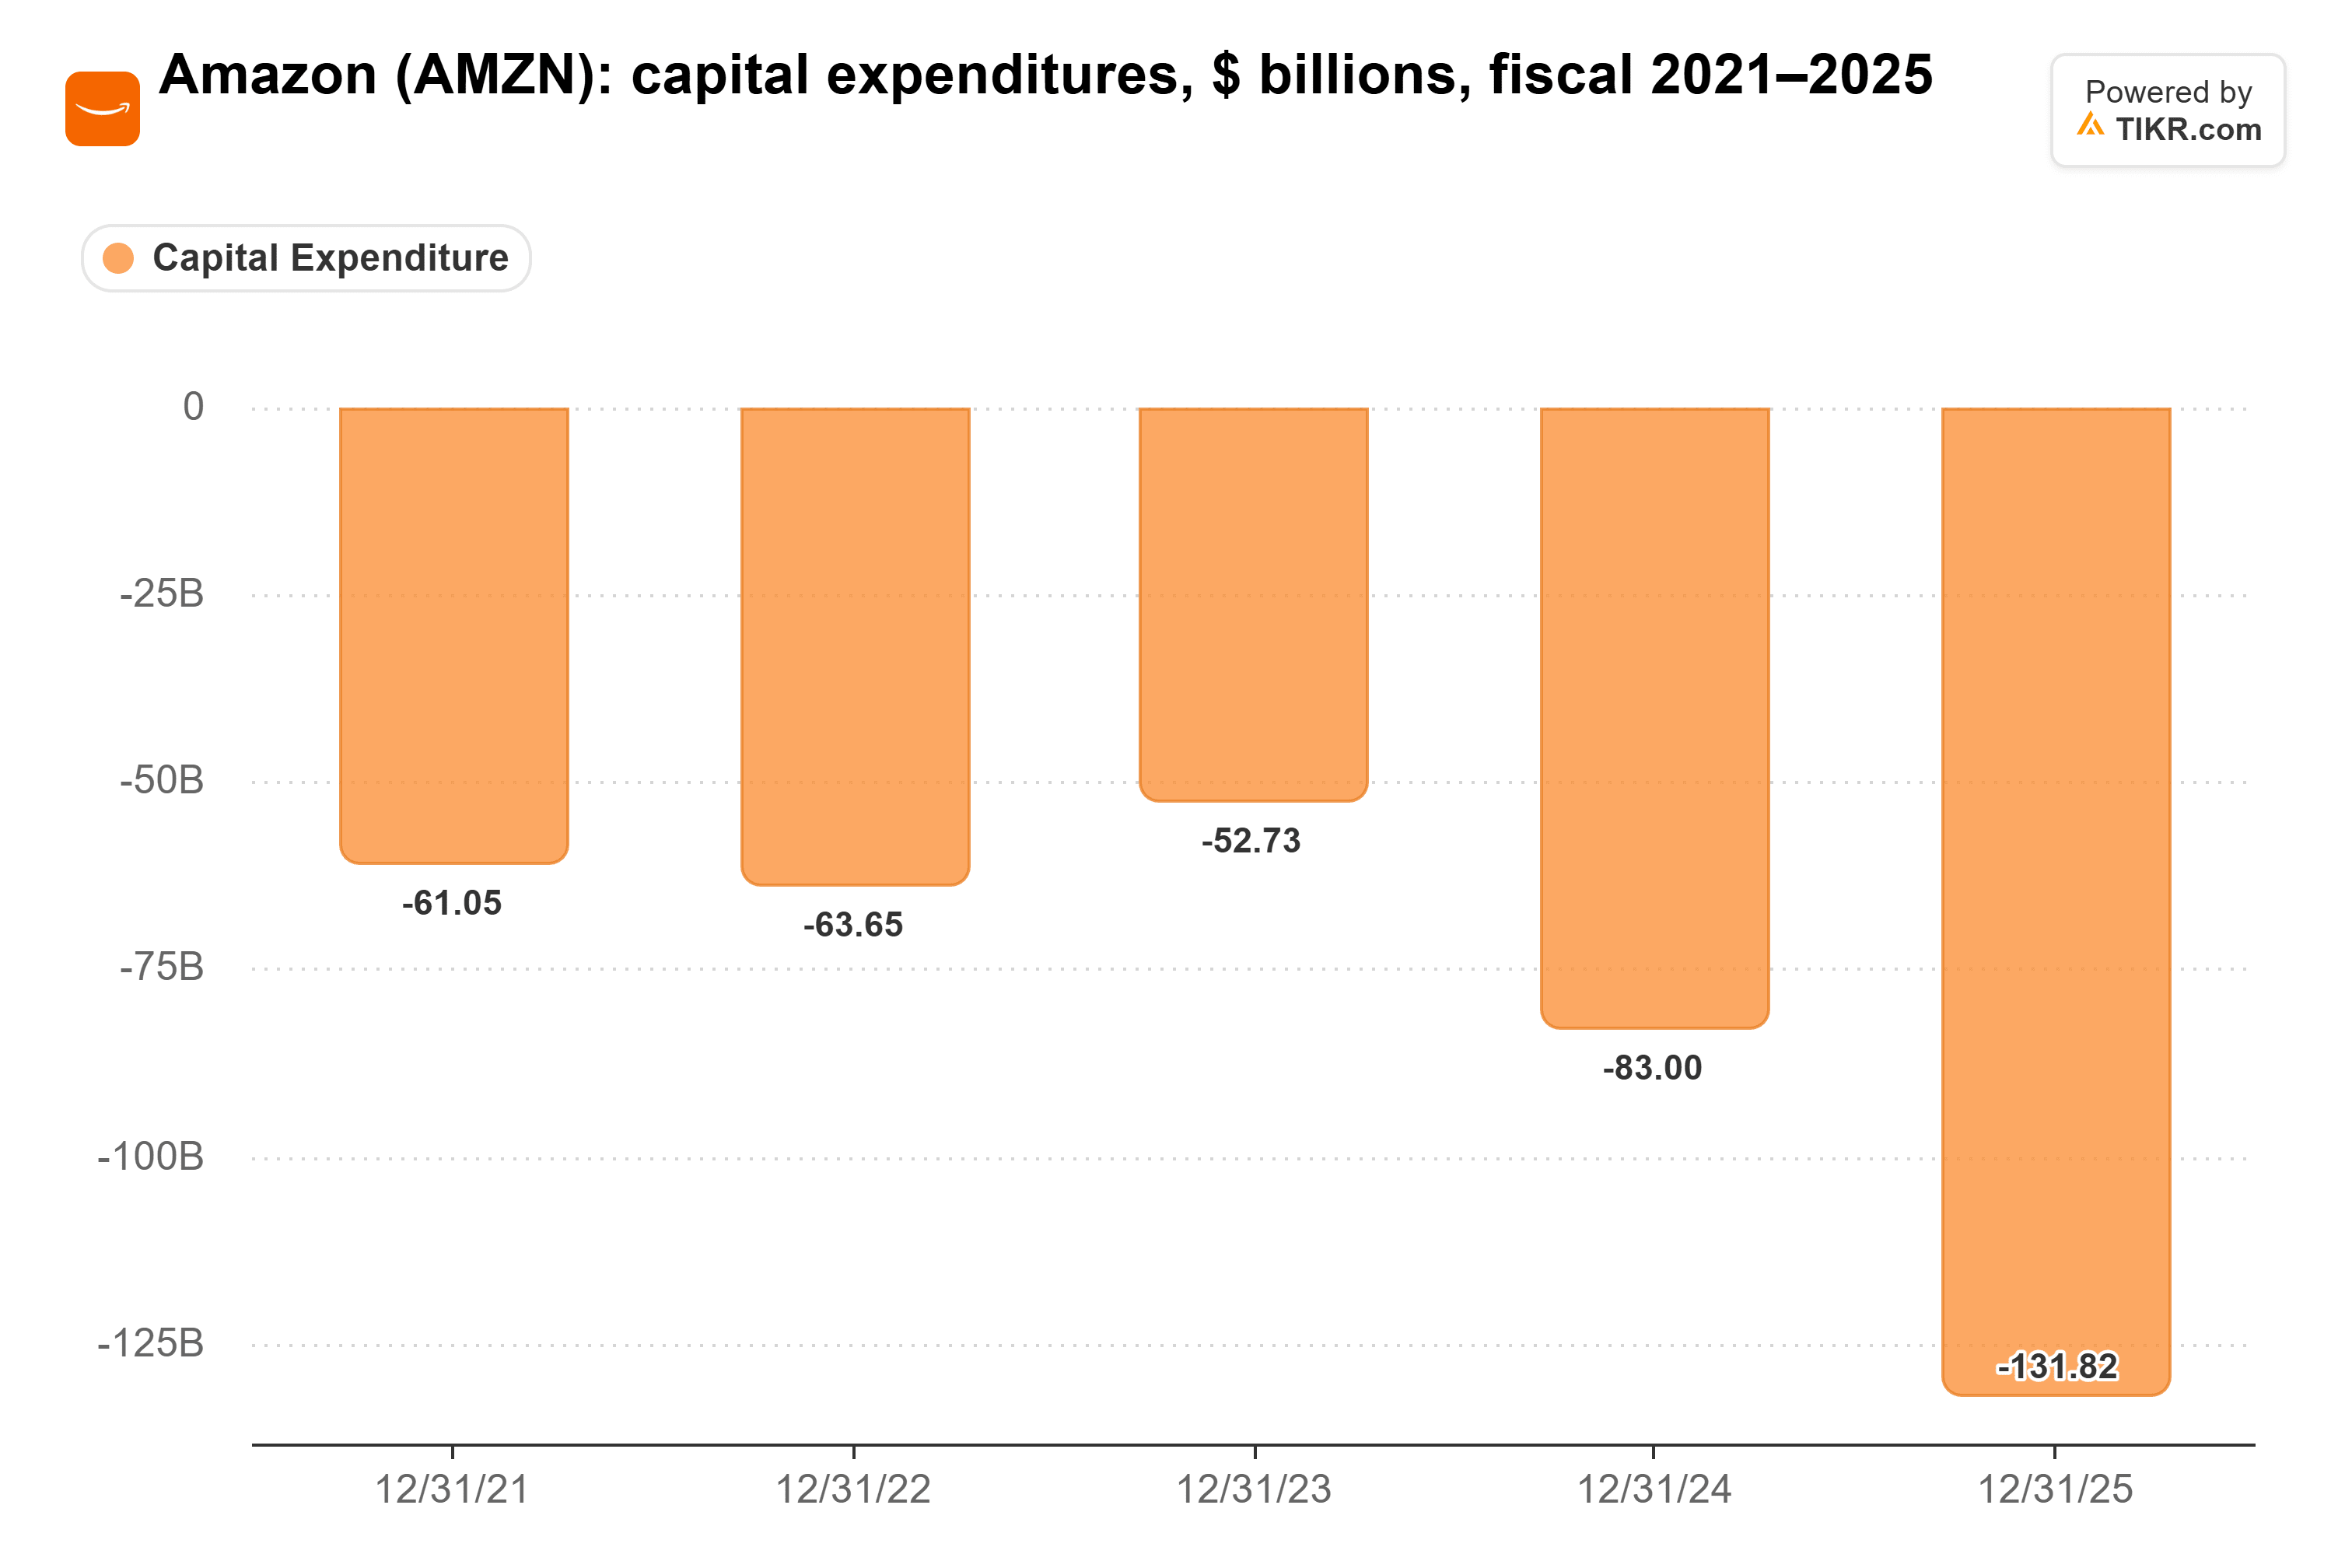
そしてそれはさらに上昇する見込みだ。今年の約2200億ドルに加えて、Argent Capitalのジェド・エラブルック氏はBloomberg Techに対し、来年の数字は「AWSと小売を合わせるとおそらく3500億ドルになるだろう」と述べている。
この支出はフリーキャッシュフローを圧迫しており、2025会計年度には前年度の329億ドルから77億ドルに減少した。
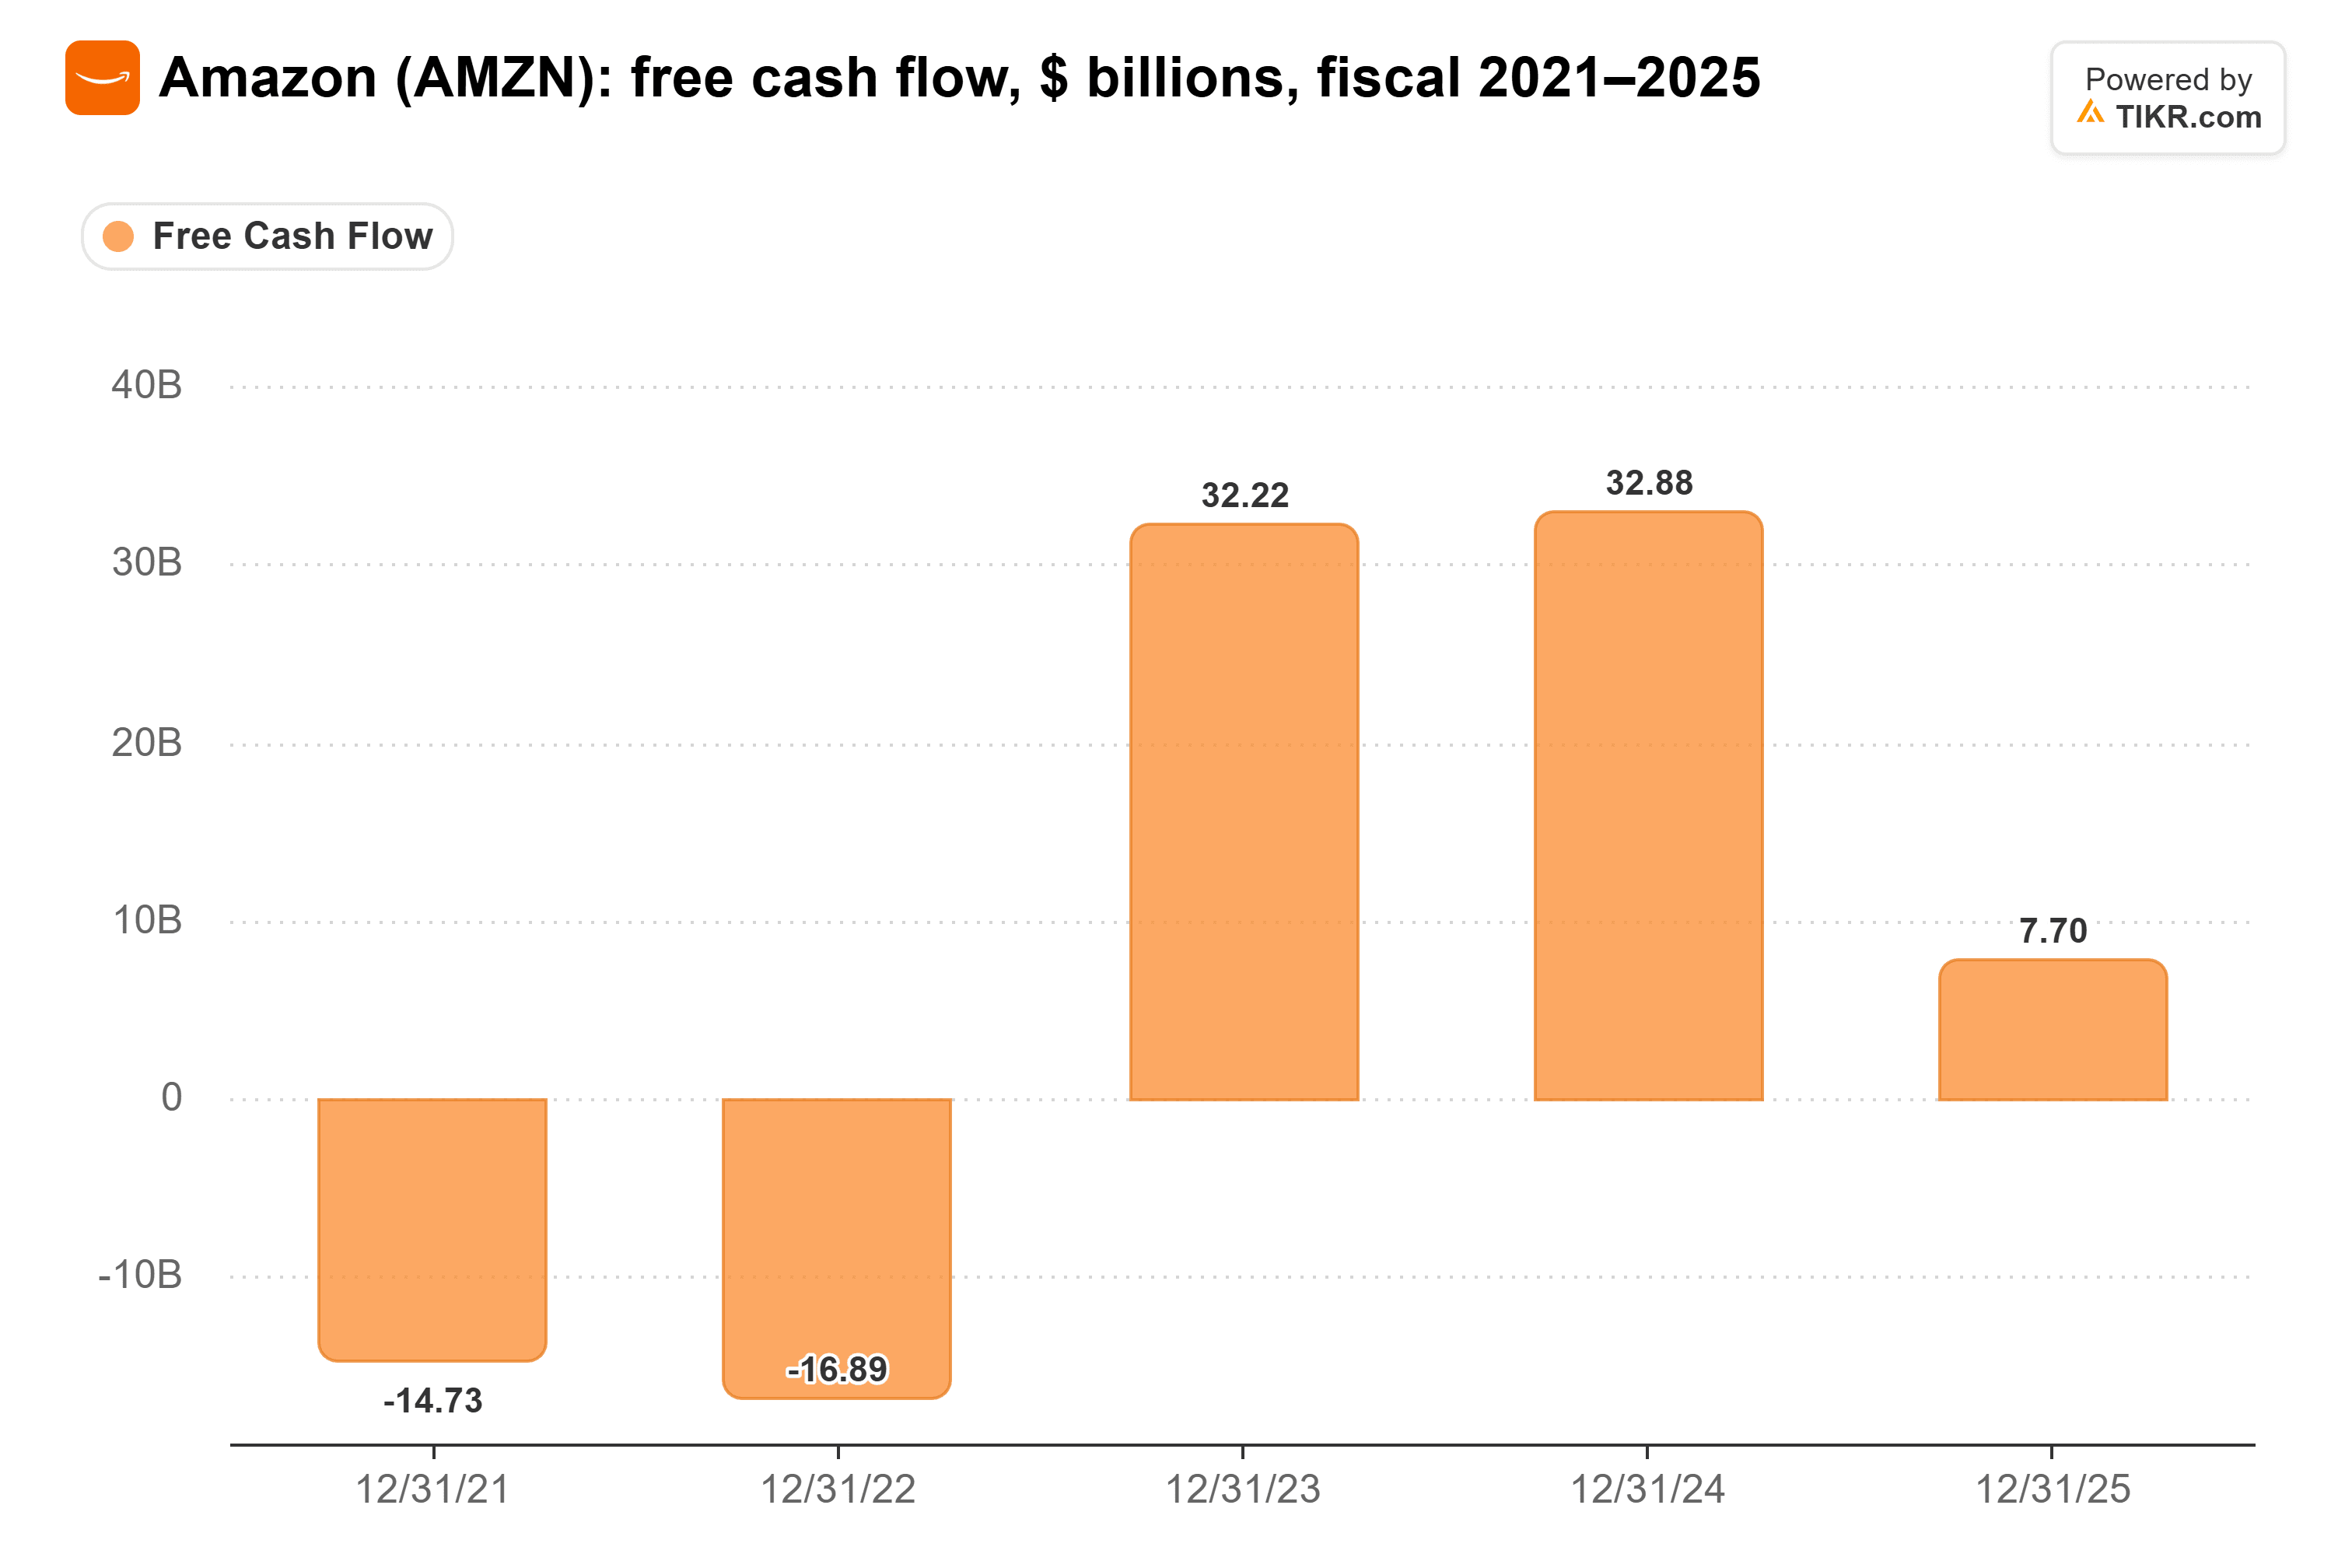
そして2026年6月30日までの12ヶ月間のフリーキャッシュフローは76億ドルの流出だった。
これまでのところ、利益は持ちこたえている。Amazonの営業利益率は、2022会計年度の2.6%から2025会計年度には11.2%に拡大した。
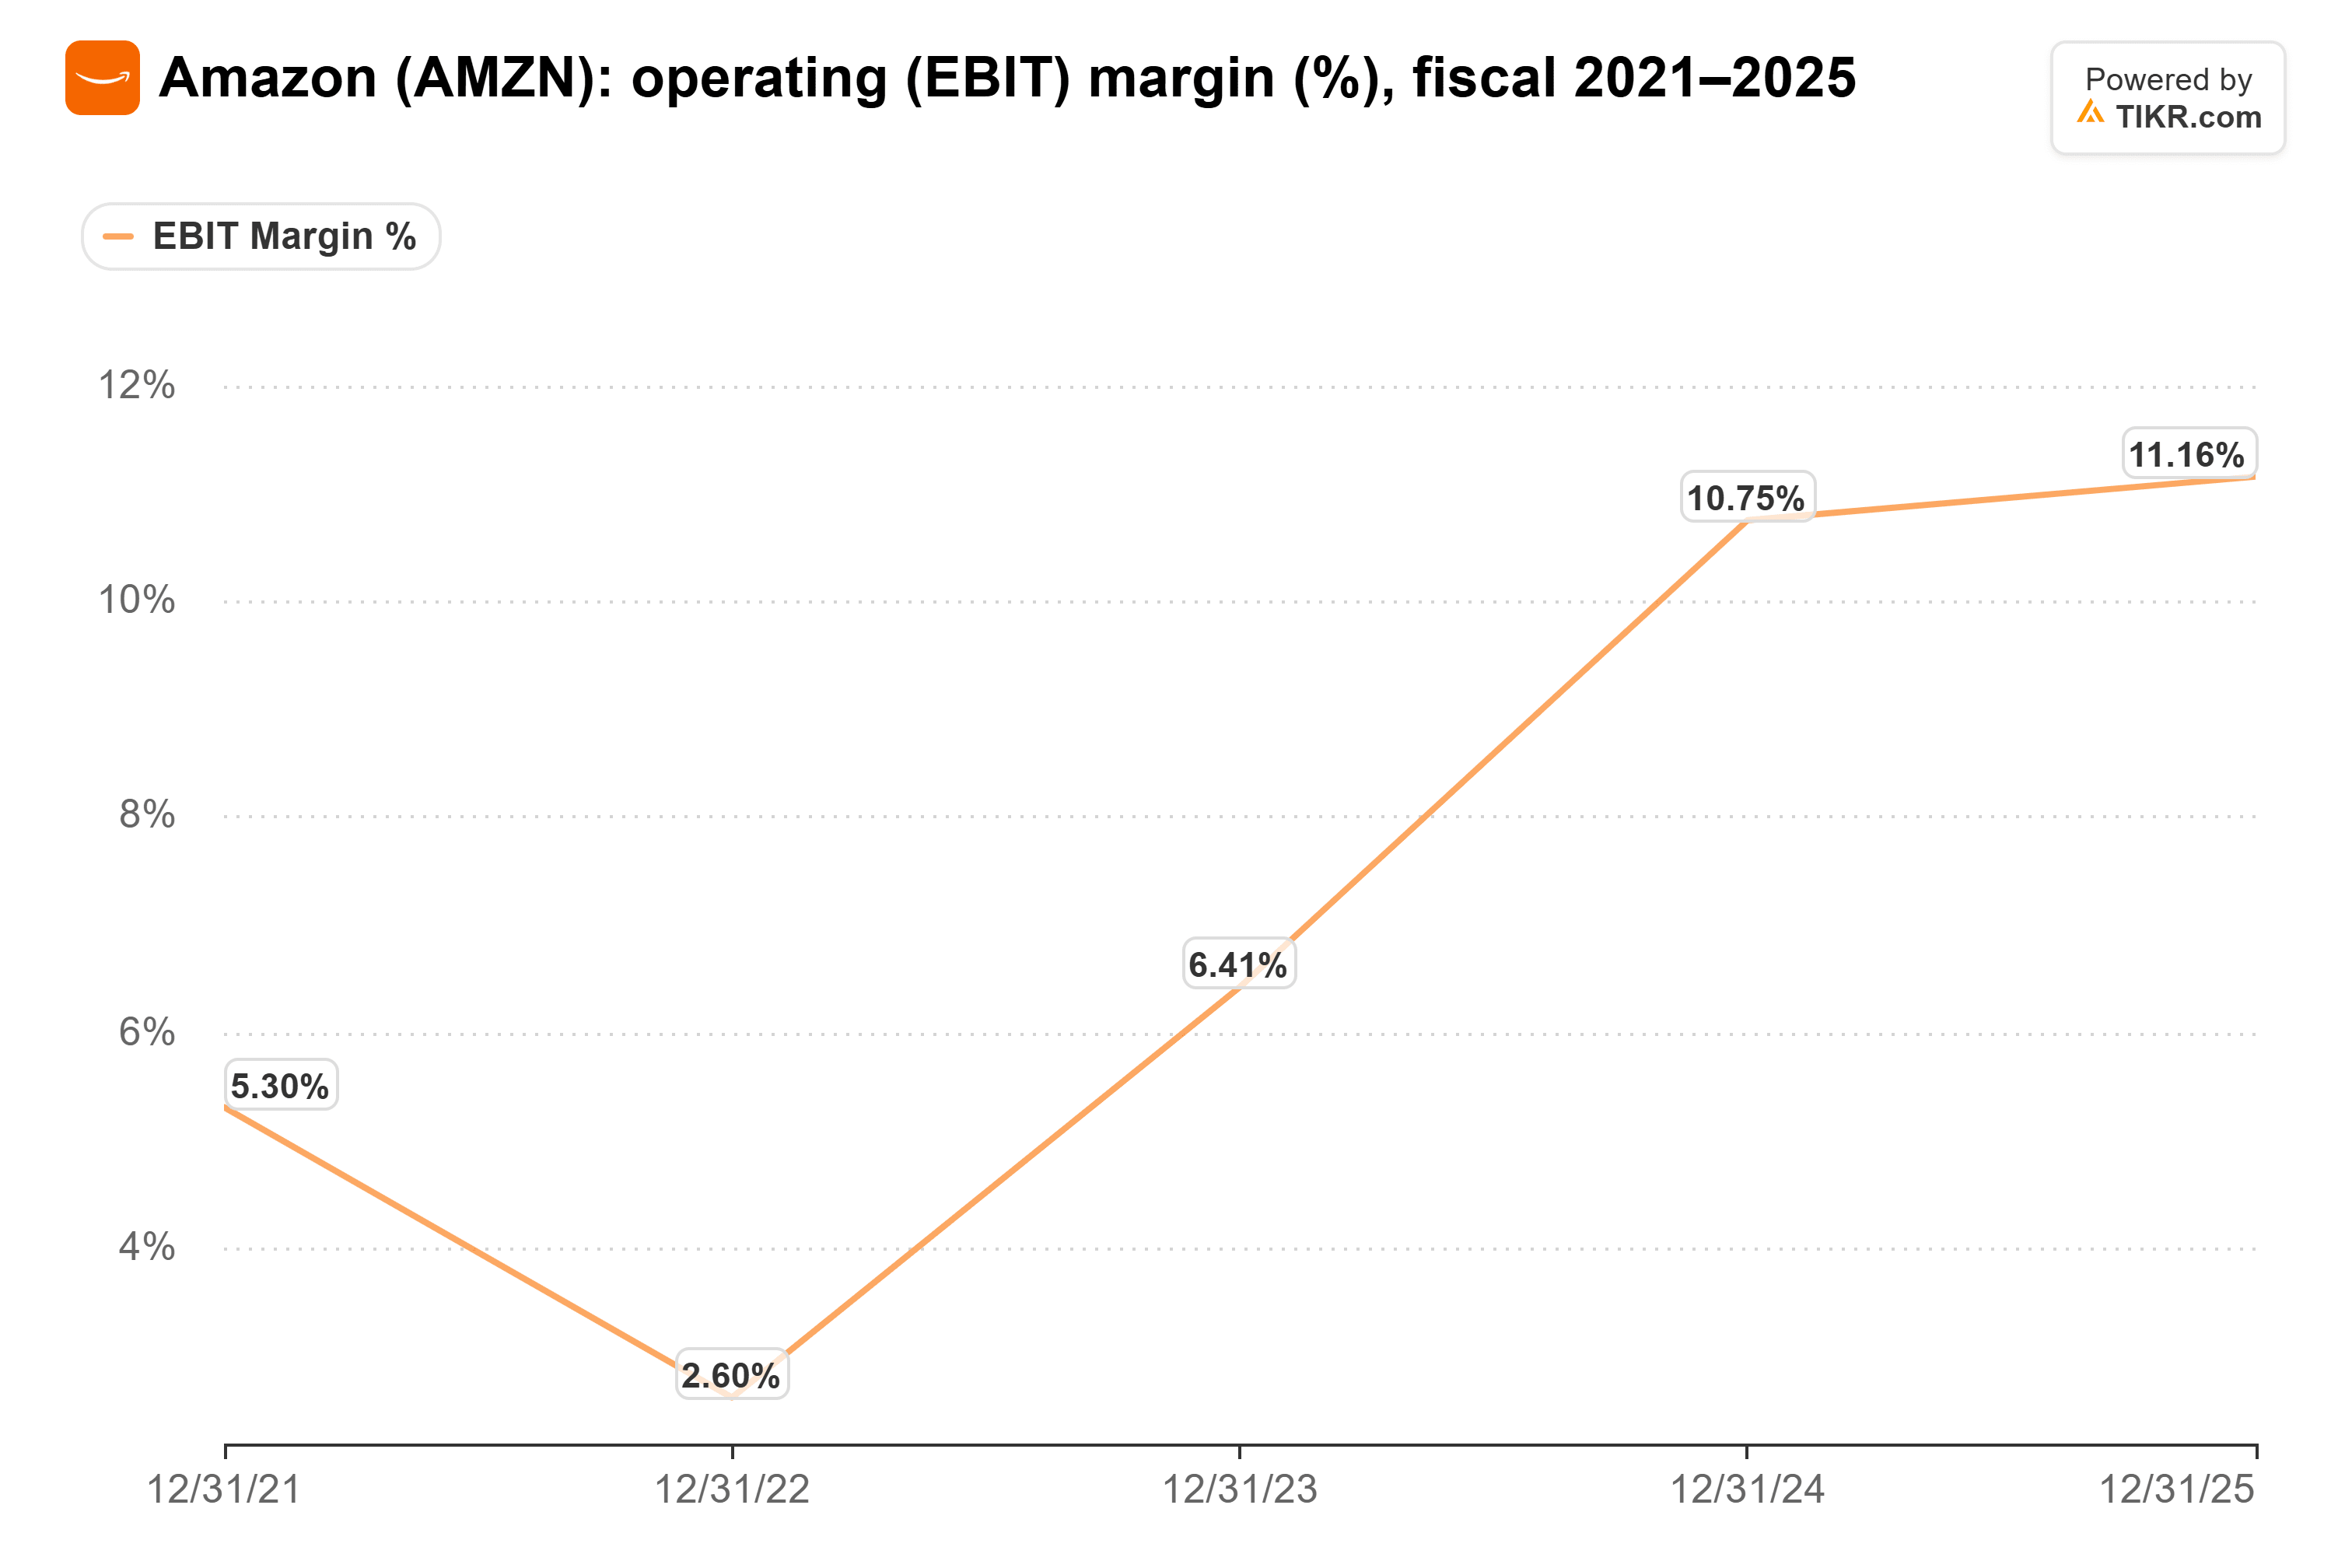
その利益の大部分を牽引しているのはAWSで、2026年第2四半期の営業利益率は39.4%(約5億5100万ドルのエネルギー契約による利益を含む)であり、1年前の32.9%から上昇した。しかし、減価償却費は設備投資の増加に伴って上昇している:第2四半期ではAWSの売上高の19.1%に相当し、1年前の15.7%から増加した。
価格性能比が30%から40%優れたチップは、Amazonがサーバー1ドルあたりにより多くのコンピューティング資源を購入することを可能にし、その上にサプライヤーのマークアップもない。これがAWSが設備投資が増加する中で利益率を維持する方法だ。
コスト削減効果が現れるには時間がかかる
Amazonは依然としてNVIDIAに依存しており、NVIDIAのCFOは8月に、AWSが2027年と2028年にさらに200万個のNVIDIA GPUを追加すると述べている。カスタムチップはメモリ価格の問題も解決しない:経営陣は第2四半期決算説明会で、メモリコストが2026年の設備投資(キャピタル・エクスペンディチャー)の見通し(ガイダンス)を200億ドル押し上げたと述べた。また、Amazonの新しいAIサーバーの一部は電力供給を待っていると報じられている。
したがって、Trainiumによるコスト削減がAmazonの全フリートにわたって現れるには数年かかるだろう。
ジャシー氏は正しい答えを持っている
私の見解:Amazon独自のチップは、同社が設備投資の負担に対処するための最善の答えだ。もしTrainiumが推論を実質的に安価にするなら、Amazonは二重に勝利する:より多くの企業がAIを活用するようになり、AWSは彼らが支出するもののより多くを保持できる。
もちろん、その削減効果は数字に現れなければならない。Amazonは10月29日に第3四半期決算を発表する。AWSの利益率が前四半期の39.4%(約5億5100万ドルのエネルギー契約による利益を含む)に対してどうなるかが最初の判断材料となる。
では、Amazonの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Amazonがどのくらいの価値になる可能性があるかを見ることができます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!