主なポイント
- SpaceXはAIチップ購入のため400億ドルを借り入れ、既存債券の利回りより1ポイント以上高いと報じられる7.75%から8.3%の金利を支払う。
- SpaceXの低い借入コストは、債務で資金調達する構築競争において、CoreWeaveやNebiusなどのネオクラウド企業に対する実際の資金調達優位性をもたらす。
- CoreWeaveの2032年満期債は10月に利回り15%を記録し、同じ400億ドルでSpaceXの年間利息の約2倍を支払うことになる。
- SpaceX自身の借入コストも上昇しており、その資本支出は単一の資金調達額をはるかに上回るため、最終的な取引条件と第4四半期の現金残高が注目される。
SpaceX (SPCX)はAIチップ購入のため400億ドルを借り入れており、そのために高い金利を支払っている。
Semaforは10月22日、ApolloとGoldman Sachsが主導する取引の最低格付け部分は約8.3%になると報じた。SpaceXのチップで担保されたより安全な部分は7.75%近くで価格設定されるとされ、これはSpaceXの既存債券の取引水準より1ポイント以上高い。
投資家のChamath Palihapitiyaは心配していない。「このSpaceXの債券は確実で、ほとんどの国債よりも優れている」と彼はXに投稿した。「また、投資適格格付けのハイパースケーラーを除く他のすべての企業は、2027年に10-12%で価格設定されることを意味する」。
この2番目の文が、CoreWeave (CRWV)とNebius (NBIS)にとって最も重要だ。
TIKRはSpaceXについて38人のアナリストを追跡しています。「買い」と言うのは何人?
SpaceXの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。SpaceXのアナリスト評価を見る
構築は借入金で行われる
AIコンピューティングの構築競争では、キャッシュフローを資本支出が圧倒的に上回るため、借入コストが誰が収益性を持って構築できるかを決定する。
Bloomberg Intelligenceのテックリード、Mandeep Singhは、10月22日のBloomberg Intelligenceポッドキャストで、SpaceXが最大10ギガワットの容量を追加する計画は「自由キャッシュフローを20億ドルも生み出さない企業にとって、ほぼ4000億ドルの資本支出に相当する」と述べた。
むしろ、彼は控えめだったかもしれない。SpaceXの自由キャッシュフローは過去2年間連続でマイナスであり、2025年にはその流出が大幅に拡大した。
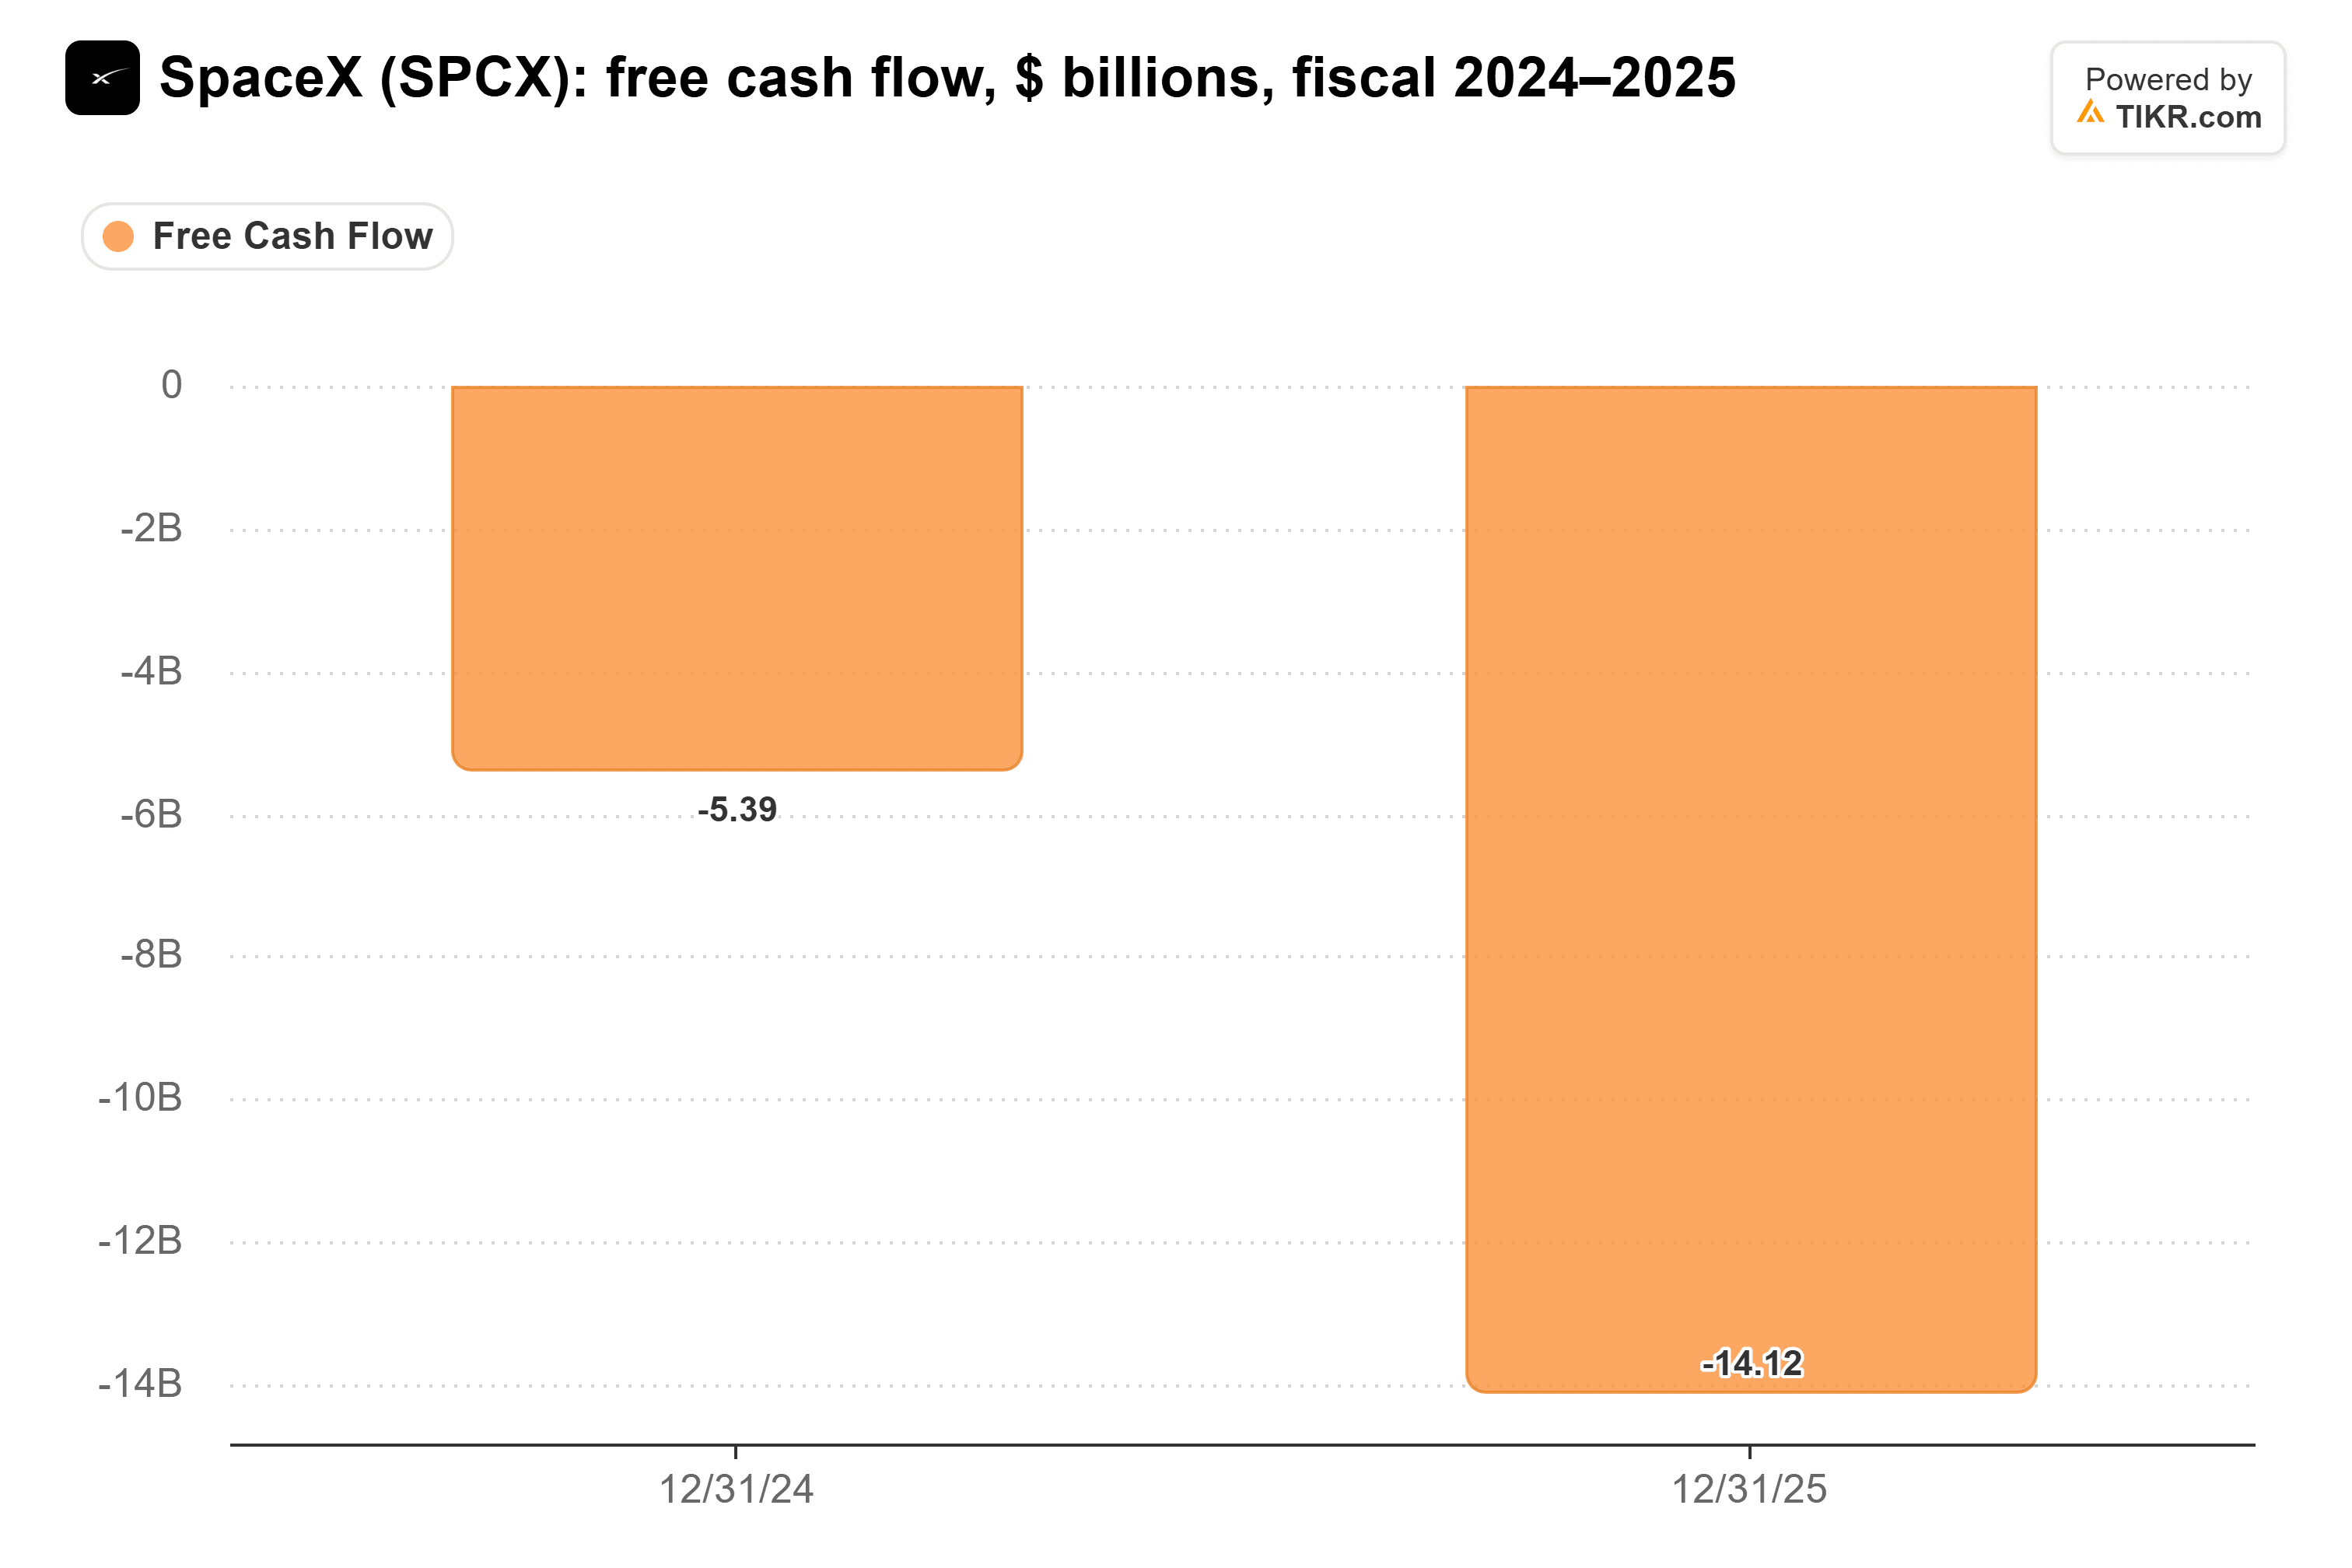
9月までの過去12ヶ月間で、その流出は393億ドルに達した。
SpaceXはこのギャップを埋めるために株式を売却することもしていない。JPMorganのDoug Anmuthは決算後に、同社は「株式調達を検討していない」と記したが、Metaは自社の構築資金調達のために新たな無議決権株式クラスを開設した。
残るのは債務であり、その価格は貸し手が設定するものだ。
8%と15%の差は急速に膨らむ
CoreWeaveの2032年満期債は10月20日までに利回り15%を記録し、月初の13%から上昇した。
Jim Cramerが10月19日のMad Moneyで述べたように、「資本コストが15%なら、データセンターを構築するには非常に高くつくだろう」。
これがドルで何を意味するか。400億ドルで、8%なら年間32億ドルの利息だ。15%なら60億ドル。Palihapitiyaが2027年にほとんどの借り手が支払うと予想する10%から12%なら、40億ドルから48億ドルだ。
つまり、CoreWeaveの金利では、ネオクラウド企業は同じチップを調達するためにSpaceXが支払う額の約2倍を支払うことになる。CoreWeaveはすでに重い利息負担を抱えている…
Elon Muskは10月25日、さらに一歩進めて、債務市場はAIデータセンター以外に実質的な収入がない企業への資金供給をほぼ断ち切ったと述べた。彼はSpaceXが400億ドルの調達を完了したと述べ、その理由を「我々は投資適格格付けで、Starlinkと打ち上げの収入があるからだ」と説明した。
SpaceX自身の借入コストも上昇している
これらすべてがSpaceXの資金を安くするわけではない。新たな債務は、6月に販売した250億ドルの債券の加重平均金利5.855%を大幅に上回る価格で設定されると報じられている。
そしてSpaceXはこの取引以前から、増加する債務を抱えていた。総債務は2024年末の154億ドルから2025年末には245億ドルに増加した。
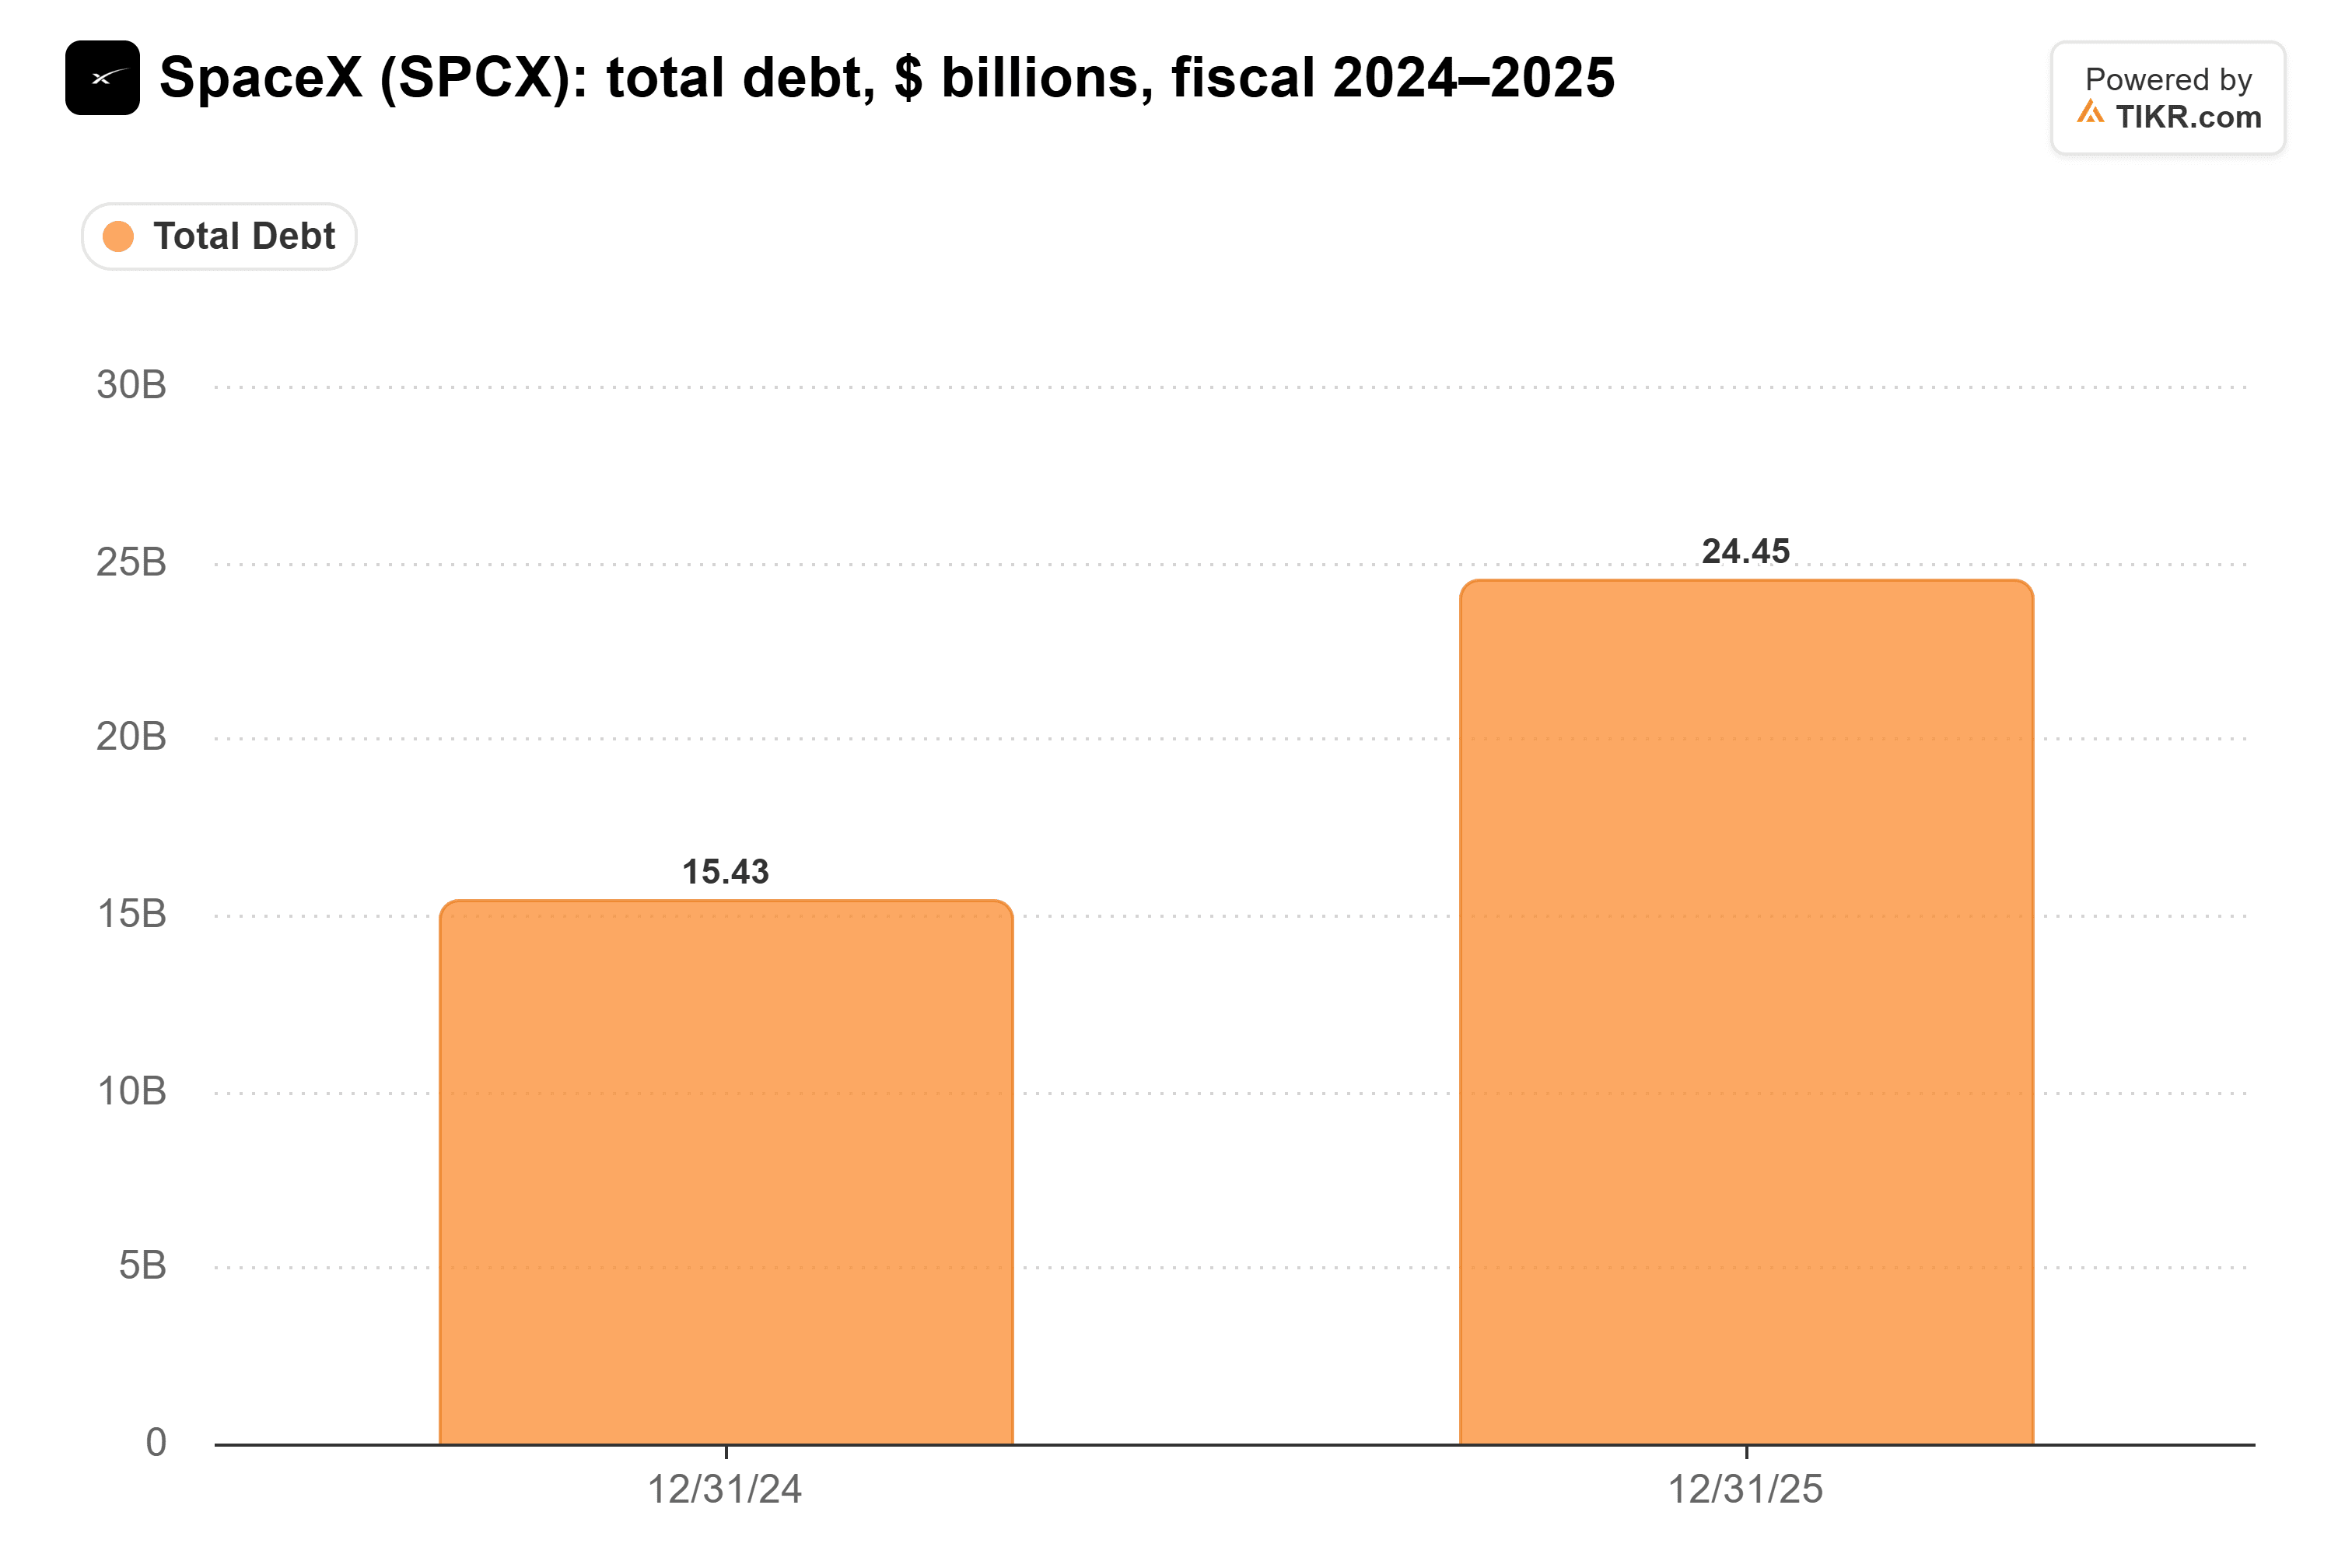
9月30日までに、債務とファイナンス・リースは388億ドルに達した。
さらに、400億ドルはSinghの4000億ドルの10分の1に過ぎない。アナリストはSpaceXが2027年だけで1407億ドルの自由キャッシュフローを流出させると予想しており、これが最後の資金調達ではないだろう。
Palihapitiyaは続く投稿で、SpaceXは国債利回りを下回る数少ない投資適格銘柄の一つに属すると主張した。約8%では、債券市場はまだそこに達していない。
SpaceXは依然としてネオクラウド企業よりはるかに安く借りられる
SpaceXの資金コストは上昇しているが、重要なのはその差だ。Palihapitiyaが2027年について正しければ、CoreWeaveとNebiusは、SpaceXが約8%で調達しているのと同じ容量を構築するために10%から12%以上を支払うことになる。これは年間数十億ドルが株主に届かないことを意味する。
私の見解:SpaceXの資金調達優位性は現実のものであり、Starlinkのキャッシュフローが、AI支出がキャッシュフローをはるかに上回っている間でも貸し手がSpaceXを支援し続ける理由だ。
もちろん、それらのチップへの投資回収は、現在のコンピューティングレンタル価格に依存する。新たな容量がオンラインになるにつれて価格が下落すれば、8%の支払いも重荷になる。SpaceXの2027年初頭の第4四半期決算は、350億ドルから400億ドルの資本支出四半期が実際にどれだけの現金を使い果たしたかを示すだろう。
では、SpaceXの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SpaceXがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして意図されたものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!