主なポイント
- ブルームバーグ・インテリジェンスのマンディープ・シン氏によると、マイクロソフト、アマゾン、アルファベット、オラクルは合計2兆ドルの受注残高を抱えており、このうち上位3社は今後3~4四半期でクラウド事業が加速し、コンセンサス予想を上回る見込み。
- クラウド事業の成長は新規キャパシティの稼働速度に依存するため、この支出はメタのそれとは異なり、収益として実を結ぶ。
- 4社の直近の報告された受注残高を合計すると約2.35兆ドルに上り、AWSとGoogle Cloudは既に2027年と2028年のキャパシティを販売している。
- 主なリスクは電力とチップ供給であり、最初の試金石となるのは10月28日のアルファベットとマイクロソフト、10月29日のアマゾンの決算発表だ。
Meta Platforms (META) は先週、来年AIへの支出を大幅に増やす準備を進めていることを明らかにした後、株価を下落させた。今週は Microsoft (MSFT)、Alphabet (GOOG)、Amazon (AMZN) の3社が決算を発表する予定で、投資家はこれらの企業の支出に対しても同様に罰するかどうかを判断している。
ブルームバーグ・インテリジェンスのアナリスト、マンディープ・シン氏は逆の見方を示している。彼は先週木曜日のブルームバーグ・インテリジェンスのポッドキャストで、アマゾン、マイクロソフト、アルファベット、Oracle (ORCL) の4社が合計2兆ドルの受注残高を抱えており、「その受注残高の多くが収益に転換されるだろう」と指摘した。
彼のビッグ3に対する予測はこうだ。「彼らのクラウド事業は今後3~4四半期に加速し、コンセンサス予想を楽に上回るだろう」
これは、3社すべてが決算を発表する数日前に発せられた大胆な主張だ。
クラウドが違いを生む
シン氏のポイントは、クラウド事業はAIへの支出を投資家が目に見える収益に変えるということだ。「私のクラウド事業は以前30%の成長だったが、今は100%成長していると言えるなら、それは素晴らしいストーリーであり、ROIを示しているからこそ設備投資を増やせる」と彼は述べている。
メタには貸し出すクラウドがないため、その見返りはエージェントAIが収益を上げるのを待たなければならない。シン氏は、エージェントAIはいずれ収益を生むと予想している。
TIKRはマイクロソフトについて57人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
マイクロソフトの買い、保有、売りの評価の内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロソフトのアナリスト評価を見る
2兆ドルという数字は妥当
各社が直近で報告した受注残高を合計してみよう:
- マイクロソフト:6月30日時点で商業契約6780億ドル
- オラクル:8月31日時点で6640億ドル
- Google Cloud:6月30日時点で5140億ドル
- AWS:6月30日時点で4960億ドル
これは約2.35兆ドルに上る。マイクロソフトとオラクルの合計にはクラウド以外の契約も一部含まれているため、シン氏の概算2兆ドルという数字は妥当だ。
そして、この3社のいずれも、この受注残高を処理するのに十分な速さで設備を建設することはできない。
アマゾンは既に2028年分を販売中
アマゾンのCEO、アンディ・ジャシー氏は先週金曜日のアンドリーセン・ホロウィッツのポッドキャストで、「2027年分はほぼ売り切れている」と述べた。さらに、「2028年分のかなりの部分も売り切れている」と続けた。
第2四半期のAWSの収益は37%増の422億ドルに達し、これは過去18四半期で最も速い成長率であり、受注残高は3ヶ月で3640億ドルから4960億ドルに急増した。
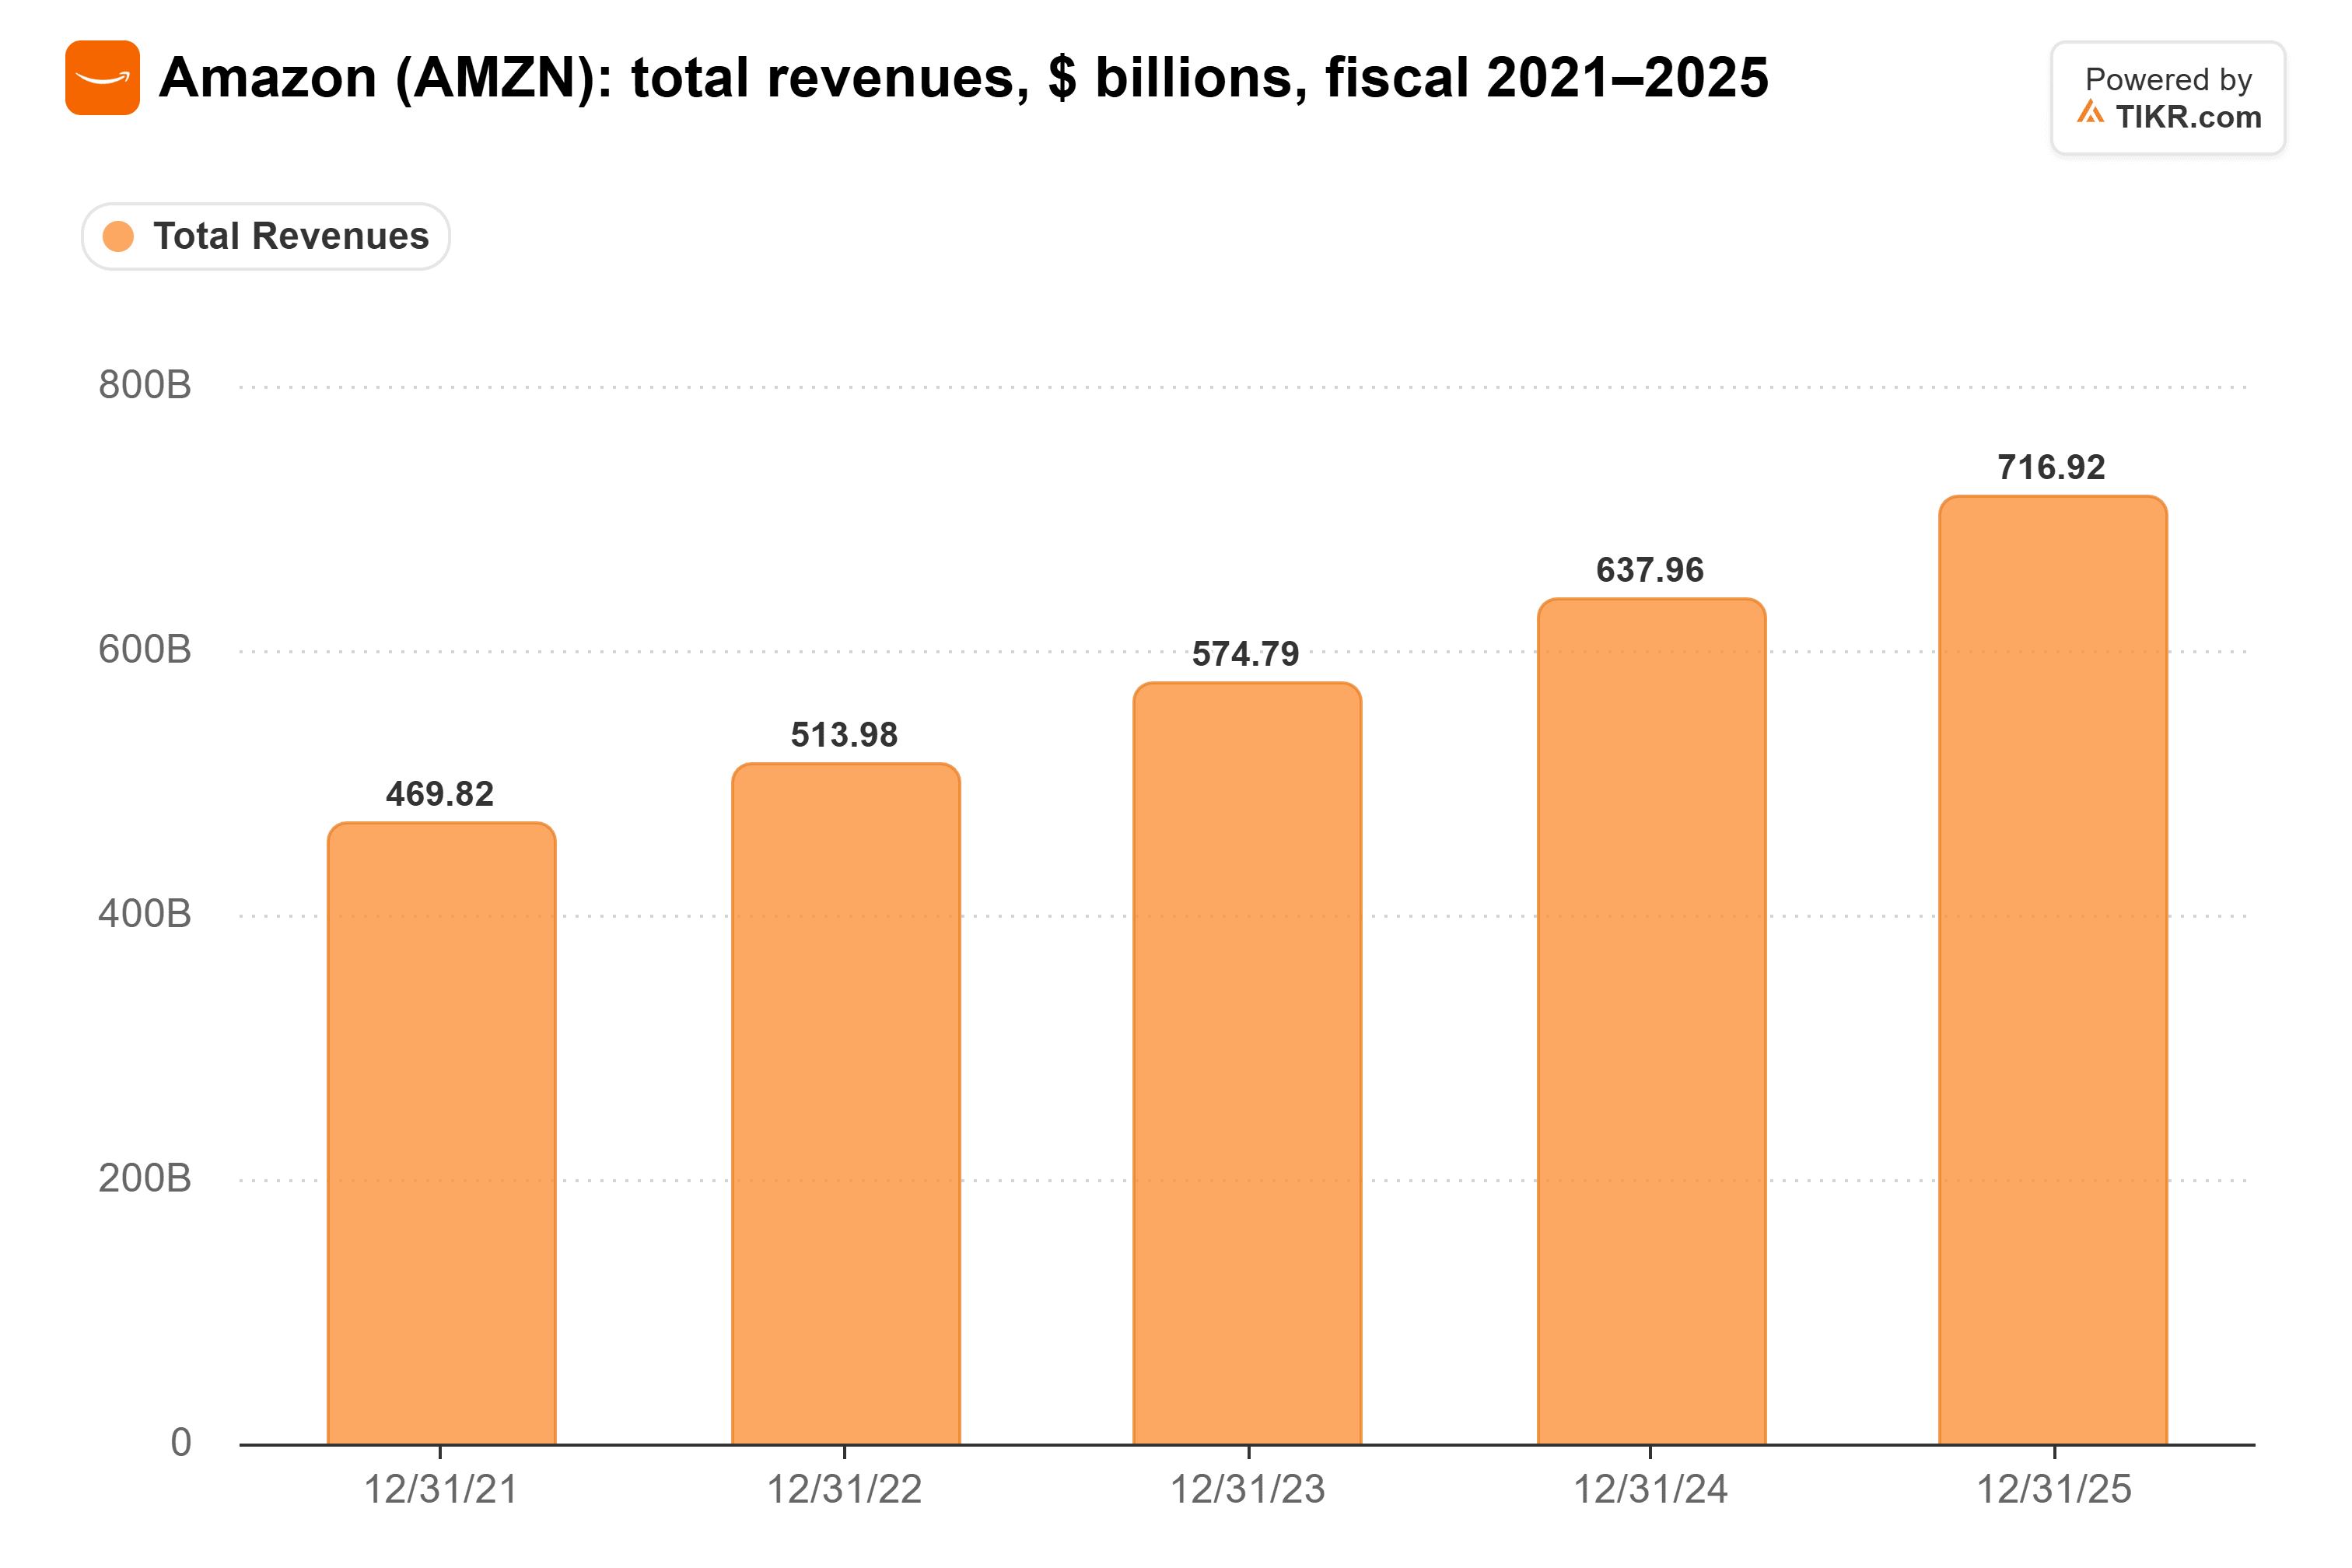
これにより、AWSはアマゾンの総収益を押し上げる余地を十分に持っている。アマゾンの総収益は2022年以降、年間9%から12%の間で成長してきた。
グーグルは2027年分の受注をほとんど受けられない
アルファベットのCEO、スンダー・ピチャイ氏は先週のBig Technology Podcastで率直に述べた。「我々は日々、キャパシティ制約に直面している」。顧客が今日、2027年のコンピュート資源を求めてきた場合について、「それは非常に難しいことだ」と語った。
それでも、第2四半期のGoogle Cloudの収益は82%増の248億ドルに達し、第1四半期の63%成長、1年前の34%成長から加速した。これは既に、シン氏が語る「30%から100%成長」というストーリーに近づいている。
そして、これが以下の支出を賄わなければならないものだ。
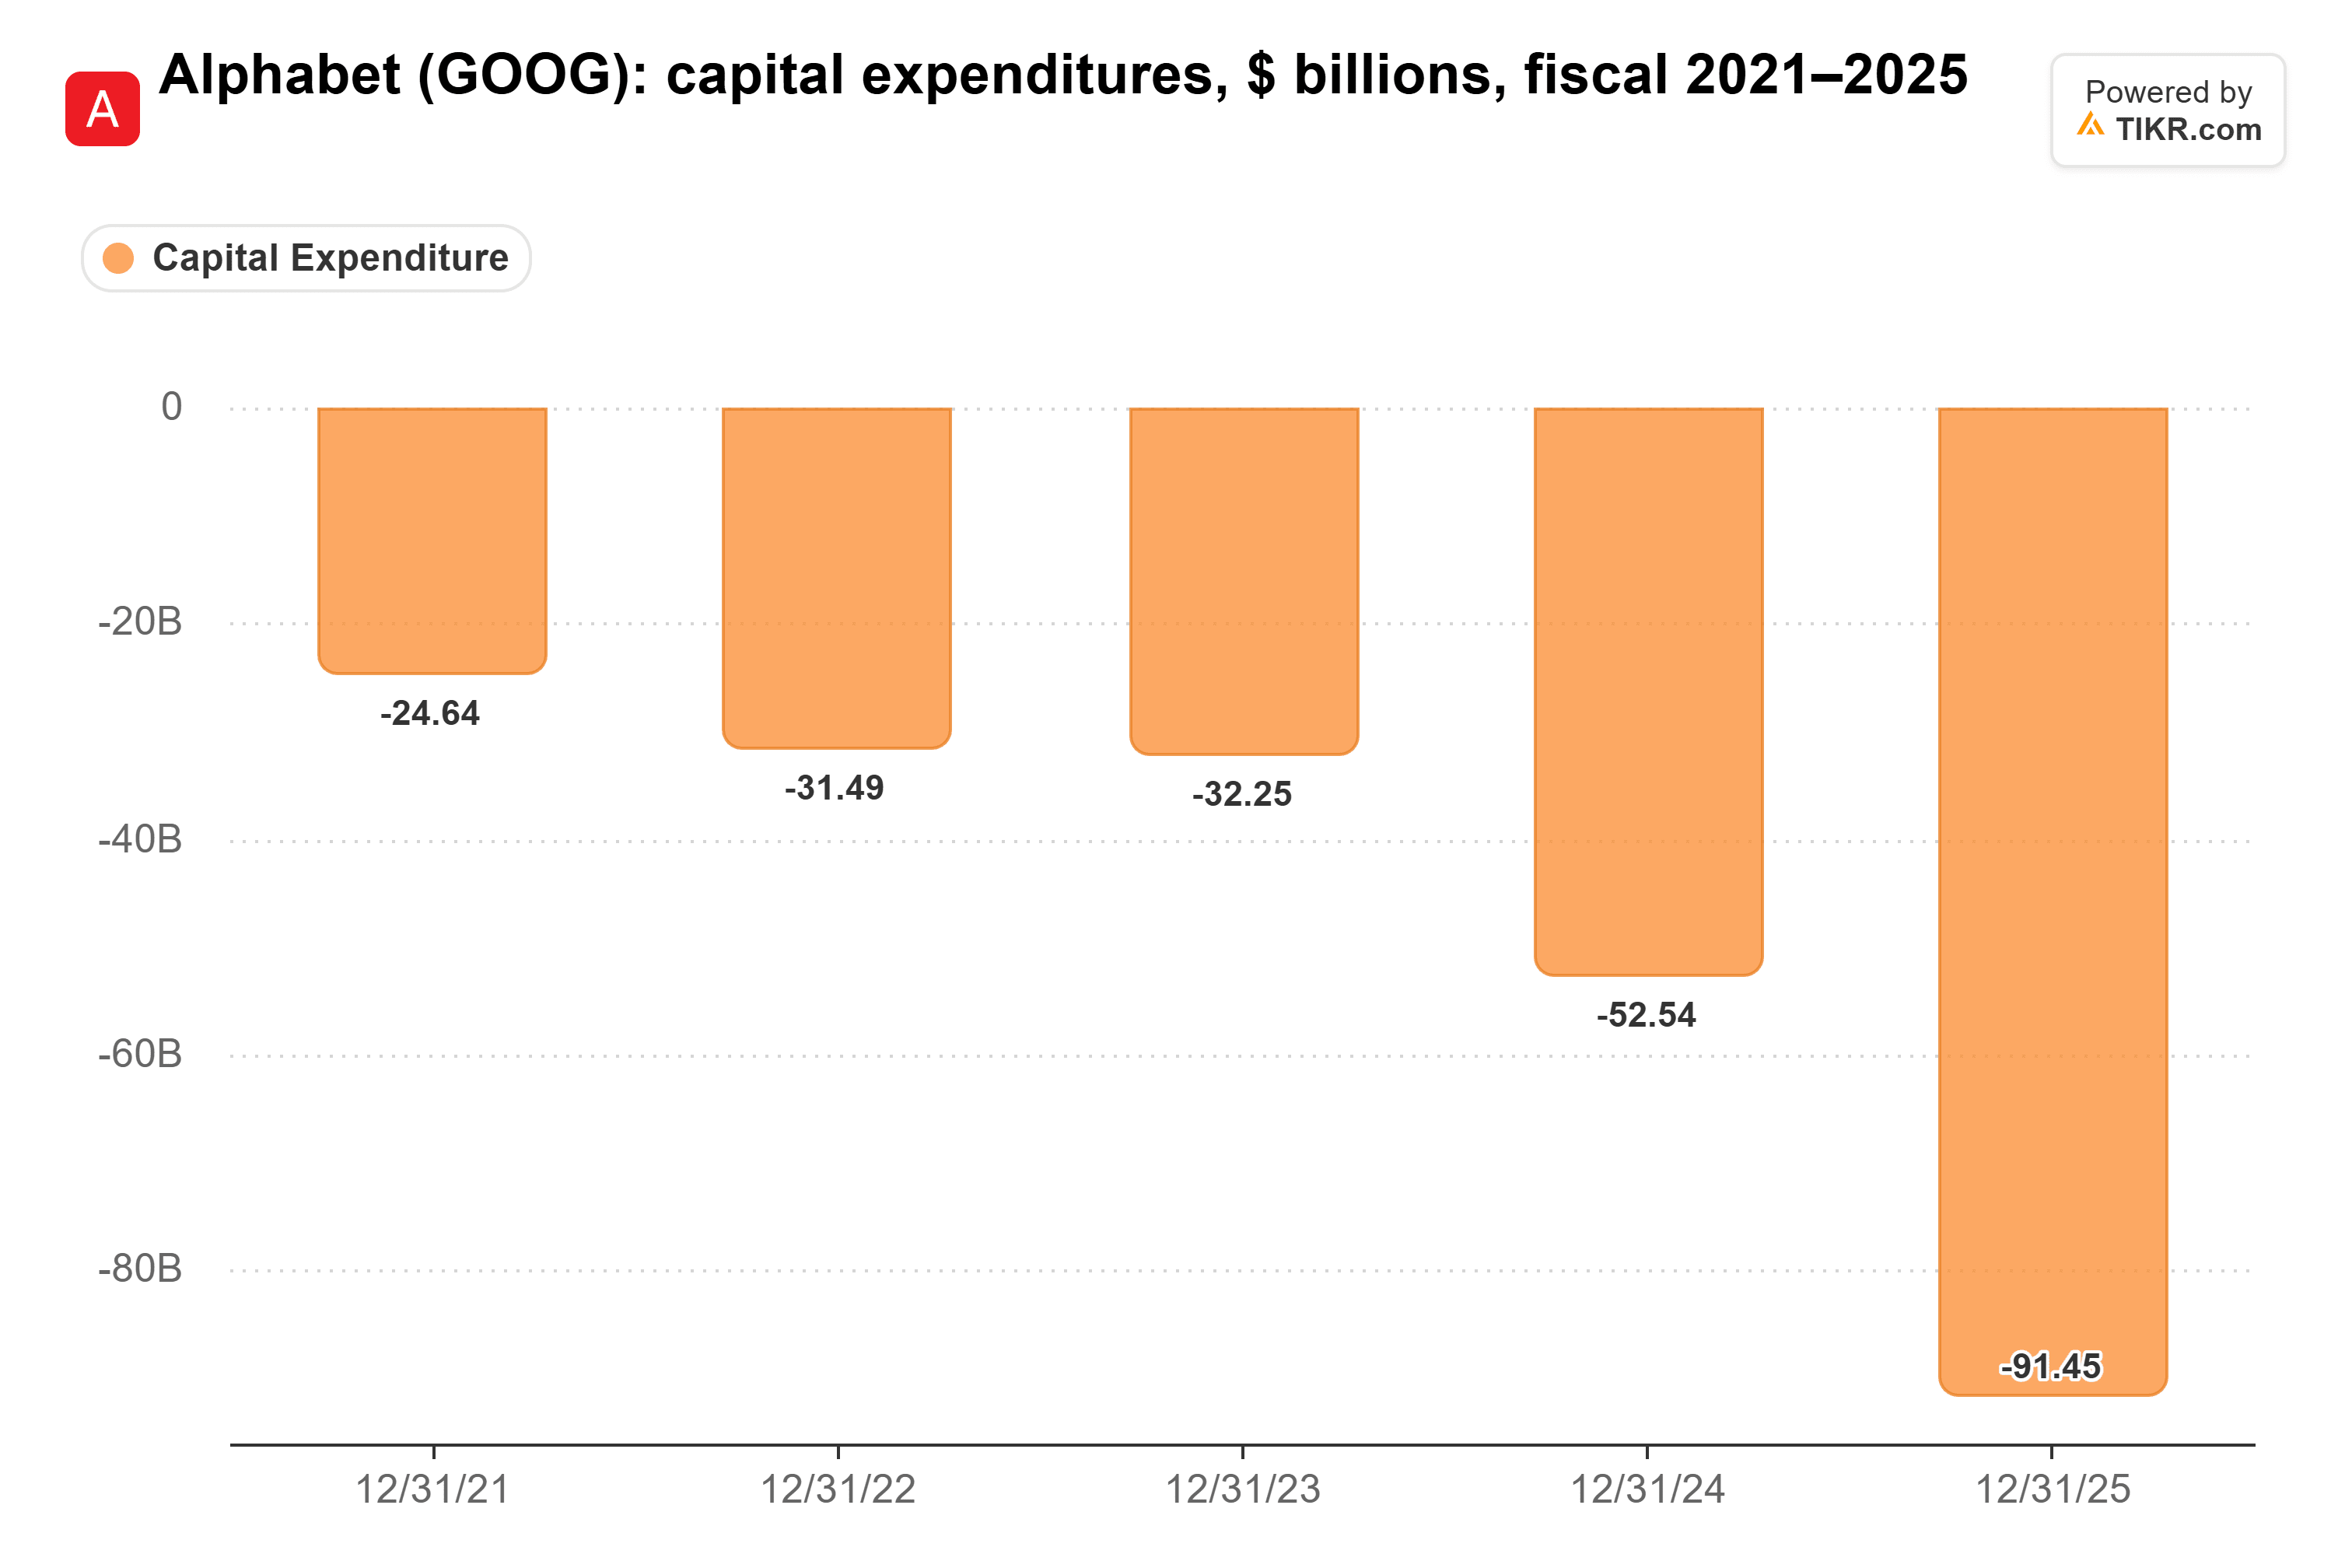
アルファベットは今年、2025年の915億ドルの2倍以上となる1950億ドルから2050億ドルを支出する見込みだ。
マイクロソフトは自ら設定したハードルを越え続ける
Azureは6月四半期に43%成長し、経営陣が示した39%から40%のガイダンスを上回った。これはガイダンスを上回る3四半期連続の成長であり、経営陣は9月四半期について約45%の成長を予想している。
コンセンサス予想では、マイクロソフトの収益は2028年度(6月決算)まで上昇を続けると見られている。
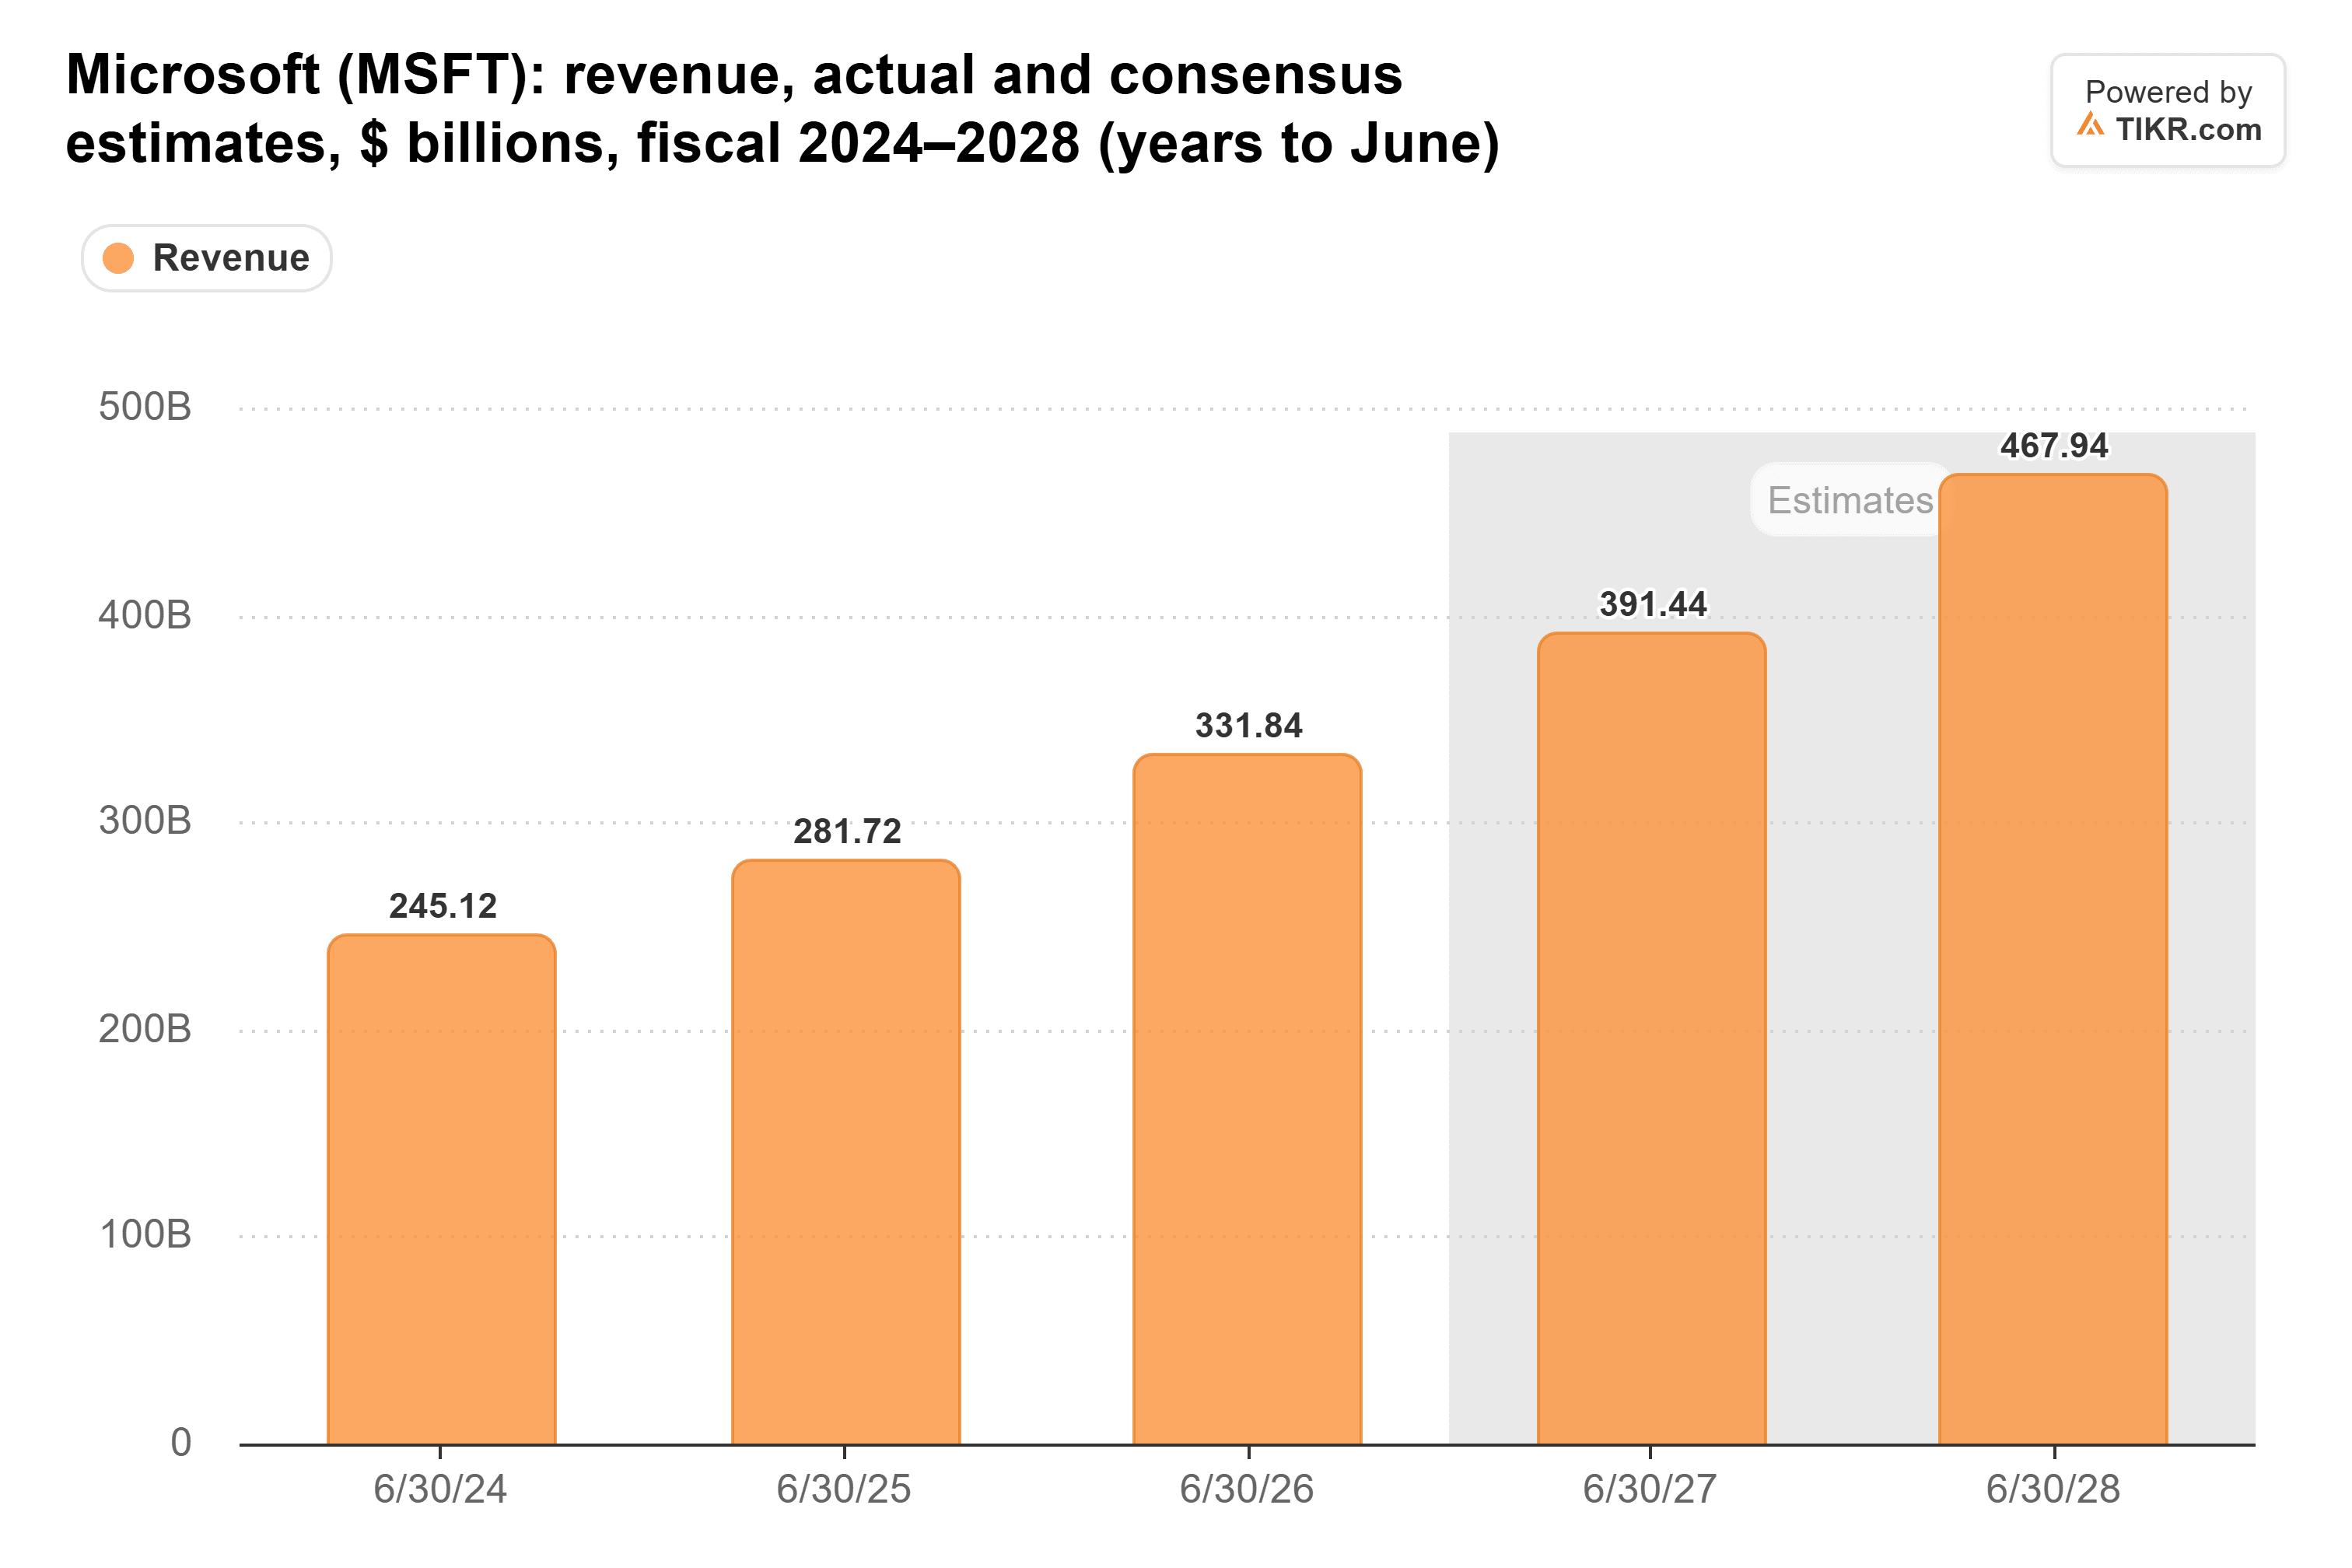
これは2027年度に約18%、2028年度に約20%の成長であり、2026年度の18%成長に近い。Azureが新規キャパシティの稼働に合わせてガイダンスを上回り続けるなら、これらの予想には上方修正の余地がある。
成長のペースを決めるのは電力
受注残高が収益に転換される速度は、電力とチップの供給速度によって決まる。アマゾンの新しいAIサーバーの一部は電力供給を待っていると報じられている。また、受注残高の多くは少数のAI研究所に集中している。OpenAIだけで、2025年12月時点でマイクロソフトの受注残高の約45%を占めていた。
それでも、シン氏の主張は私には正しいと思える。投資家を不安にさせるキャパシティ不足こそが、予想を上回る結果を期待する最良の理由だ。新しいデータセンターは顧客が既に契約済みの状態で稼働を開始するため、キャパシティが増えるにつれて成長が加速する。これにより、この3社の支出はメタのそれよりもはるかに正当化しやすくなる。
もちろん、全ては電力が予定通りに供給されるかどうかにかかっている。最初の試金石は、水曜日に発表されるAzureの成長率が45%というガイダンスにどう応えるか、そして木曜日に発表されるAWSが37%前後のペースを維持できるかどうかだ。
では、マイクロソフトの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロソフトがどの程度の価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、独自のビジネス見通しを反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!