主なポイント
- 第2四半期におけるGoogle Cloudの収益は82%増の248億ドルに成長し、MicrosoftのAzure(42%増)およびAmazon Web Services(37%増)を上回った。
- この成長率が続けば、Google Cloudの四半期収益は約1年でAzureを追い抜く可能性があり、Alphabetの企業価値にはそれが反映されていない。
- 主なリスクはコストである:Alphabetの設備投資額は前四半期で倍増の449億ドルとなり、フリーキャッシュフローはマイナスに転じた。
- AlphabetとMicrosoftはともに10月28日に決算を発表する予定で、Google Cloudのマージンが注目すべき数字となる。
Alphabet (GOOG) は、前四半期にGoogle Cloudの収益を82%増の248億ドルに伸ばした。
同じ3か月間で、Microsoft (MSFT) のAzureは42%増の294億ドル、Amazon (AMZN) のAmazon Web Servicesは37%増の422億ドルに成長した。
Ranjan Royは、Big Technology Podcastの最新エピソードでこれらの数字を詳細に検討し、Google CloudにはAzureを追い抜く「十分な可能性がある」と述べた。さらに彼は、「人々はこのことを認識していないと思う」と付け加えた。
私は、彼のこの2つの見解はどちらも正しいと思う。
急速に縮まる差
両社のビジネスを前四半期の成長率で1年間進めてみよう。Google Cloudの四半期収益は約450億ドルに、Azureの収益は約420億ドルに達する計算になる。
もちろん、Azureも停滞しているわけではない。Microsoftは、9月四半期の定常通貨ベースでの成長率を44%から45%と予想している。そのペースであっても、Google Cloudが82%近い成長率を維持できれば、1年以内に追い抜く可能性がある。(四半期422億ドルのAmazonのAWSに追いつくのは、はるかに長い道のりだ。)
TIKRはMicrosoftについて57人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Microsoftの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Microsoftのアナリスト評価を見る
クラウドはすでに十分な貢献をしている
Google Cloudの営業利益率は、第2四半期に前年同期の20.7%から35.6%に上昇した。前年同期と比較すると、Cloud部門は60億ドルの営業利益を追加した。SearchとYouTubeを抱えるGoogle Services部門は65億ドルを追加した。
しかし、ウォール街はAlphabetの収益が現在のペースで2027年まで成長し、その後減速すると予想している。
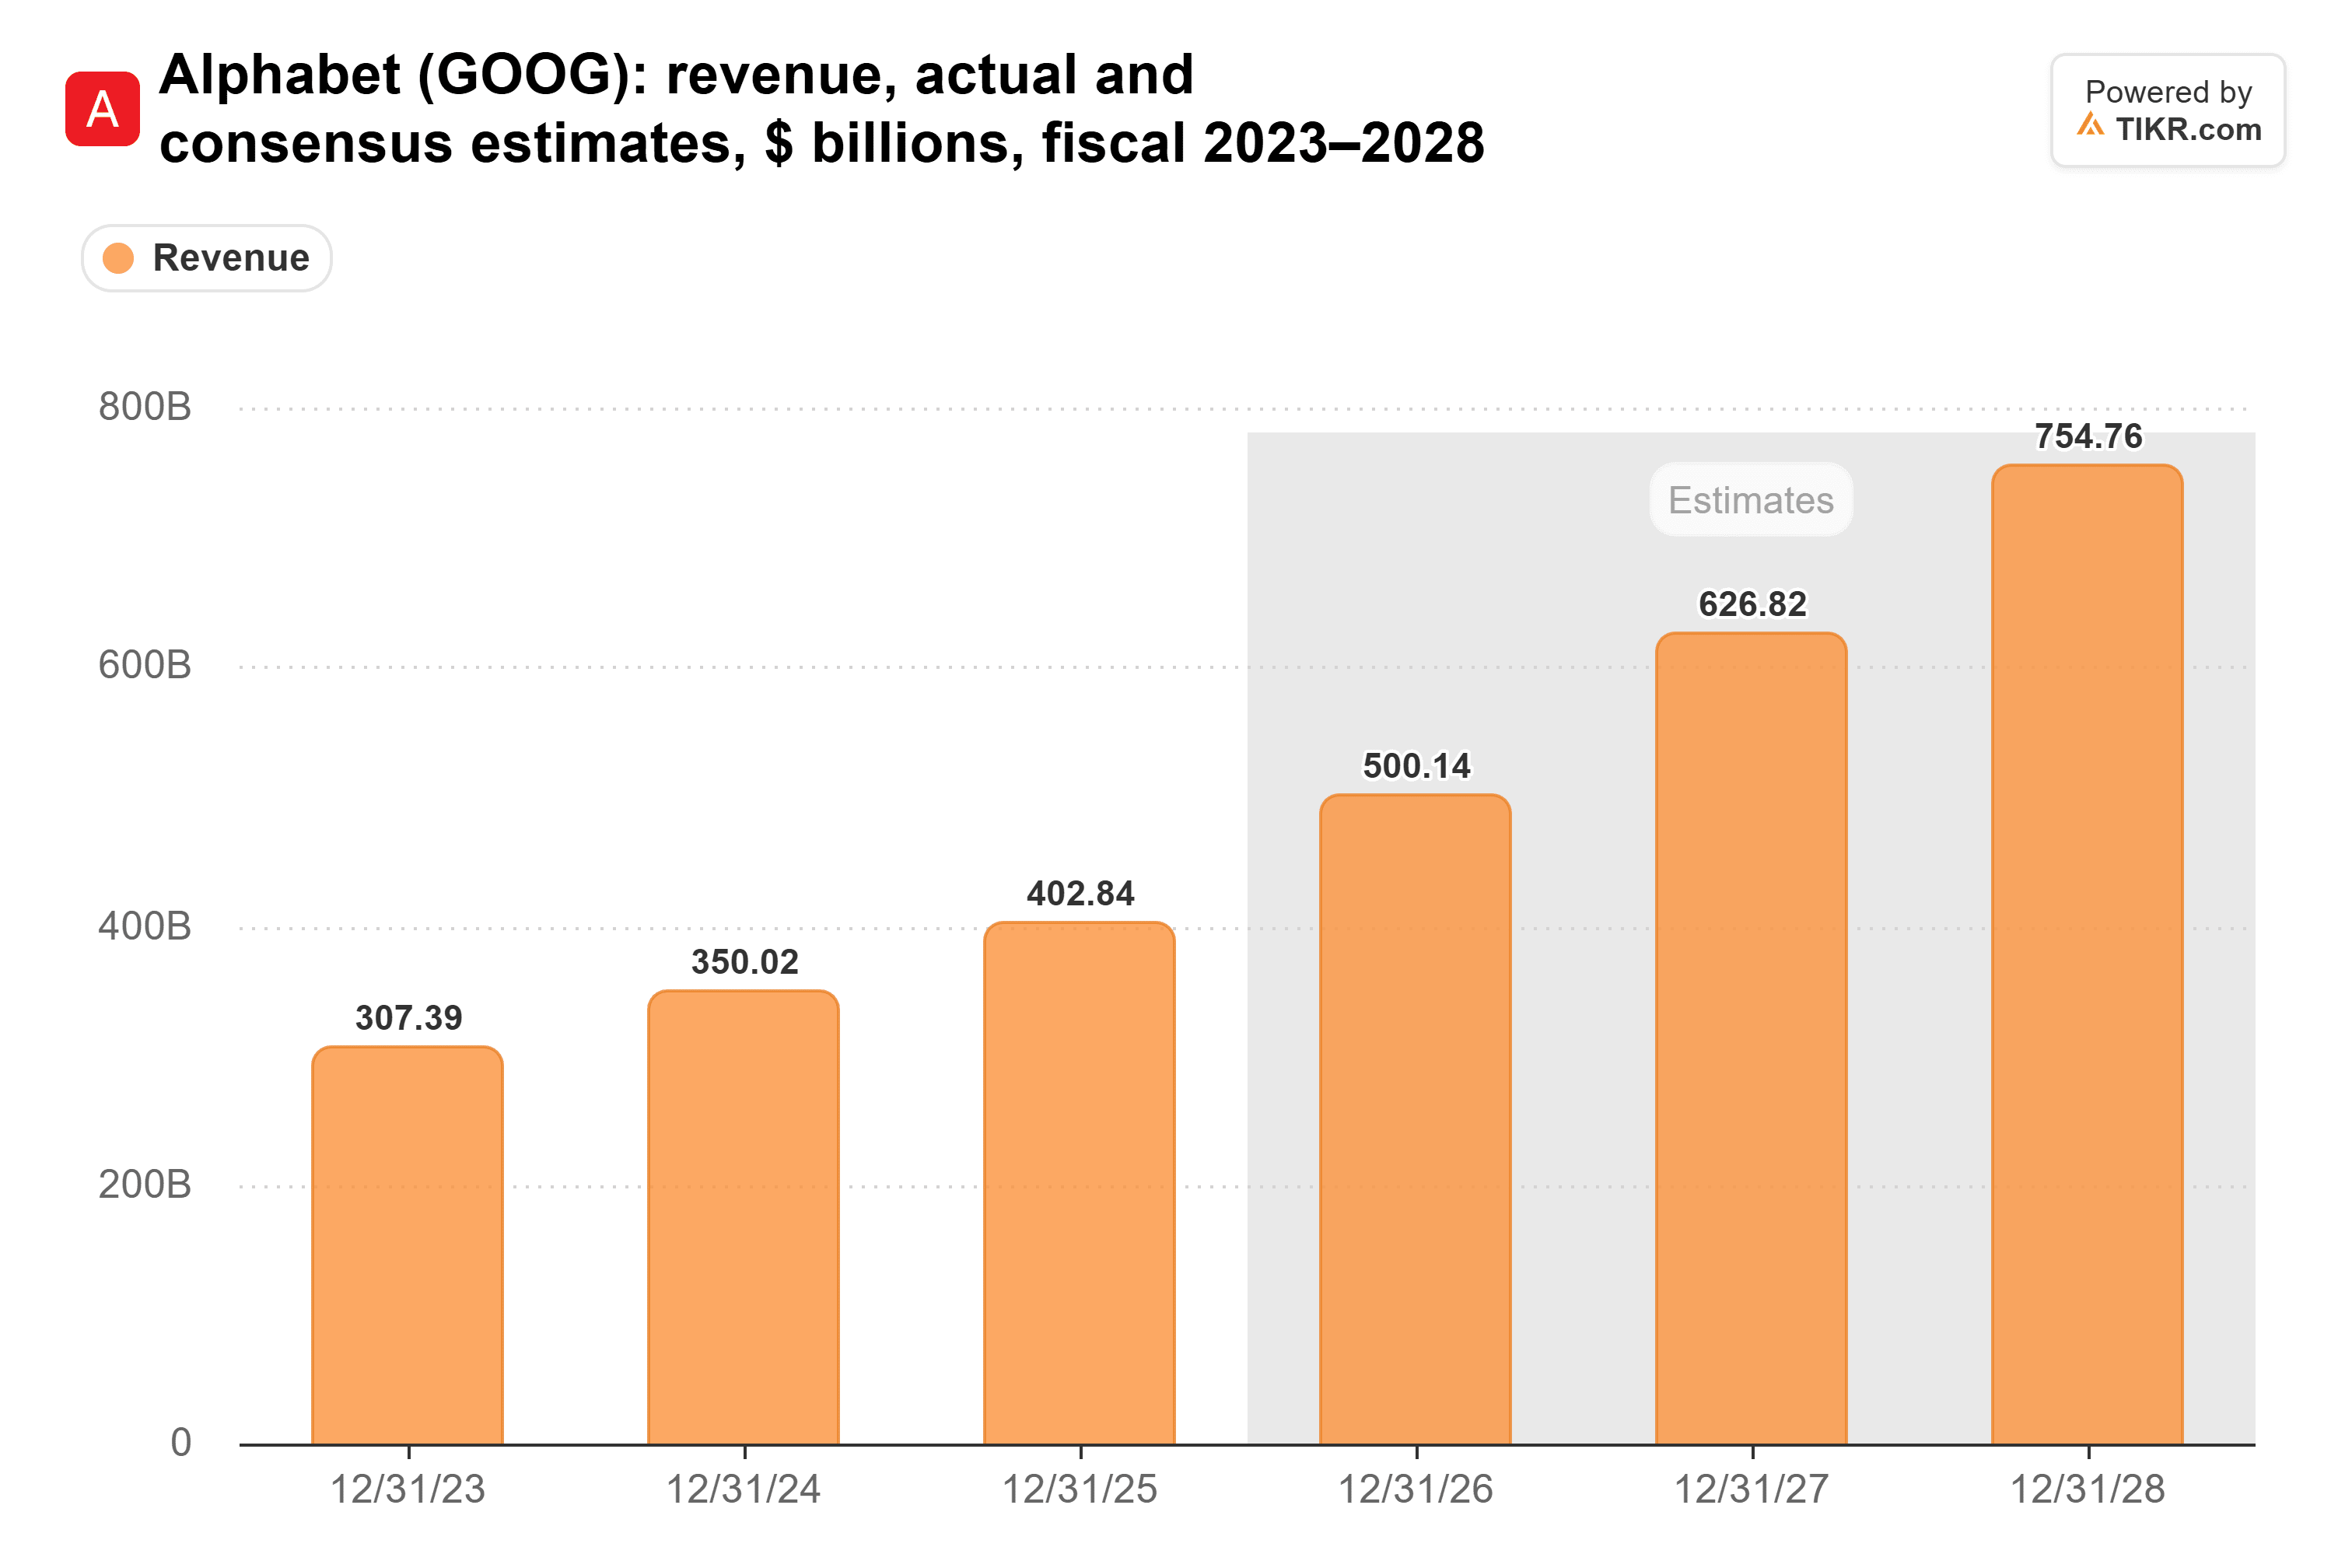
コンセンサスは、2026年に5000億ドル、2027年に6270億ドルの収益を予想しており、それぞれ24%、25%の増加となる。その後、2028年の成長率は20%に減速し、7550億ドルになると見られている。Google CloudがAzureからシェアを奪い続けるなら、この減速予想は私には慎重すぎるように思える。
そして市場は、これらすべてに対してごく普通の倍率しか支払っていない。
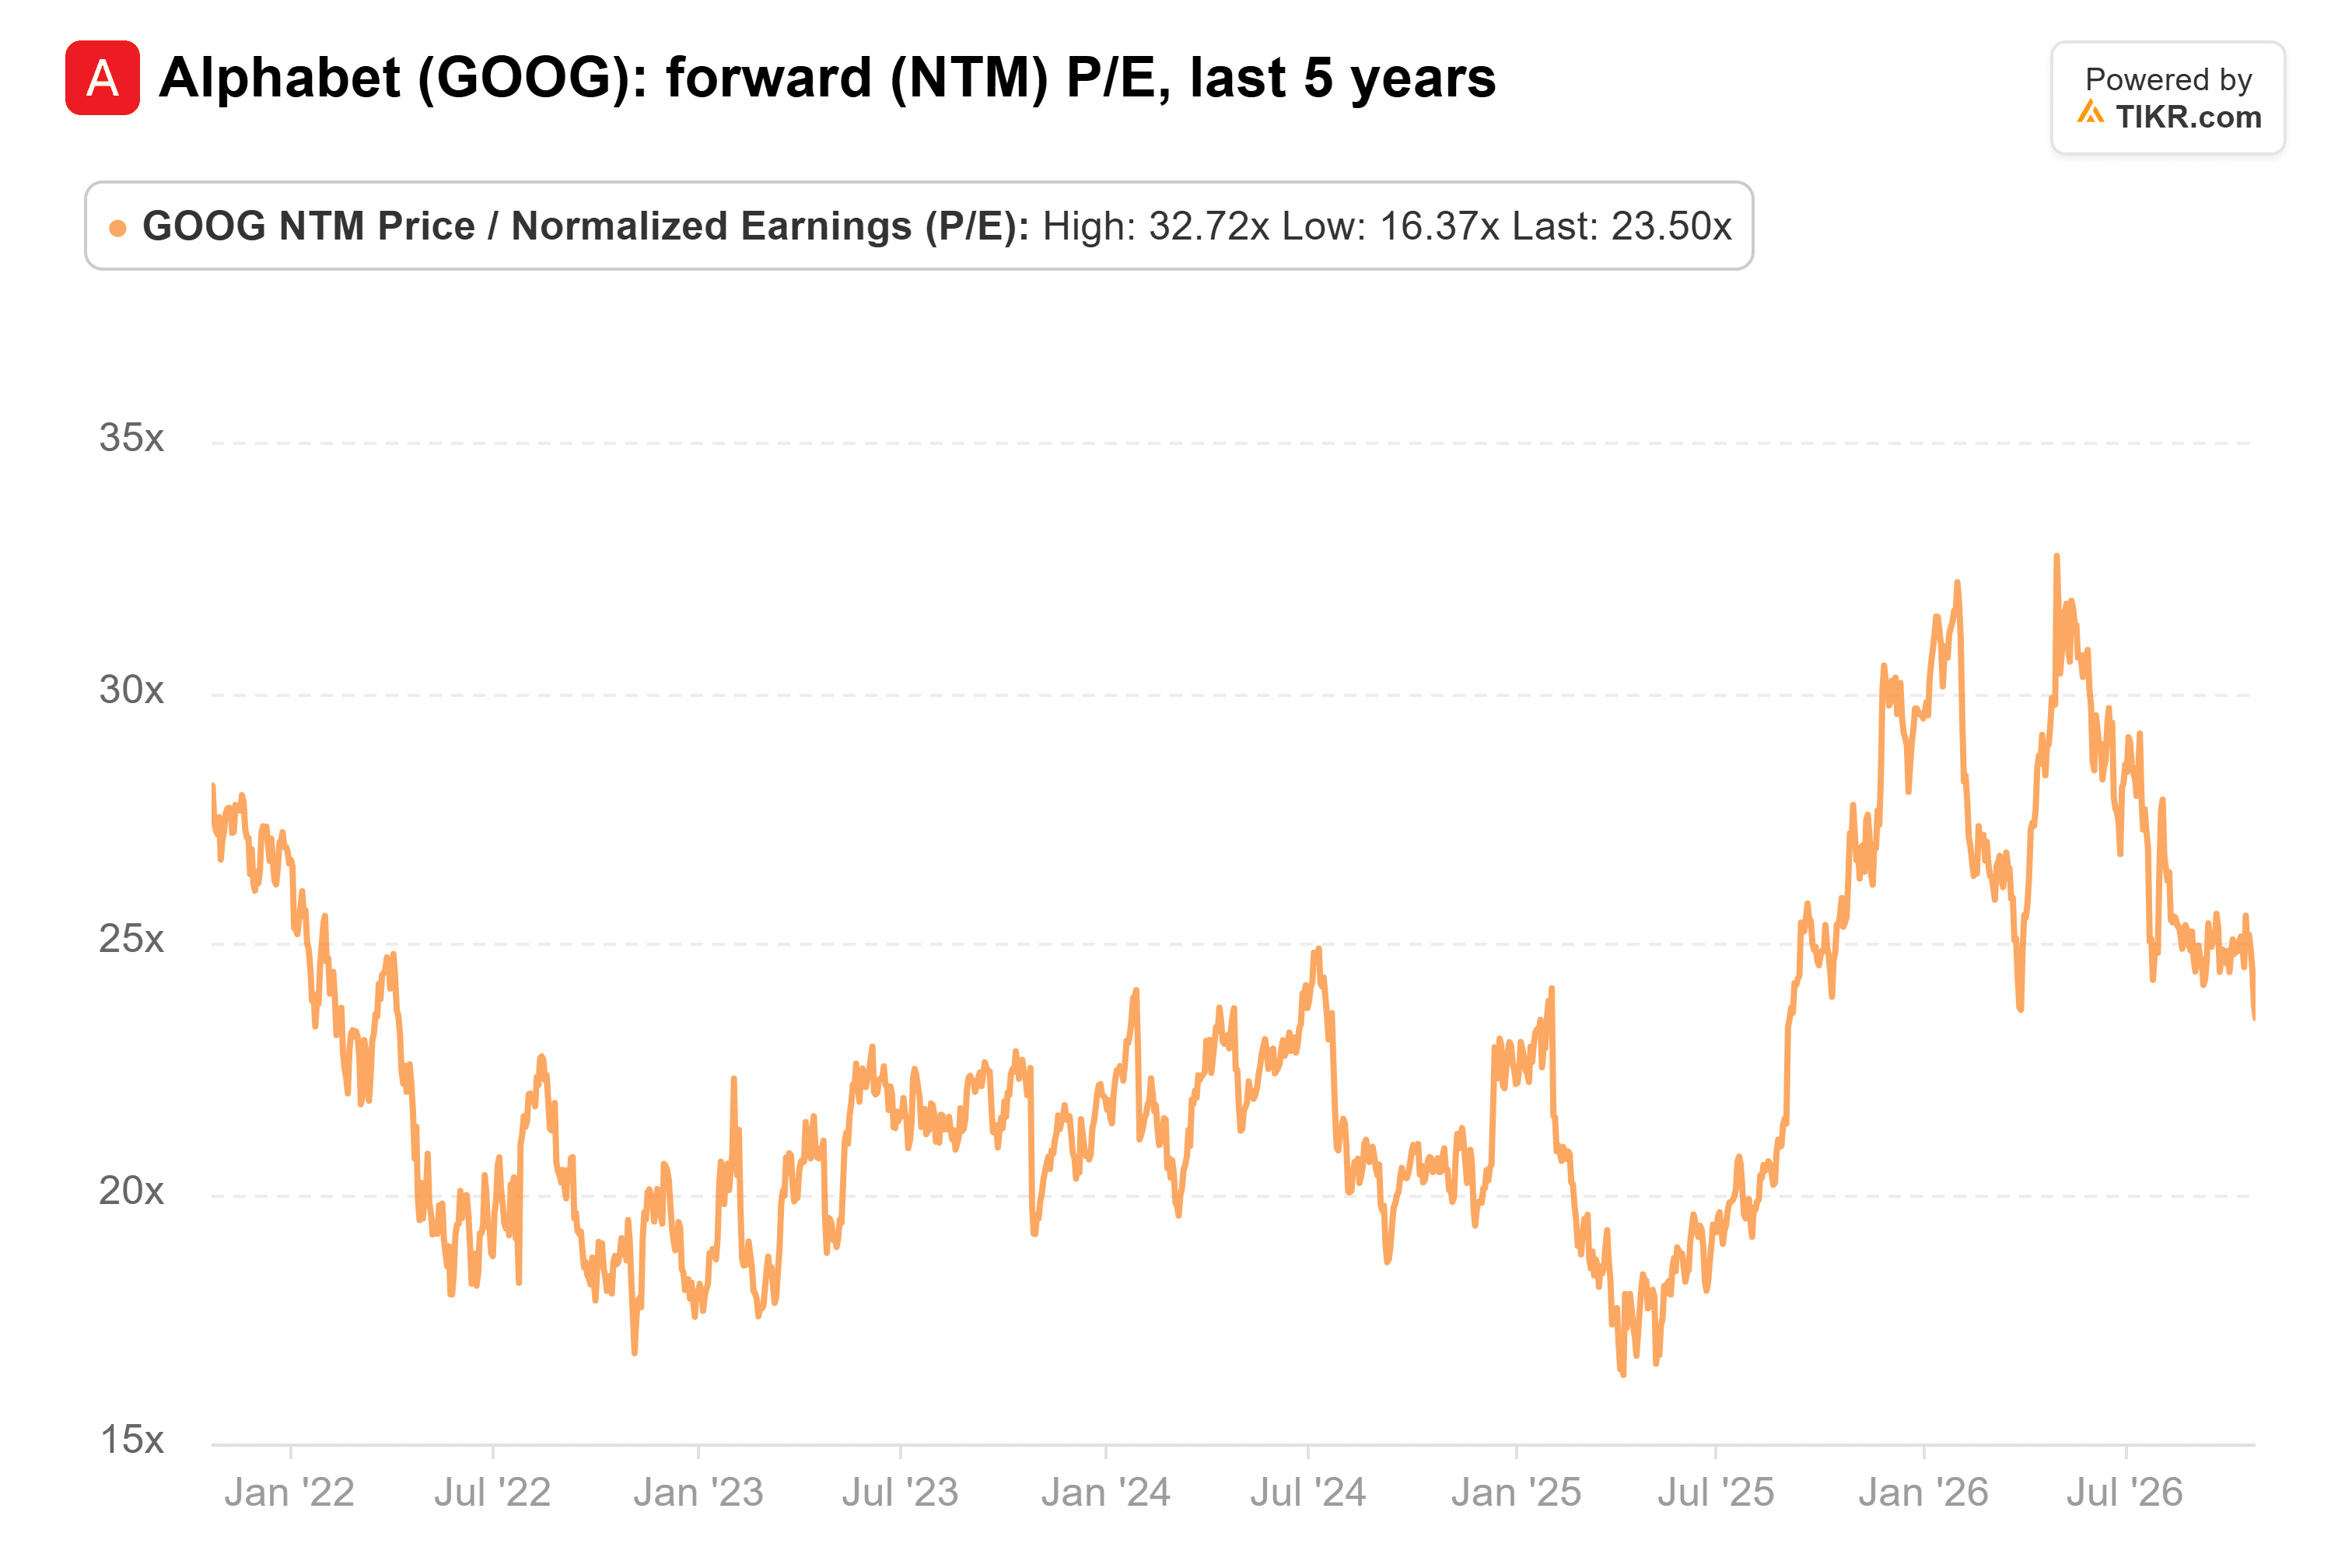
フォワードPERが約24倍のAlphabetは、5年間の平均値である23倍前後で取引されている。これは4月末に付けた33倍を大きく下回る水準だ。
誰かがチップ代を払わなければならない
その理由として考えられるのは、その支払い額だ。Alphabetの設備投資額は、2021年の246億ドルから2025年には915億ドルへとほぼ4倍に増加した。同じ期間に、営業キャッシュフローは917億ドルから1650億ドルに増加している。
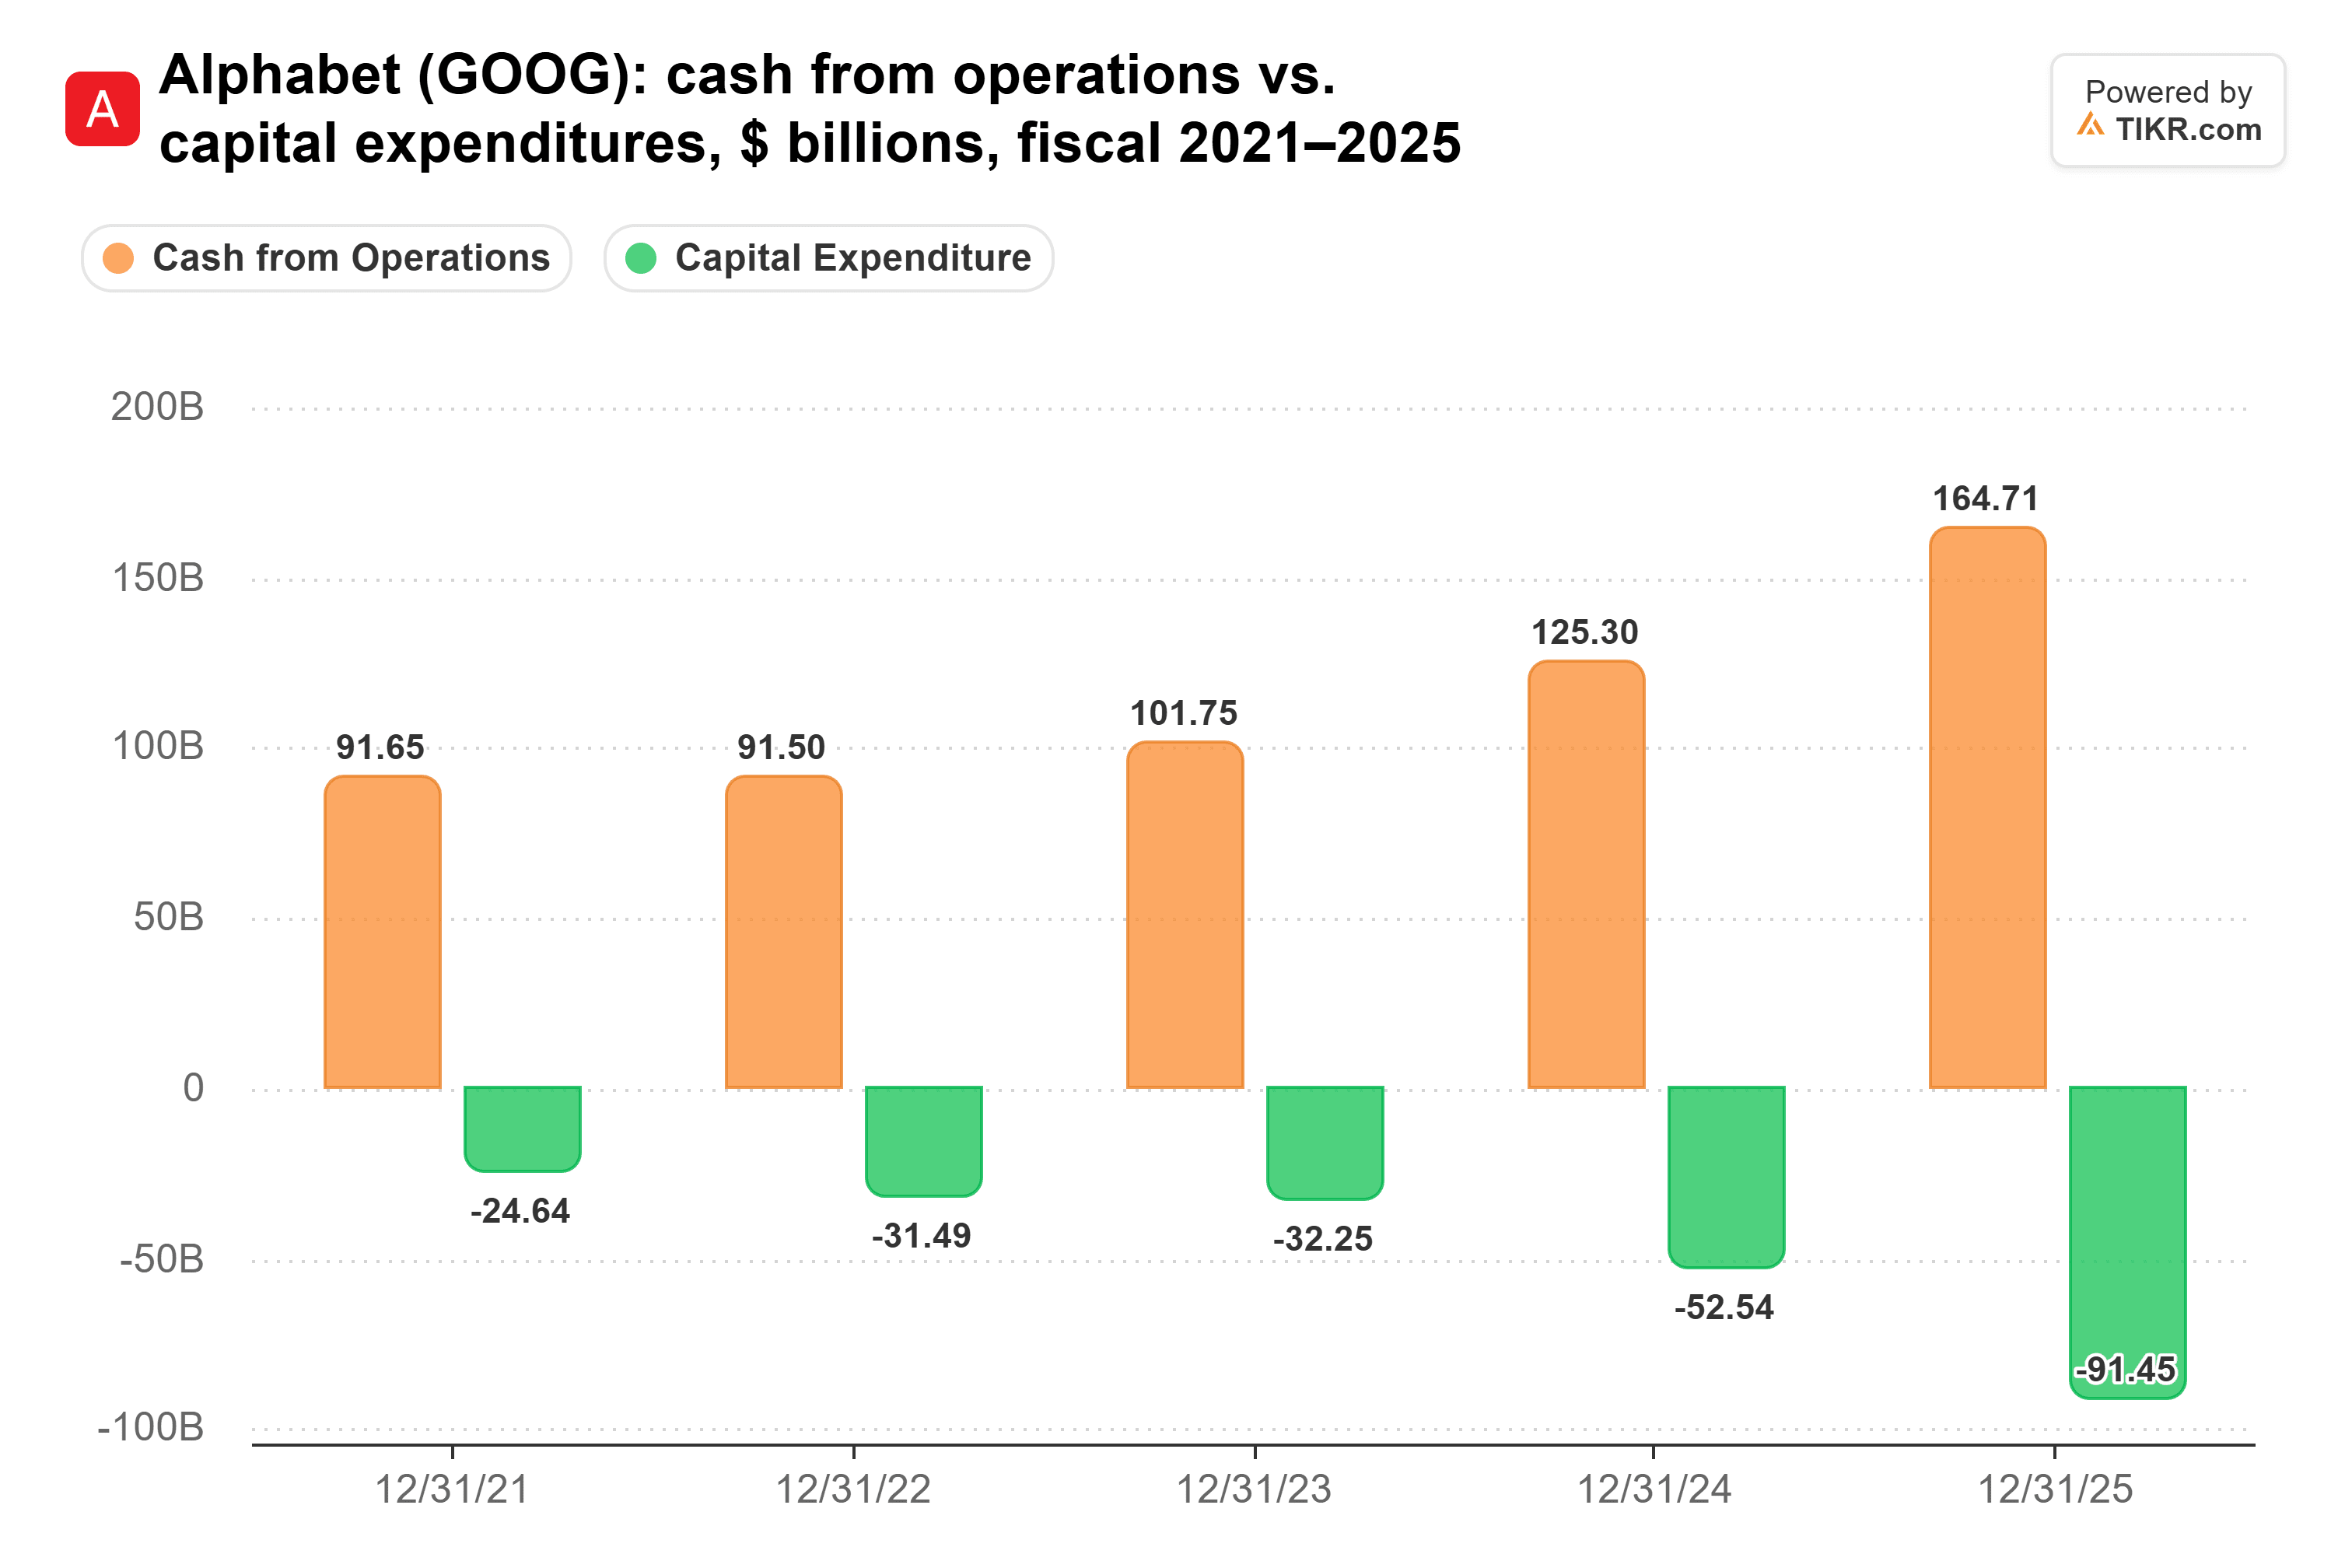
その後も増加は続いている。第2四半期の設備投資額は倍増の449億ドルとなり、フリーキャッシュフローはマイナス59億ドルを記録した。また、経営陣は2026年の設備投資予想額を1950億ドルから2050億ドルに引き上げた。Alphabetは自社株買いを停止し、長期債務を6か月で倍増させ、決算発表後には株価が7%下落した。
しかし、この支出はすでに契約済みの需要を追いかけている。Google Cloudの受注残高は6月末時点で5139億ドルに達した。経営陣は、Alphabetの受注残高のうち半分強が2年以内に収益化されると見込んでいる。
そして、誰もがキャパシティ不足に陥っている。Google Cloudは82%成長したが、その間Alphabetは自社のAI研究にリソースを供給するためにクラウド収益を犠牲にしていた。番組のホストであるAlex Kantrowitzが指摘したように、この成長は「コンピュート容量の多くがAI研究に使われている」状況で達成されたものだ。彼は、Sundar Pichaiが「誰もがコンピュート不足に直面している」と語ったと述べている。
供給がそれほど逼迫している状況では、最も多くのキャパシティを構築するクラウドがシェアを獲得する。Alphabetは、そのクラウドになるために多額の投資を行っているのだ。
最初の試練は10月28日に訪れる
私の見解:Google Cloudは今後数年のうちにAzureを追い抜く現実的な可能性を秘めている。フォワードPER24倍では、投資家は過去5年間のAlphabetに対して支払っているだけで、Cloud部門にはほとんど評価を与えていない。
Alphabetは10月28日の市場終了後に決算を発表する予定で、Microsoftも同日発表となるため、両社の成長率が並べて比較されることになる。私が注目する数字はGoogle Cloudのマージンだ。これは外部から借りたキャパシティが含まれる初の四半期であり、経営陣はこれが短期的にはマージンを圧迫すると述べている。もしマージンが35.6%近くを維持し、成長率が82%近くに留まるなら、設備投資額を正当化するのがずっと容易になる。
もちろん、1四半期でこれほど大きな競争の行方が決まるわけではなく、82%の成長率が永遠に続くこともない。
では、Alphabetの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Alphabetの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。幸運な投資を!