

主なポイント
- Netflixが2026年第2四半期に実施した過去最高の47億ドルに上る自社株買いは、同四半期に事業が生み出した15億3000万ドルのフリーキャッシュフローの約3倍の規模だった。
- 同社の現金及び短期投資は、Warner Bros Discoveryの入札戦争に勝利したParamount SkydanceがNetflixに支払った28億ドルの契約解除料の税引き後収益により押し上げられ、2026年第1四半期末には122億9000万ドルに急増した。
- 第2四半期末までに、その現金残高は91億3000万ドルに戻り、この減少は、同四半期の自社株買いと事業から生み出されたフリーキャッシュフローの差額とほぼ一致している。
- Netflixの予想株価収益率(PER)は、2025年半ばの約50倍から現在の22倍に低下し、自社の2年間の平均値(34倍)を下回り、2年間の安値(約20倍)に近づいている。
- 年間フリーキャッシュフロー125億ドルという業績見通しは、現在の自社株買いのペースを今後も自己資金で賄い続けるためには、下半期のペースが第2四半期の約2倍になる必要があることを示唆している。
Netflix、Warner Brosから手を引く代わりに28億ドルを受け取る
Netflix (NFLX) は、2026年初頭の大半をWarner Bros Discoveryの最有力買収候補として過ごした。しかし、Paramount Skydanceが自社の競合提案を引き続き引き上げ、最終的に1株32ドル、企業価値1080億ドルに達した。
2月、Netflixはこれに応じなかった。共同CEOのTed Sarandosは、この取引は「もはや財務的に魅力的ではなくなった」と述べ、NetflixはParamountが資金を提供した28億ドルの契約解除料を受け取って手を引いた。
この決断は、当時よりも後から振り返るとより良いものに見える。Paramount-Warner Brosの合併は現在、カリフォルニア州と他の11州によって提起され、2027年3月に予定されている反トラスト法裁判に巻き込まれている。
2026年第2四半期決算説明会で、SarandosはNetflixが「主に買収者ではなく、構築者である」こと、そして大規模な買収に対するハードルは依然として高いことを再確認した。この姿勢は、同社が現在どのように資本を配分しているかの中心にある。
TIKRでNetflixの完全なフリーキャッシュフローとバランスシートの履歴を確認する。
自社株買いがNFLX株のキャッシュフローを上回る
2026年第2四半期、Netflixは47億ドルの自社株を買い戻し、過去最大の四半期ベースの自社株買いを実施した。CFOのSpence Neumannは、これは同社の資本配分方針に「変更はない」ことと整合的であると述べた。
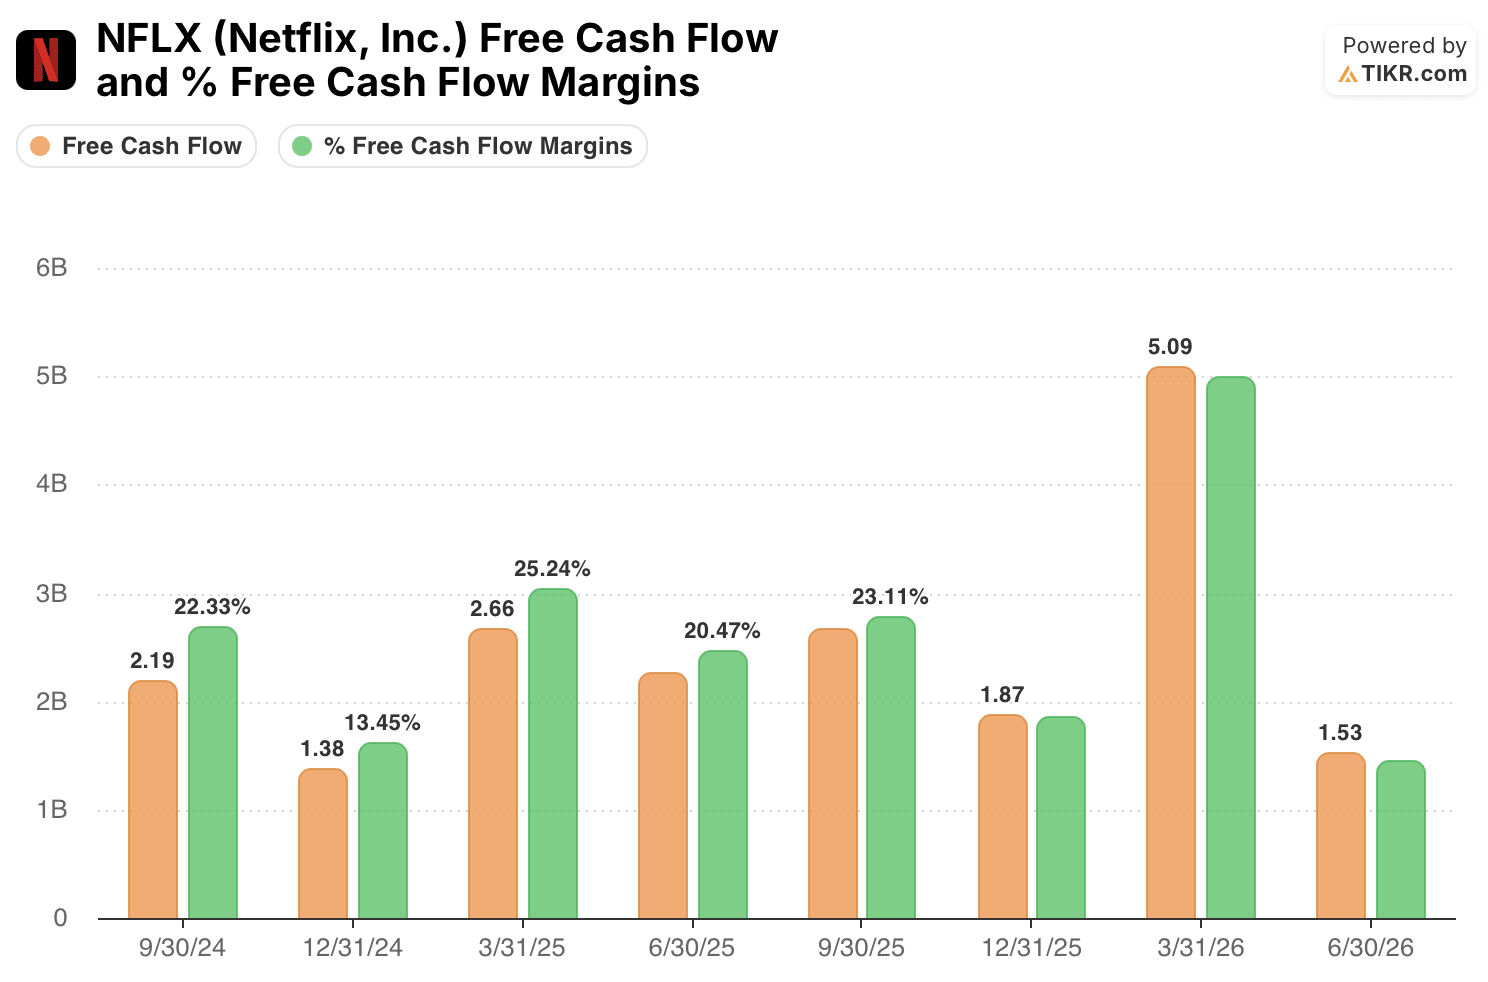
しかし、Netflixが同じ四半期に生み出したフリーキャッシュフローはわずか15億3000万ドルで、マージンは12%、これはほぼ2年ぶりの弱い四半期だった。自社株買いは、その期間に事業が実際に生み出した現金の約3倍の規模で行われた。
希薄化後1株当たり利益(EPS)は依然として11%成長したが、純利益の成長は9%に留まり、報告されたEPS増加の多くは、より強い事業実績ではなく、発行済み株式数の減少に由来するものであった。
資金の実際の出所
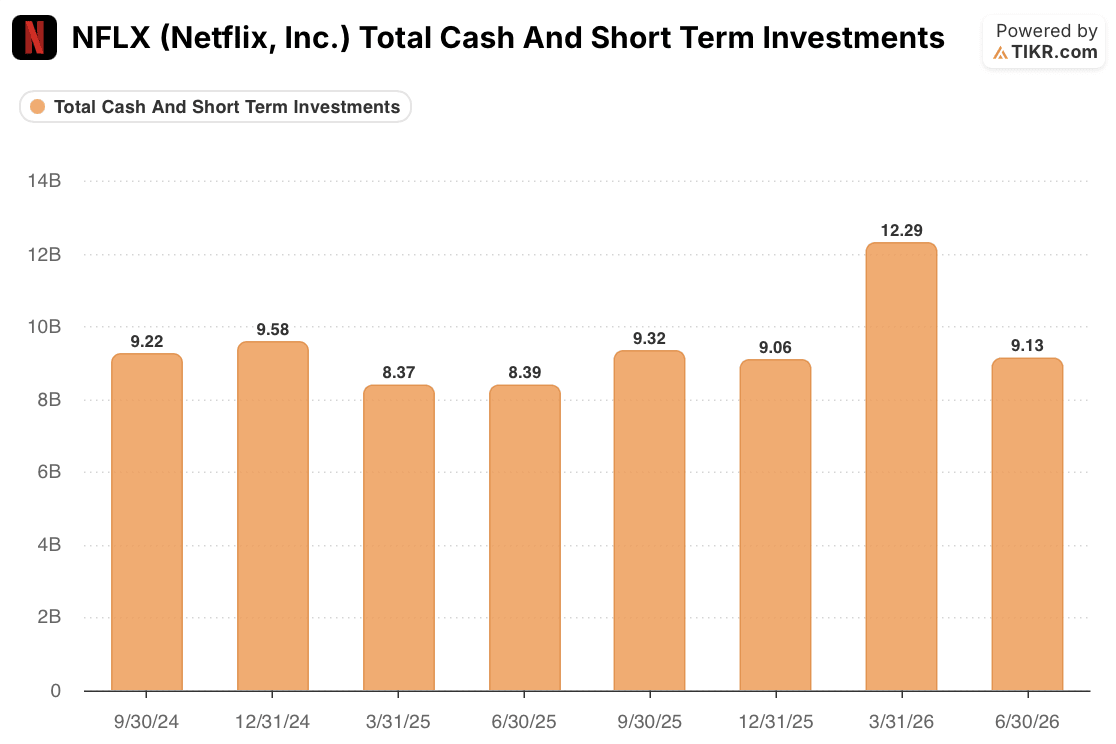
Netflix自身の数字が、資金ギャップがどのように埋められたかを示している。現金及び短期投資は、2025年末の90億6000万ドルから、2026年第1四半期末には122億9000万ドルに上昇した。経営陣は、その四半期のより強いフリーキャッシュフロー見通しを「Warner Bros関連の契約解除料の税引き後影響」、つまり失敗したWBD取引からの一時的な流入に直接結びつけた。
第2四半期末までに、現金残高は91億3000万ドルに戻った。この約32億ドルの減少は、47億ドルの自社株買いと、その四半期に生み出された15億3000万ドルのフリーキャッシュフローの差額に近い。
この一致は、開示された数字ではなく計算によるものだが、開示された数字と同じ方向を指し示している。Netflixは、記録的な自社株買いの大部分を、その四半期の基盤となる事業ではなく、Warner Brosからの臨時収入で賄ったようだ。
この分析ではNetflixの総負債の数字は得られていないため、新規借入も役割を果たした可能性を排除することはできない。
新しい決算が発表されるたびに、TIKRでNetflixの四半期ごとのキャッシュフローと自社株買いのペースを追跡する。
すでに大きく低下した株価収益率(PER)

このことは市場にも見逃されていない。Netflixの予想株価収益率(PER)は2025年半ばに50倍でピークを迎えた。現在は22倍で、2年間の平均値34倍を下回り、2年間の安値である約20倍に近づいている。
これは、プレミアムな株価収益率(PER)と長く関連付けられてきた銘柄にとってはかなりの再評価である。これは、投資家がすでに、第2四半期の12%から低下した、第3四半期の為替調整済み売上高成長率11%という見通しを含む、成長鈍化のストーリーを織り込んだことを示唆している。
一部の大口保有者もポジションを縮小している。Coatue Managementは、2026年第1四半期末をカバーする13F報告書でNetflixの保有株を37%削減し、その後第2四半期をカバーする報告書でさらに32%削減した。同社は同じ期間にAmazonとSpaceXへの投資を増やした。
単一の運用会社の13F報告書は、投資テーゼに対する判決ではないが、少なくとも1つの著名な成長株投資家が、Netflixのキャッシュフローのストーリーがより複雑になったのと同じ期間にエクスポージャーを減らしていることを示している。
単に株価収益率(PER)が低いだけでは、その銘柄が割安か割高かを判断することはできない。それは、1年前よりも現在のストーリーが株価に織り込まれている部分が少ないということを意味するに過ぎない。
真の試練は、NFLX株のフリーキャッシュフローが追いつくかどうか
Netflixが一時的な臨時収入を自社株買いに充てたことは、何ら不適切なことではない。28億ドルの契約解除料は実際の現金であり、計画外の利益を別の買収先を追い求めるのではなく株主に還元することは、正当化できる選択である。
未解決の問題は、その臨時収入が尽きた後に何が起こるかである。年間業績見通しは約125億ドルのフリーキャッシュフローを要求している。Netflixは上半期2四半期の合計で662億ドルを生み出しており、下半期には約59億ドル、つまり四半期あたり約30億ドルが必要となる。これはNetflixが第2四半期に記録したペースの約2倍である。
フリーキャッシュフローが予想通り再加速すれば、積極的な自社株買いは、より強い事業からのキャッシュ生成へと橋渡しする一時的な臨時収入の賢明な活用に見えるだろう。もしそうならなければ、Netflixは、買い戻しのペースを遅らせるか、91億3000万ドルと依然として健全ではあるが、もはや契約解除料の収入で潤沢ではない現金残高を引き続き取り崩す必要があるだろう。
残りの271億ドルの自社株買い権限は上限であり、コミットメントではない。Netflixの資本規律というストーリーを見ている投資家は、見出しとなる自社株買いの数字ではなく、第3四半期のフリーキャッシュフローを、その実際の試金石として扱うべきである。
Netflix, Inc.に投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできるようにする。
NFLX株を呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期の売上高と利益に何を期待しているか、バリュエーションマルチプルが時間とともにどのように推移したか、株価目標が上向きか下向きかの傾向を見ることができる。
NFLXとあなたが注目している他のすべての銘柄を一緒に追跡するための無料のウォッチリストを作成できる。クレジットカードは不要。自分自身で決断するために必要なデータだけだ。
TIKRでNFLX株を分析するプロ仕様のツールに無料でアクセス →
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て、スマートマネーに追随しよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できる。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上の世界の銘柄、世界のトップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!







