

アマゾン株の主要統計
- 現在の株価: $277.61
- 目標株価(中間ケース): ~$666
- ストリート・ターゲット: ~$308
- 潜在トータルリターン: ~145%
- 年率化IRR: ~21% / 年
- 決算発表後の株価反応: +0.77% (2026年4月29日)
- 最大ドローダウン: 21.74% (2026年2月13日)
新機能公開: TIKRの新バリュエーションモデルでお気に入りの銘柄の潜在的上昇余地を発見しよう(無料) >>>
何が起きたのか?
アマゾン (AMZN) 株は、過去最高の営業利益率を記録したにもかかわらず、取引終了時にわずか0.77%上昇しただけであった。この控えめな反応は何かを物語っている。同株は決算発表前の1ヶ月間で30%以上上昇しており、会社が売上高を40億ドル上回り、記録的な収益性を達成したにもかかわらず、ほぼ横ばいで終わったということは、市場がすでに次の難しい問題に移っていることを意味する。
強気派は、クラウド成長の加速、記録的な利益率、そしてCEOのアンディ・ジャシーが単独企業として500億ドルの価値があると述べているチップ事業に注目する。弱気派は、四半期で432億ドルに上る資本支出と、TIKRの推計によれば2026年にマイナスに転じる
四半期の実績
2026年第1四半期の純売上高は1,815億ドルに達し、前年同期比17%増、ウォールストリートのコンセンサスである1,773億ドルを上回った。EPSは1.64ドルの予想に対し2.78ドルとなり、TIKRのBeats & Missesデータによれば69%の上振れとなった。重要な留保事項として、アマゾンの2026年Q1プレスリリースは、純利益の数字にAnthropicへの投資による168億ドルの税引き前利益が含まれていることを確認している。事業面での上振れは依然として現実的であり、営業利益は経営陣自身の業績見通しの上限を24億ドル上回ったが、見出しのEPSは中核事業の業績を過大評価している。
CFOのブライアン・オルサフスキーが決算説明会で述べたところによれば、239億ドルの営業利益は13.1%の利益率を生み出し、これはアマゾンがこれまでに記録した中で最高の水準である。
この結果を牽引したのはAWSであった。売上高は376億ドルに達し、前年同期比28%増、これは15四半期ぶりの最速ペースであり、セグメント営業利益率は37.7%であった。広告事業は172億ドルを貢献し、アマゾンの2026年Q1決算リリースによれば前年同期比24%増となった。ストア事業のユニット成長は15%に達し、COVIDロックダウン時代以来の最速ペースとなった。出荷コストは12%増、フルフィルメント費用は為替影響調整ベースで9%増加したが、コストの伸びは数量の伸びを下回っており、これが実際のオペレーティング・レバレッジの姿である。
第2四半期について、アマゾンは売上高1940億ドルから1990億ドル、営業利益200億ドルから240億ドルと業績見通しを示し、米国を含む主要地域の大半でプライムデーが第2四半期に移動するとした。

市場が完全に評価していない事業
ここからは、通常の第1四半期レビューとは異なる内容となる。アマゾンが4月に発表した最も重要なニュースは、財務上の項目ではなく、戦略的なものだった。
4月14日、アマゾンは約108億ドルでGlobalstarを買収する合意を発表した。Globalstarは現在、AppleのiPhone緊急SOS衛星機能を支えており、世界的に調和されたモバイル衛星スペクトルを保有している。これは希少で規制された資産であり、衛星が標準的なスマートフォンと直接通信することを可能にする。この能力は、アマゾンの低軌道衛星インターネットサービス「Amazon Leo」が、そのブロードバンドネットワークだけでは現在提供できないものである。買収と並行して、アマゾンとAppleは、Amazon Leoが将来のiPhoneとApple Watchの衛星機能(緊急SOS、メッセージ、Find My、ロードサイドアシスタンスを含む)を支える合意を結んだ。
ジャシーが第1四半期決算説明会で述べたところによれば、Amazon Leoの商用サービスは2026年第3四半期に開始予定である。企業顧客はすでにローンチ前に契約済みで、デルタ航空、ジェットブルー、AT&T、ボーダフォン、DIRECTV Latin America、オーストラリアのNational Broadband Network、NASAなどが含まれる。デルタ航空は、2028年から少なくとも機体の半分に導入することを約束している。ジャシーの発言によれば、2026年に20回以上の衛星打ち上げが計画されており、2027年には30回以上が計画されている。
ジャシーは期待する規模について率直に述べた:「この事業は、非常に大きく数十億ドル規模の収益事業になる可能性がある」。彼は初期のAWSと明示的に比較し、当初は資本集約的だが、キャパシティが収益化されればフリーキャッシュフローとROICの特性が実質的に改善されるとした。短期的なコストはすでに見えている:経営陣は、商用ローンチに先立つLeo衛星の製造に関連し、第2四半期の前年同期比で約10億ドルのコスト増加を見込むと業績見通しを示した。
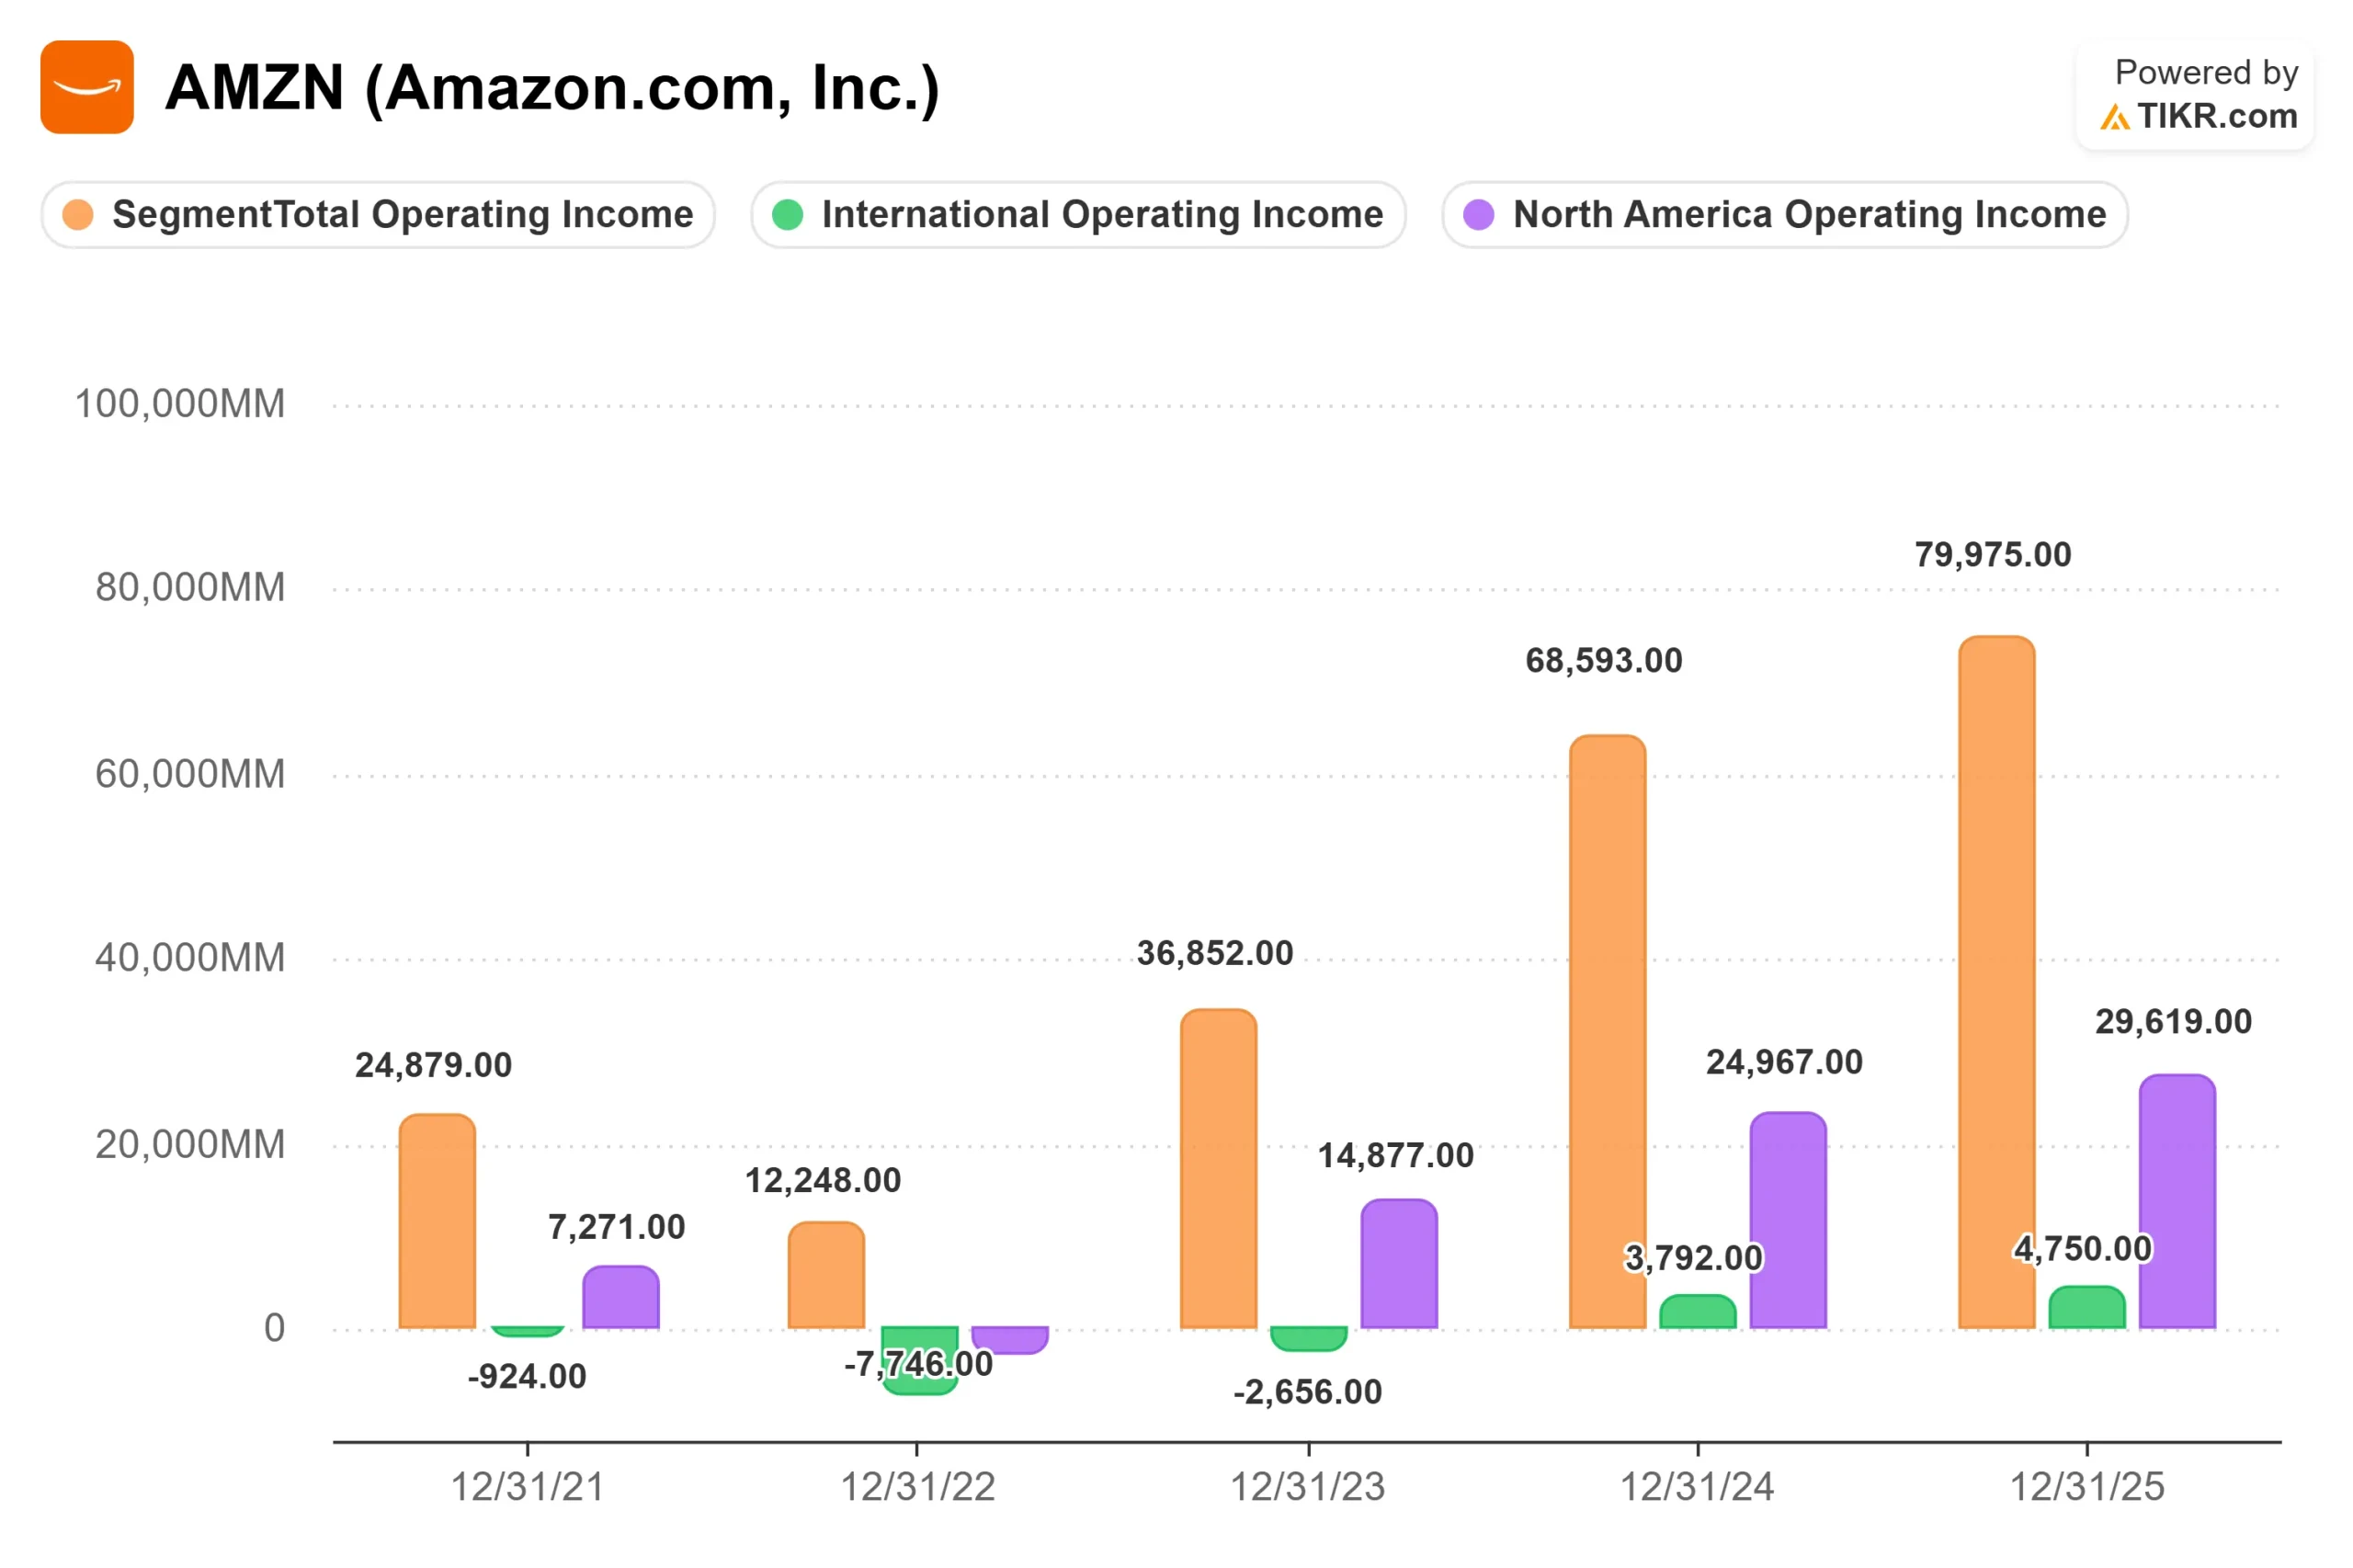
TIKRでアマゾンが同業他社と比較してどのようなパフォーマンスを示しているか見る(無料!) >>>
資本支出を巡る議論
アマゾンは第1四半期だけで432億ドルを資本支出に費やした。TIKRコンセンサス予測によれば、年間2,000億ドル規模のコミットメントが収益の収益化を上回るため、2026年通年でフリーキャッシュフローがマイナスに転じると見られている。TIKRデータによれば、直近12ヶ月(LTM)のレバード・フリーキャッシュフローは269億ドルであるが、短期的な軌道はこの数字を急激に圧迫している。決算発表後のBofAのリサーチノートは、フリーキャッシュフローが2026年と2027年の両方を通じてマイナスが続くと予想している。
ジャシーの反論は、そのキャパシティに対してすでに確定している需要にある。ジャシーが確認したところによれば、第1四半期末時点でのAWSのバックログ(Anthropic取引を除く)は3,640億ドルに達し、1,000億ドルを超えていた。彼の第1四半期説明会での発言によれば、Trainiumの収益コミットメントは2,250億ドルを超えている。Trainium2はほぼ売り切れている。2026年初頭に出荷が始まったTrainium3はほぼ完全に予約済みである。広く利用可能になるまで約18か月先のTrainium4の多くも、すでに予約されている。
リスクは現実的である:AIインフラ、衛星、エージェント型コマースという3つの賭けを同時に行うことは、それぞれが個別に見えた場合よりも、まとめて収益化するのが難しい可能性がある。第2四半期の営業利益の業績見通しの幅が200億ドルから240億ドルと広いのは、Leoの製造コストと株式報酬による逆風のタイミングに関する真の不確実性を反映している。
ウォールストリートは長期的なケースを支持している:TIKRによれば2026年5月4日現在、46件の「買い」、15件の「アウトパフォーム」、5件の「ホールド」、0件の「アンダーパフォーム」および「売り」であり、平均ストリート・ターゲットは約308ドルである。
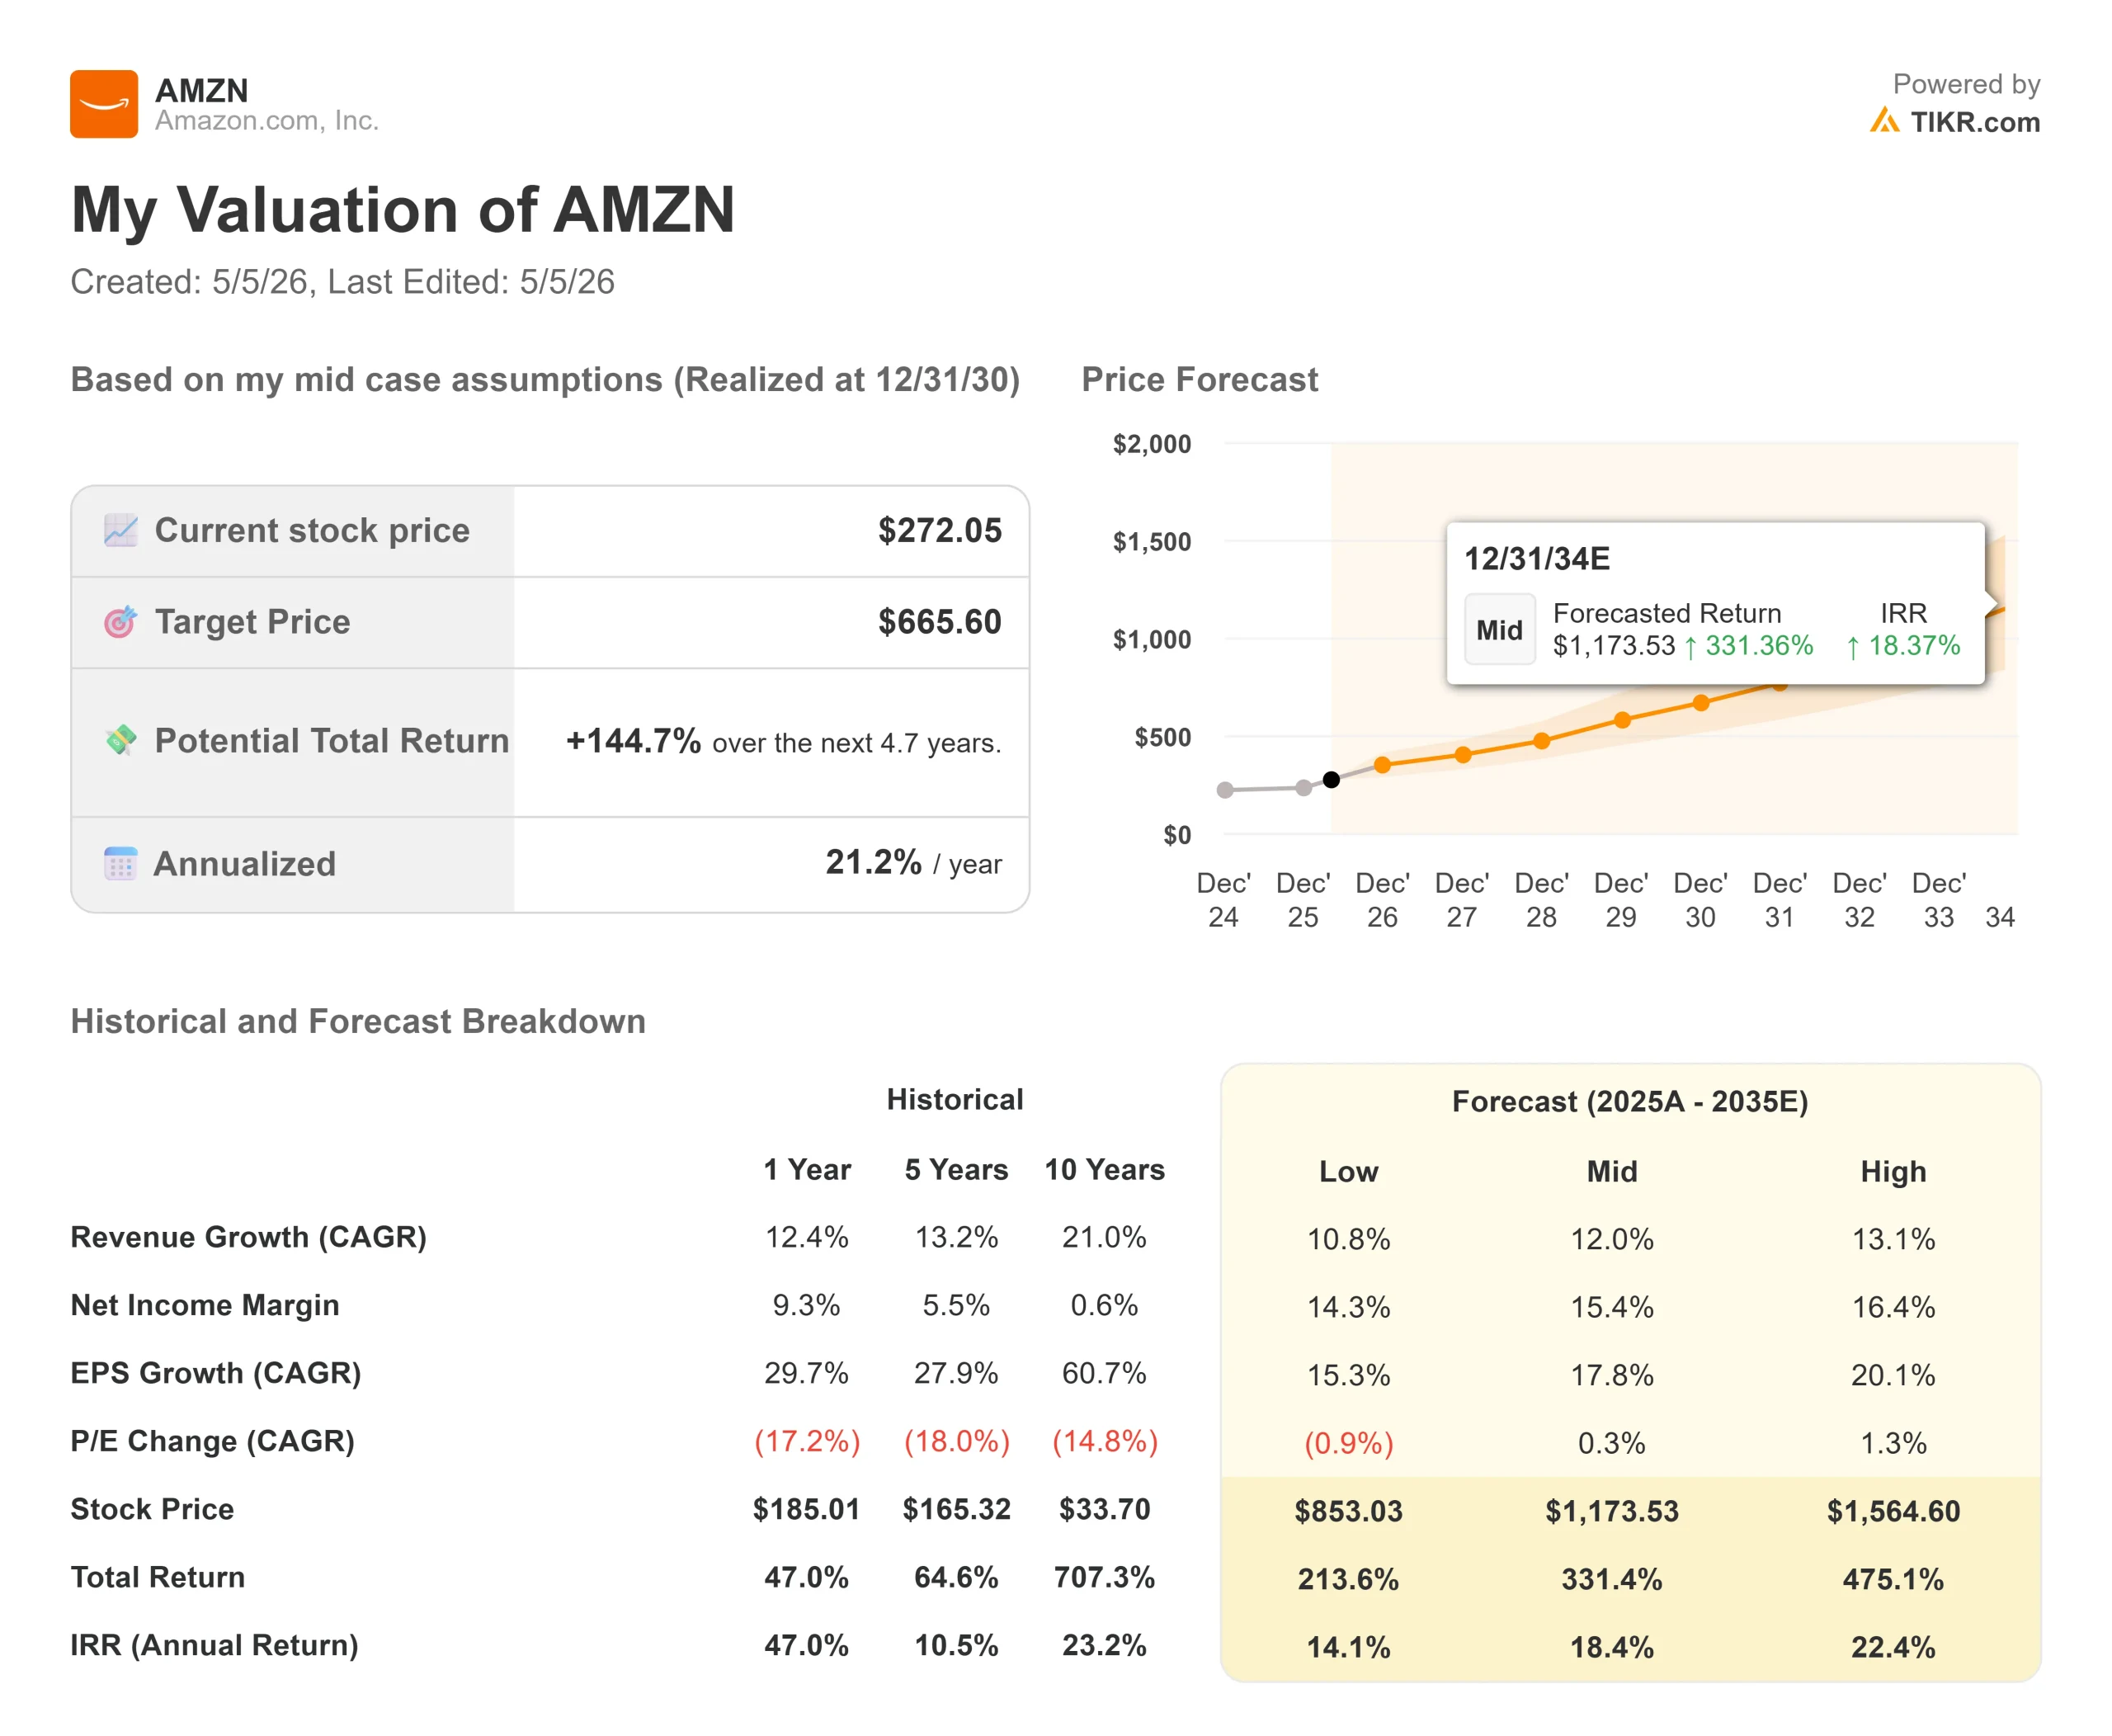
TIKRアドバンストモデル分析
- 現在の株価: $277.61
- 目標株価(中間ケース): ~$666
- 潜在トータルリターン: ~145%
- 年率化IRR: ~21% / 年
アナリストの成長予測と目標株価をアマゾン株で見る(無料!) >>>
TIKRの中間ケースモデルは、12%の売上高CAGRと約15%の純利益率を中心的な前提としている。2つの主要な売上高ドライバーは、企業のAIがパイロットから本番環境へ移行するにつれてAWSが加速すること、そしてPrime Videoの在庫が拡大しエージェント型コマースがスポンサード配置形式を拡大するにつれて広告が複利成長することである。TIKRコンセンサス予測は、売上高が2025年の7,169億ドルから2030年までに約1.31兆ドルに向けて成長し、EBITDAマージンが同期間に約38%に向けて拡大すると予測している。
利益率のドライバーはAWSにおけるオペレーティング・レバレッジである。ジャシーは、規模が拡大すれば、Trainiumはアマゾンに年間数百億ドルの資本支出を節約し、推論に外部チップに依存する場合と比較して数百ベーシスポイントの営業利益率優位性を提供すると述べた。
ダウンサイドとしては、2027年までフリーキャッシュフローがマイナスにとどまること、AWSの成長が20%近くに減速すること、そしてLeoがすでに1万基以上の衛星を運用し900万人以上の加入者にサービスを提供している競合のStarlinkに対して規制上の遅延に直面することである。TIKRモデルのエントリー価格は272.05ドルであった。現在の株価277.61ドルは、その水準に対してわずかなプレミアムである。
結論
次回の決算発表(2026年7月31日予定)におけるアマゾンの重要な指標は、第2四半期のAWS成長率である。26%以上の結果は、加速が構造的であることを確認する。副次的な注目点はLeoのコストラインである:商用サービス開始前の第2四半期製造費用の業績見通しである10億ドルを上方修正する場合、資本支出の規律に関する議論が再燃するだろう。アマゾンはクラウドと広告に加えて3つ目の利益エンジンを構築している。そのエンジンが2015年のAWSのようになるかどうかが、現在この株に問われている問題である。
億万長者投資家が何を買っているかを見て、TIKRでスマートマネーをフォローしよう。
アマゾンに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関投資家向け品質の財務データに無料でアクセスできる。
アマゾンを呼び出せば、何年分もの過去の財務実績、今後数四半期の売上高と利益に関するウォールストリート・アナリストの予想、時系列でのバリュエーション倍率の動き、目標株価が上昇傾向か下降傾向かがわかる。
あなたは無料のウォッチリストを作成して、アマゾンとあなたのレーダーにある他のすべての銘柄を追跡することができる。クレジットカードは不要。自分自身で決断するために必要なデータだけだ。
新しい投資機会を探している?
- 億万長者投資家が何を買っているかを見て 、スマートマネーをフォローしよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できる。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして意図されたものではなく、いかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!


