


AXON株の主要統計
- 52週レンジ: $339.01 ~ $885.92
- 現在価格: $393.75
- アナリスト平均目標株価: ~$702
- TIKRモデル目標株価(中間ケース): ~$1,201
- 決算発表日: 2026年5月6日
TIKRの新バリュエーションモデルで、AXONのようなお気に入りの銘柄をアナリストの5年間の予測に基づいて評価してみませんか(無料です) >>>
事業内容が大きく変わらないのに、$886の株が$394の株になった理由
Axon (AXON) は、多くの人が知っているテーザーを製造していますが、現在の同社の実態において、テーザーはほぼ二次的な存在になりつつあります。真の事業は、ハードウェア、クラウドソフトウェア、そしてますますAIを統合した、深く統合された公共安全プラットフォームです。ボディカメラや車載カメラから、デジタル証拠管理、Fusus買収によるリアルタイム状況認識、そしてボディカメラ映像から警察報告書の草案を自動生成するAIツール「Draft One」まで、あらゆるものをカバーしています。
Axonが販売するすべてのハードウェアは、本質的にサブスクリプションへの入り口であり、そのソフトウェアエコシステムこそが、一度警察署が導入すると事業を置き換えることを真に困難にしている要素です。
株価が高値から下落した理由は、事業そのものよりも、むしろ株価倍率(マルチプル)にあります。Axonは、完璧な実行と継続的なマージン拡大を前提としたプレミアムで取引されており、2025年第3四半期のEPSが数四半期ぶりに予想を下回った際に、株価は急落しました。その後、高倍率の成長株全般の評価引き下げ(デレーティング)が広がり、Axonも他の多くの銘柄と同様にその流れに巻き込まれました。
この下落局面を通じて基礎的な業績は強固なまま維持されており、この部分こそが注目に値する点です。
AXONのアナリスト成長予測と目標株価を確認する(無料です) >>>
過去5四半期連続で予想を上回った業績が、明日の決算について示唆すること
直近5四半期をまとめて見ると、Axonは売上高予想を四半期ごとにすべて上回っており、その上回り幅は拡大傾向にあります。2025年初頭の約2%から、第4四半期には約5.5%近くにまで拡大しました。EBITDAも同様に安定しており、予想上回り幅は約4%から13%の範囲に収まっています。
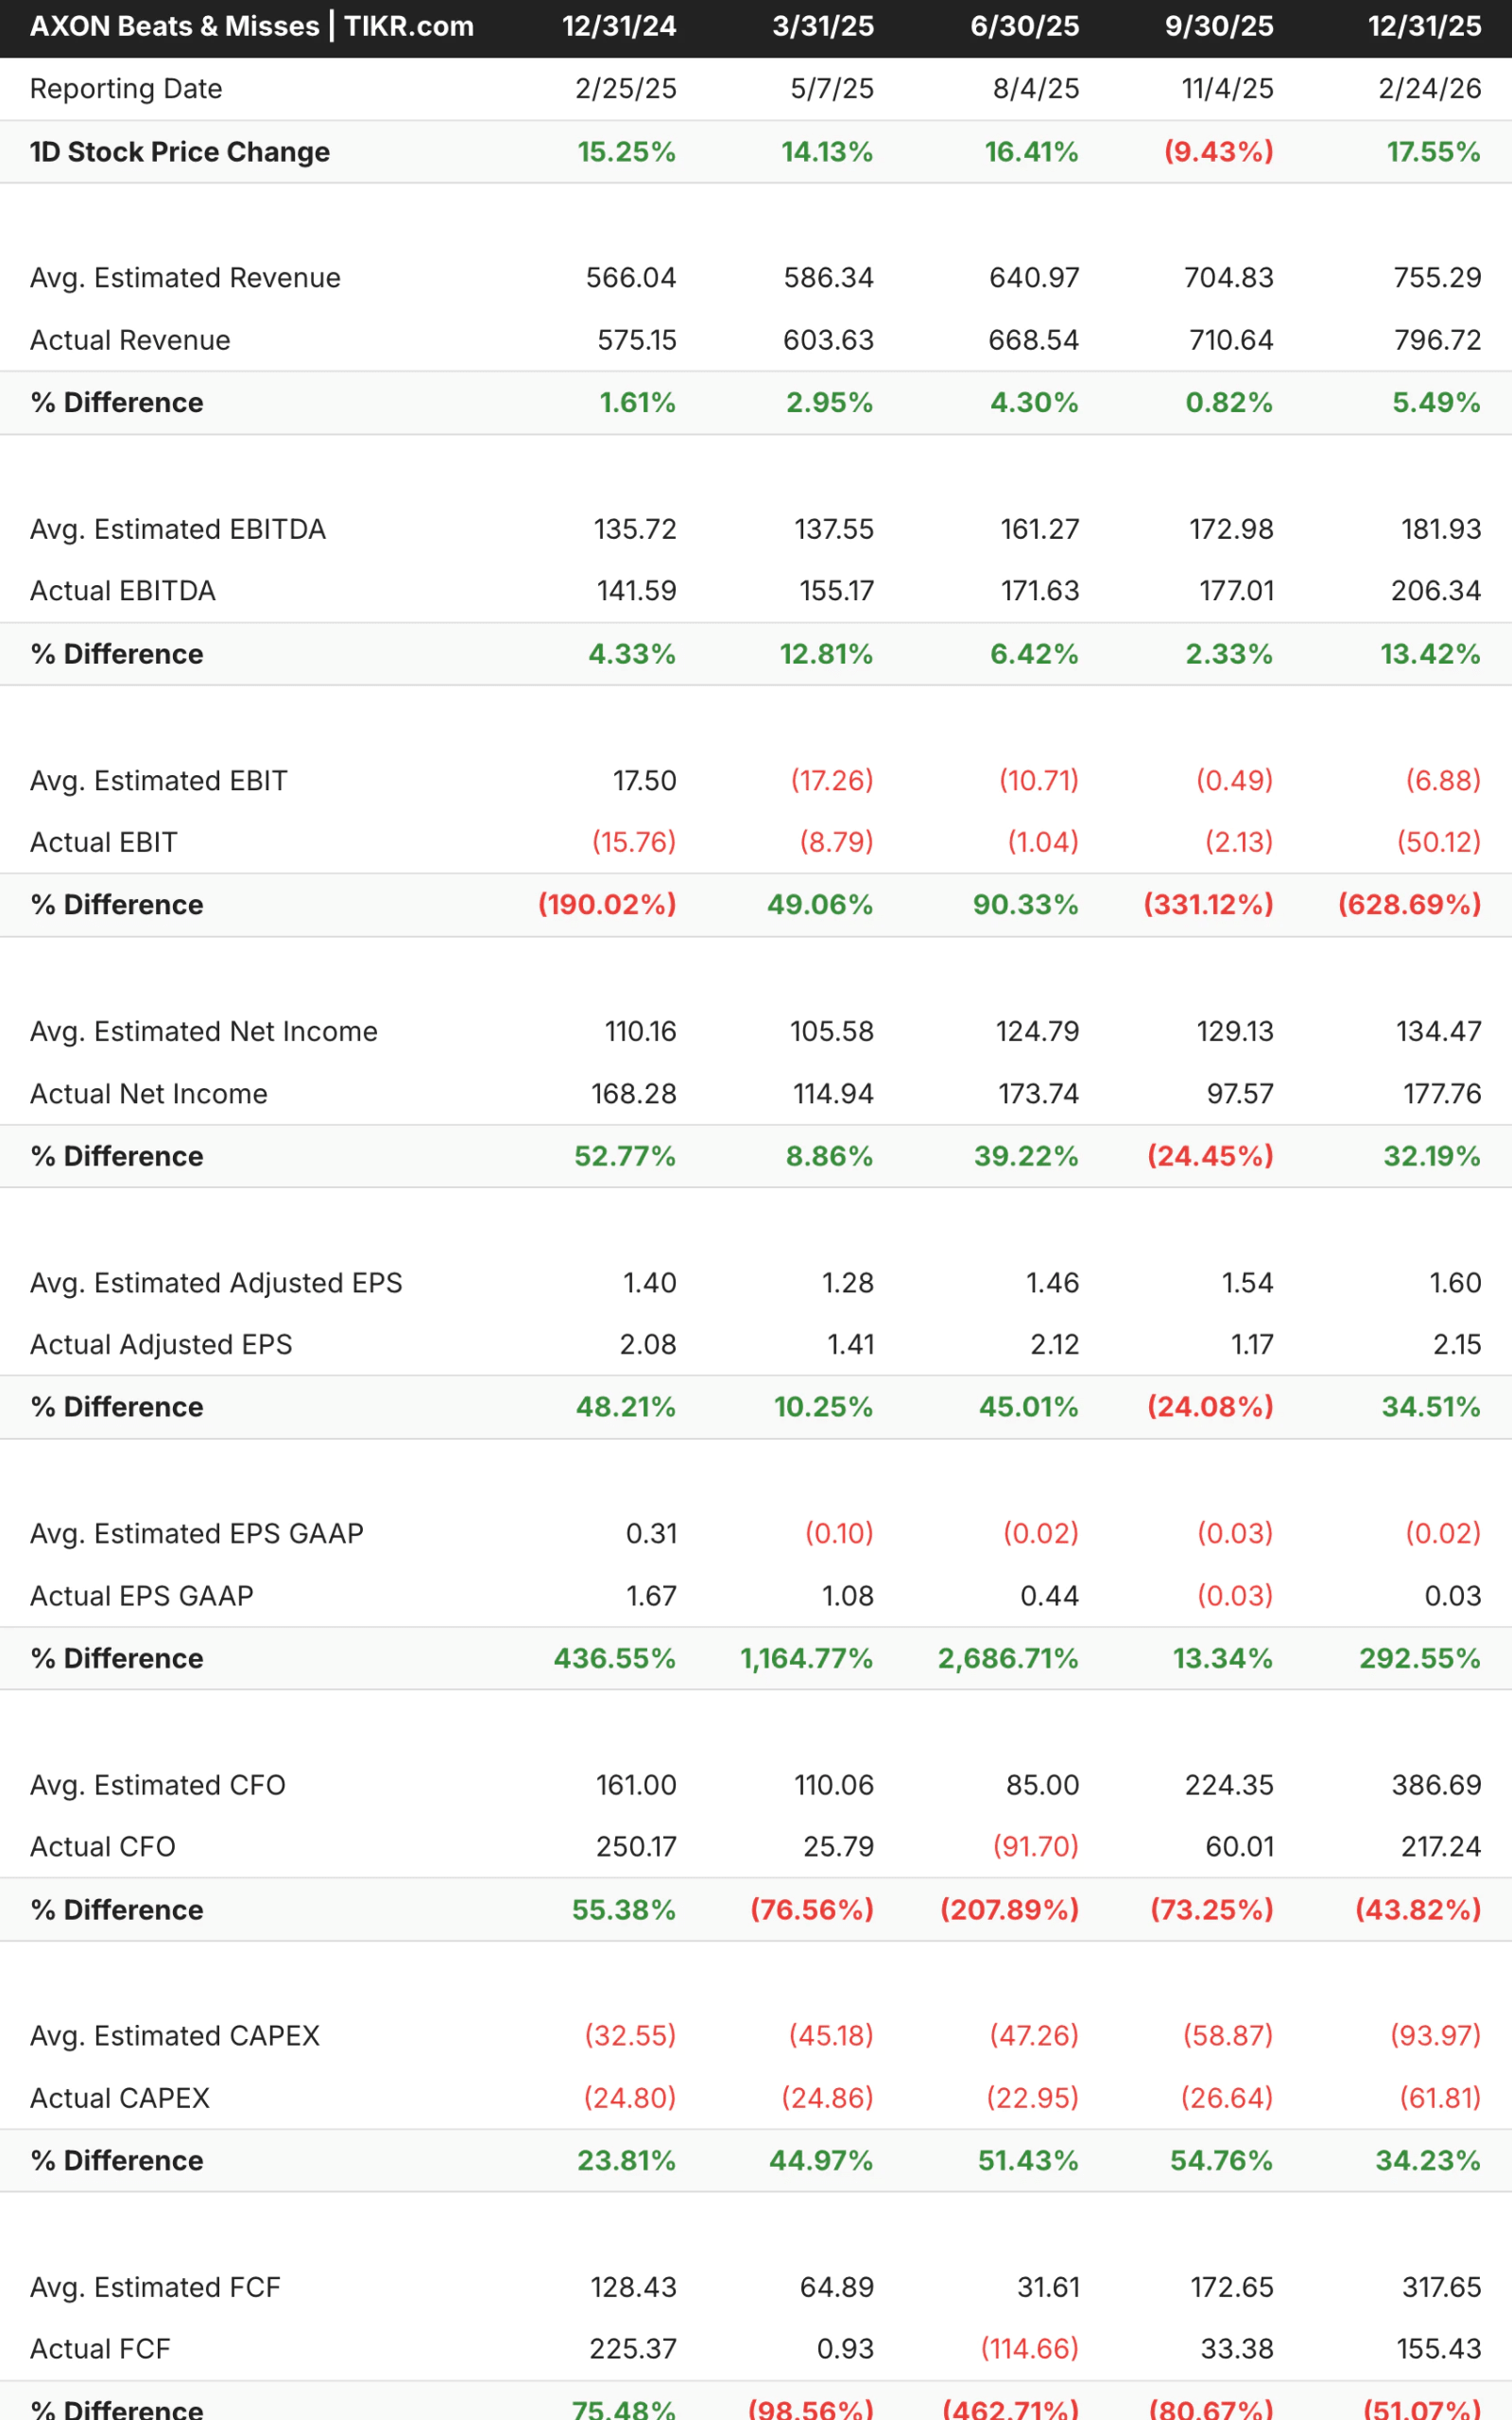
唯一の汚点は、第3四半期の調整後EPSで、約24%の予想下回りとなり、その四半期の売りを引き起こすきっかけとなりました。しかし、その後の第4四半期の決算で、$1.60の予想に対して$2.15を達成したことは、収益軌道に対する信頼回復に大きく貢献しました。
明日の決算を控え、アナリストは売上高が約7億8000万ドル(前年比約29%増)、調整後EPSが約$1.66と予想しています。実績を踏まえると、ベースケースはAxonが両方の数値を上回るというものであり、これは現在の高値から大きく乖離した株価が回復を始めるためにまさに必要なことです。
AXON株の財務分析:営業利益率の動向に注目すべき理由
売上高は、2021年の8億6300万ドルから2025年の27億8000万ドルへと成長しており、公共安全市場の基礎的な強さと、Axonがその市場内で拡大する能力の両方を反映しています。この期間を通じて粗利益率は驚くほど安定しており、約60%を維持しています。これは、急速な成長にもかかわらず、プラットフォームの価格設定力と競争的地位が損なわれていないことを示しています。

投資家がより慎重になっているのが営業利益率のラインです。2021年の大幅なマイナスから2024年には約3%に改善した後、2025年にはわずかに約-1%へと低下しました。これは、研究開発、Fususの統合、国際展開への積極的な投資を反映しています。
これは構造的な悪化の兆候というよりも、収益曲線の前倒しで意図的に投資を行っている事業の姿であり、2026年に31億ドルの売上高を目指し、その後さらにそれを上回る成長を予想している企業からは当然期待されることです。
今後2年間の売上高CAGRのコンセンサスは約30%、EBITDAのCAGRは約33%にあり、いずれも2026年の後半には営業レバレッジが現れ始めることが必要となります。
Motorola Solutionsが最も直接的な比較対象であり、プレミアム倍率で取引されています。これは、継続的な収益を生み出す堅牢な公共安全プラットフォームを市場がどのように評価するかを示しています。Axonのソフトウェア構成とAI統合は、Motorolaが現在では匹敵できない成長プロファイルを同社に与えています。
$1,201の目標株価は、実際にAXONに何を求めているのか?

TIKRの中間ケースモデルは、Axonの目標株価を約$1,201と設定しています。これは、2030年まで年率約23%の売上高成長と、純利益率が20%近くまで拡大することを前提としています。現在価格に基づくと、これは約4.7年間で約205%の総リターン、または年率約27%のリターンを意味します。ハイケースでは、2034年のフルホライズンまでに約$3,032に達します。
強気派が賭けていること:
- AIプラットフォームが資本を増殖し続ける。 ボディカメラの音声・映像から警察報告書を自動生成する「Draft One」は、すでに高い導入率を示しており、既存顧客基盤内での有意義なアップセルを牽引するはずです。これが警察署の標準的なワークフローツールになれば、新規ハードウェア販売を必要とせずに顧客あたり収益が拡大します。
- 連邦政府および国際市場が潜在市場を拡大する。 Axonは歴史的に米国の自治体警察に集中していましたが、連邦政府向けパイプラインと国際展開の両方が加速しており、国内市場単独よりもはるかに大きな機会を開いています。
- 2026年に営業レバレッジが復活する。 2025年の利益率を抑制した投資サイクルは、今年から成果を生み始めるはずです。経営陣が示しているように、EBITDAマージンが10%台半ばから後半へと拡大すれば、事業の収益力は現在の状況から大きく様変わりするでしょう。
弱気派が警戒していること:
- バリュエーションは依然として大幅な成長を必要としている。 $394であっても、Axonは予想収益の約51倍で取引されており、これは継続的な強力な実行を前提としています。明日、業績見通し(ガイダンス)が引き下げられれば、すでに低迷した水準からさらに株価を押し下げる可能性が高いです。
- 警察署の予算圧迫がハードウェア更新サイクルを遅らせる可能性がある。 一部の市場では自治体予算が圧迫されており、プラットフォームの定着度が高くても、ハードウェアの更新サイクルが長期化し、近い将来の売上高成長を鈍化させる可能性があります。
- AI競争は停滞していない。 Motorola、Microsoft、そして公共安全技術スタートアップの増加する分野が、すべて法執行機関向けのAI駆動ツールを構築しています。Axonの先発優位性は確かにありますが、永続的であることは保証されていません。
AXONに投資すべきか?
Axonは、ここ数年で年率約30%の売上高成長を続け、真のスイッチングコストを持つプラットフォームを有し、近年の記憶にない低い倍率で取引され、明日決算を発表する企業です。この組み合わせは頻繁には起こりません。
5月6日を控えた今の課題は、第1四半期決算と通期の業績見通しが、$394の株価と$702のアナリスト平均目標株価の間のギャップを埋める理由を投資家に与えるかどうかです。売上高成長を7億8000万ドルという予想値と比較し、通期の業績見通しの更新、そして後半の営業利益率の軌道について経営陣が何を言うかに注目してください。
この3点が、あなたが知る必要のあることのほとんどを教えてくれるでしょう。AxonをTIKRのウォッチリストに追加し、無料のTIKRアカウントであなたのレーダーにある他のすべての銘柄と一緒に独自の分析を始めてみてください。
新しい投資機会を探していますか?
- 億万長者投資家が何を買っているか確認 して、スマートマネーをフォローしましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析 しましょう。
- より多くの石をひっくり返せば…より多くの機会が見つかります。 TIKRで10万以上のグローバル銘柄、世界トップ投資家の保有銘柄などを検索。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!






