


Points clés pour l'action Lowe's
- Lowe's a publié un chiffre d'affaires du T1 de 23,1 milliards de dollars, en hausse de 10 % en glissement annuel, dépassant les estimations du consensus de 22,9 milliards de dollars.
- Le BPA dilué ajusté s'est établi à 3,03 $, contre 2,92 $ sur la période comparable de l'année précédente, dépassant le consensus d'environ 2 %.
- La marge opérationnelle ajustée s'est établie à 11,5 %, en baisse de 43 points de base par rapport à l'année dernière, en raison de la dilution liée aux acquisitions de FBM et ADG.
- Le modèle de TIKR valorise l'action LOW à environ 324 $ d'ici janvier 2031, ce qui implique un rendement total d'environ 47 % par rapport au prix actuel.
L'action Lowe's dépasse les estimations du T1, portée par les professionnels et le numérique, malgré des facteurs défavorables pour le bricolage
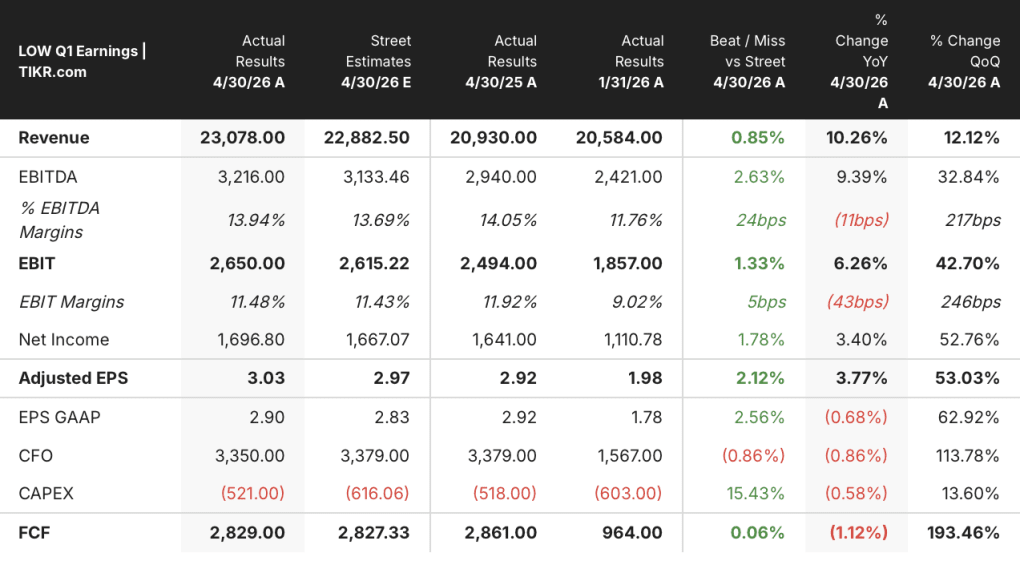
Lowe's Companies (LOW) a réalisé un chiffre d'affaires du T1 de 23,1 milliards de dollars suite à sa conférence téléphonique sur les résultats de mai 2026, dépassant les attentes du consensus alors que le détaillant de rénovation domiciliaire prolongeait sa série de ventes comparables positives à quatre trimestres consécutifs.
La société est la deuxième plus grande chaîne de rénovation domiciliaire aux États-Unis, vendant des produits et services aux consommateurs bricoleurs et aux entrepreneurs professionnels.
Les ventes comparables ont augmenté de 0,6 % au cours du trimestre, février ayant été pénalisé par des tempêtes hivernales avant une accélération marquée en mars.
Les ventes en ligne ont augmenté de 15,5 % au T1, portées par les améliorations du programme de fidélité, une meilleure logistique et Mylow, l'assistant d'achat alimenté par l'IA de l'entreprise.
Mylow gère désormais plus d'un million de demandes de clients par mois, et le PDG Marvin Ellison a noté que les clients en ligne utilisant Mylow convertissent à un taux trois fois supérieur à ceux qui ne l'utilisent pas.
Les segments professionnels, les services à domicile et les appareils électroménagers ont également contribué à la croissance du trimestre, compensant partiellement la pression persistante sur les catégories discrétionnaires de bricolage à gros ticket.
Ellison a résumé la tension macroéconomique directement lors de la conférence téléphonique sur les résultats du T1 : "Nous avons réalisé 4 trimestres de ventes comparables positives dans un environnement où le bricolage a subi plus de pression économique que je n'en ai jamais vu auparavant."
La direction a réaffirmé ses prévisions pour l'exercice complet 2026, avec un chiffre d'affaires de 92 à 94 milliards de dollars et un BPA dilué ajusté d'environ 12,25 $ à 12,75 $.
Les acquisitions de Foundation Building Materials (FBM) et Artisan Design Group (ADG), deux entreprises de distribution de matériaux de construction ciblant la construction neuve résidentielle et commerciale, sont sur la bonne voie pour leur intégration et positionnées pour capter la demande à mesure que les mises en chantier de logements se redressent.
La marge brute de Lowe's s'est contractée au T1 sous l'effet dilutif des acquisitions sur le compte de résultat

La marge brute de Lowe's s'est contractée au T1 car les acquisitions de FBM et ADG ont introduit des revenus structurellement moins rentables dans le compte de résultat.
La marge brute s'est établie à 32,7 % pour le trimestre, contre 33,8 % sur la période comparable de l'année précédente.
La croissance de 11 % du chiffre d'affaires, passant de 20,9 à 23,1 milliards de dollars en glissement annuel, a masqué la mécanique dilutive des marges sous-jacente.
Le bénéfice brut a atteint 7,54 milliards de dollars au T1, en hausse de 8 % par rapport au trimestre de l'année précédente.
Les frais généraux et administratifs (SG&A) se sont maintenus à 4,42 milliards de dollars au cours du trimestre, et les dépenses d'exploitation dans leur ensemble sont passées à 4,99 milliards de dollars contre 4,49 milliards de dollars un an plus tôt.
Le résultat opérationnel s'est établi à 2,55 milliards de dollars, en hausse d'environ 2 % en glissement annuel.
La marge opérationnelle s'est contractée à 11,1 % contre 11,9 % au T1 de l'exercice précédent, la dilution liée aux acquisitions étant le principal moteur plutôt qu'une détérioration sous-jacente des coûts.
Le directeur financier Brandon Sink a confirmé que les initiatives d'amélioration permanente de la productivité (PPI) de l'entreprise, qui sont des programmes d'efficacité opérationnelle financés en interne, continuent de fournir des avantages compensatoires, et que la dilution de la marge liée aux acquisitions devrait s'estomper au second semestre de l'exercice 2026.
Lowe's accuse un retard de 12 points sur la marge brute par rapport à Fastenal, mais devance Home Depot de moins de 1 point

Lowe's a affiché une marge brute de 33 % lors de son dernier trimestre, se situant presque à l'identique de celle de Home Depot (HD) à 33 % et environ 12 points en dessous des 45 % de Fastenal.
L'écart entre Lowe's et HD est resté essentiellement plat sur huit trimestres consécutifs, les deux détaillants se maintenant à moins d'un point l'un de l'autre sur toute la période représentée dans les données.
D'un autre côté, l'avantage structurel de 12 points de marge brute de Fastenal (FAST) reflète un modèle économique fondamentalement différent, construit sur la distribution industrielle avec des fixations à plus forte marge et des services de chaîne d'approvisionnement, ce qui fait de cet écart une comparaison de modèles économiques plutôt qu'un constat de faiblesse du pouvoir de fixation des prix de Lowe's.
Le signal le plus significatif pour l'action Lowe's est que sa marge brute de 33 % au T1 de l'exercice 2027 correspond presque exactement aux 33 % de Home Depot, ce qui signifie que la compression liée aux acquisitions visible dans le compte de résultat n'a pas encore ouvert un écart structurel entre les deux détaillants de rénovation domiciliaire.
L'action Lowe's est-elle sous-évaluée ? L'objectif de 324 $ de TIKR implique un potentiel de hausse de 47 % si les marges se redressent
Le modèle de TIKR valorise Lowe's à environ 324 $ d'ici janvier 2031, ce qui implique un rendement total d'environ 47 % par rapport au prix actuel de 220 $, soit environ 9 % par an.

La crédibilité de cet objectif dépend de l'inversion de la trajectoire de compression de la marge brute liée aux acquisitions, visible dans le compte de résultat, à mesure que les acquisitions de FBM et ADG seront intégrées sur une base annuelle.
L'effet de levier opérationnel de Lowe's est déjà visible, les initiatives PPI maintenant les SG&A stables alors même que le chiffre d'affaires augmentait de plus de 2 milliards de dollars en glissement annuel, et cette discipline structurelle des coûts est le mécanisme du compte de résultat que l'objectif de TIKR suppose persister.
Si les marges brutes se redressent vers la fourchette de 33 % à 34 % que Lowe's maintenait avant la finalisation des acquisitions, l'expansion du résultat opérationnel nécessaire pour soutenir le prix cible est directement impliquée par la base de coûts déjà en place.
Devriez-vous investir dans Lowe's Companies, Inc. ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre précisément à cette question.
Consultez l'action Lowe's Companies, Inc. et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent en termes de chiffre d'affaires et de bénéfices pour les trimestres à venir, l'évolution des multiples de valorisation dans le temps, et si les objectifs de prix sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre Lowe's Companies, Inc. aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit n'est requise. Juste les données dont vous avez besoin pour décider par vous-même.
Accédez gratuitement aux outils professionnels pour analyser l'action LOW sur TIKR →


