Principales indicateurs pour l'action WMT
- Performance de la semaine dernière : -1,6 %
- Fourchette sur 52 semaines : 99 $ à 135 $
- Prix cible du modèle de valorisation : 128 $
- Potentiel de hausse implicite : 17,5 % sur 2,3 ans
Pesez la valorisation premium de Walmart contre 5 ans de prévisions d'analystes avec TIKR (C'est gratuit) >>>
Les résultats supérieurs aux attentes de Walmart n'ont pas encore reconquis les investisseurs
L'action Walmart (WMT) a reculé d'environ 1,6 % au cours de la semaine dernière, clôturant près de 109 $ lundi. Le titre se situe désormais à environ 20 % de son plus haut sur 52 semaines, qui était de 135 $. Cet écart s'est creusé en août, lorsque l'action a chuté de 8,9 % à 104 $ le jour où Walmart a publié ses résultats du T2. Depuis, la reprise a été lente et irrégulière.
La vente massive d'août ne concernait pas des ventes faibles. Le chiffre d'affaires a augmenté de 5,9 % pour atteindre 187,9 milliards de dollars, le BPA ajusté a bondi de 19,1 % à 0,81 $, et le commerce électronique mondial a progressé de 23 %. Pourtant, les investisseurs ont remis en question la qualité de cette performance, car des remboursements de droits de douane ont artificiellement gonflé les bénéfices. Ces remboursements sont des paiements uniques de droits d'importation perçus dans le cadre de pouvoirs commerciaux d'urgence.
La direction reste confiante. Lors de la conférence téléphonique sur les résultats, le PDG John Furner a déclaré : « Je suis encore plus optimiste aujourd'hui alors que nous voyons les pièces s'alimenter de plus en plus les unes les autres. » Il faisait référence aux activités à croissance plus rapide comme la publicité, la place de marché et l'adhésion, qui renforcent désormais les magasins de base. Et Walmart a relevé ses prévisions pour l'année complète, guidant pour un BPA ajusté de 2,80 $ à 2,87 $.
Les récents titres ont ajouté de la texture plutôt qu'une direction. Walmart améliore Scintilla, sa plateforme de données fournisseurs, pour en faire un outil d'IA qui signale des problèmes comme des rayons vides. Parallèlement, deux sénateurs ont demandé à la Federal Trade Commission (FTC) d'enquêter sur la manière dont son chatbot Sparky gère les allégations « Fabriqué aux États-Unis ». À l'avenir, l'action a besoin de prouver que les bénéfices peuvent continuer à croître une fois que les remboursements de droits de douane s'estomperont.
L'action WMT est-elle sous-évaluée ?
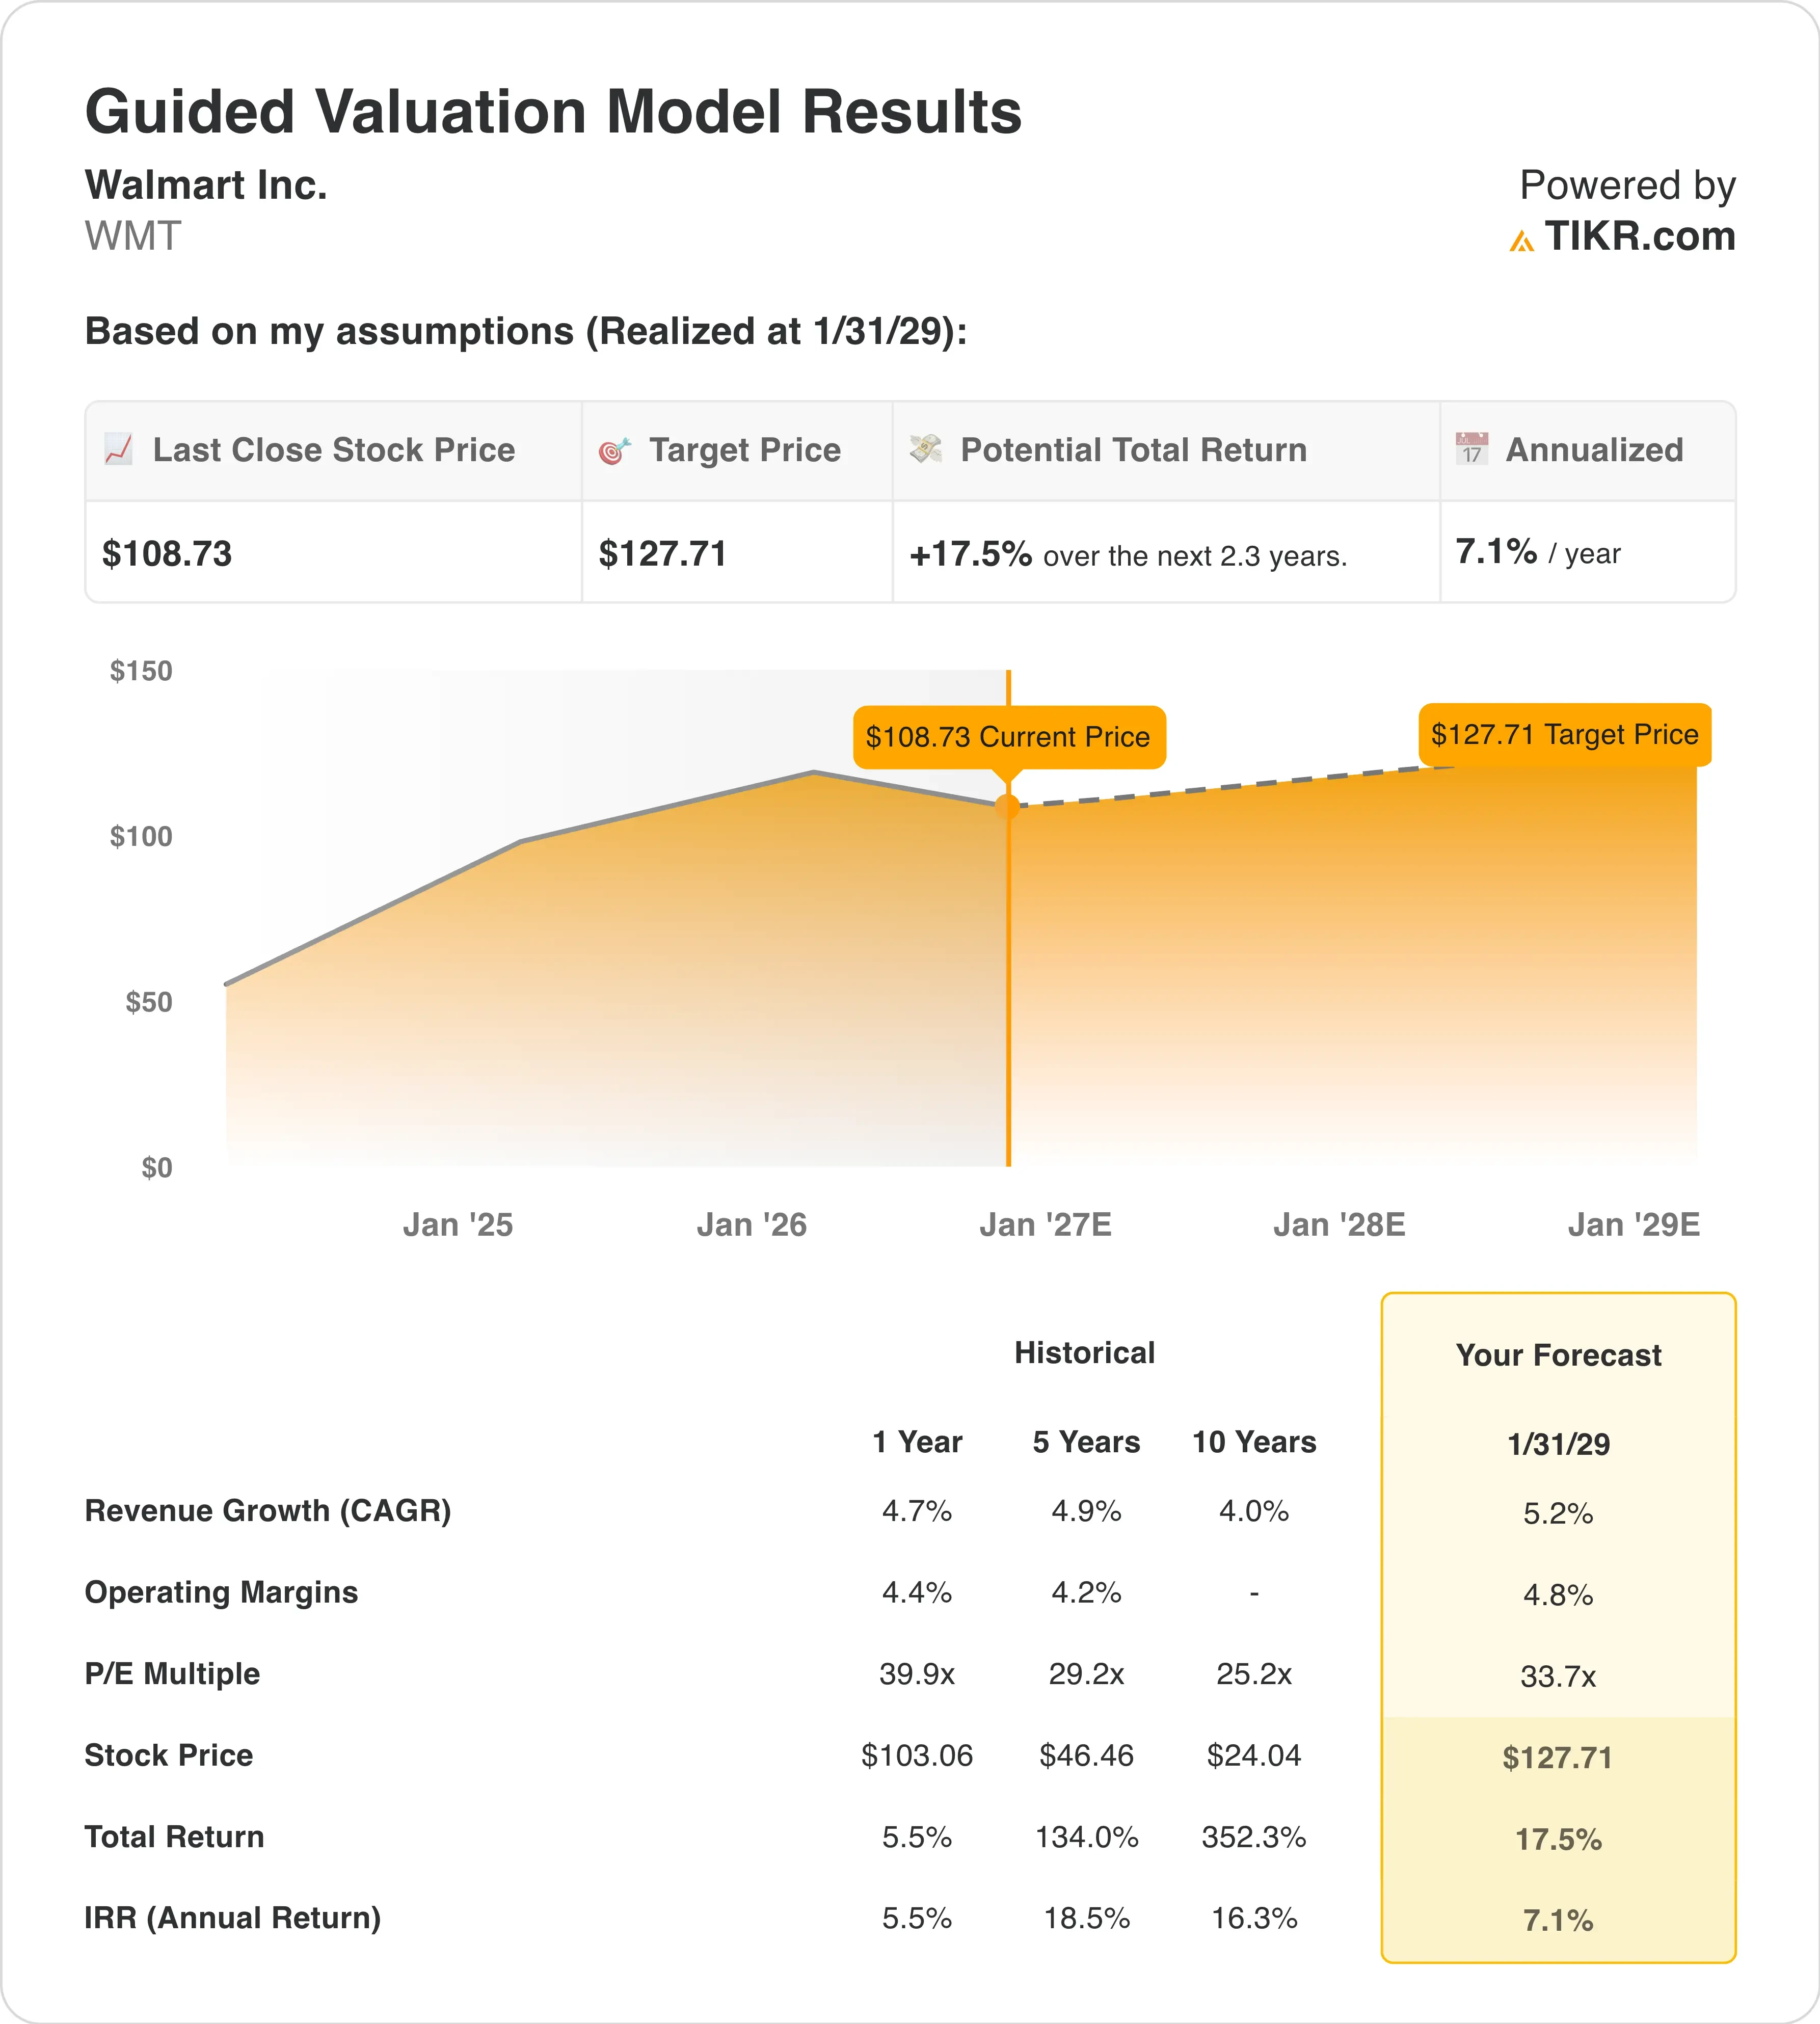
Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/01/29, le titre est modélisé en utilisant :
- Croissance du chiffre d'affaires (TCAC) : 5,2 %
- Marges opérationnelles : 4,8 %
- Multiple P/E de sortie : 33,7x
Sur la base de ces données, le modèle estime un prix cible de 128 $, ce qui implique un rendement total de 17,5 % par rapport au cours actuel de 109 $ et un rendement annualisé de 7,1 % sur les 2,3 prochaines années.
Un rendement annualisé de 7,1 % est inférieur à la barre des 10 %, donc Walmart semble pleinement valorisé au prix actuel. Le problème n'est pas l'entreprise mais le multiple d'entrée. Walmart se négocie à 36,3x les bénéfices de l'année prochaine, contre une moyenne P/E sur 10 ans de 25,2x.
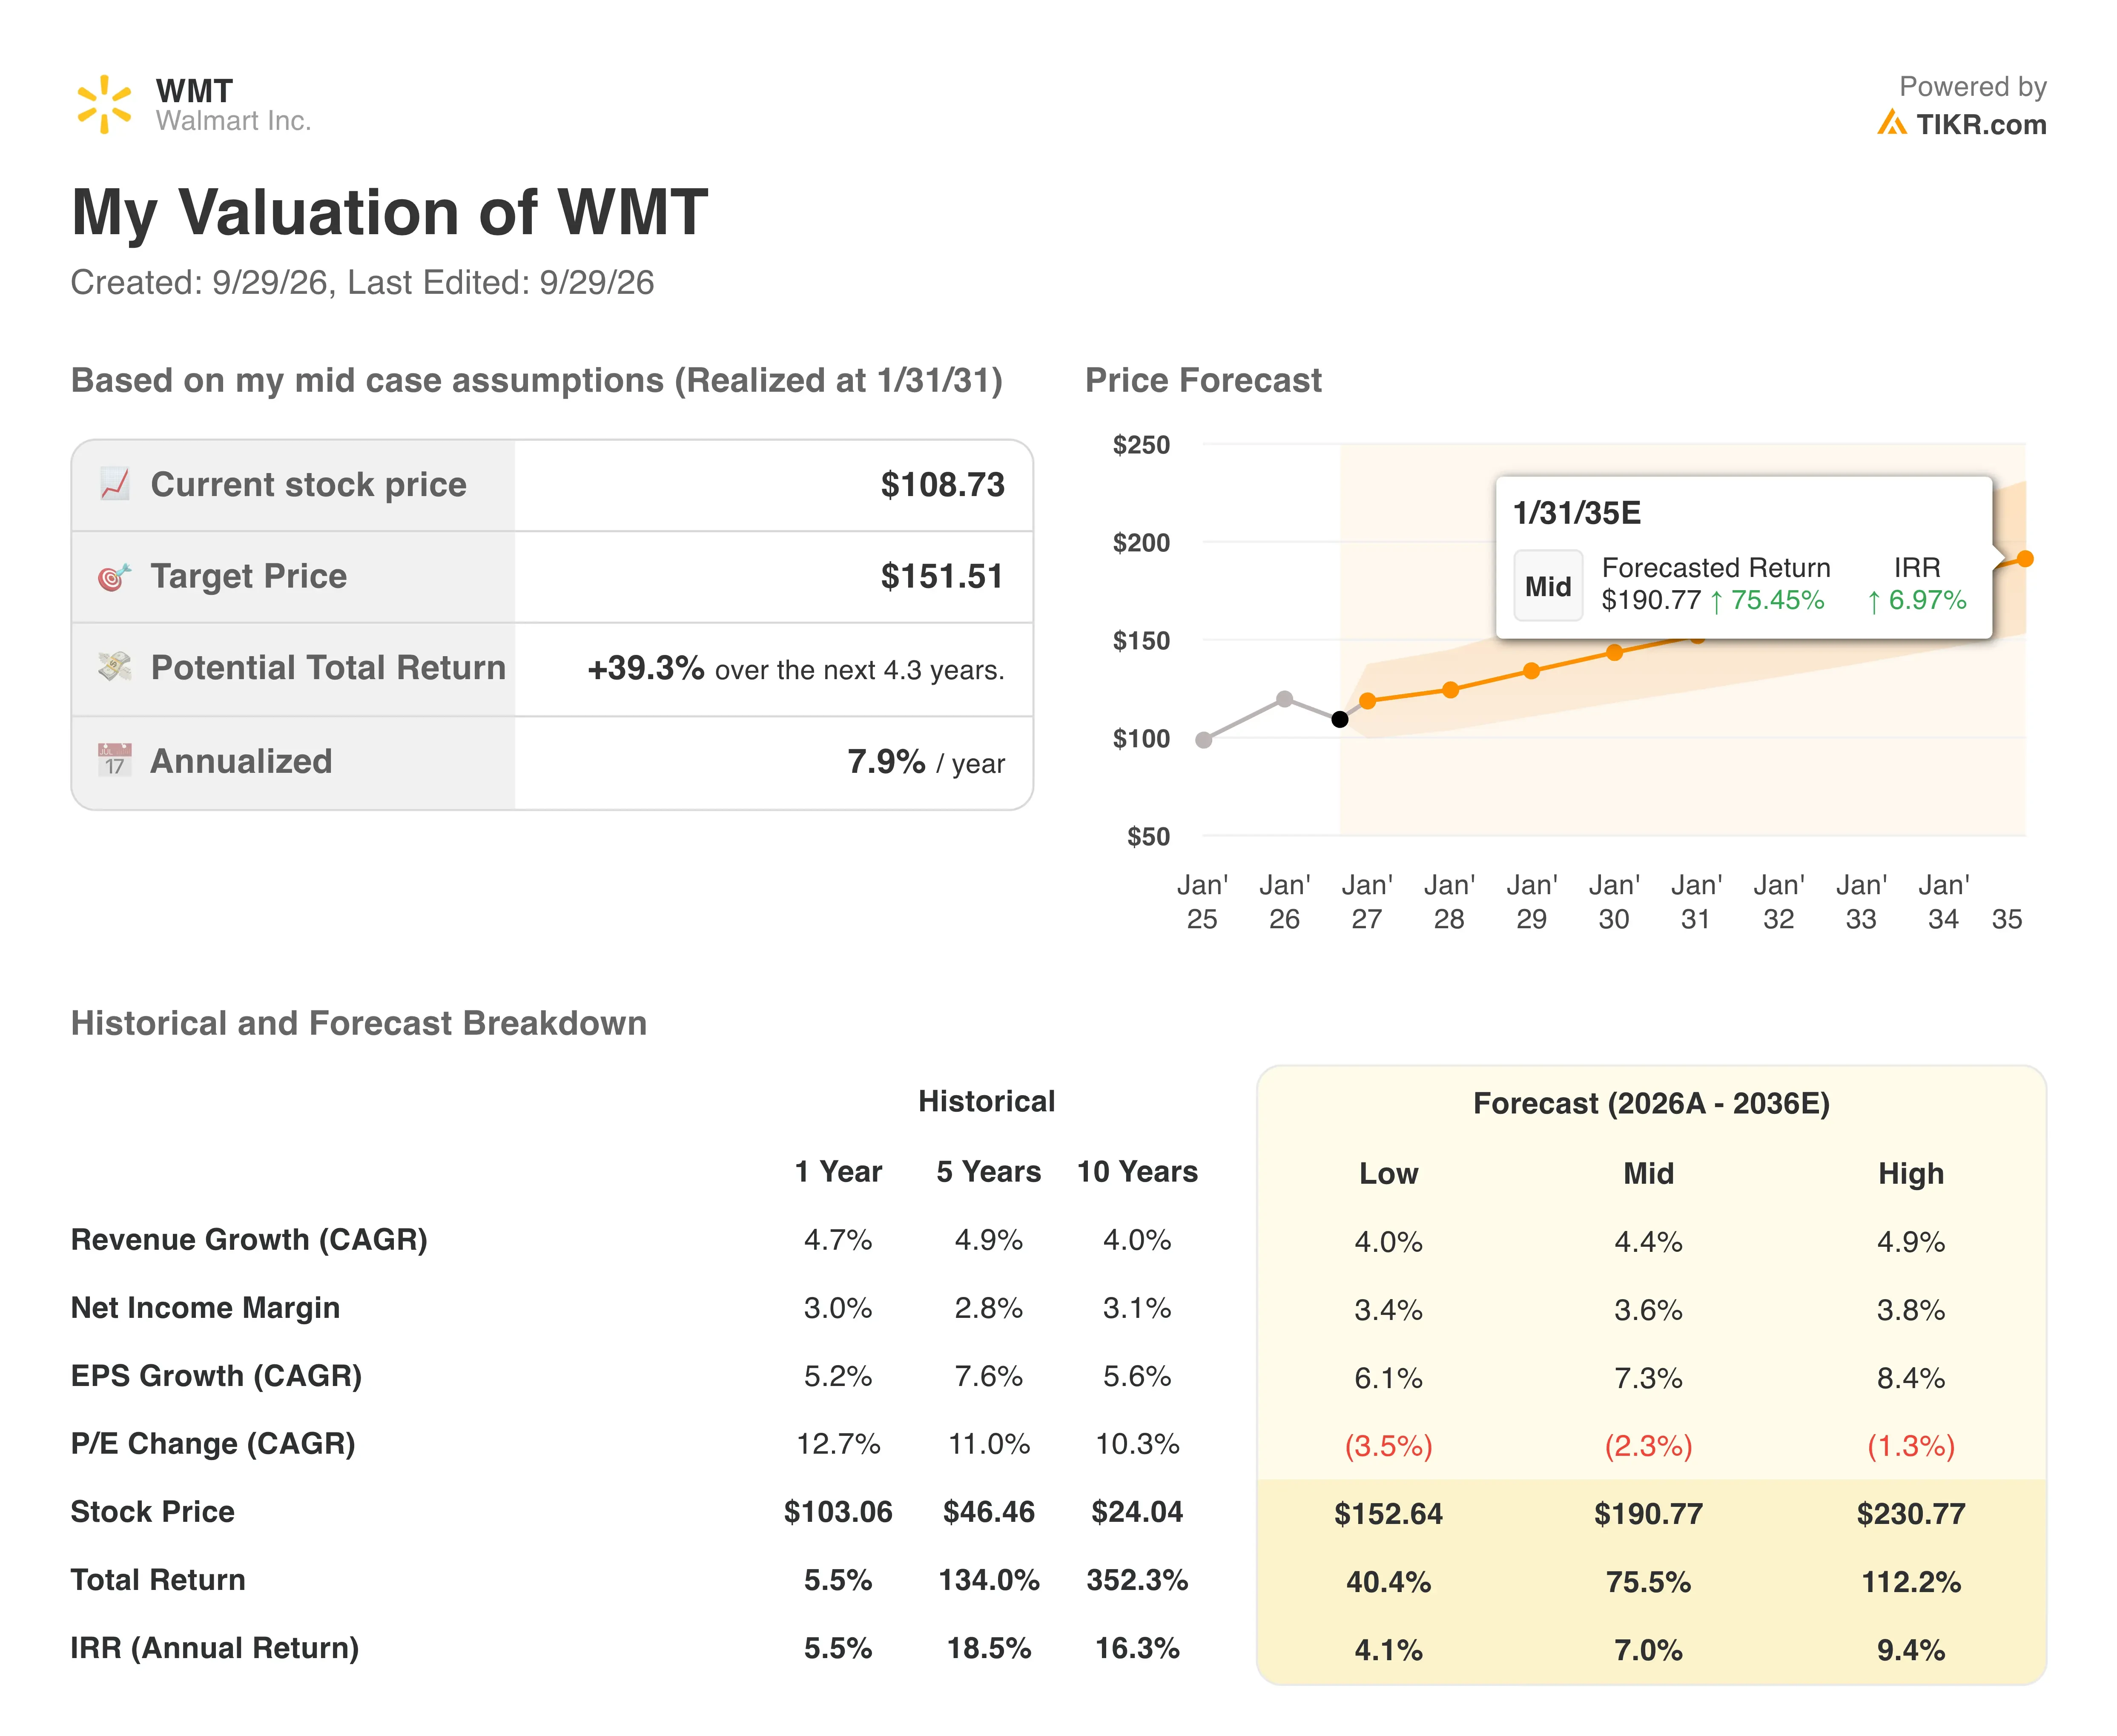
Le modèle suppose que cette prime se réduit à 33,7x d'ici début 2029. Cela reste bien au-dessus de la moyenne sur cinq ans de 29,2x, car les investisseurs récompensent désormais les revenus publicitaires et d'adhésion de Walmart. Ces flux génèrent des marges bien plus élevées que l'épicerie, justifiant ainsi une certaine prime.
Une croissance du chiffre d'affaires de 5,2 % par an est proche du record sur cinq ans de Walmart, qui est de 4,9 %. Parallèlement, la marge opérationnelle passe à 4,8 % contre 4,4 % au cours de l'année écoulée. Cette amélioration dépend de la rentabilisation du commerce électronique à mesure que les trajets de livraison se densifient.
En comparaison, Costco (COST) se négocie à 40,5x les bénéfices futurs, tandis que Target (TGT) a vu ses ventes comparables croître de 3,8 % au dernier trimestre. Walmart se situe entre les deux en termes de prix, mais sa croissance aux États-Unis semble plus proche de celle de Target. Ainsi, l'action a besoin d'une expansion des marges, et pas seulement de ventes stables, pour générer un rendement à deux chiffres.
Estimez la juste valeur d'une entreprise instantanément (Gratuit avec TIKR) >>>
Costco et Target fixent une barre plus haute
Costco est le rival qui partage la valorisation premium de Walmart. Son P/E futur de 40,5x dépasse celui de Walmart à 36,3x, mais les analystes attendent également une croissance plus rapide. Le chiffre d'affaires de Costco devrait croître de 7,9 % par an au cours des deux prochaines années, contre 5,5 % pour Walmart. Et les ventes comparables ajustées de Costco ont augmenté de 6,7 % lors de son dernier trimestre, hors effets du carburant et des devises.
Target est en train d'opérer un retour. Ses ventes comparables du T2 ont augmenté de 3,8 %, dépassant la croissance de Walmart aux États-Unis de 2,6 %, tandis que la fréquentation des magasins a augmenté de 3,6 %. Target s'attend également à ce que sa marge opérationnelle atteigne environ 5,1 % cette année, hors remboursements. Cela se compare à la marge opérationnelle de Walmart de 3,9 % sur les douze derniers mois.
Amazon (AMZN) exerce une pression sur les coûts de main-d'œuvre et la rapidité. Il a augmenté le salaire horaire minimum des travailleurs des opérations aux États-Unis de 1 $ à 20 $ ce mois-ci. Cela oblige les concurrents, dont Walmart, à équilibrer les coûts salariaux et les niveaux de service. Néanmoins, le moat de Walmart reste son échelle, puisque des milliers de magasins servent également de centres de livraison pour son activité en ligne en forte croissance.
Qu'est-ce qui va piloter l'action WMT à l'avenir ?
Les résultats du T3, le 19 novembre, sont le prochain point de contrôle. Walmart a guidé pour une croissance des ventes de 3,0 % à 3,75 % et une croissance du résultat opérationnel ajusté de 2,0 % à 4,0 %. Ce rythme de profit plus lent reflète le réinvestissement des remboursements de droits de douane dans des prix plus bas. Un décalage dans la vente Big Billion Days de Flipkart, le plus grand événement shopping d'Inde, réduit également la croissance des ventes de plus d'un point.
La demande des fêtes semble favorable. Adobe prévoit que les ventes en ligne des fêtes aux États-Unis augmenteront de 6,7 % alors que les remises attirent les acheteurs. Comme le commerce électronique de Walmart croît bien plus vite que ses magasins, une forte saison numérique pourrait stimuler à la fois les ventes et les marges.
La santé est une nouvelle voie de croissance. Walmart et SCAN Health Plan prévoient un produit Medicare Advantage conjointement marqué dans deux États, les inscriptions devant commencer le 15 octobre. Medicare Advantage est une assurance privée que les seniors peuvent choisir à la place de Medicare traditionnel. Bien que modeste aujourd'hui, cela approfondit la portée de Walmart dans les services à plus forte valeur ajoutée.
Les facteurs défavorables sur les coûts restent un risque. Walmart s'attend à un peu plus de 2 milliards de dollars de coûts de carburant supplémentaires cette année. Les investisseurs surveilleront donc si la croissance de la publicité et des adhésions peut compenser cette pression.
Devriez-vous investir dans Walmart ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre précisément à cette question.
Consultez WMT, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre WMT aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action WMT sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !