Principales indicateurs pour l'action INTC
- Performance de la semaine écoulée : -5,4 %
- Fourchette sur 52 semaines : 33 $ à 142 $
- Prix cible du modèle de valorisation : 141 $
- Potentiel de hausse implicite : 21,6 % sur 2,3 ans
Évaluez les calculs du redressement d'Intel avec 5 ans de prévisions d'analystes dans le modèle de valorisation gratuit de TIKR (C'est gratuit) >>>
Intel marque une pause après une remontée historique
L'action d'Intel (INTC) a perdu environ 5,4 % sur la semaine écoulée, clôturant près de 116 $ lundi. La majeure partie de la baisse est survenue en une seule séance, où le titre a chuté de 5,7 %. Aucune modification des prévisions ou de la demande n'a déclenché ce mouvement. Les investisseurs semblent plutôt réaliser leurs gains après une hausse de 246 % sur l'année écoulée.
Cette remontée repose sur une idée simple : l'IA a besoin de plus que des puces graphiques. Lors du AI Infra Summit, le PDG Lip-Bu Tan a déclaré que la demande en CPU était élevée en raison de l'IA agentique, qui est un logiciel capable de planifier et d'agir de manière autonome. Les CPU sont le cerveau général d'un serveur, ils coordonnent donc ce travail. Intel propose donc une approche de système complet et ouvert plutôt qu'une seule puce héroïque.
Les chiffres étayent cette proposition. Le chiffre d'affaires du T2 a augmenté de 25 % pour atteindre 16,1 milliards de dollars, tandis que le chiffre d'affaires des centres de données a bondi de 59 % à 6,3 milliards de dollars. Lors de la conférence téléphonique sur les résultats, le directeur financier David Zinsner a déclaré : "Les clients continuent de signaler un environnement de dépenses solide et durable." Et Intel a signé 10 accords pluriannuels avec des clients serveurs car l'offre reste inférieure à la demande.
Le sentiment a également été stimulé par le monde de la mémoire. Solidigm, l'activité de stockage qu'Intel a vendue à SK Hynix dans une transaction finalisée en 2021, envisagerait une introduction en bourse pouvant atteindre 150 milliards de dollars. Ce chiffre montre à quel point les investisseurs valorisent les actifs de centres de données pour l'IA, bien qu'Intel n'en capte aucun directement. Pour que l'action INTC reprenne sa hausse, les résultats d'octobre doivent montrer que l'offre rattrape la demande.
La valorisation d'Intel intègre déjà un fort redressement
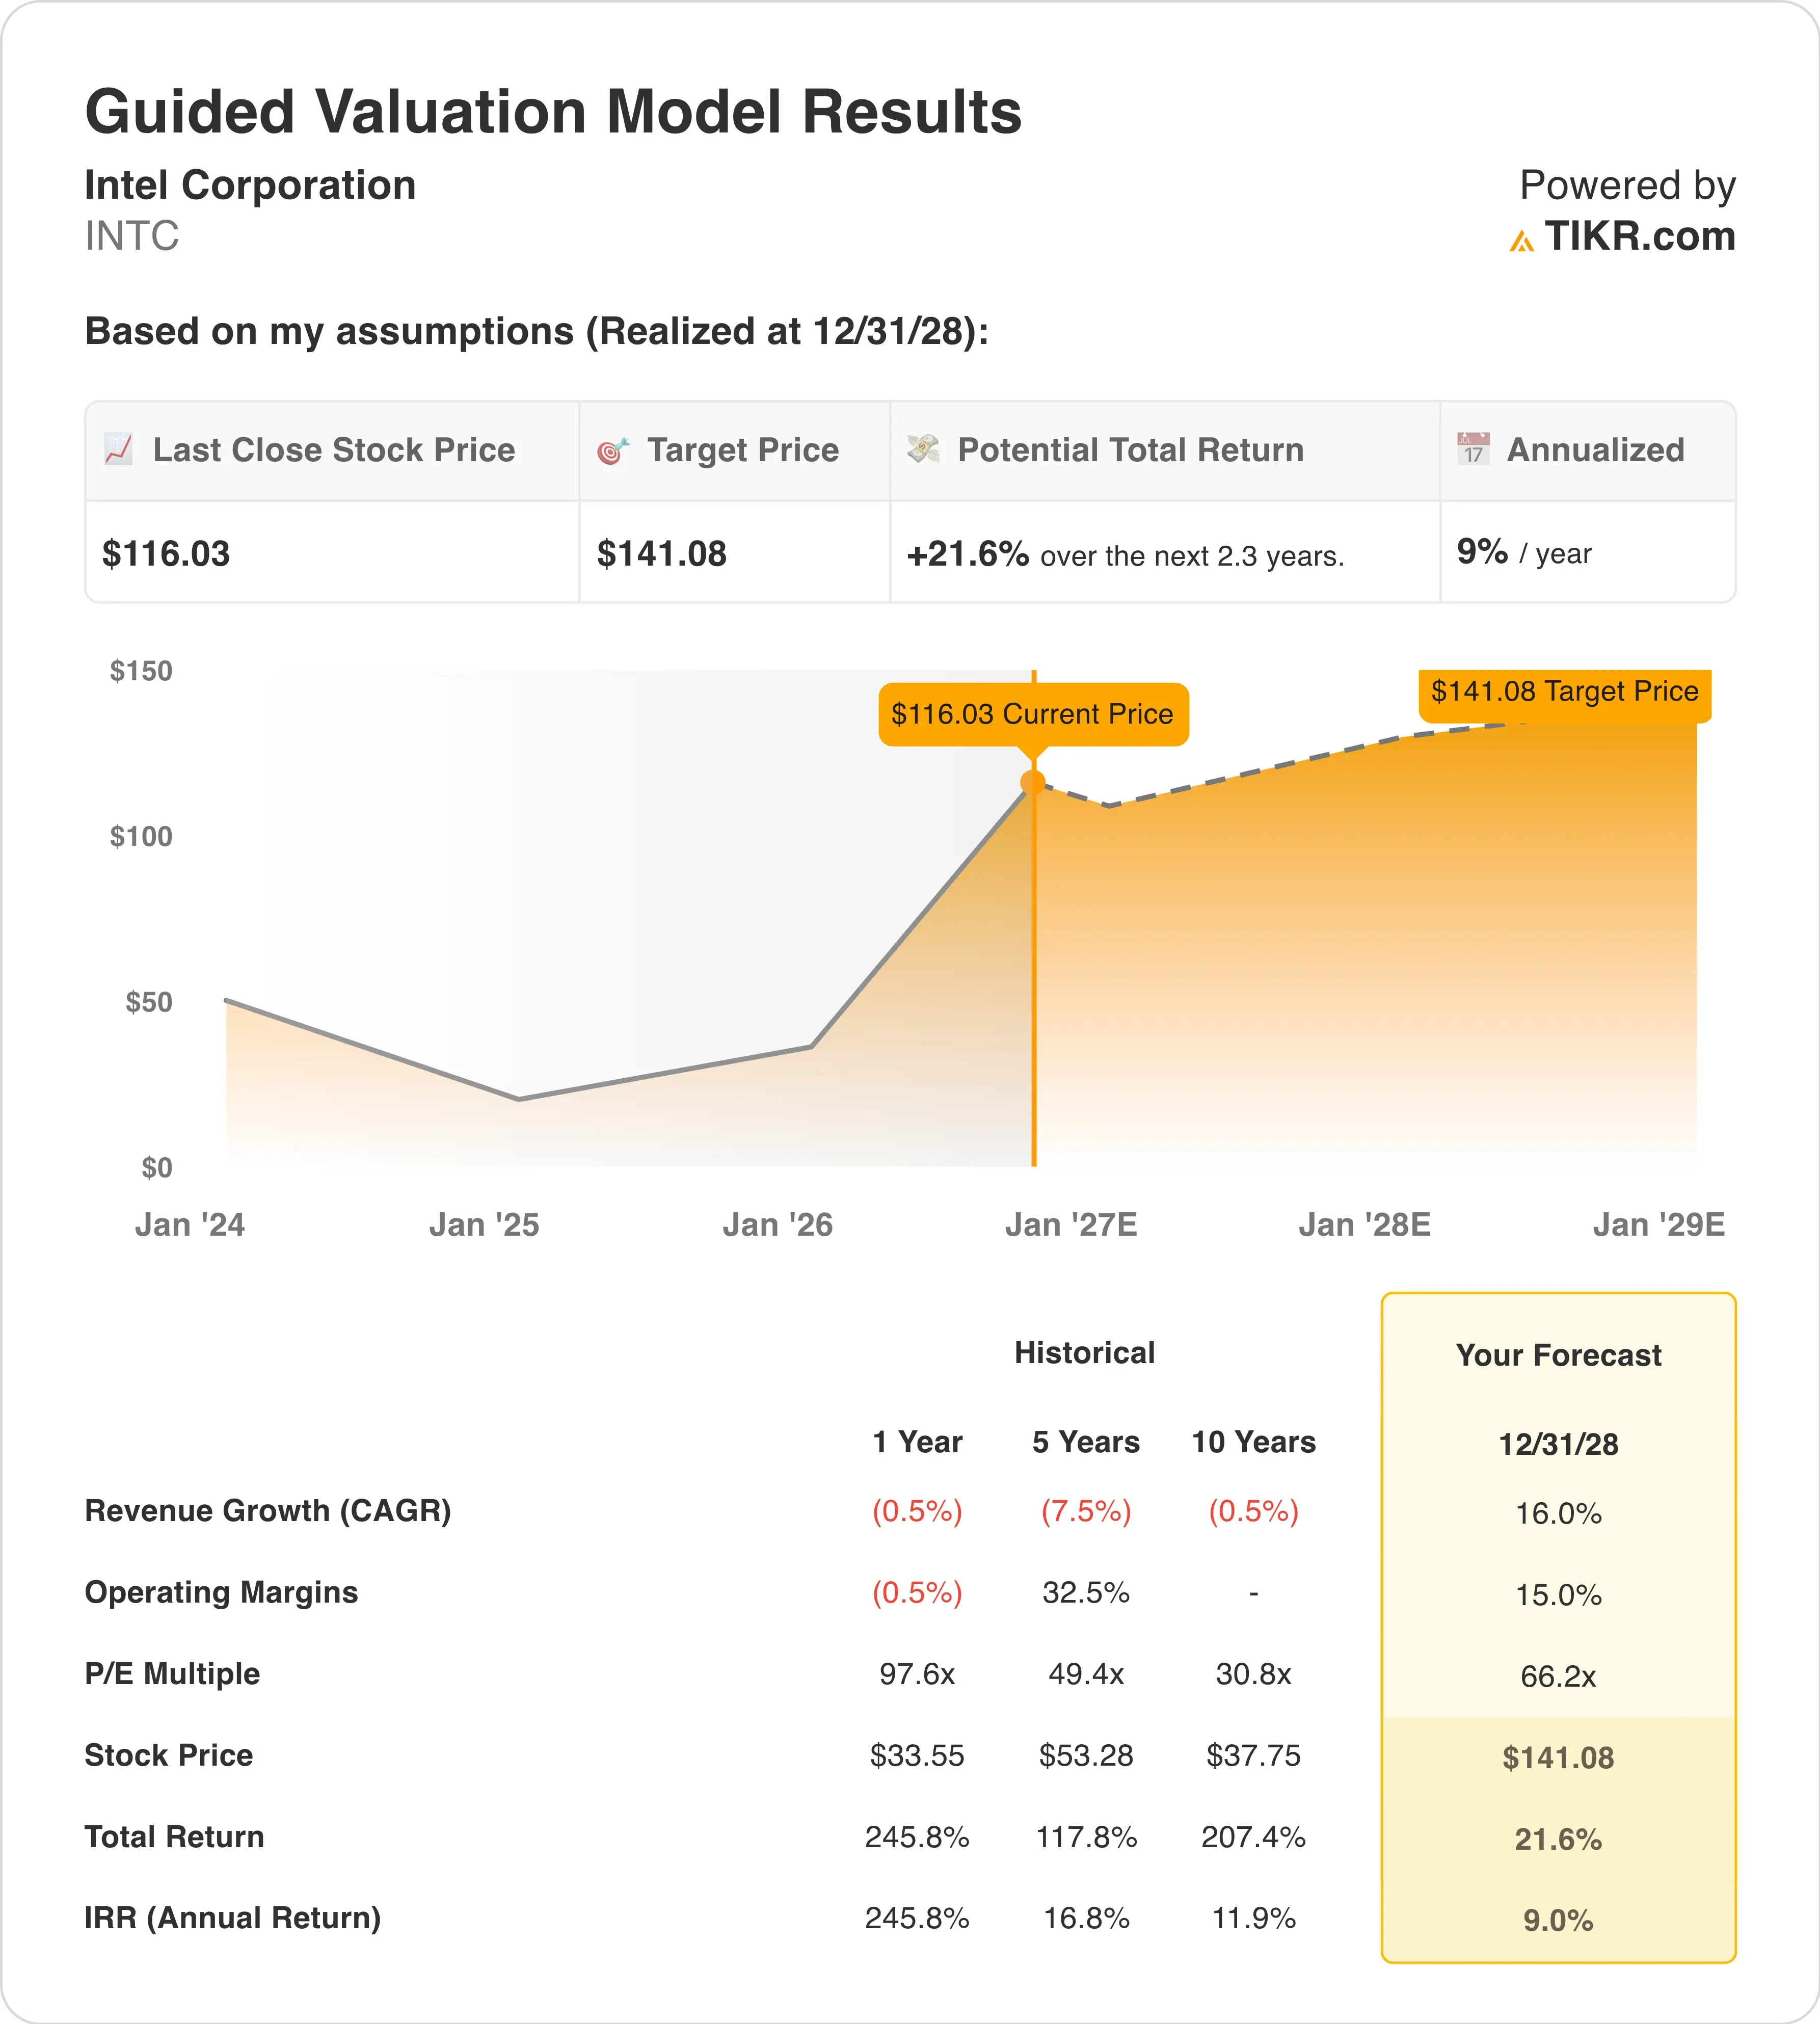
Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, le titre est modélisé en utilisant :
- Croissance du chiffre d'affaires (TCAC) : 16,0 %
- Marges opérationnelles : 15,0 %
- Multiple de sortie P/E : 66,2x
Sur la base de ces données, le modèle estime un prix cible de 141 $, ce qui implique un rendement total de 21,6 % par rapport au cours actuel de 116 $ et un rendement annualisé de 9,0 % sur les 2,3 prochaines années.
Un rendement annualisé de 9,0 % est respectable, mais il reste juste en dessous de la barre des 10 % pour un titre clairement attractif. Ce chiffre modeste reflète la quantité de bonnes nouvelles que le marché anticipe déjà. Intel se négocie à 68,9x les bénéfices de l'année prochaine, et le multiple de sortie de 66,2x du modèle suppose que les investisseurs restent aussi généreux.

Le chiffre d'affaires est le facteur déterminant. Les ventes ont reculé de 7,5 % par an sur les cinq dernières années, donc une croissance de 16,0 % marquerait un net renversement de tendance. Cependant, les analystes anticipent déjà une croissance annuelle de 16,7 % sur les deux prochaines années, car les serveurs d'IA tirent la demande en CPU vers le haut.
Les marges racontent une histoire similaire de redressement. La marge opérationnelle d'Intel, la part des ventes restant après les coûts d'exploitation, était négative de 0,5 % sur l'année écoulée. Pourtant, elle s'élevait en moyenne à 32,5 % sur cinq ans, à l'époque où Intel était leader en fabrication. Atteindre 15,0 % dépend des usines 18A fonctionnant avec des rendements plus élevés et une capacité plus pleine.
En comparaison, AMD (AMD) a augmenté son chiffre d'affaires de 50 % au dernier trimestre et a récemment dépassé une valeur boursière de 1 000 milliards de dollars. Intel, d'une valeur d'environ 610 milliards de dollars, est valorisé comme une entreprise en rattrapage plutôt que comme un leader établi. Ainsi, le titre semble correctement valorisé aujourd'hui, avec un potentiel de hausse lié à une exécution régulière.
AMD fixe le rythme, et Intel est à la poursuite
Advanced Micro Devices (AMD) est le benchmark que les investisseurs utilisent pour juger des progrès d'Intel. Au T2, le chiffre d'affaires d'AMD a augmenté de 50 % pour atteindre 11,5 milliards de dollars, tandis que son segment centres de données a plus que doublé pour atteindre 6,7 milliards de dollars. Le chiffre d'affaires des centres de données d'Intel a augmenté de 59 % pour atteindre 6,3 milliards de dollars sur la même période. Ainsi, Intel croît rapidement, mais AMD continue de prendre de l'avance dans la partie la plus rentable du marché.
La rentabilité montre un écart encore plus large. AMD a affiché une marge brute de 54 % au T2, ce qui signifie qu'elle a conservé 54 cents de chaque dollar de vente après les coûts de production. La marge brute non-GAAP d'Intel était de 41,8 %, car ses usines absorbent encore de lourds coûts de démarrage. Et Intel dépense plus de 20 milliards de dollars en projets d'investissement cette année, tandis qu'AMD externalise sa fabrication.
Nvidia (NVDA) donne le ton pour l'ensemble du secteur. Cette semaine, elle a annoncé son plus grand plan de rachat d'actions jamais réalisé, même si la concurrence sur les puces d'IA pesait sur son action. L'angle d'Intel est différent, puisqu'il vend des CPU, des puces sur mesure et de la capacité de fonderie plutôt que de dominer sur les GPU. Cette activité de fonderie, qui fabrique des puces pour d'autres entreprises, devient le véritable avantage concurrentiel (moat) d'Intel si les technologies 18A et 14A tiennent leurs promesses.
Quels sont les moteurs de l'action INTC à l'avenir ?
Les résultats du T3, le 22 octobre, constituent le prochain grand test. Intel a donné des prévisions de chiffre d'affaires compris entre 15,8 et 16,8 milliards de dollars et un BPA ajusté de 0,38 $. Le BPA ajusté exclut les éléments non récurrents pour montrer le bénéfice sous-jacent par action. Un résultat proche du haut de cette fourchette signalerait que l'offre se détend enfin.
Les jalons de fabrication arrivent ensuite. Intel prévoit son kit de conception de procédé 14A 0.9 en octobre et la version 1.0 au T1 2027. Un kit de conception est le cahier des règles que les clients externes utilisent pour concevoir des puces sur un nouveau procédé. Par conséquent, chaque livraison anticipée ou retardée façonne directement la vitesse à laquelle le chiffre d'affaires de la fonderie peut croître.
Les dépenses sont l'autre levier à surveiller. Intel a relevé ses perspectives de dépenses en capital pour 2026 à plus de 20 milliards de dollars et s'attend à ce que 2027 soit nettement plus élevé. Cet argent achète des outils et des salles blanches, mais il pèse également sur le flux de trésorerie disponible jusqu'à ce que les usines se remplissent. Cependant, la direction a déclaré que les rendements de la technologie 18A évoluent mieux que prévu, ce qui devrait aider les marges avec le temps.
Les PC restent le point faible. Intel s'attend à ce que la consommation de PC baisse d'un faible pourcentage à deux chiffres en 2026 car la hausse des prix de la mémoire réduit l'offre. Alors que les centres de données portent l'histoire de croissance, un marché PC faible limite la vitesse à laquelle le chiffre d'affaires total peut se capitaliser (compound).
Devriez-vous investir dans Intel ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre précisément à cette question.
Consultez INTC, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont en hausse ou en baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre INTC aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action INTC sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !