Points clés
- Michael Burry a comparé Oracle à WorldCom ce week-end, affirmant que la stratégie d'IA à forte intensité capitalistique d'Oracle cannibalise ses flux de trésorerie et ses marges, ouvertement et sans fraude.
- Les marchés du crédit commencent à considérer Oracle comme un risque réel : ses obligations offrent désormais un rendement supérieur à 8 %.
- Une rétrogradation en catégorie spéculative (junk) pourrait exclure environ 120 milliards de dollars d'obligations d'Oracle des indices d'investissement grade.
Michael Burry (célèbre pour The Big Short) a passé le week-end à comparer Oracle (ORCL) à l'un des effondrements d'entreprise les plus tristement célèbres de l'histoire.
Tout a commencé lorsqu'un utilisateur de X, @castlewoodcb, a répondu à Burry en disant qu'Oracle « a des niveaux de dette importants dont une grande partie n'apparaît pas dans son bilan. »
La réponse de Burry dimanche ?
« Oui, Oracle a acquis Cerner, WorldCom a acquis MCI. Oracle permet à une stratégie à forte intensité capitalistique de cannibaliser ses flux de trésorerie et ses marges, un peu comme l'a fait WorldCom. Oracle ne commet pas de fraude. Il le fait au grand jour et les gens ne l'analysent pas correctement. »
Au grand jour. C'est cette partie qui devrait alerter les actionnaires d'Oracle.
(Pour les plus jeunes : WorldCom était le géant des télécommunications qui s'est effondré en 2002 dans un scandale comptable massif. Burry n'accuse explicitement pas Oracle de cela. Son accusation est que les dépenses elles-mêmes sont en train de dévorer l'entreprise.)
Le marché obligataire est déjà inquiet
Burry n'est pas seul sur ce point. Le marché du crédit semble être d'accord avec lui.
Les obligations à long terme d'Oracle offrent désormais un rendement supérieur à 8 %, et ses swaps sur défaillance de crédit à cinq ans ont bondi à plus de 220 points de base, contre environ 30 il y a un an.
C'est plus de 7 fois le prix en un an (!).
Scott Galloway a fait la même remarque dans l'épisode de lundi de son podcast Prof G Markets. L'avis de force majeure d'Oracle s'appuie sur ce qui est essentiellement une clause de « cas de force majeure », et comme l'a dit Galloway, « ce qu'ils disent vraiment, c'est que la force majeure, ce sont les marchés du crédit. »
Son verdict : « Ce n'est pas un événement existentiel. C'est le marché qui dit : vous êtes allé trop loin, vous avez dépassé vos limites. »
Oracle est toujours de catégorie investment grade pour le moment, mais une rétrogradation en catégorie spéculative (junk) pourrait forcer des milliards de dollars de ses obligations à sortir des indices d'investissement grade. (De nombreux fonds obligataires ne peuvent détenir que de la dette de catégorie investment grade, donc une rétrogradation peut entraîner des ventes forcées.)
Et Burry a rappelé à tous ceux qui pensent que cela ne peut pas arriver rapidement : « En 2002, WorldCom est passé du statut d'investissement grade à la faillite du jour au lendemain. »
Tout est dans les documents réglementaires
Le point de Burry est qu'il n'est pas nécessaire de chercher un scandale. Il suffit de regarder les dépenses…
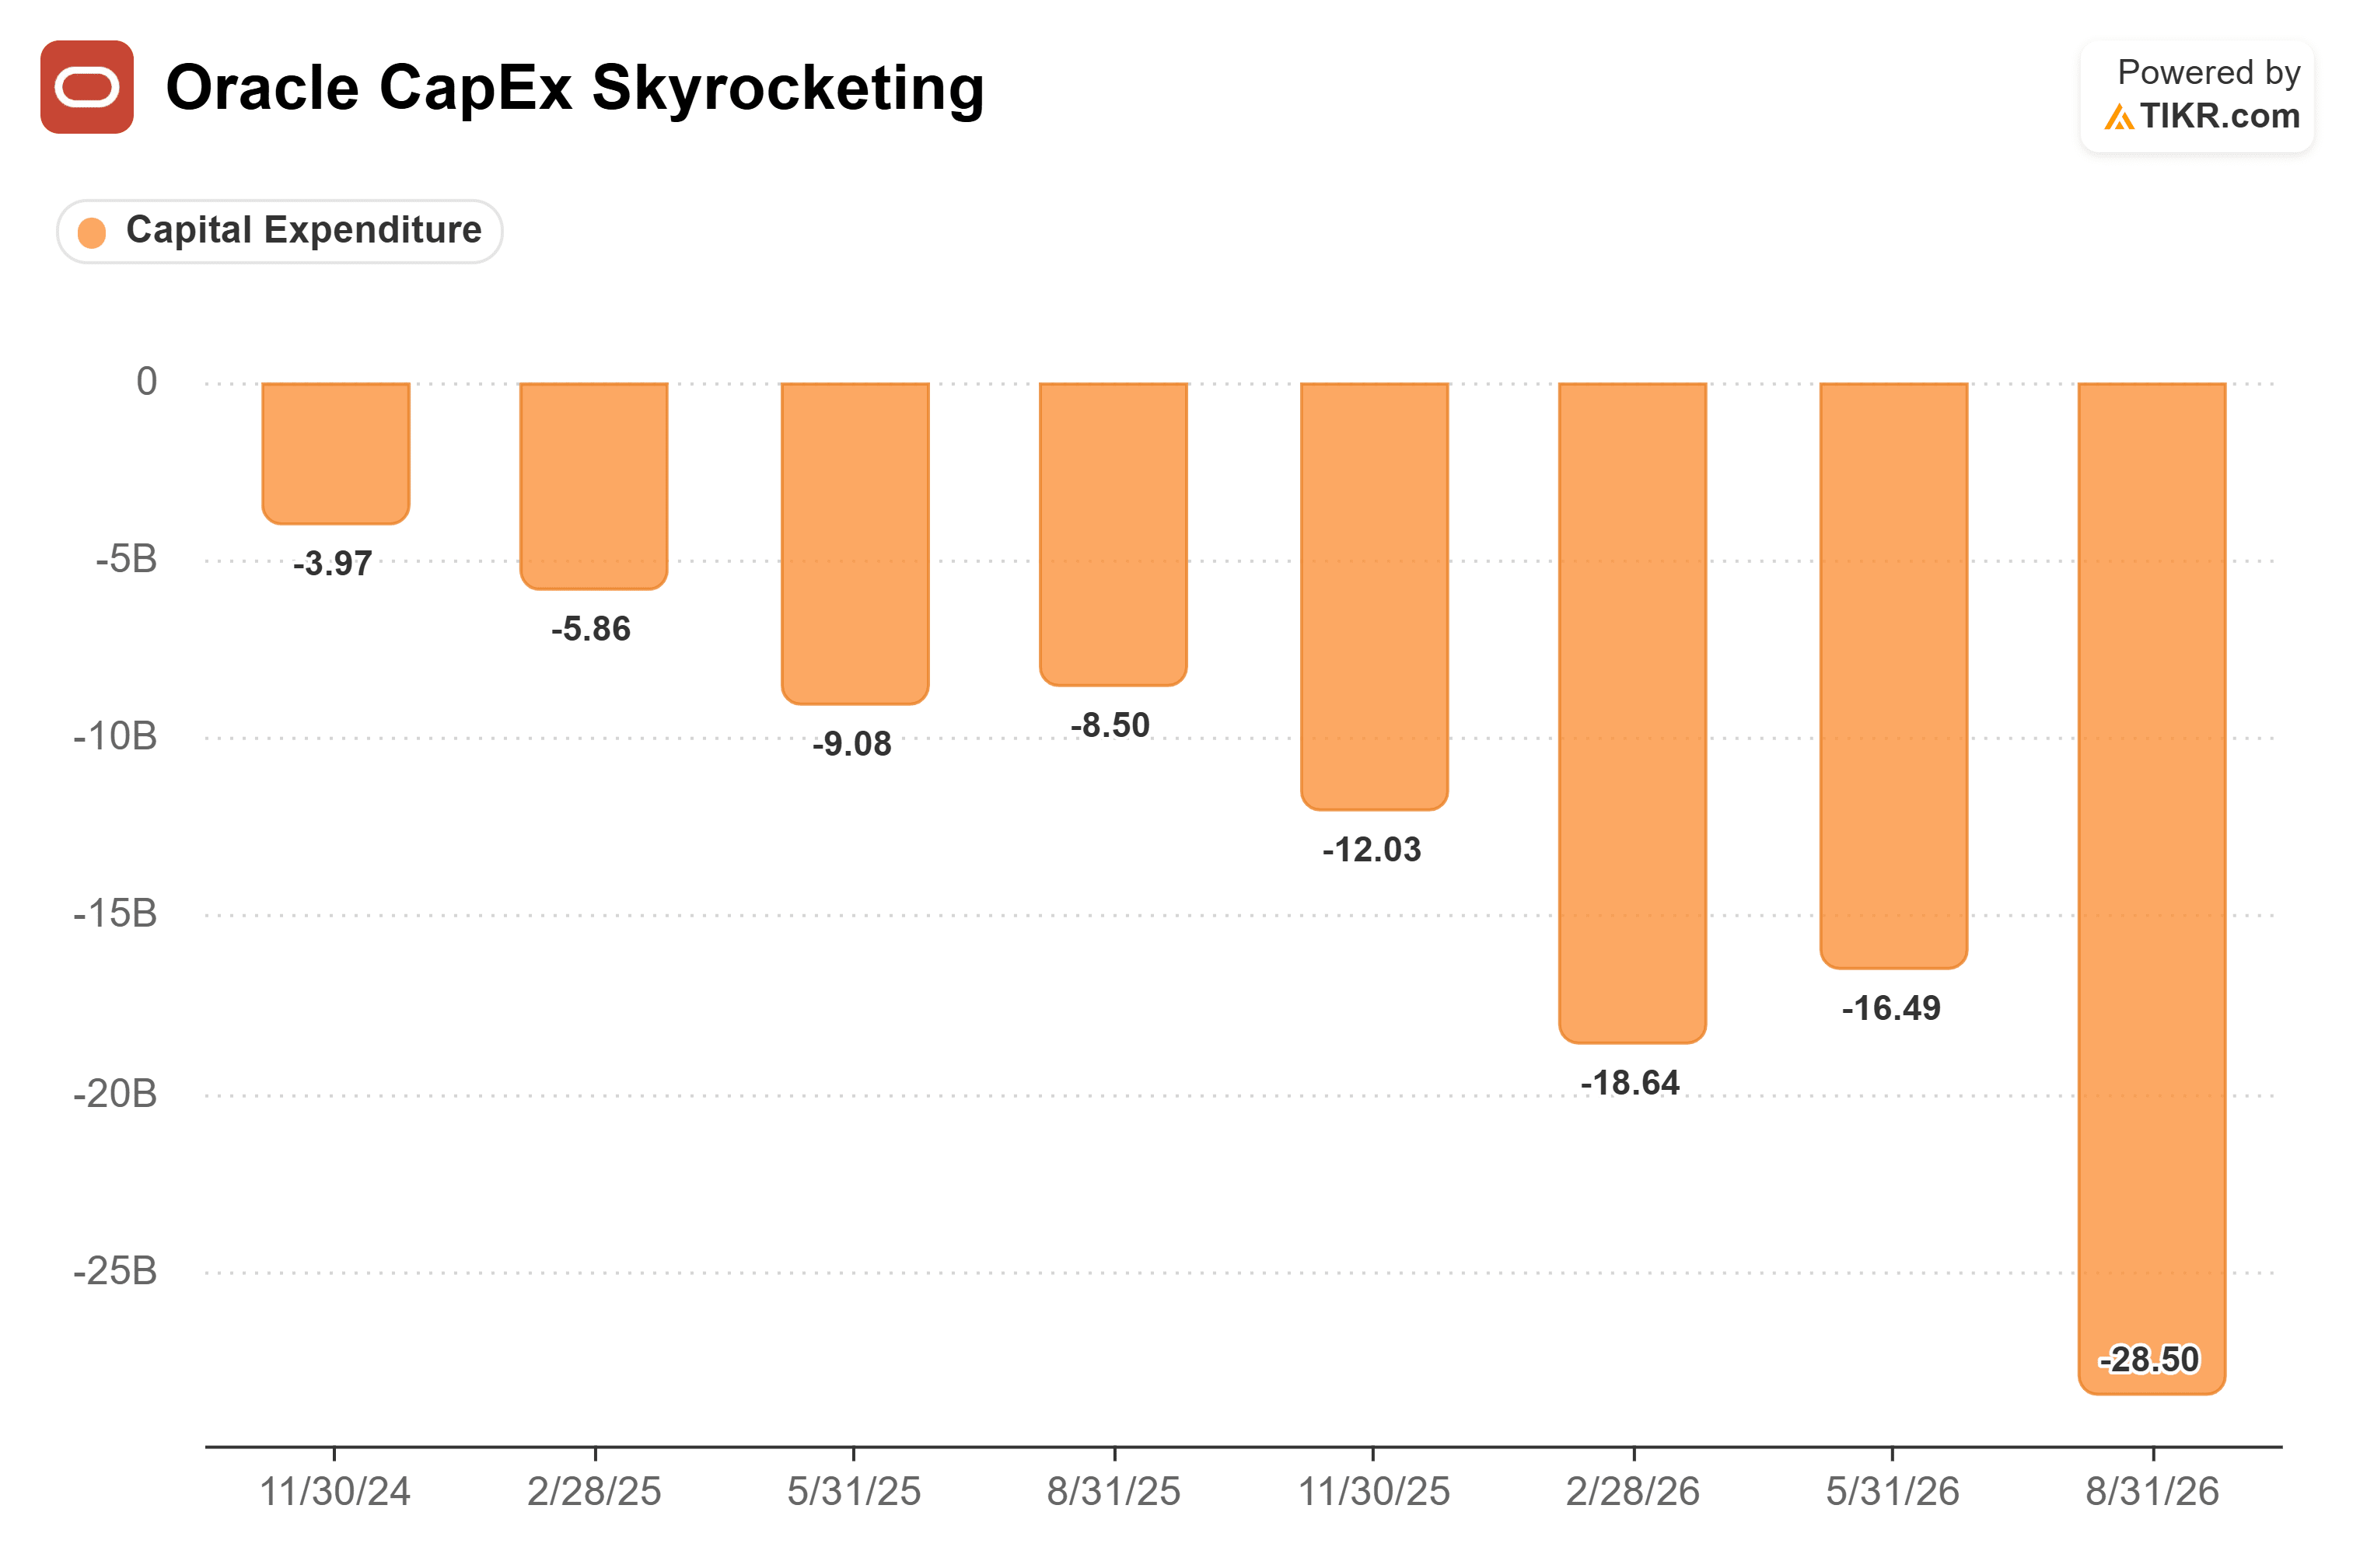
…et comment Oracle les a financées, avec un mélange de dette et de crédit-bail :
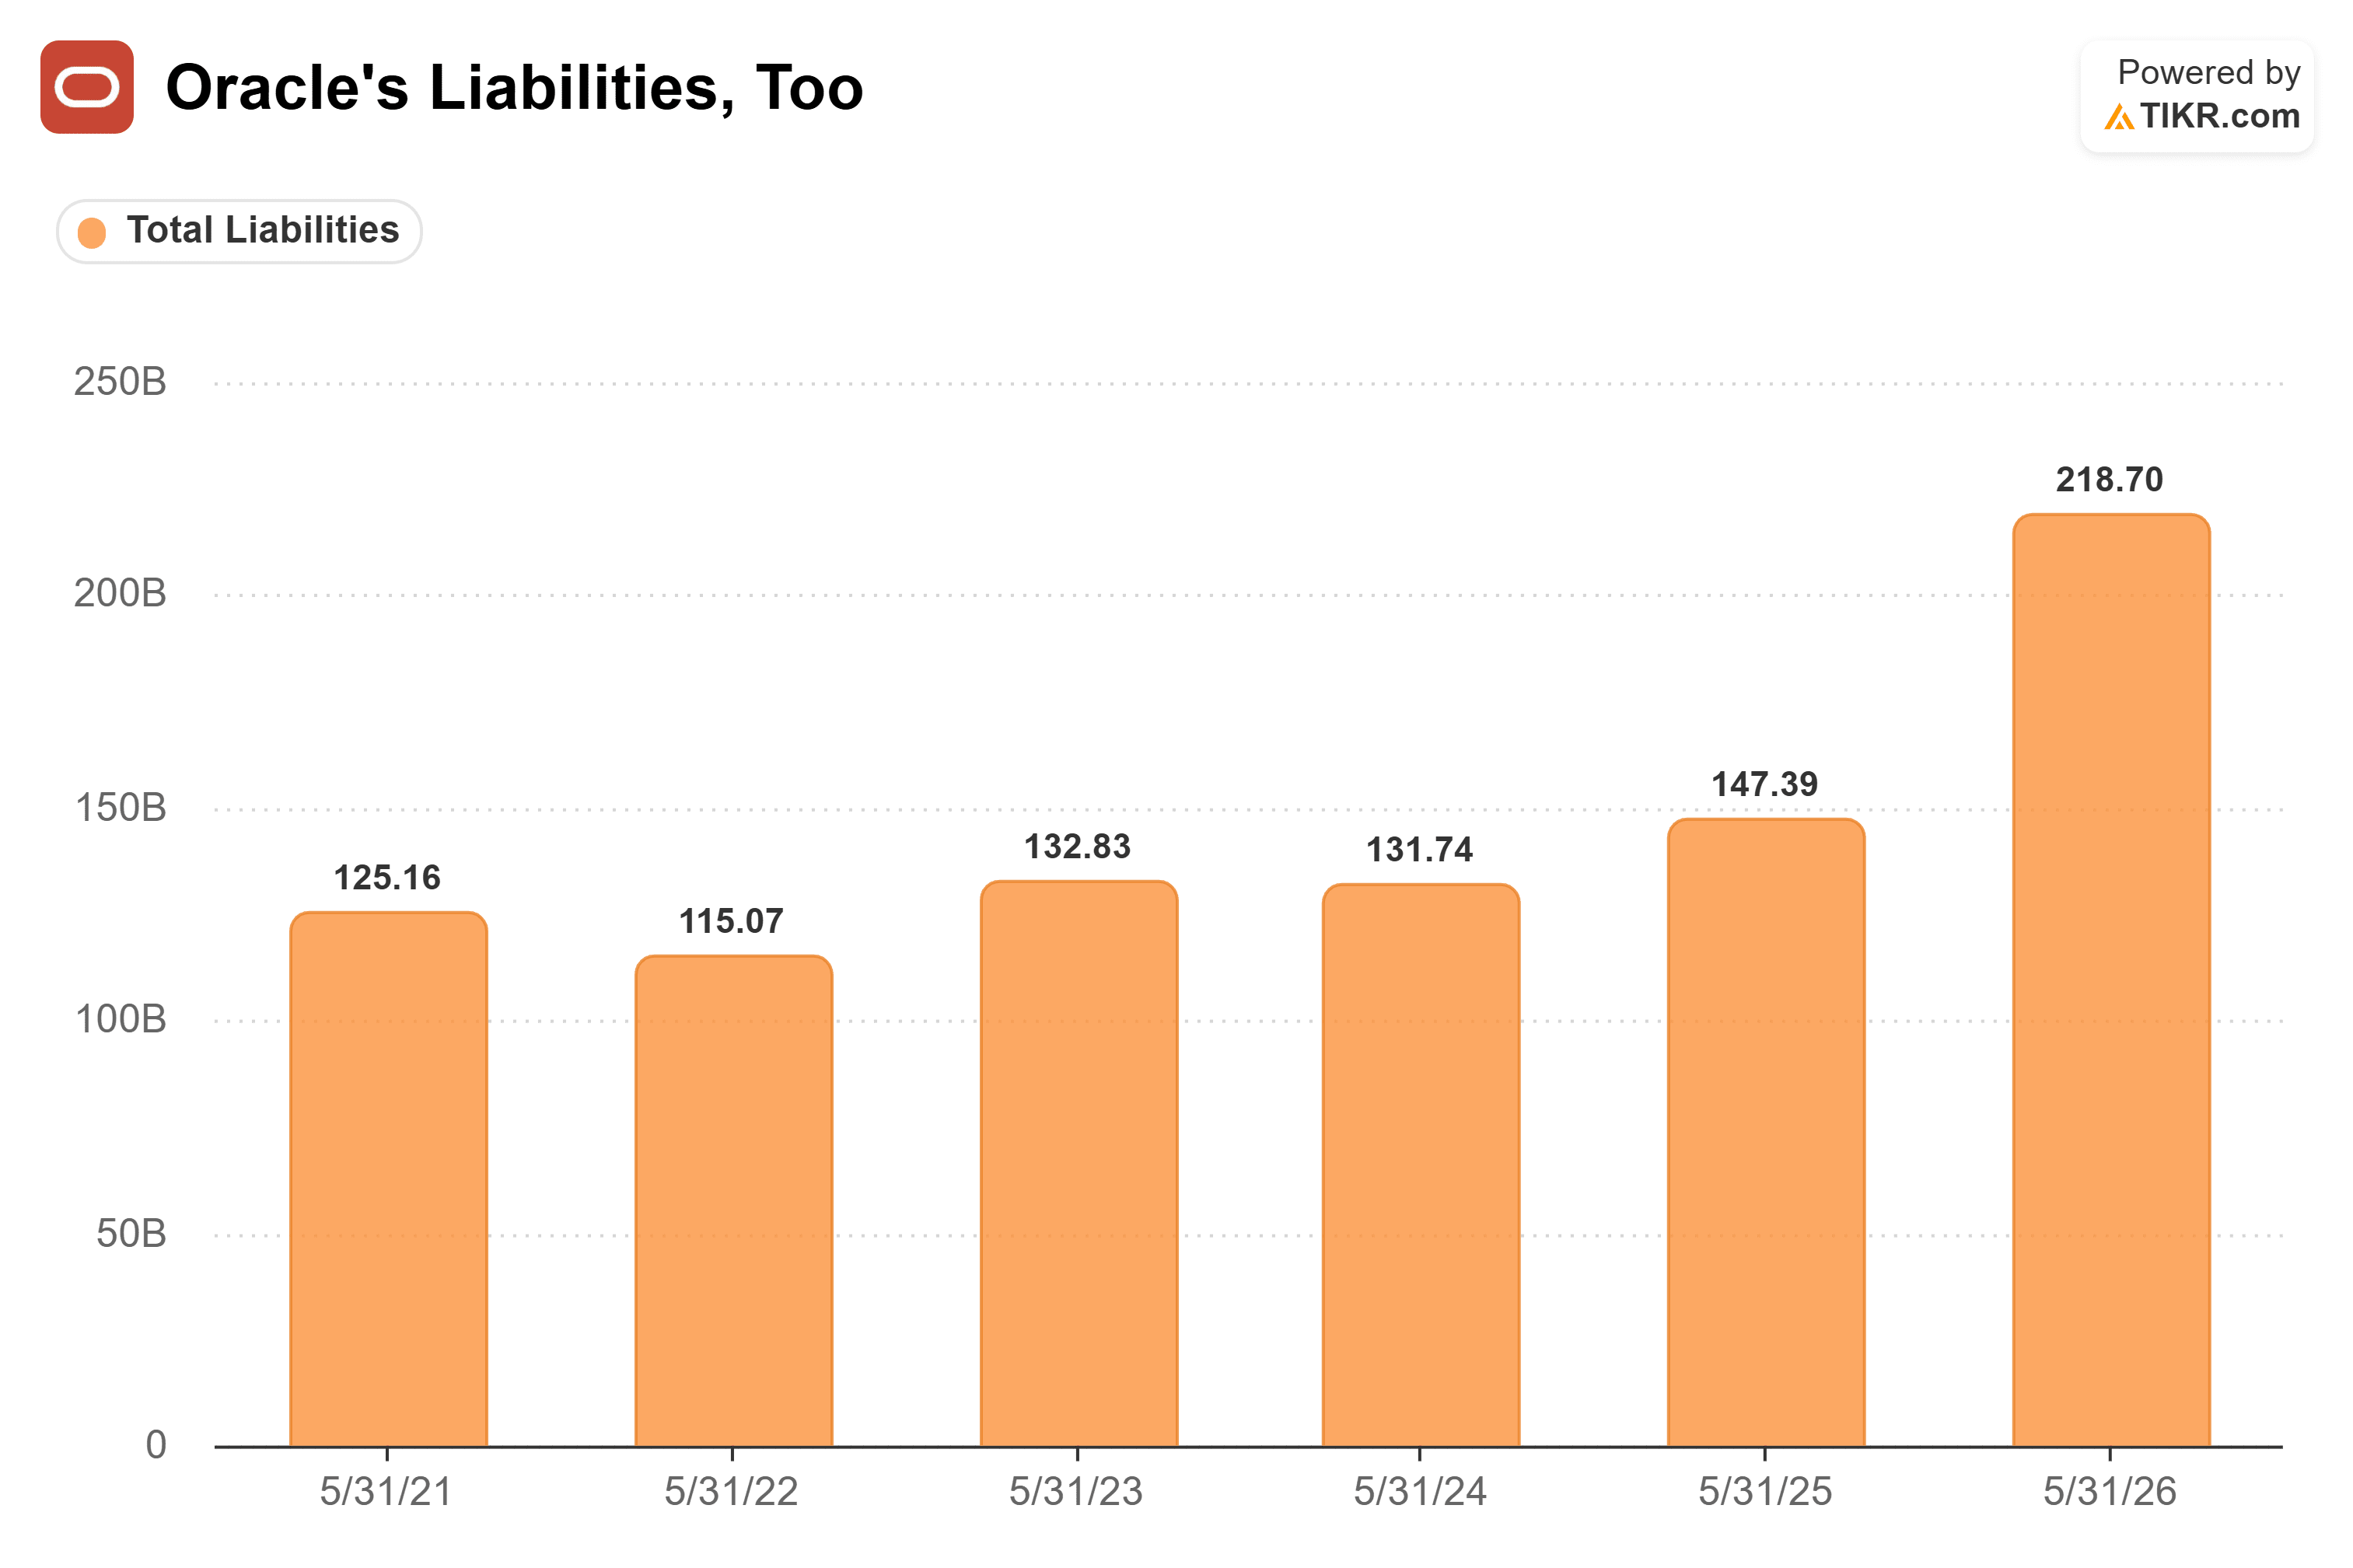
C'est un fort effet de levier.
Mais Oracle n'est-il pas bon marché ?
Voici l'objection évidente, et elle est légitime :
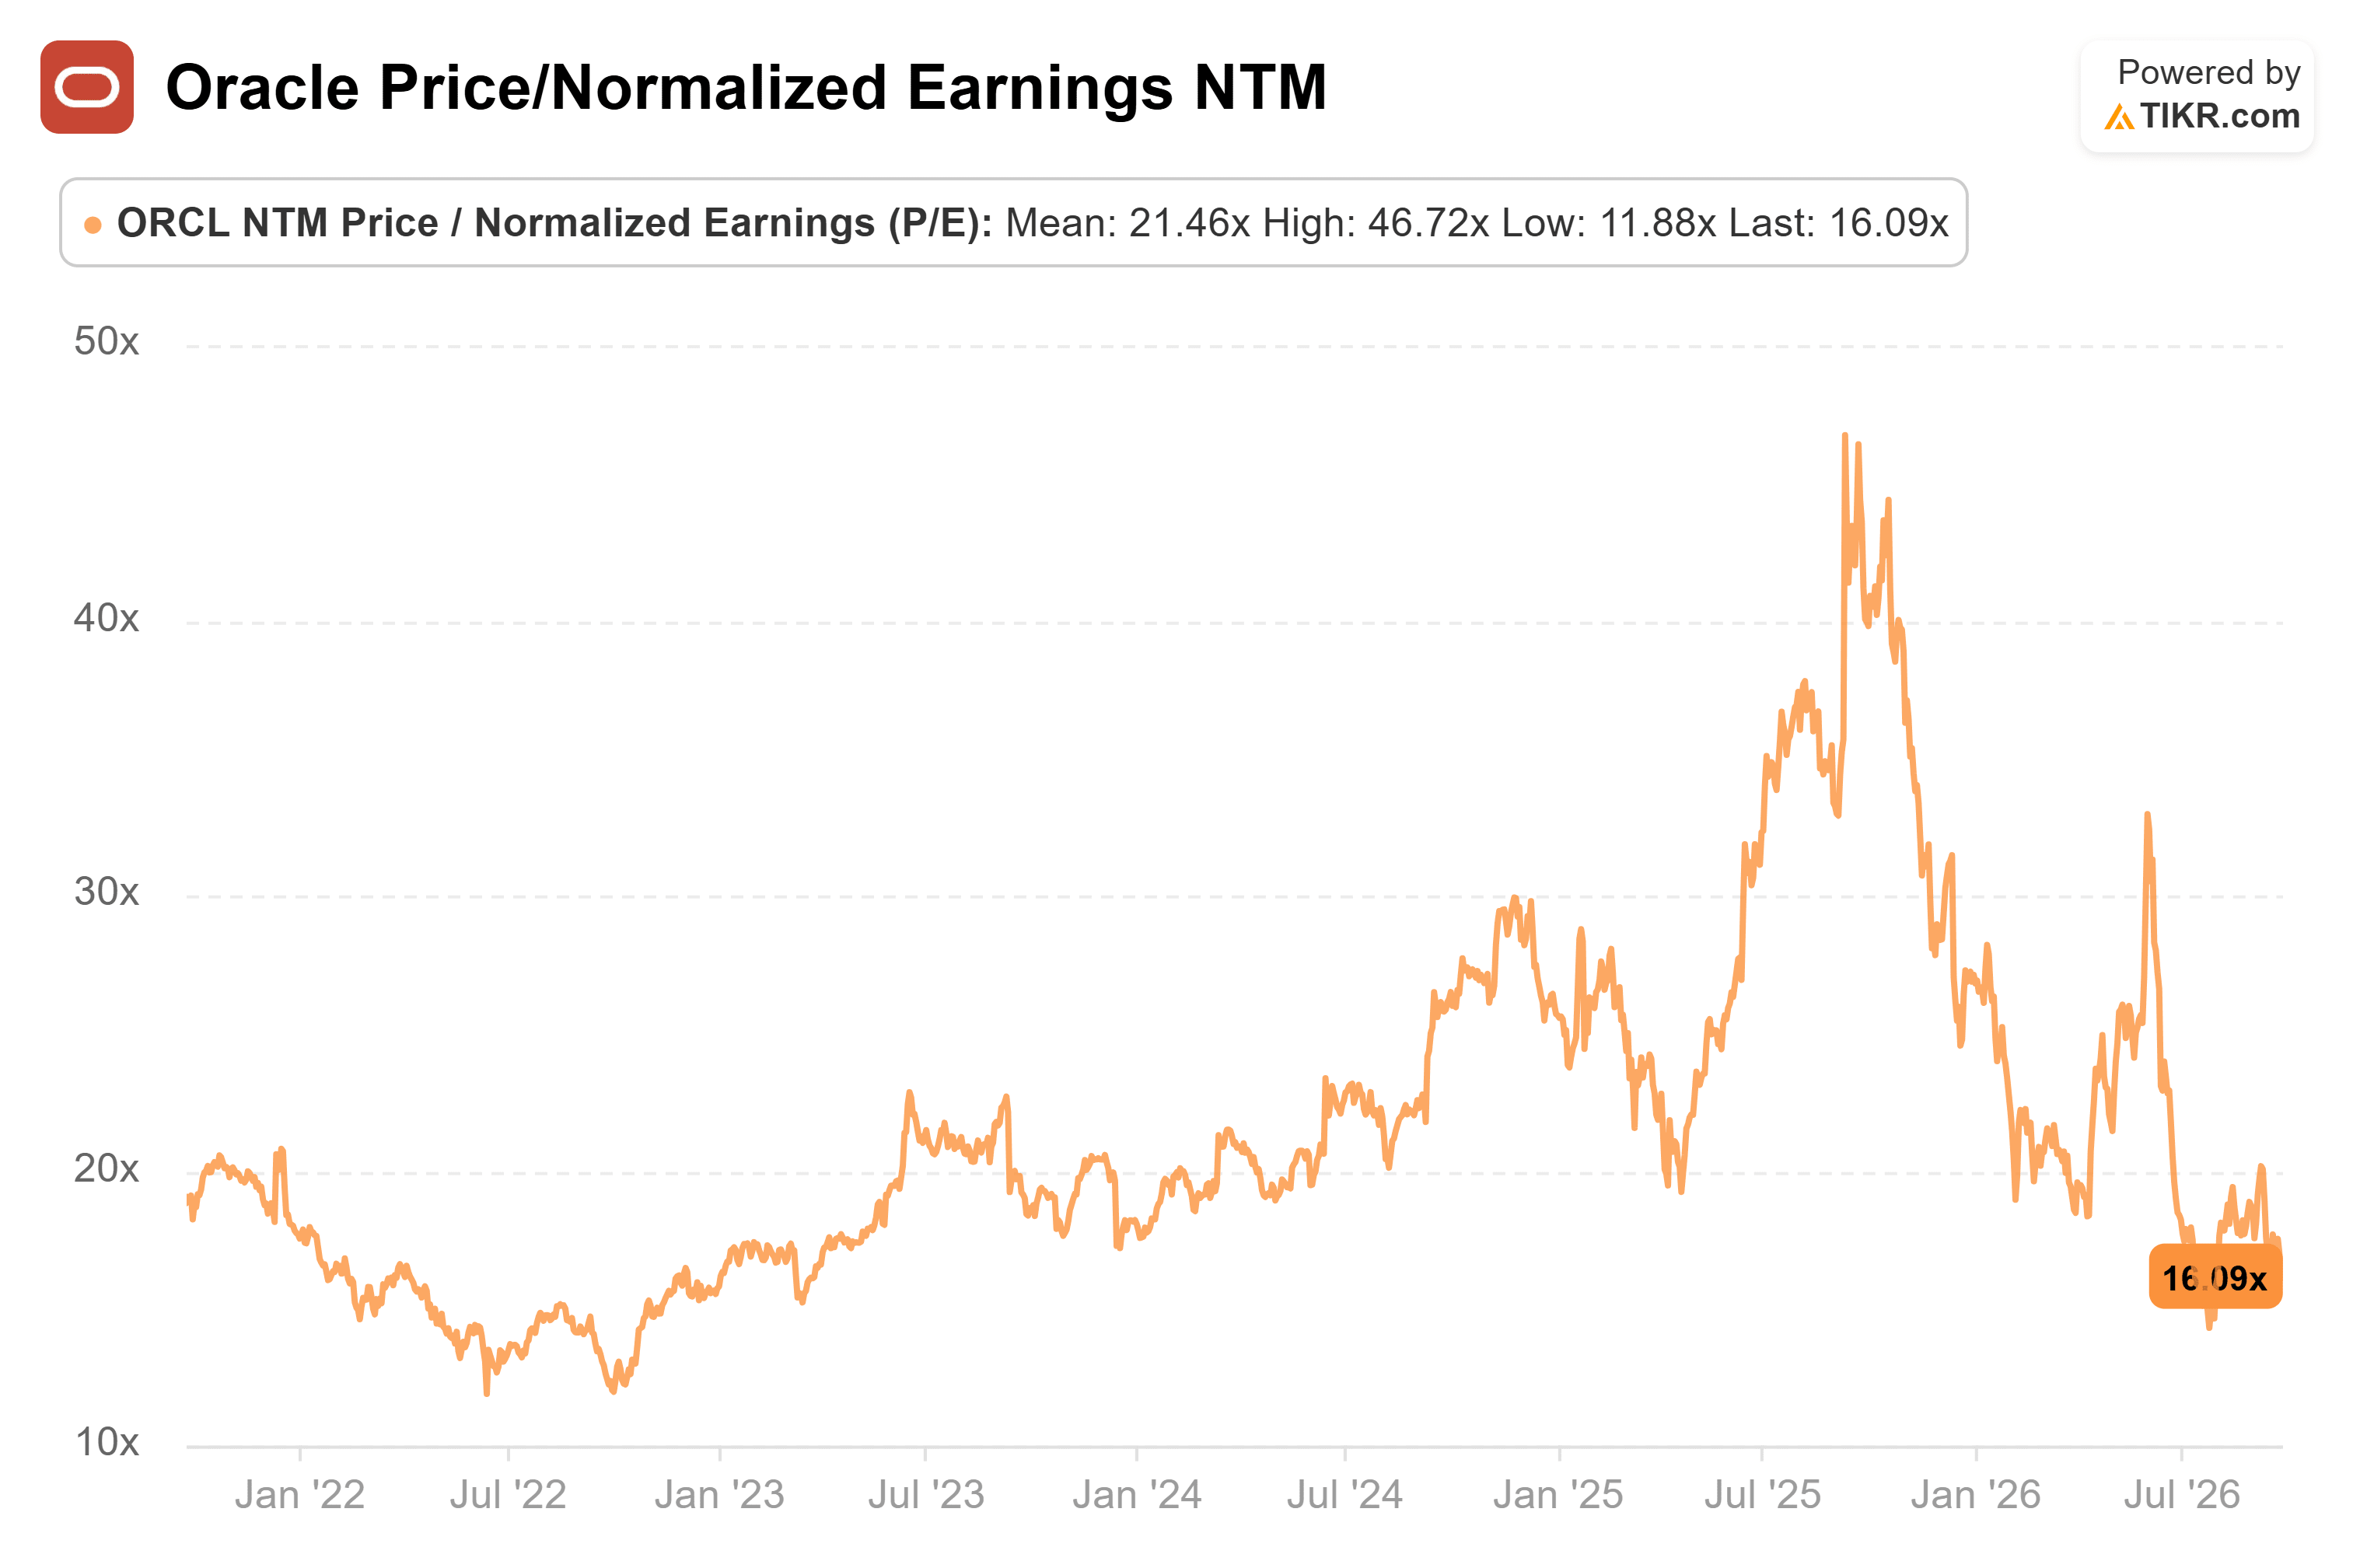
Contrairement à WorldCom, les clients d'Oracle prépayent une capacité qui est en pénurie. Et l'action se négocie à environ 16 fois les bénéfices anticipés, avec des revenus et des bénéfices qui augmentent à un bon rythme. Cela ne ressemble pas à une entreprise en difficulté.
Bien sûr, au fond, le problème ici concerne davantage le timing que toute autre chose. Galloway a évoqué la construction de l'ère dot-com. L'argent s'est déversé dans des entreprises de fibre comme Global Crossing, et ces entreprises ont fait faillite ou ont perdu 90 % de leur valeur, même si Internet s'est finalement avéré être un succès. « C'était juste trop tôt. »
Je ne suis pas très doué pour prédire l'avenir – je pense que quiconque prétend « savoir » comment les choses vont se passer se trompe profondément.
Mais pour ma part, je vois beaucoup de risques commencer à s'accumuler. Chaque fois que le marché obligataire s'inquiète, je prends note – parce que c'est beaucoup de gens intelligents avec qui je ne veux généralement pas être de l'autre côté d'un trade que je fais. Donc, personnellement, je reste à l'écart de celle-ci.
Bien sûr, la prime de risque est ce que l'on obtient en rémunération pour prendre des décisions difficiles ! Je ne suis simplement pas sûr que celle-ci soit correctement évaluée.
Alors, quelle est la valeur réelle de l'action Oracle ?
Cela dépend beaucoup de si vous faites confiance au marché boursier ou au marché obligataire en ce moment. (Pour la thèse haussière, voir cette analyse récente de TIKR.)
Personnellement, je préfère utiliser l'outil de modélisation propriétaire de TIKR.com, qui ne nécessite que trois entrées, pour obtenir un modèle financier complet de ce que l'action pourrait valoir dans trois ans.
C'est simple, direct et robuste – utilisant des données de qualité institutionnelle… et c'est gratuit aussi.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !