Points clés
- Le nombre moyen pondéré d'actions diluées de General Motors est passé de 1,13 milliard au T3 2024 à 0,91 milliard au T2 2026, une réduction d'environ 19,5 % en sept trimestres.
- Sur les quatre derniers trimestres, GM a généré 14,40 milliards de dollars de flux de trésorerie disponible consolidé selon la mesure de TIKR et a dépensé 6,80 milliards de dollars pour racheter ses actions, tout en versant des liquidités pour sa restructuration dans le véhicule électrique.
- Cox Automotive prévoit que la part de marché américaine de GM reculera à 16,7 % au T3 contre 17,4 % un an plus tôt, l'une des deux baisses les plus marquées parmi les 13 constructeurs automobiles.
L'action GM se réduit dans deux directions à la fois
La prévision est tombée le 24 septembre. Cox Automotive a projeté que General Motors (GM) terminerait le troisième trimestre avec 16,7 % du marché américain, contre 17,4 % un an plus tôt, car les prix élevés du carburant ont stimulé la demande pour des véhicules économes en carburant et des hybrides que GM ne propose actuellement pas. Parmi les 13 constructeurs suivis par Cox, seul Ford devrait perdre plus de terrain.
La veille, le CFO Paul Jacobson était sur scène lors d'une conférence JPMorgan pour parler d'un autre type de réduction. GM, a-t-il dit, « réduit son nombre d'actions à un coût très, très faible, avec un rendement du flux de trésorerie disponible à deux chiffres. »
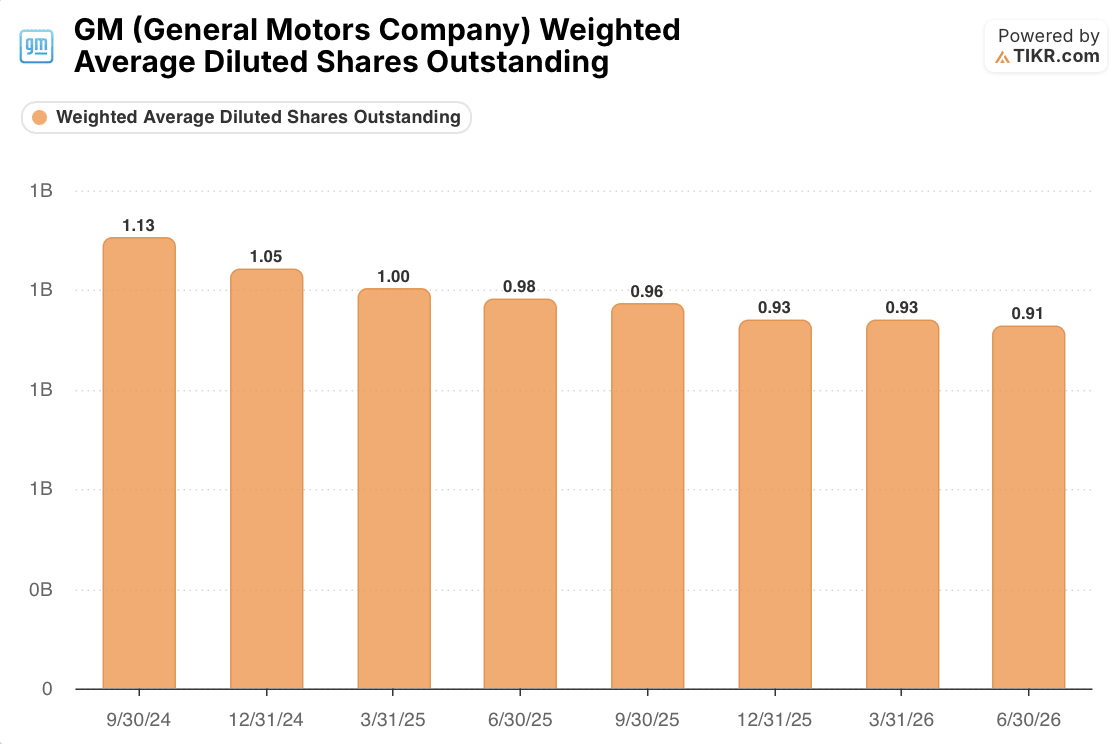
Cette deuxième histoire a évolué plus vite. Le nombre moyen pondéré d'actions diluées de GM est passé de 1,13 milliard au T3 2024 à 0,91 milliard au T2 2026, soit environ 19,5 % en sept trimestres. Avec un bénéfice stable, cela seul augmenterait le bénéfice par action d'environ 24 %.

Les liquidités derrière ces rachats d'actions ont tenu bon pendant une année mouvementée. GM a enregistré 10,9 milliards de dollars de charges liées aux VE depuis le second semestre 2025, dont environ 7,2 milliards seront payés en liquide, et elle en avait payé 4,5 milliards jusqu'en juin. Malgré cela, TIKR montre 14,40 milliards de dollars de flux de trésorerie disponible sur les quatre derniers trimestres, presque égalant les 14,55 milliards des quatre trimestres précédents. Sur cette mesure consolidée de TIKR, les 14,40 milliards de dollars de flux de trésorerie disponible ont couvert les 6,80 milliards de dollars de rachats d'actions environ deux fois.
Les chiffres de TIKR incluent GM Financial, ils sont donc plus élevés que la mesure que GM préfère. La direction prévoit un flux de trésorerie disponible automobile ajusté de 9,5 à 11,5 milliards de dollars pour 2026. Par rapport à une capitalisation boursière de 72,50 milliards de dollars, cela représente un rendement d'environ 13 % à 16 %, ce qui étaye l'affirmation de Jacobson concernant un rendement « à deux chiffres ».
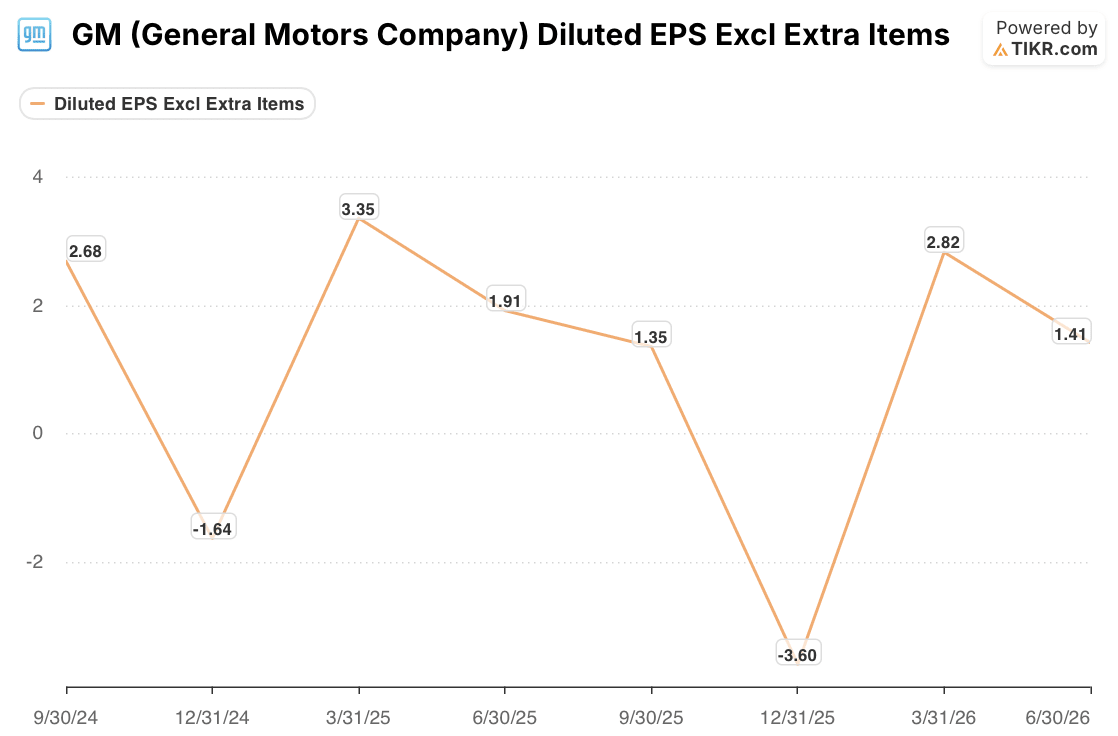
Le bruit comptable aide à expliquer pourquoi cette histoire passe inaperçue. Le BPA dilué GAAP est passé de 3,35 $ au T1 2025 à -3,60 $ au T4 2025, puis s'est établi à 1,41 $ au T2 2026, contre un BPA ajusté de 3,57 $. Les charges de restructuration ont masqué l'effet de la réduction du nombre d'actions dans le BPA GAAP publié.
Des actions bon marché sont le gain, l'absence d'hybrides est le risque
Jusqu'à présent, la réduction du nombre d'actions de GM a été bien plus importante que le déclin de sa part de marché américaine. La direction attribue la majeure partie de la perte de part d'environ 60 points de base au premier semestre à des modèles abandonnés comme la Chevrolet Malibu, à un marché des VE plus réduit et à des stocks faibles en début d'année. Sur la même période, la marge d'EBIT ajustée de l'Amérique du Nord a augmenté de 2,5 points pour atteindre 8,6 % au T2.
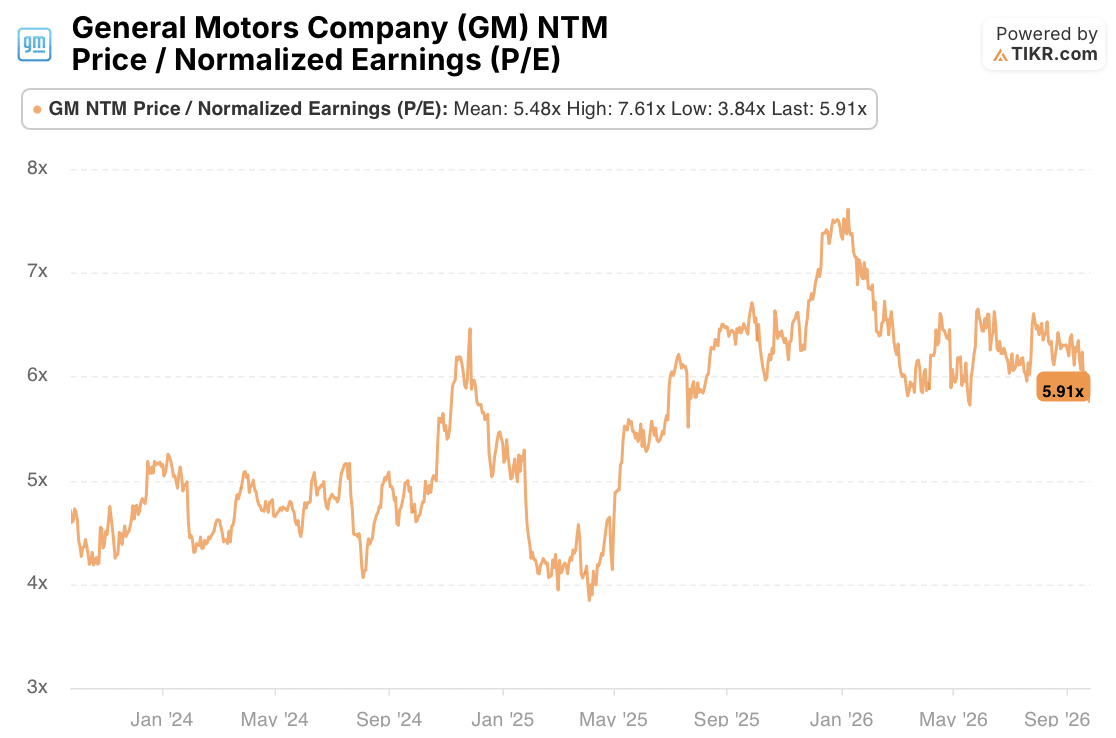
Le marché n'a pas récompensé cela. GM se négocie à 5,91 fois les bénéfices normalisés des 12 prochains mois, légèrement au-dessus de sa moyenne triennale de 5,48x et bien en dessous des 7,36x atteints fin 2025. Un faible multiple est exactement ce qui permet à chaque dollar de rachat de réduire davantage le nombre d'actions, et GM avait encore 3,5 milliards de dollars d'autorisation restante fin juin.
Le risque est que Cox ait raison sur la cause. Si les acheteurs se détournent parce que GM manque d'hybrides, la pression sur la part de marché pourrait persister jusqu'à ce que GM comble ce déficit produit, plutôt que de s'inverser simplement avec la normalisation des stocks, et les nouvelles générations de pick-ups Silverado et Sierra arrivant en décembre ne comblent pas ce déficit. L'assouplissement des règles d'économie de carburant par l'administration Trump réduit la pression réglementaire sur la gamme fortement axée sur les pick-ups de GM, mais cela ne répond pas à la demande des acheteurs qui veulent des hybrides.
Le prochain point de contrôle est la trajectoire vers 2027. Jacobson s'attend à ce que les flux de trésorerie soient « nettement meilleurs » une fois les paiements de restructuration des VE derrière General Motors. Le rapport du T3 devrait montrer si les rachats d'actions continuent à un rythme proche des 2 milliards de dollars dépensés par GM au T2, et les prévisions de janvier montreront si cette augmentation de trésorerie résiste à l'inflation des matières premières. Si c'est le cas, General Motors pourrait continuer à réduire son nombre d'actions plus vite qu'elle ne perd de part de marché américaine.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !