

Principales indicateurs pour l'action JPM
- Performance de la semaine passée : -2,6 %
- Fourchette sur 52 semaines : 279 $ à 367 $
- Prix cible du modèle de valorisation : 406 $
- Potentiel de hausse implicite : 18,4 % sur 2,3 ans
Testez la capacité de bénéfice de JPMorgan avec 5 ans de prévisions d'analystes grâce au nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Des profits records face à un marché des taux nerveux
Les actions de JPMorgan Chase (JPM) ont reculé d'environ 2,6 % au cours de la semaine passée, clôturant vendredi à 343 $. Ce repli avait peu à voir avec la banque elle-même. Au contraire, les valeurs financières ont baissé alors que le rendement du Trésor de référence touchait un plus haut de 19 ans et que la courbe des taux s'aplatissait. Une courbe plus plate signifie que les taux à court et à long terme se rapprochent, ce qui peut comprimer ce que les banques gagnent sur les prêts.
Les nouvelles de l'entreprise étaient globalement positives. Chase a commencé à déployer son Centre de Sécurité des Données, qui permet aux utilisateurs de l'application de voir et de couper les applications fintech liées à leurs comptes. JPMorgan serait également en pourparlers pour piloter environ 3,8 milliards de dollars de financement de construction pour une tour d'appartements à Manhattan. Ainsi, la banque continue de remporter les plus gros contrats, même si son action se refroidit.
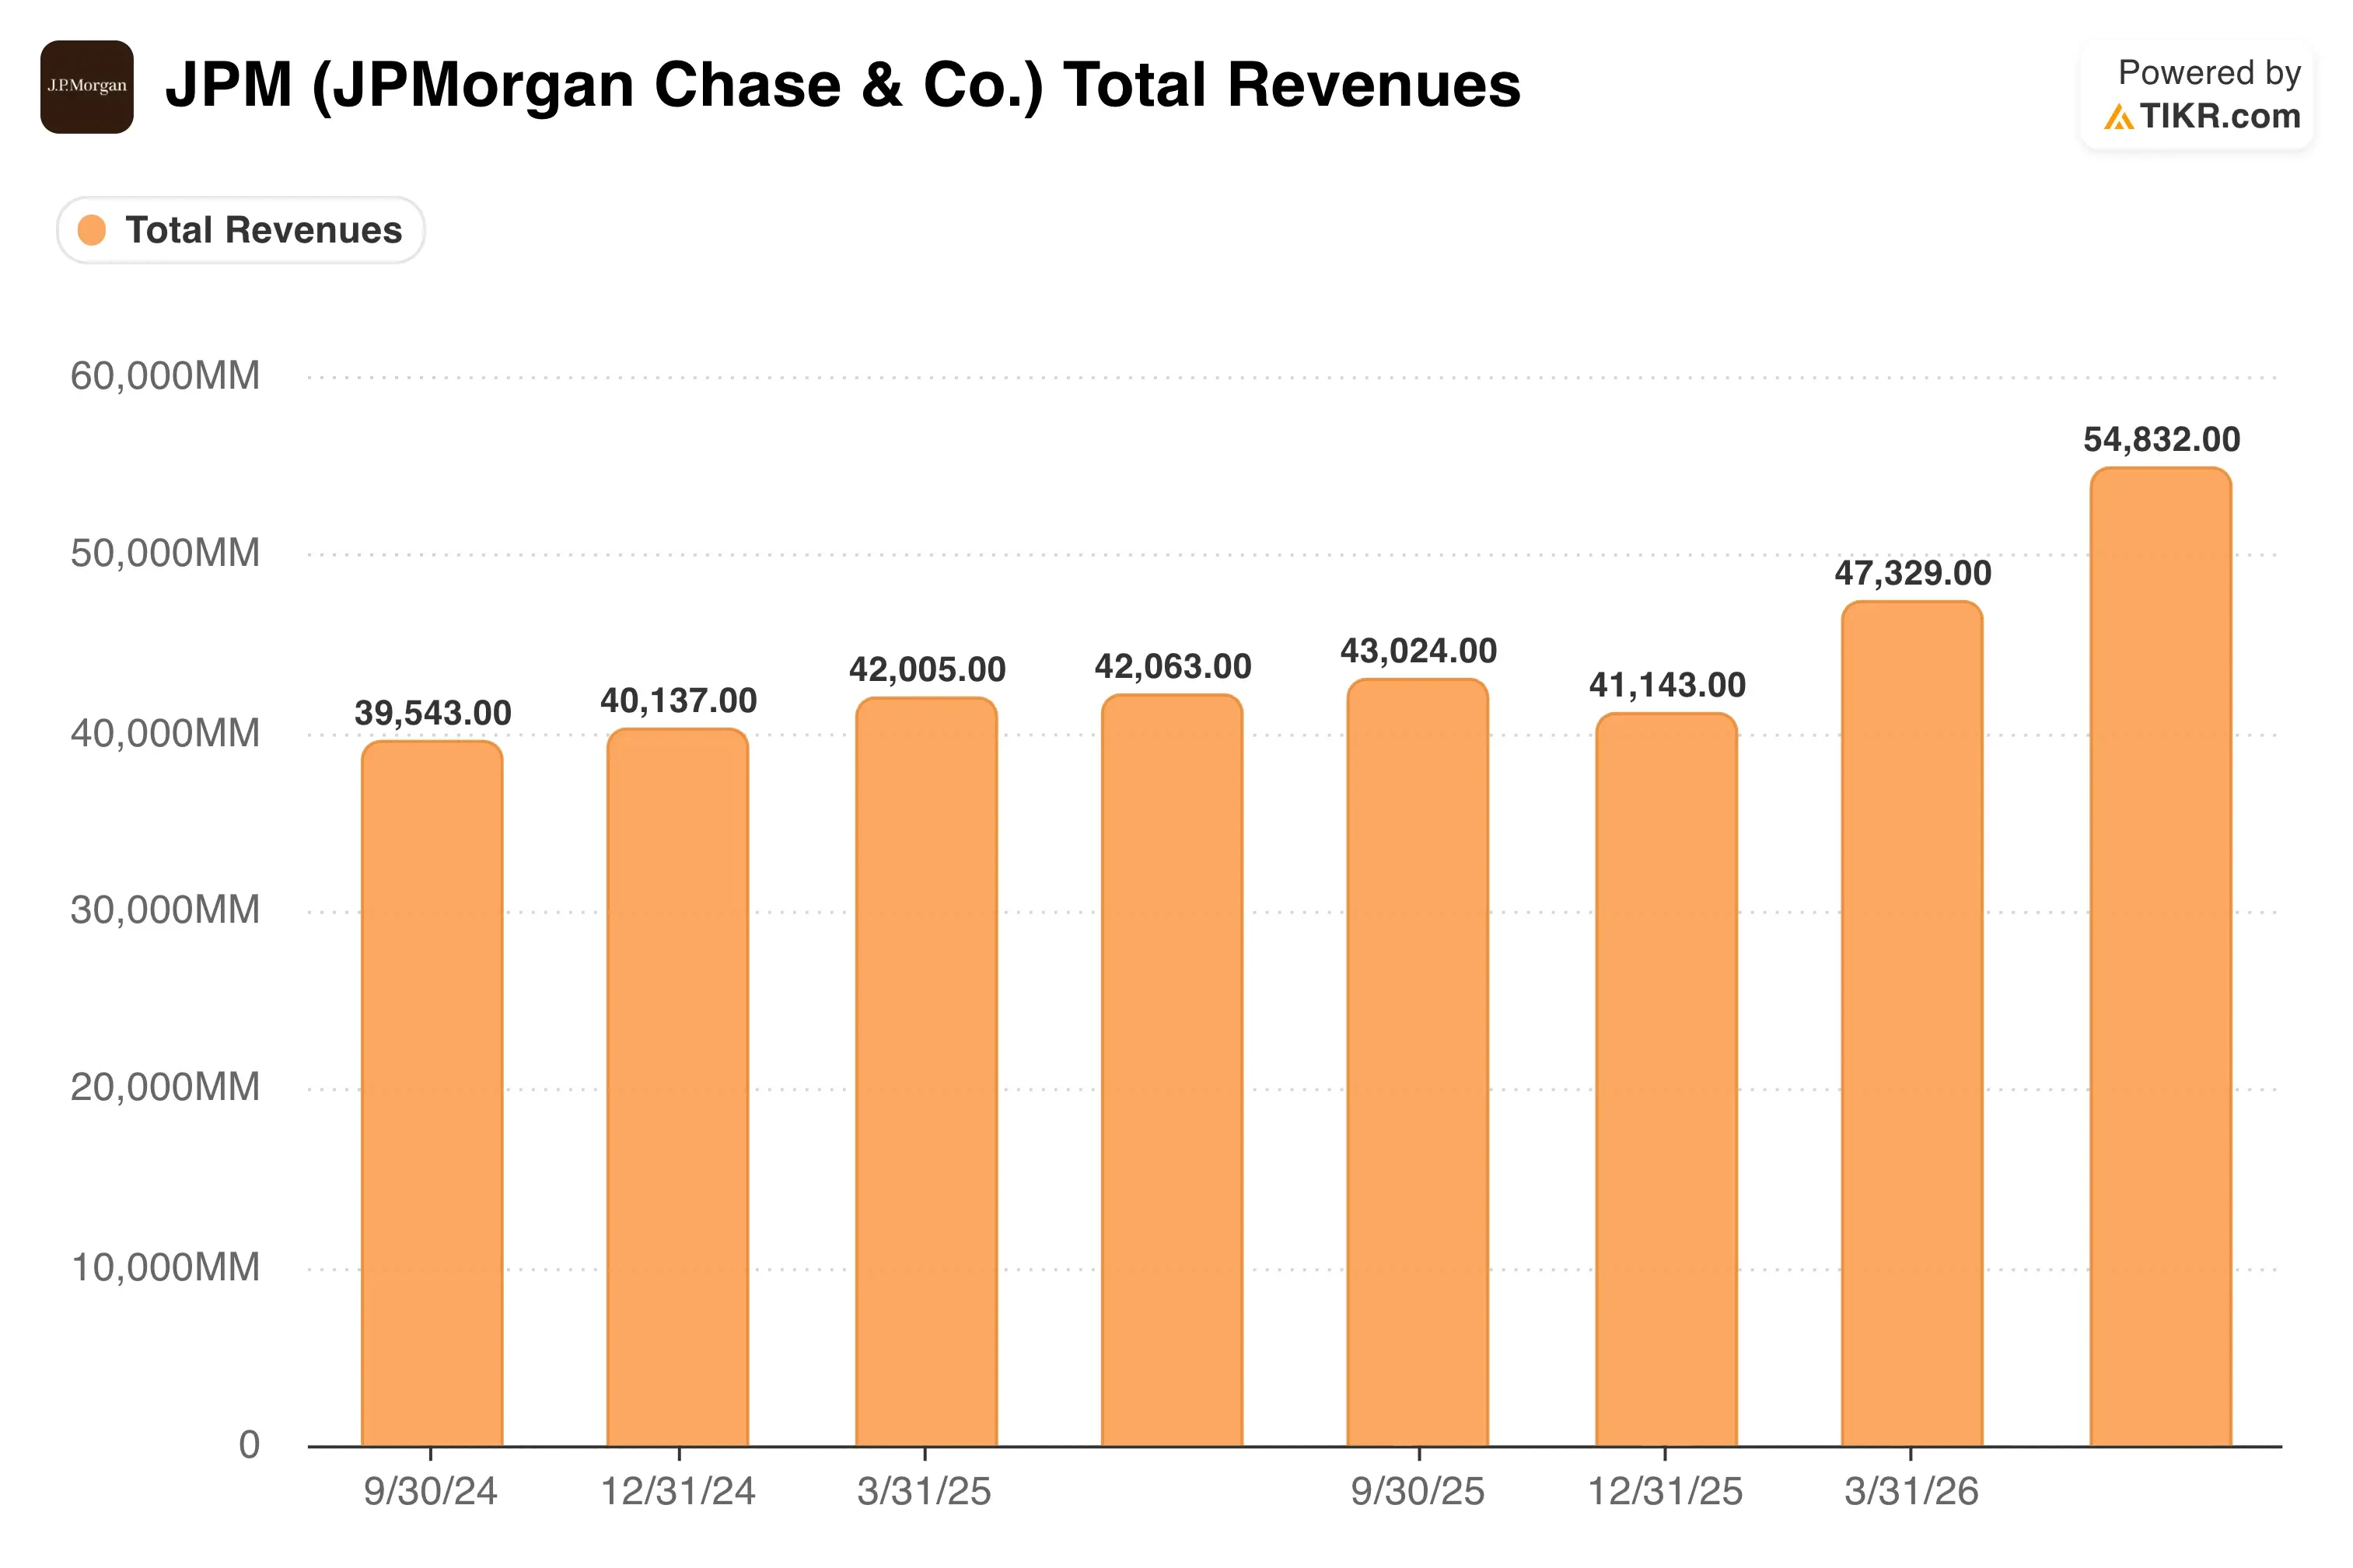
Le contexte est un exercice 2026 très solide. Au T2, JPMorgan a gagné 16,9 milliards de dollars hors éléments exceptionnels, et les revenus des marchés ont bondi de 35 %. Pourtant, le PDG Jamie Dimon s'est montré prudent lors de la conférence téléphonique sur les résultats de juillet. "C'est presque aussi bien que ça peut l'être", a-t-il déclaré aux analystes. "Nous ne savons juste pas combien de temps cela va durer."
Cette tension définit l'état d'esprit des investisseurs. Les acheteurs respectent la machine à bénéfices, mais beaucoup se demandent quel potentiel de hausse subsiste après une série de records. Si l'action JPM doit franchir à nouveau le seuil des 367 $, les résultats du T3 en octobre devront montrer que la force du trading et des opérations de banque d'affaires peut perdurer.
Une banque premium à un prix raisonnable

Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, l'action est modélisée en utilisant :
- Croissance des revenus (TCAC) : 6,9 %
- Marges opérationnelles : 47,2 %
- Multiple P/E de sortie : 13,4x
Sur la base de ces données, le modèle estime un prix cible de 406 $, ce qui implique un rendement total de 18,4 % par rapport au cours actuel de 343 $ et un rendement annualisé de 7,7 % sur les 2,3 prochaines années.
C'est une histoire de qualité, pas une affaire. JPMorgan s'échange à environ 14,4x les bénéfices, au-dessus de sa moyenne sur 5 ans de 12,5x. Le modèle suppose donc que le multiple redescendra vers 13,4x d'ici 2028, ce qui réduit le potentiel de hausse.

Les hypothèses de revenus semblent raisonnables. Un taux de croissance de 6,9 % correspond à la moyenne sur 10 ans de la banque et se situe entre les 2,8 % de l'année dernière et le rythme sur 5 ans de 8,8 %. La direction prévoit environ 103 milliards de dollars de revenus nets d'intérêts en 2026, ce qui correspond au profit qu'une banque réalise entre ce qu'elle facture aux emprunteurs et ce qu'elle paie aux déposants. En juillet, elle a également relevé ses prévisions pour ces revenus hors trading à 96,5 milliards de dollars.
Les marges sont le pilier le plus solide. La marge opérationnelle de 47,2 % se situe juste en dessous des 48,3 % de l'année dernière mais au-dessus de la moyenne sur 5 ans de 44,2 %. Cette marge de sécurité est importante car la banque prévoit environ 107,5 milliards de dollars de dépenses ajustées cette année tout en investissant dans la technologie et l'IA.
Un rendement annuel de 7,7 % est inférieur à la barre des 10 % qui rend une action intéressante. Citigroup (C), en comparaison, a réalisé un rendement sur les capitaux propres tangibles de 13,0 % au T2, bien inférieur aux 23 % de JPMorgan. Cet écart justifie une prime, mais cette prime semble déjà pleinement intégrée dans le prix.
Pourquoi JPMorgan reste le leader parmi les grandes banques
Le rendement sur les capitaux propres tangibles communs, ou ROTCE, montre le profit qu'une banque réalise sur le capital de base des actionnaires. Les analystes le considèrent comme le meilleur indicateur unique de la qualité d'une banque. JPMorgan a affiché 23 % au T2 hors éléments exceptionnels, et cela reste la référence du secteur.
Wells Fargo (WFC) est le rival le plus amélioré. Son ROTCE est passé à 17,7 % contre 15,2 % un an plus tôt, et elle a racheté 3,0 milliards de dollars d'actions au cours du trimestre. Cependant, son ratio CET1 de 10,3 %, une mesure clé de la solidité des fonds propres, est inférieur aux 14,1 % de JPMorgan. Ce capital supplémentaire donne à JPMorgan plus de marge pour prêter, racheter des actions ou absorber des pertes.
Bank of America (BAC) a réalisé un ROTCE de 17,0 % sur 31,6 milliards de dollars de revenus au T2. Citigroup a affiché 13,0 %, bien que son résultat net ait augmenté de 45 % alors que son redressement prenait de l'ampleur. Les deux banques s'améliorent, mais toutes deux restent bien en retrait de JPMorgan en termes de rentabilité.
L'échelle est l'avantage concurrentiel durable (moat) de JPMorgan. Sa base de dépôts, ses salles de marché et sa banque d'investissement lui permettent de répartir les coûts technologiques sur un pool de revenus plus large. Le risque est que les concurrents continuent de combler l'écart, ce qui rendrait la prime de valorisation plus difficile à défendre.
Qu'est-ce qui va influencer l'action JPM à l'avenir ?
Les résultats du T3 en octobre constituent le prochain test majeur. Les investisseurs observeront si le trading et la banque d'investissement peuvent rester proches des niveaux du T2, lorsque les commissions bancaires ont bondi de 30 %. Parallèlement, le dividende trimestriel passe à 1,65 $ par action contre 1,50 $.
Les taux d'intérêt sont le deuxième moteur. Des rendements obligataires à long terme plus élevés peuvent augmenter les profits sur les prêts à terme, mais une forte vente d'obligations réduit la valeur des portefeuilles obligataires des banques. Ainsi, l'évolution des rendements du Trésor façonnera le sentiment jusqu'à la fin de l'année.
Les nouvelles activités à commissions apportent un soutien. J.P. Morgan Asset Management a signé un partenariat de 20 milliards de dollars avec le Qatar Investment Authority, dont 5 milliards de dollars pour financer des entreprises américaines de taille moyenne. De tels accords génèrent des revenus qui ne dépendent pas des taux d'intérêt.
Le leadership et l'IA complètent le tableau. Dimon a déclaré en janvier qu'il souhaitait rester au moins cinq années supplémentaires, ce qui rassure les investisseurs sur la continuité. À l'avenir, les dépenses en IA pourraient réduire les coûts, bien que le nouvel agent IA de Meta ait ravivé les craintes de perturbation dans l'ensemble des services financiers.
Devriez-vous investir dans JPMorgan Chase ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Consultez JPM, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour les revenus et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué au fil du temps, et si les objectifs de prix sont à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre JPM aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit n'est requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action JPM sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !



