Principales données pour l'action GOOGL
- Performance de la semaine passée : -3,1 %
- Fourchette sur 52 semaines : 236 $ à 409 $
- Prix cible du modèle de valorisation : 504 $
- Potentiel de hausse implicite : 46,6 % sur 2,3 ans
Plongez dans la croissance et les marges de Google Cloud avec 10 ans de données segmentaires sur TIK (C'est gratuit) >>>
De grandes ambitions face à un marché plus difficile
Alphabet (GOOGL) a perdu environ 3 % au cours de la semaine passée, clôturant vendredi près de 344 $. L'action se situe désormais à peu près 16 % en dessous de son plus haut sur 52 semaines à 409 $. Une grande partie de la pression est venue du marché dans son ensemble, alors que le rendement du Trésor à 10 ans a atteint son plus haut niveau depuis 2007. Les investisseurs ne doutent pas de l'avance d'IA de Google, mais ils réévaluent la valeur des dépenses massives qui la sous-tendent.
Les nouvelles de l'entreprise ont été mitigées. Le régulateur irlandais de la protection des données a infligé une amende de 403 millions d'euros à Google pour des pratiques historiques de traitement des données de localisation dans le cadre du RGPD, la loi européenne stricte sur la protection des données. L'autorité britannique de la concurrence a également proposé de donner plus de choix de recherche aux consommateurs, y compris des options d'assistant IA sur Android et Chrome. Aucune de ces mesures ne menace le cœur de métier, mais toutes deux ajoutent à la pression latente réglementaire.
Du côté de la croissance, BNP Paribas a signé un contrat de cinq ans pour exécuter les modèles Gemini sur Google Cloud. Google prévoit également de lancer un satellite transportant ses TPU Trillium, des puces d'IA personnalisées, vers le 1er octobre dans le cadre du projet Suncatcher. Ce test vérifie si le matériel d'IA peut survivre en orbite, il s'agit donc d'un pari de recherche plutôt que d'un moteur de revenus.

Le trimestre exceptionnel de juillet reste l'histoire la plus importante. Les revenus du T2 ont augmenté de 24 % pour atteindre 119,8 milliards de dollars, et les revenus de Google Cloud ont bondi de 82 % à 24,8 milliards de dollars. "Nos investissements en IA redéfinissent ce qui est possible dans chaque partie de notre activité", a déclaré le PDG Sundar Pichai lors de la conférence téléphonique sur les résultats. Si l'action GOOGL veut retrouver son plus haut, Cloud doit continuer à transformer ces dépenses en profit.
L'accélération du Cloud rend le calcul viable

Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, l'action est modélisée en utilisant :
- Croissance des revenus (TCAC) : 22,3 %
- Marges opérationnelles : 35,3 %
- Multiple P/E de sortie : 23,2x
Sur la base de ces données, le modèle estime un prix cible de 504 $, ce qui implique un rendement total de 46,6 % par rapport au cours actuel de 344 $ et un rendement annualisé de 18,4 % sur les 2,3 prochaines années.
C'est une histoire d'accélération des revenus. Le modèle suppose une croissance annuelle des revenus de 22,3 %, bien au-dessus de la moyenne sur 5 ans de 17,2 % et des 15,1 % de l'année dernière. Cela semble agressif jusqu'à ce que l'on regarde le T2, où les revenus ont augmenté de 24 %. Les analystes arrivent à des conclusions similaires, prévoyant une croissance annuelle d'environ 23,5 % au cours des deux prochaines années.
Google Cloud alimente cette prévision. Son carnet de commandes, c'est-à-dire les revenus contractés non encore comptabilisés, a atteint 514 milliards de dollars. La direction s'attend à en comptabiliser un peu plus de 50 % dans les 24 mois. Parallèlement, la marge opérationnelle de Cloud est passée à 35,6 % contre 20,7 % un an plus tôt.
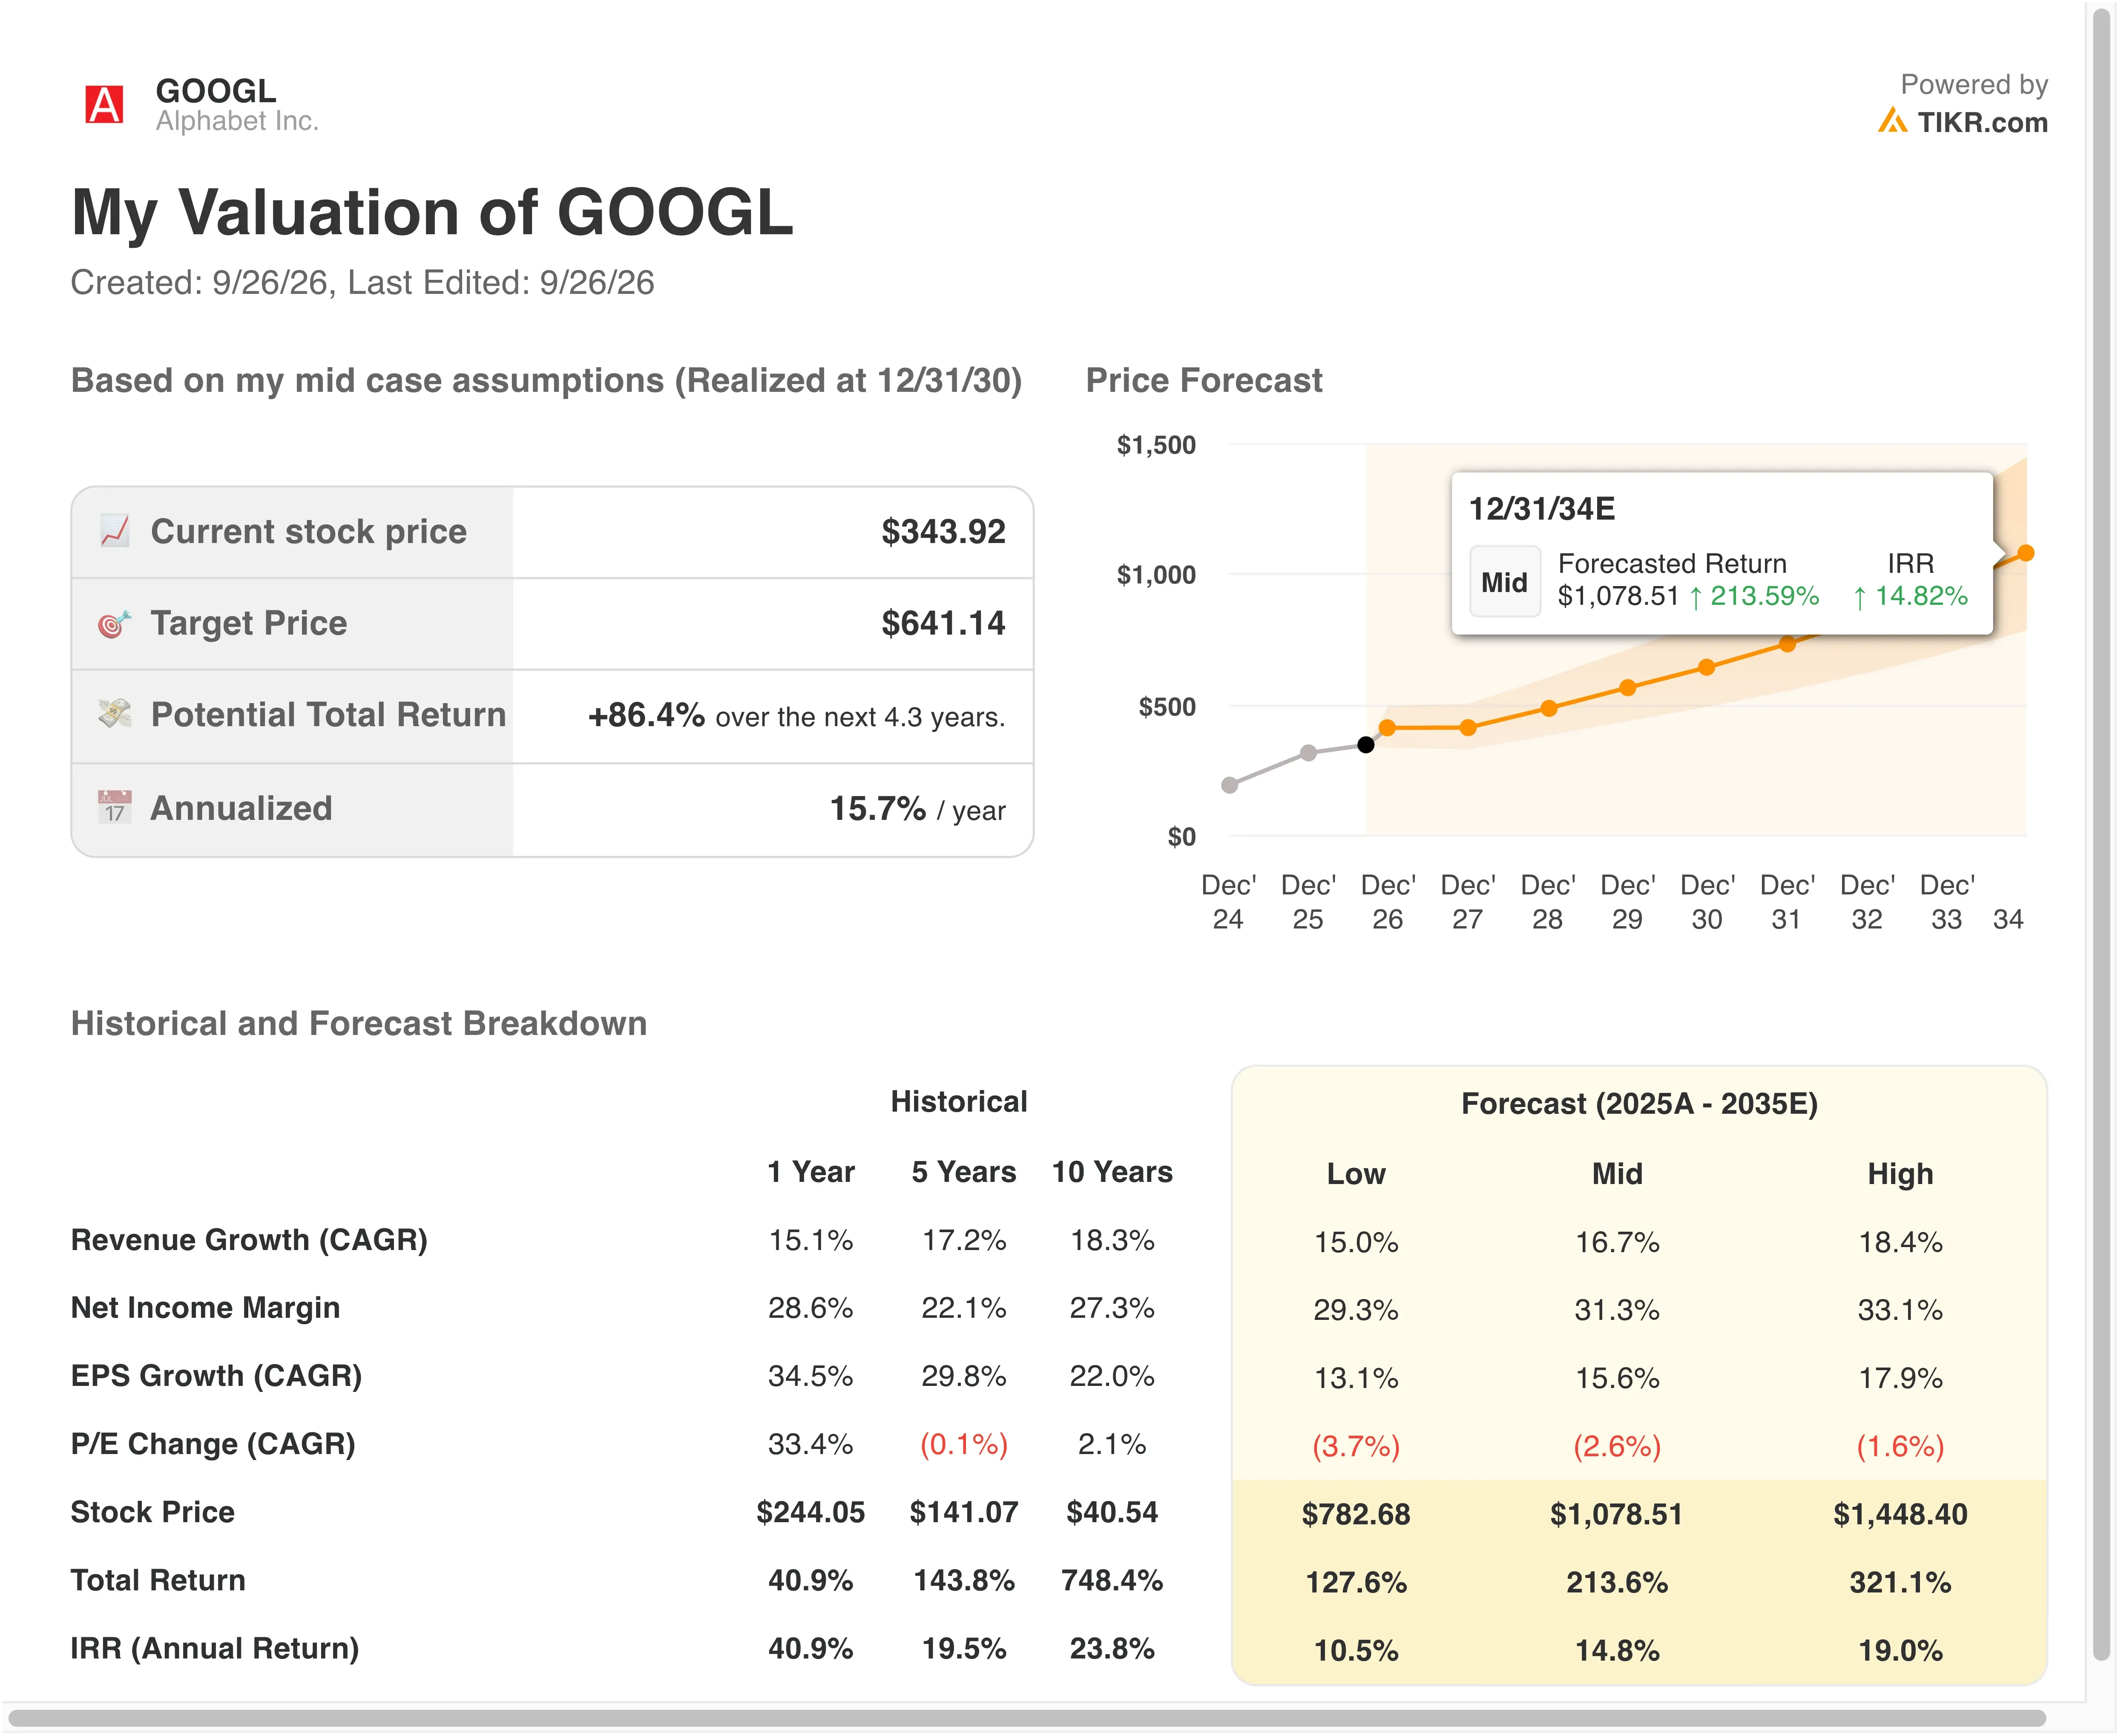
Les marges et le multiple semblent raisonnables. Des marges opérationnelles de 35,3 % ne sont que de quelques points supérieures aux 32,1 % de l'année dernière. Le P/E de sortie de 23,2x est inférieur au multiple forward actuel d'environ 25,7x et à la moyenne de 27,8x de l'année dernière. Un rendement annualisé de 18,4 % dépasse le seuil de 15 % pour une véritable sous-valorisation, mais l'intensité capitalistique est le piège. Alphabet a relevé ses prévisions de dépenses d'investissement pour 2026 à 195-205 milliards de dollars, et le flux de trésorerie disponible du T2 s'est établi à une perte de 5,9 milliards de dollars.
Google Cloud gagne la course à la croissance
Microsoft (MSFT) reste un rival redoutable. Azure et les autres services cloud ont augmenté de 43 % au cours de son trimestre de juin, et la direction prévoit une croissance de 45 % au trimestre prochain. Azure a également dépassé pour la première fois les 100 milliards de dollars de revenus annuels, en hausse de 41 %.
Amazon.com (AMZN) exploite toujours la plus grande activité cloud. Les revenus d'AWS ont augmenté de 36,7 % pour atteindre 42,2 milliards de dollars au T2, avec une marge opérationnelle de 39,4 % et un carnet de commandes de 496 milliards de dollars. Le trimestre de 24,8 milliards de dollars de Google Cloud est plus petit, mais son taux de croissance de 82 % est environ le double de celui des deux rivaux, et son carnet de commandes dépasse désormais celui d'AWS.
La valorisation favorise également Alphabet. Elle se négocie à environ 25,7x les bénéfices forward, contre environ 27,1x pour Amazon. La marge opérationnelle trailing de 33,1 % d'Alphabet est également près du triple des 12,1 % d'Amazon, puisque Amazon possède un bras de vente au détail à faible marge.
Le bilan ajoute un autre avantage. Alphabet détient environ 122 milliards de dollars de trésorerie nette, tandis qu'Amazon supporte environ 129 milliards de dollars de dette nette. Cette flexibilité permet à Google de financer son développement de l'IA sans mettre à mal ses finances, même si les dépenses augmentent.
Qu'est-ce qui détermine l'action GOOGL à l'avenir ?
Les résultats du T3, attendus vers le 20 octobre, constituent le prochain test. Les investisseurs surveilleront la croissance de Cloud, les dépenses d'investissement et la Recherche. La directrice financière Anat Ashkenazi a averti que le T3 commencera à intégrer une accélération des performances de la Recherche, donc la croissance pourrait sembler plus lente.
L'adoption de Gemini est le moteur central. L'application Gemini a atteint 950 millions d'utilisateurs actifs mensuels, et près de 90 % des entreprises du Fortune 100 utilisent Gemini Enterprise. Des accords comme celui avec BNP Paribas montrent que les industries réglementées adoptent désormais l'IA de Google à grande échelle.
La réglementation reste un facteur en contraire constant. L'Irlande a donné six mois à Google pour mettre ses pratiques de localisation en conformité, et la proposition britannique de choix de recherche pourrait remodeler les paramètres par défaut. Du côté positif, un tribunal américain a rejeté la proposition du ministère de la Justice de démanteler les outils de technologie publicitaire de Google.
L'énergie et la capacité de calcul décideront de la vitesse à laquelle Cloud se développera. Google a signé un accord de capacité nucléaire avec une filiale de Southern Co. en Géorgie et aurait prévu au moins 13 milliards d'euros d'investissements dans l'infrastructure d'IA finlandaise pour 2027 et 2028. Plus de puissance signifie plus de capacité, et la capacité est ce qui transforme ce carnet de commandes de 514 milliards de dollars en revenus.
Devriez-vous investir dans Alphabet ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre exactement à cette question.
Ouvrez GOOGL, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour les revenus et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué au fil du temps, et si les prix cibles sont en hausse ou en baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre GOOGL aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit n'est requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action GOOGL sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !