


Statistiques clés pour l'action O
- Performance de la semaine passée : -2,0 %
- Fourchette sur 52 semaines : 55 $ à 68 $
- Prix cible du modèle de valorisation : 68 $
- Potentiel de hausse implicite : 21,9 % sur 2,3 ans
Visualisez l'historique des dividendes et les tendances de distribution de Realty Income parallèlement aux prévisions des analystes sur TIKR (C'est gratuit) >>>
La hausse des rendements entraîne le géant du dividende mensuel vers son plus bas sur 52 semaines
Realty Income (O) a perdu environ 2 % au cours de la semaine écoulée, clôturant vendredi près de 56 $. Cela place le REIT en crédit-bail net, un fonds de placement immobilier dont les locataires paient la plupart des coûts immobiliers, à moins de 1 % de son plus bas sur 52 semaines. L'action a désormais chuté d'environ 11 % depuis que la société a publié ses résultats du T2 le 5 août. Les investisseurs réévaluent ce qu'ils sont prêts à payer pour un revenu de type obligataire alors que les Treasuries offrent des rendements plus élevés.
La pression est principalement macroéconomique. Le rendement du Treasury à 10 ans a atteint son plus haut niveau depuis 2007 cette semaine, et les actions à revenu en ressentent généralement les effets en premier. Le rendement de dividende de 5,9 % de Realty Income entre désormais directement en concurrence avec des obligations d'État plus sûres. L'activité elle-même semble cependant saine, avec un taux d'occupation de 98,8 % et des prévisions annuelles récemment relevées.
La direction a continué d'exécuter sa stratégie malgré la baisse. Realty Income a accepté de vendre à KKR une participation de 49 % dans 54 propriétés européennes pour 528 millions d'euros, tout en conservant le contrôle et en percevant des frais de gestion. Elle a également augmenté son dividende mensuel à 0,2715 $ par action, soit sa 136e augmentation mensuelle consécutive. En août, elle a finalisé une émission d'obligations convertibles de 1,0 milliard de dollars, une dette qui peut ultérieurement se transformer en actions, avec un coupon de 3,75 %.

Les fonds provenant des opérations ajustés (AFFO), la mesure de bénéfices en trésorerie utilisée par les REITs, ont augmenté de 3,8 % pour atteindre 1,09 $ par action au T2. Le PDG Sumit Roy a souligné une nouvelle voie de croissance lors de la conférence téléphonique sur les résultats : "Nous pensons que l'industrie en est encore aux premiers stades d'un développement d'infrastructures numériques pluriannuel, porté par l'adoption de l'IA, l'informatique en cloud et des tendances plus larges de numérisation." Si l'action O peut démontrer que les centres de données et les capitaux privés permettent une croissance de l'AFFO supérieure à 4 %, la décote pourrait se réduire.
Une valorisation stationnée près du bas de sa fourchette
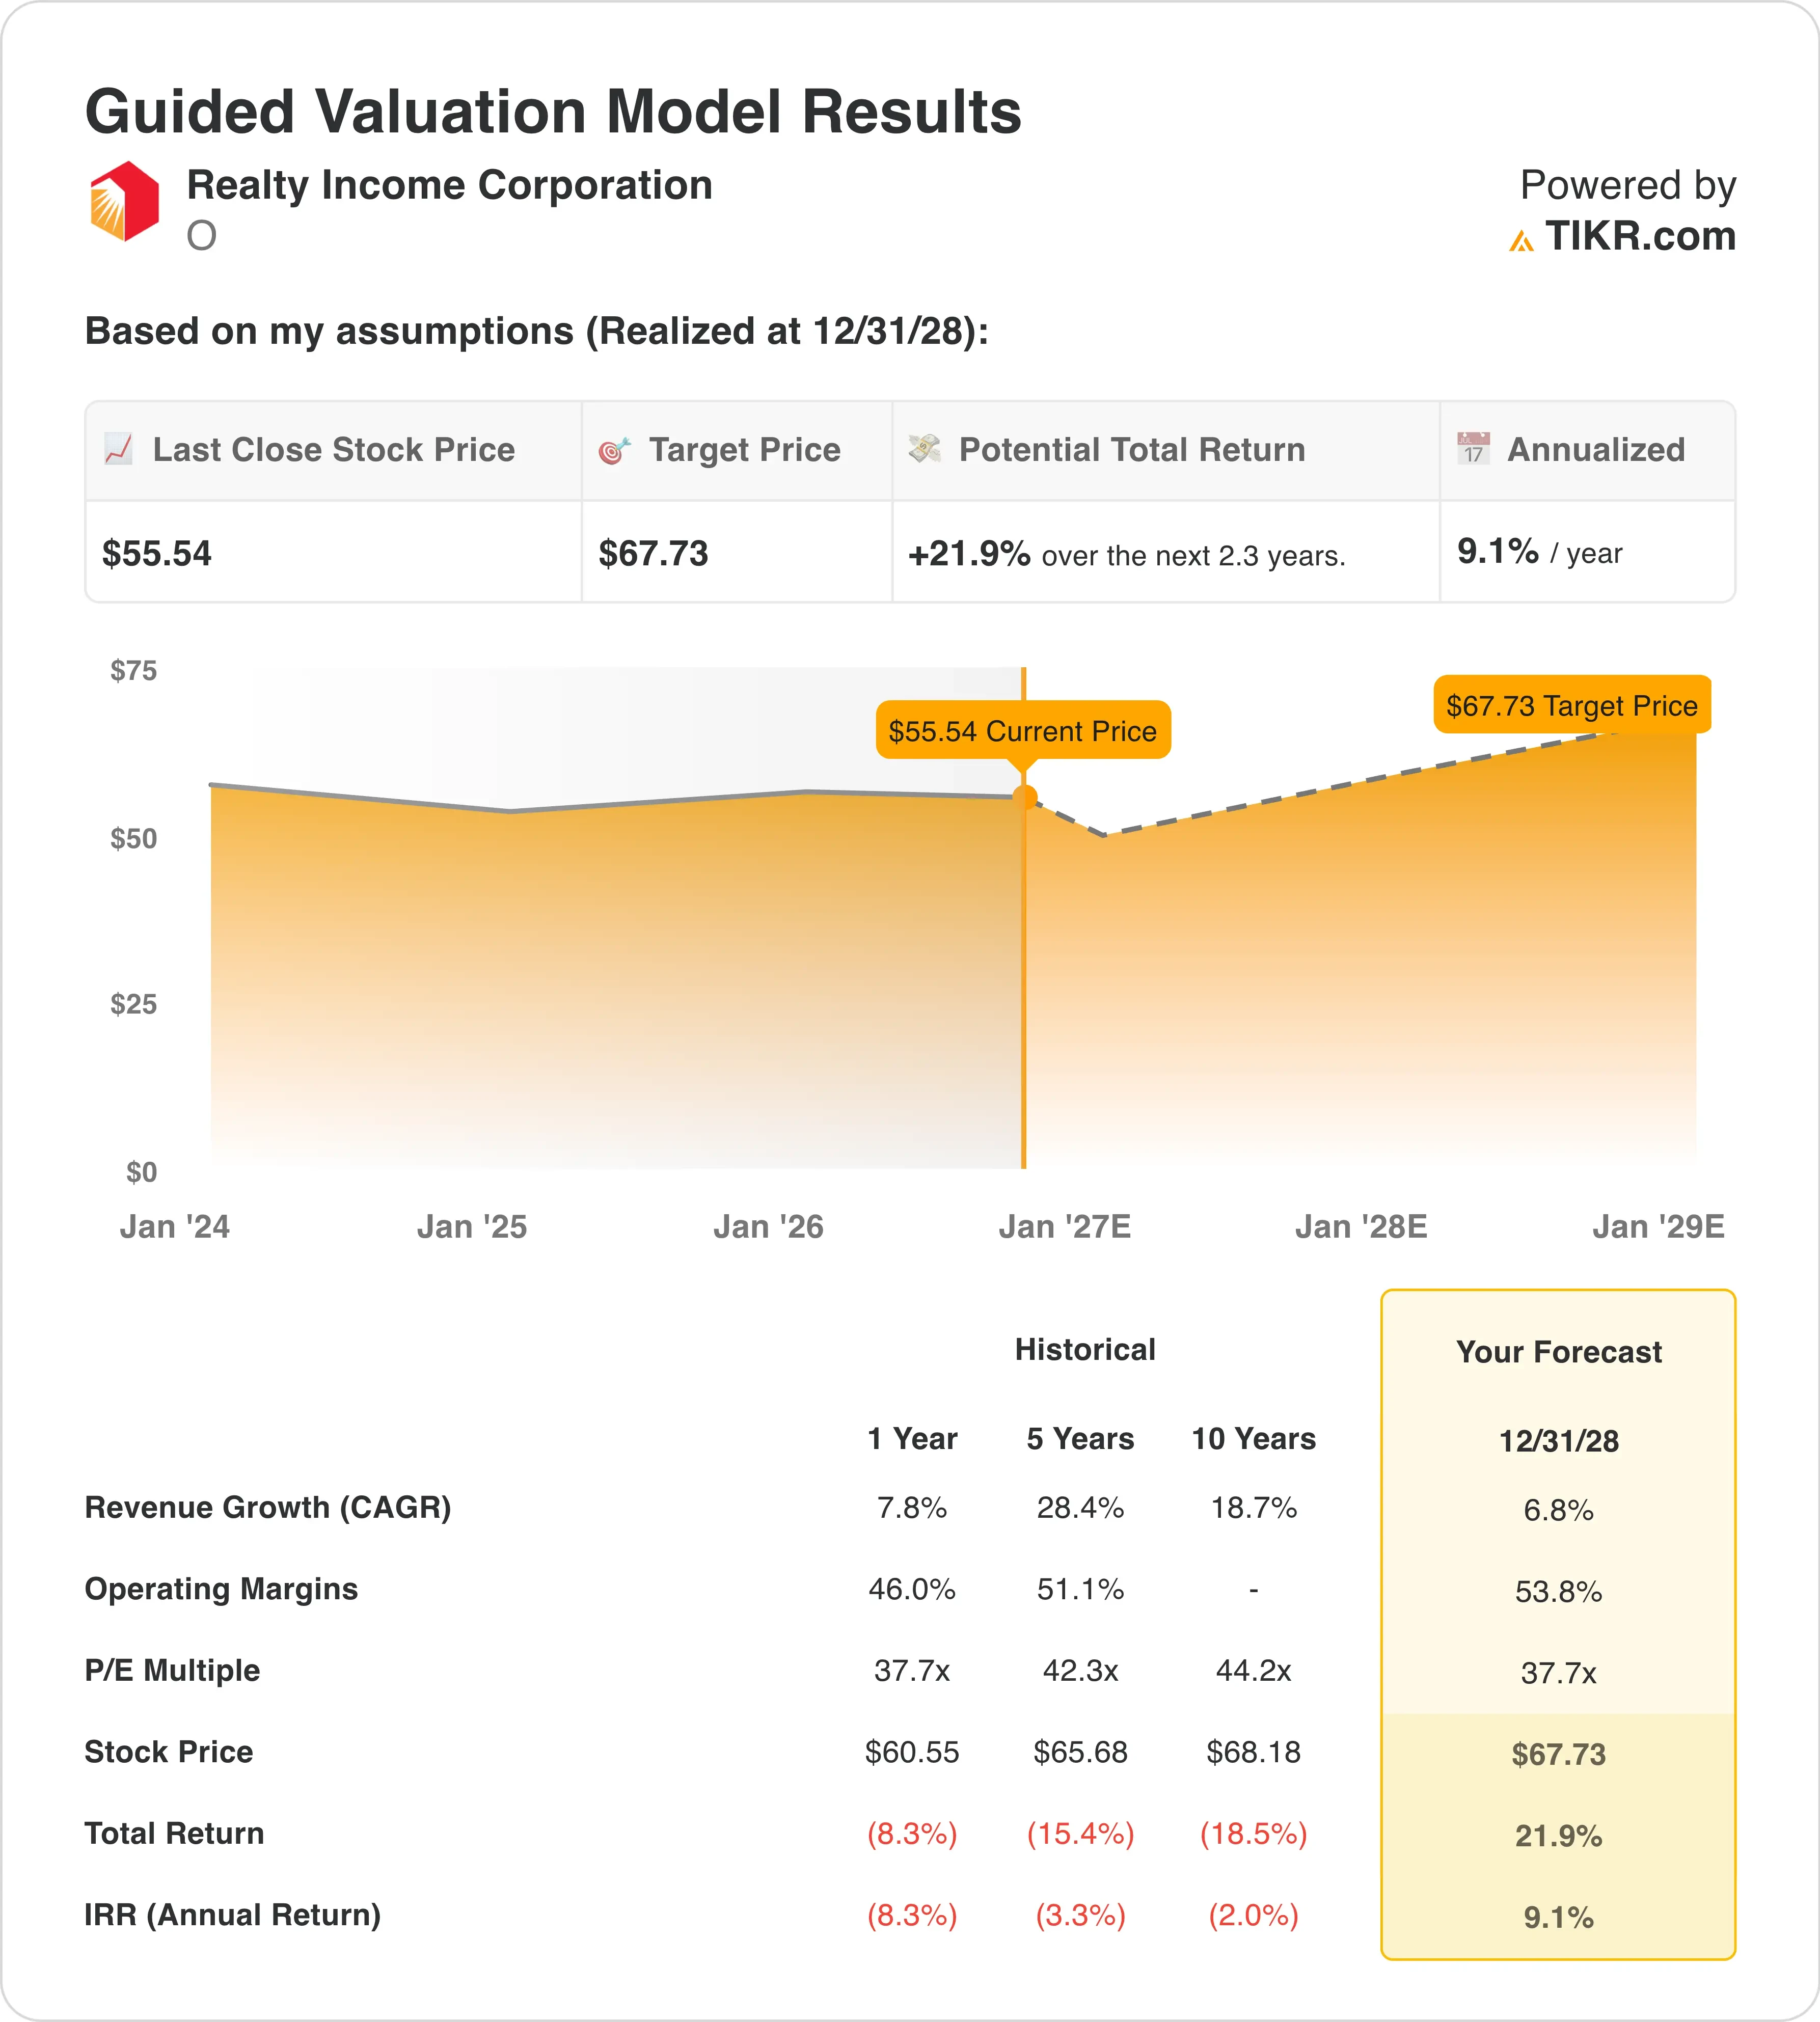
Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, l'action est modélisée en utilisant :
- Croissance du chiffre d'affaires (TCAC) : 6,8 %
- Marges opérationnelles : 53,8 %
- Multiple P/E de sortie : 37,7x
Sur la base de ces données, le modèle estime un prix cible de 68 $, ce qui implique un rendement total de 21,9 % par rapport au cours actuel de 56 $ et un rendement annualisé de 9,1 % sur les 2,3 prochaines années.
Il s'agit davantage d'une histoire de réévaluation du multiple que de croissance. Le P/E de sortie de 37,7x correspond à la moyenne de l'année dernière mais se situe en dessous de la moyenne sur 5 ans de 42,3x et de la moyenne sur 10 ans de 44,2x. Le P/E est généralement élevé pour les REITs car l'amortissement réduit le bénéfice comptable. Sur la base de l'AFFO, l'action se négocie près de 12,5x le point médian des prévisions pour 2026.
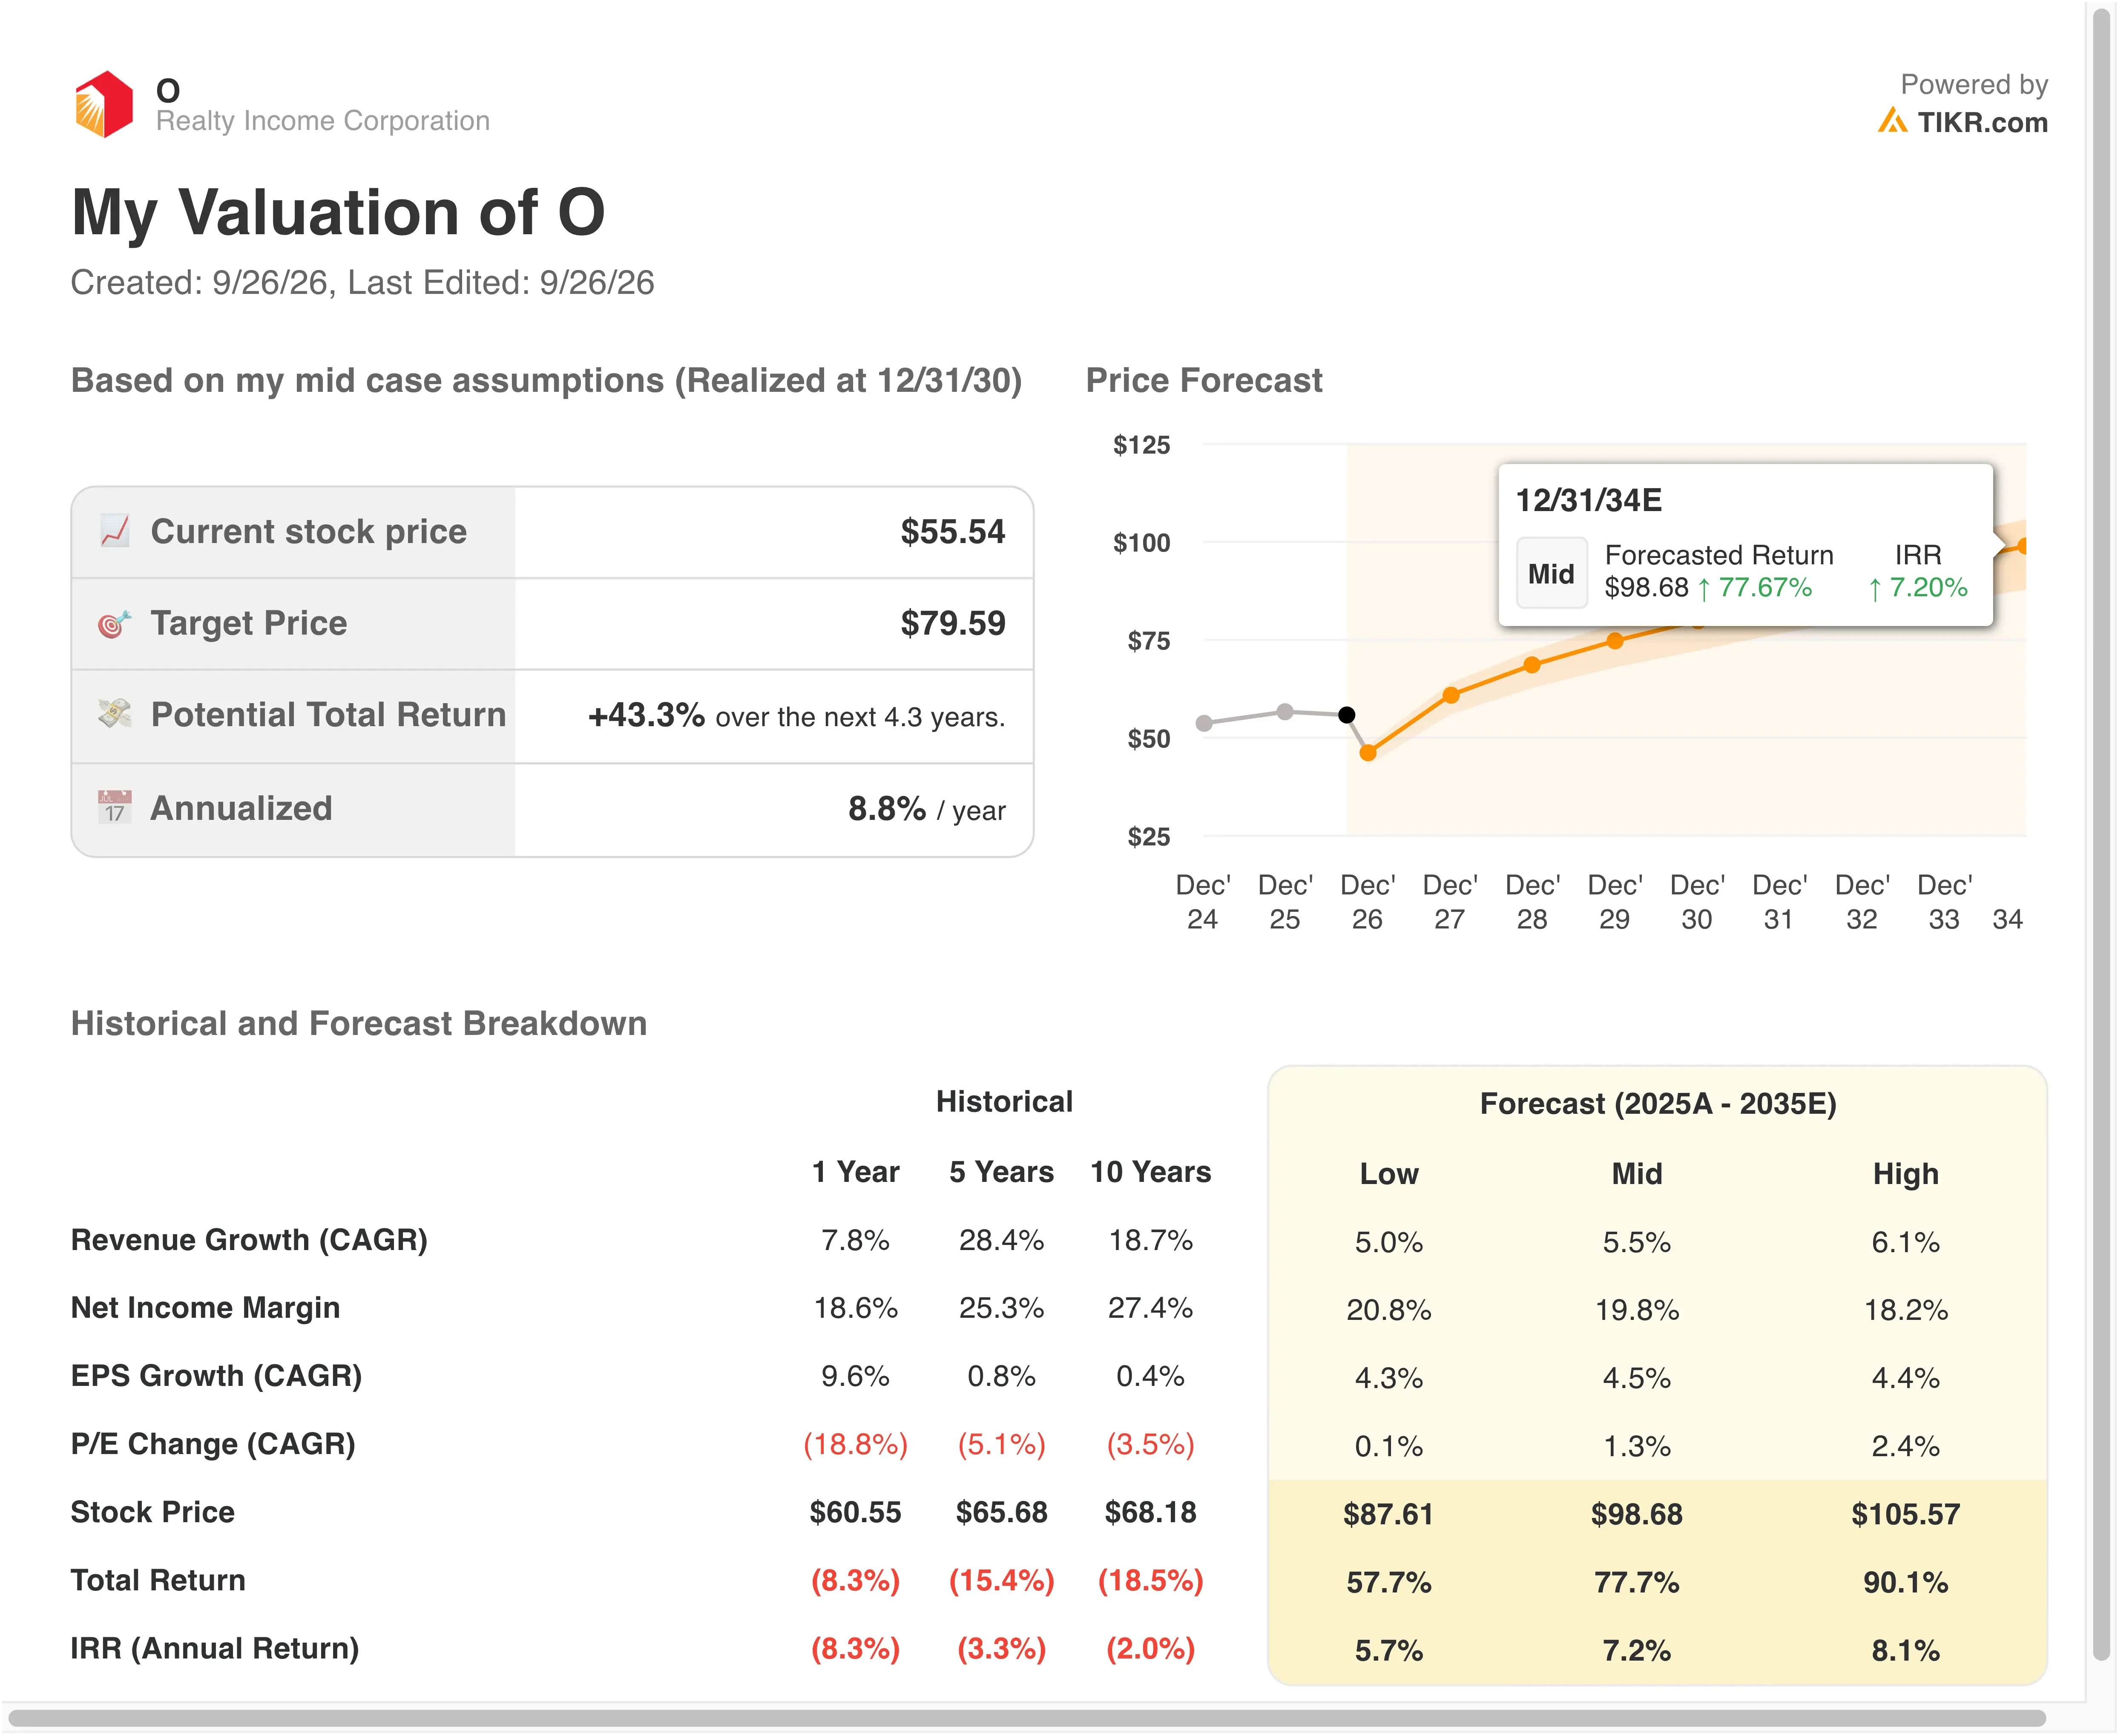
Les hypothèses de croissance semblent raisonnables. Une croissance du chiffre d'affaires de 6,8 % est inférieure aux 7,8 % de l'année dernière et au rythme de 28,4 % des cinq dernières années, alimenté par des acquisitions. Des marges opérationnelles de 53,8 % dépasseraient les 46,0 % de l'année dernière, et cette amélioration dépend de transactions industrielles et dans les centres de données à rendement plus élevé. Les investissements du T2 ont généré un rendement en trésorerie initial de 7,3 %.
Le rendement annualisé de 9,1 % se situe juste en dessous du seuil de 10 %. Cependant, le modèle ne suit que le prix, donc le rendement de dividende de 5,9 % s'ajoute à cela. Combiné, le rendement potentiel se rapproche de 15 % par an, ce qui est solide pour une action avec un bêta de 0,72.
Les concurrents plus petits en crédit-bail net affichent une croissance légèrement plus rapide
Agree Realty (ADC) a relevé ses prévisions d'AFFO pour 2026 à 4,57-4,59 $ par action, ce qui implique une croissance de 5,8 % au point médian. W. P. Carey (WPC) prévoit désormais 5,19-5,27 $, soit une croissance d'environ 5,2 %. NNN REIT (NNN) guide vers 3,55-3,59 $, ce qui implique une croissance d'environ 3,8 %.
La fourchette de Realty Income de 4,44-4,45 $ implique une croissance d'environ 4 %. Cela la place derrière Agree et W. P. Carey mais légèrement devant NNN. L'échelle explique l'écart, car Realty Income prévoit environ 10 milliards de dollars d'investissements cette année rien que pour faire bouger l'aiguille. Agree, en comparaison, vise 1,6 à 1,8 milliard de dollars.
Les indicateurs opérationnels racontent une histoire similaire. Le taux d'occupation de NNN a atteint 99,1 %, juste au-dessus des 98,8 % de Realty Income. W. P. Carey a rapporté une dette nette de 5,5x l'EBITDA ajusté, un indicateur de levier comparant la dette aux bénéfices en trésorerie annuels, légèrement en dessous des 5,7x de Realty Income.
La taille confère toujours un avantage de financement à Realty Income. La direction a réduit le financement par actions publiques à 18 % des investissements cette année, contre une moyenne de 47 % sur trois ans. Les partenariats avec GIC, Apollo, KKR et Cloud Capital lui offrent des sources de capitaux que les pairs plus petits ne peuvent pas facilement égaler.
Quels sont les moteurs de l'action O à l'avenir ?
La coentreprise avec KKR devrait se clôturer vers le 30 septembre. Le rendement de KKR est plafonné à un taux de rendement interne d'environ 6,3 % à 6,5 %, et Realty Income peut racheter la participation entre les années 10 et 17. Cette structure recycle le capital dans de nouvelles transactions sans émettre d'actions à des prix déprimés.
Les résultats du T3 arriveront vers le 4 novembre. Les investisseurs surveilleront si l'objectif d'investissement de 10 milliards de dollars tient et si l'AFFO reste sur la bonne voie pour une croissance d'environ 4 %. Toute amélioration des rendements initiaux de 7,3 % signalerait un élargissement de l'écart entre les rendements immobiliers et les coûts de financement.
La coentreprise de 6 milliards de dollars dans les centres de données hyperscale est le joker à long terme. Realty Income prévoit d'investir jusqu'à 1,4 milliard de dollars pour une participation de 45 % dans trois actifs du nord de la Virginie totalisant 400 mégawatts. Des baux de longue durée à de grands locataires du cloud pourraient ajouter une couche de croissance durable à un portefeuille construit sur le commerce de détail.
Les taux restent cependant le principal facteur de variation. Des rendements à des niveaux records depuis 2007 augmentent les coûts d'emprunt et attirent les investisseurs en quête de revenus vers les obligations. Si les rendements se détendent, un rendement de dividende de 5,9 % provenant d'une société ayant augmenté son dividende mensuel pendant 136 mois consécutifs redeviendrait à nouveau attrayant.
Devriez-vous investir dans Realty Income ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre précisément à cette question.
Consultez O, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent en termes de chiffre d'affaires et de bénéfices pour les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre O aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit n'est requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action O sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les sociétés ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !



