

Principales indicateurs pour l'action BAC
- Performance de la semaine écoulée : -2,2 %
- Fourchette sur 52 semaines : 46 $ à 65 $
- Prix cible du modèle de valorisation : 72 $
- Potentiel de hausse implicite : 27,6 % sur 2,3 ans
Testez la capacité de bénéfice de Bank of America avec 5 ans de prévisions d'analystes sur TIKR (C'est gratuit) >>>
Un léger repli après un trimestre record
Bank of America (BAC) a reculé d'environ 2 % au cours de la semaine écoulée, clôturant vendredi près de 57 $. Ce repli est intervenu alors que le rendement du Trésor à 10 ans atteignait son plus haut niveau depuis 2007 et que Wall Street reculait globalement. Rien dans les nouvelles propres à la banque n'indiquait de problème, le mouvement semble donc être du bruit macroéconomique. Les investisseurs ne s'inquiètent pas pour la franchise, mais ils réévaluent la quantité de bonnes nouvelles déjà intégrée dans le cours.
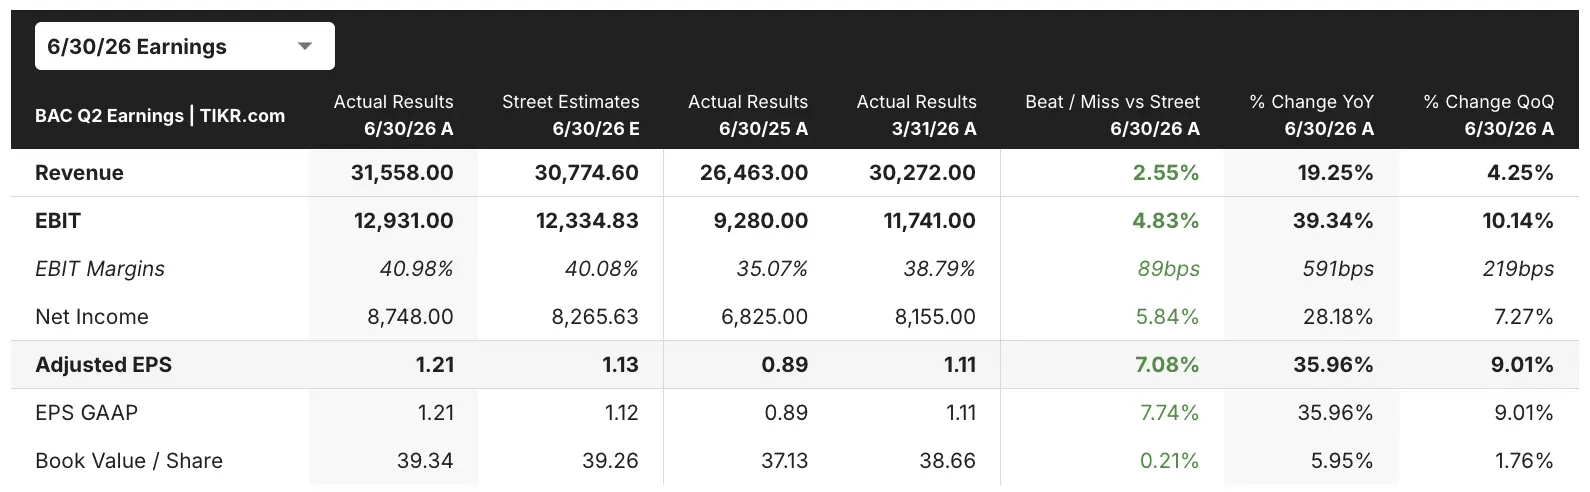
Le contexte reste solide. En juillet, la banque a publié un bénéfice par action (BPA) du T2 de 1,21 $, en hausse de 34 % par rapport à l'année précédente. Le chiffre d'affaires a augmenté de 15 % pour atteindre 31,6 milliards de dollars, tandis que le résultat net d'intérêts (RNI), l'écart entre ce que la banque gagne sur les prêts et ce qu'elle paie sur les dépôts, a progressé de 9 % pour atteindre 16,2 milliards de dollars. "Nos résultats montrent une croissance organique, un effet de levier opérationnel et une amélioration du ratio d'efficacité dans chaque segment d'activité", a déclaré le PDG Brian Moynihan lors de la présentation des résultats.
Les gros titres de cette semaine étaient stratégiques plutôt que financiers. Bank of America prévoit d'embaucher 1 000 apprentis supplémentaires sur deux ans et d'engager 150 millions de dollars dans le développement de la main-d'œuvre. Elle a également rejoint cinq banques mondiales pour publier des principes pour le commerce agentique, où des agents d'IA achètent et paient au nom d'un consommateur. Aucune de ces mesures ne modifie les bénéfices à court terme, mais toutes deux montrent que la direction se prépare à l'évolution des paiements.
Par ailleurs, l'équipe de recherche de la banque a relevé sa prévision pour le pétrole Brent au second semestre 2026 à 95 $ contre 83 $. Un pétrole plus cher pourrait maintenir l'inflation et les rendements à un niveau élevé, ce qui est important car Bank of America gagne plus lorsque les taux augmentent. À l'avenir, la banque estime qu'une hausse de 100 points de base des taux augmenterait le RNI d'environ 1,0 milliard de dollars sur 12 mois.
L'action BAC est-elle sous-évaluée ?
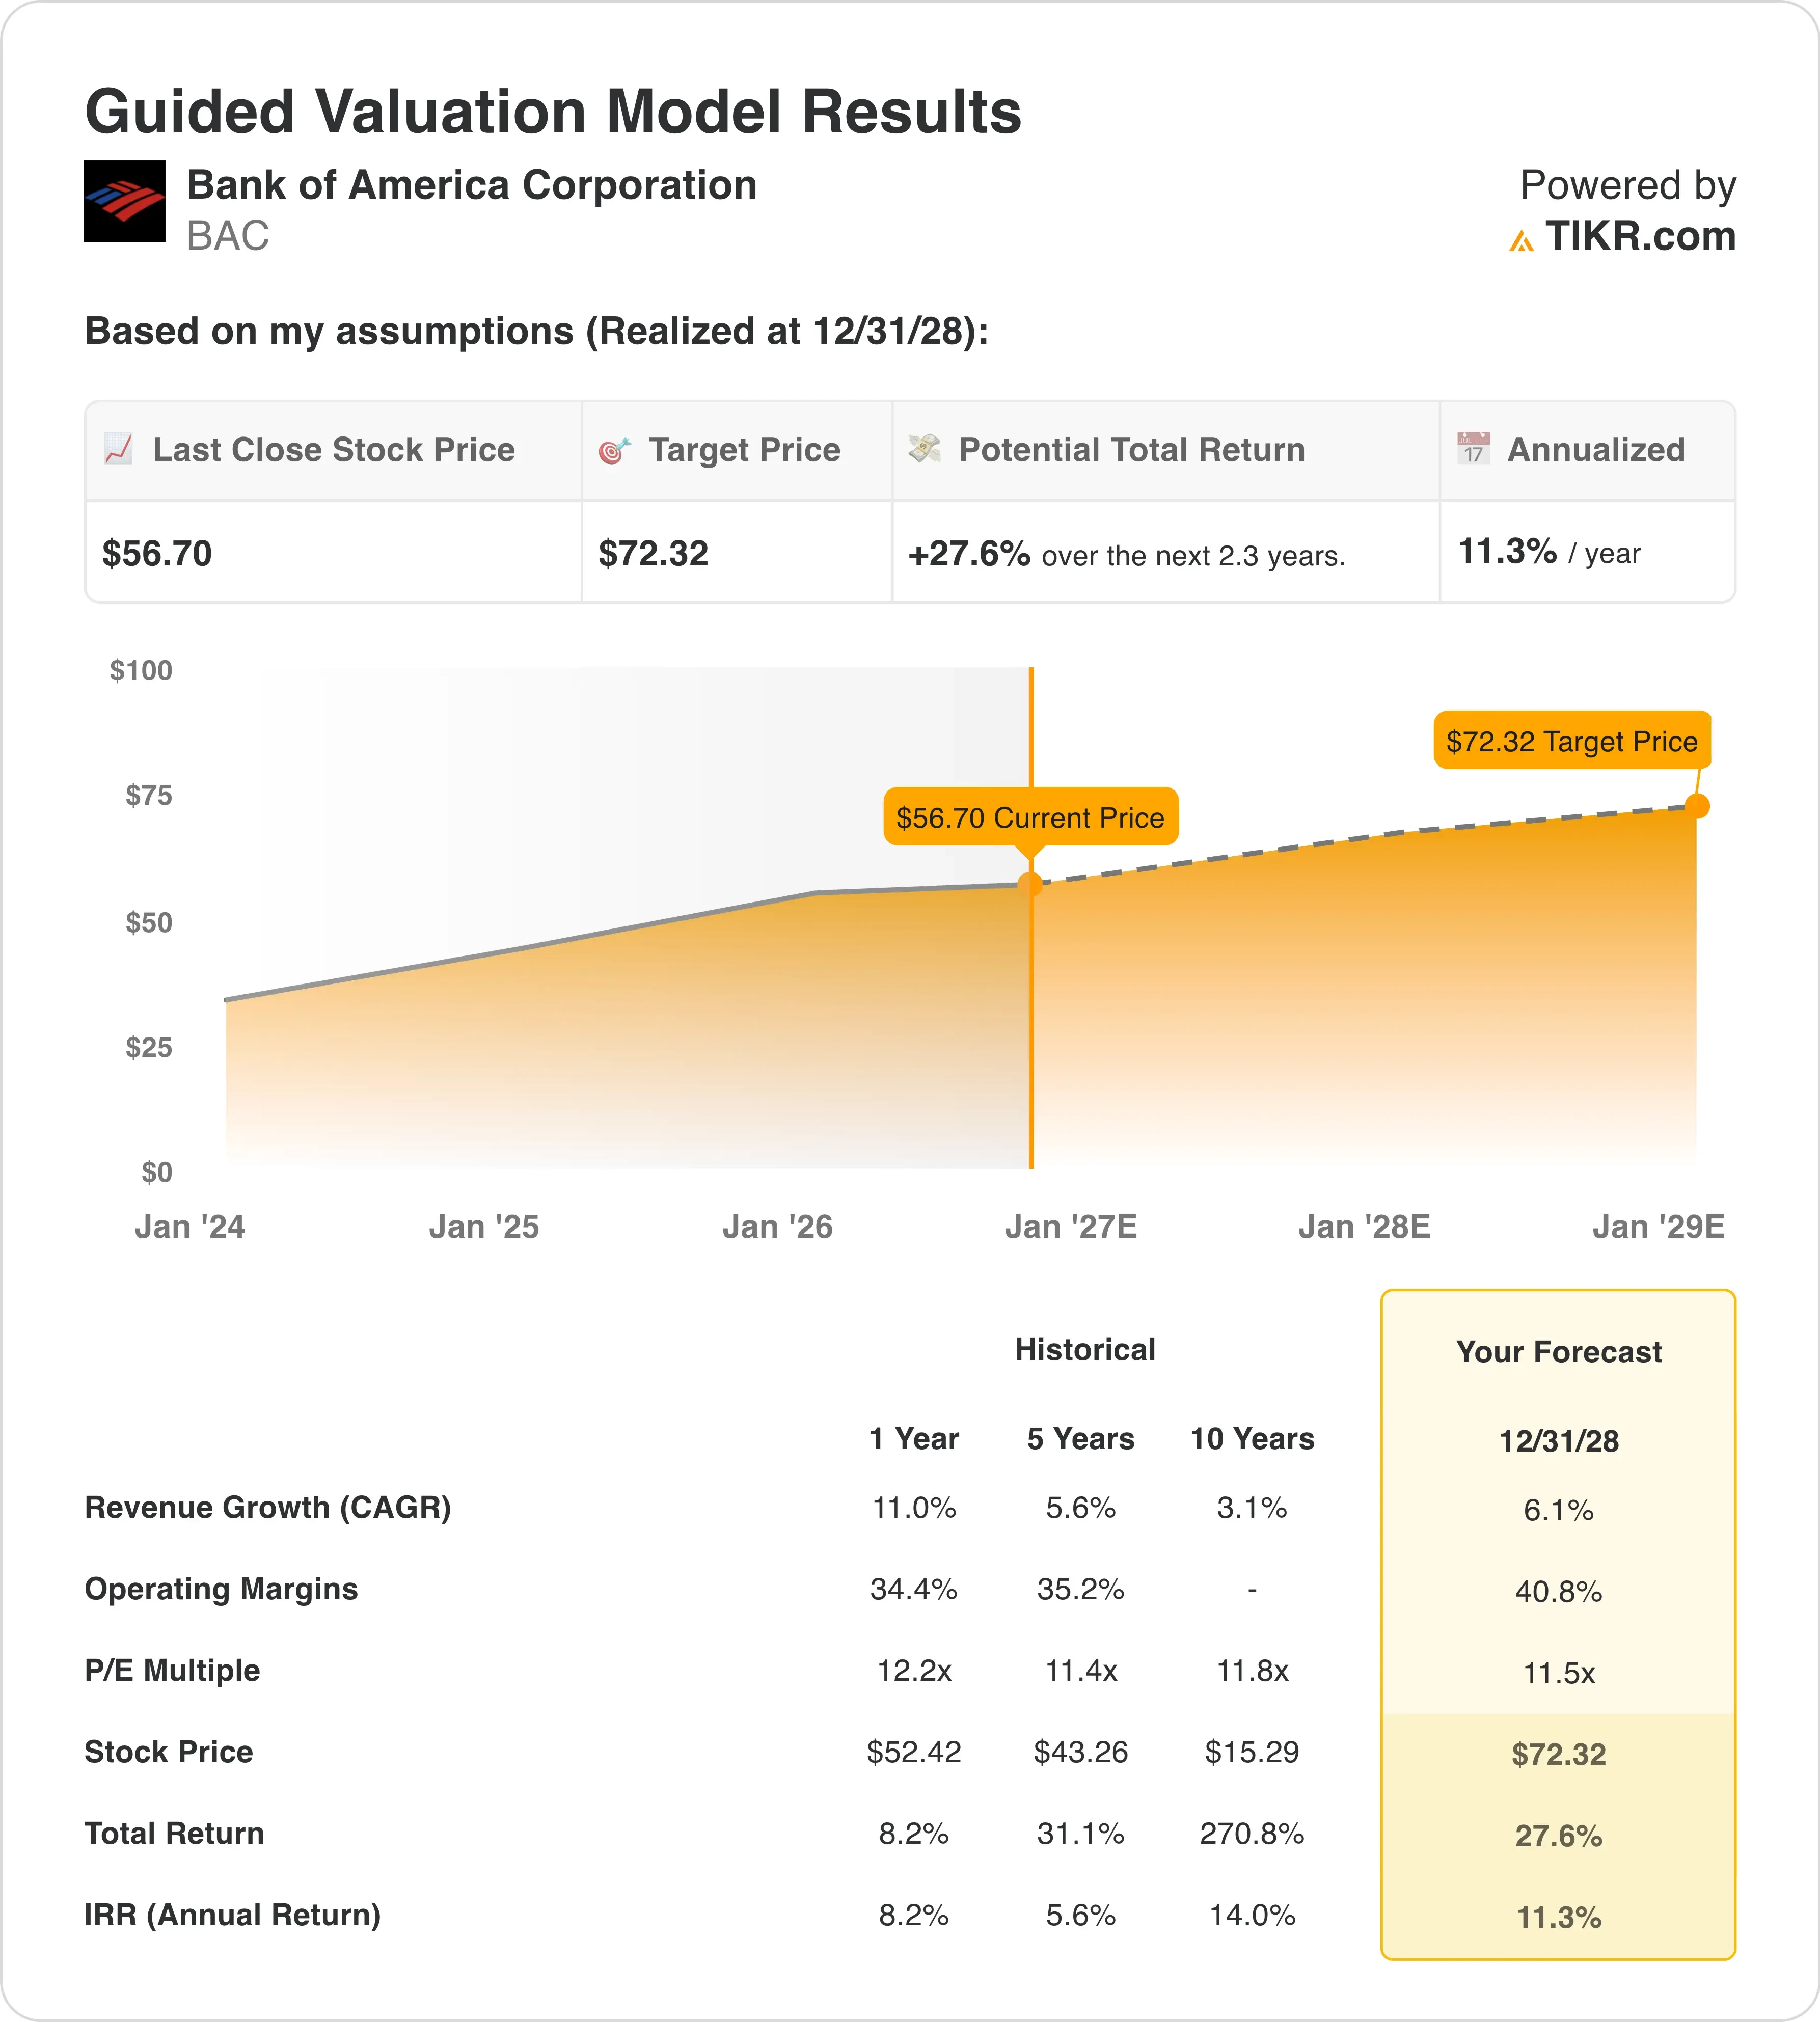
Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, l'action est modélisée en utilisant :
- Croissance du chiffre d'affaires (TCAC) : 6,1 %
- Marges opérationnelles : 40,8 %
- Multiple de sortie P/E : 11,5x
Sur la base de ces données, le modèle estime un prix cible de 72 $, ce qui implique un rendement total de 27,6 % par rapport au cours actuel de 57 $ et un rendement annualisé de 11,3 % sur les 2,3 prochaines années.
Ces hypothèses de croissance sont modestes. Une croissance du chiffre d'affaires de 6,1 % se situe juste au-dessus de la moyenne quinquennale de 5,6 %, et bien en deçà du rythme de 11,0 % de l'année dernière. Le multiple de sortie de 11,5x correspond à la fois à la moyenne quinquennale de 11,4x et au P/E forward actuel. Le modèle n'a donc pas besoin que les investisseurs paient plus pour chaque dollar de bénéfice.
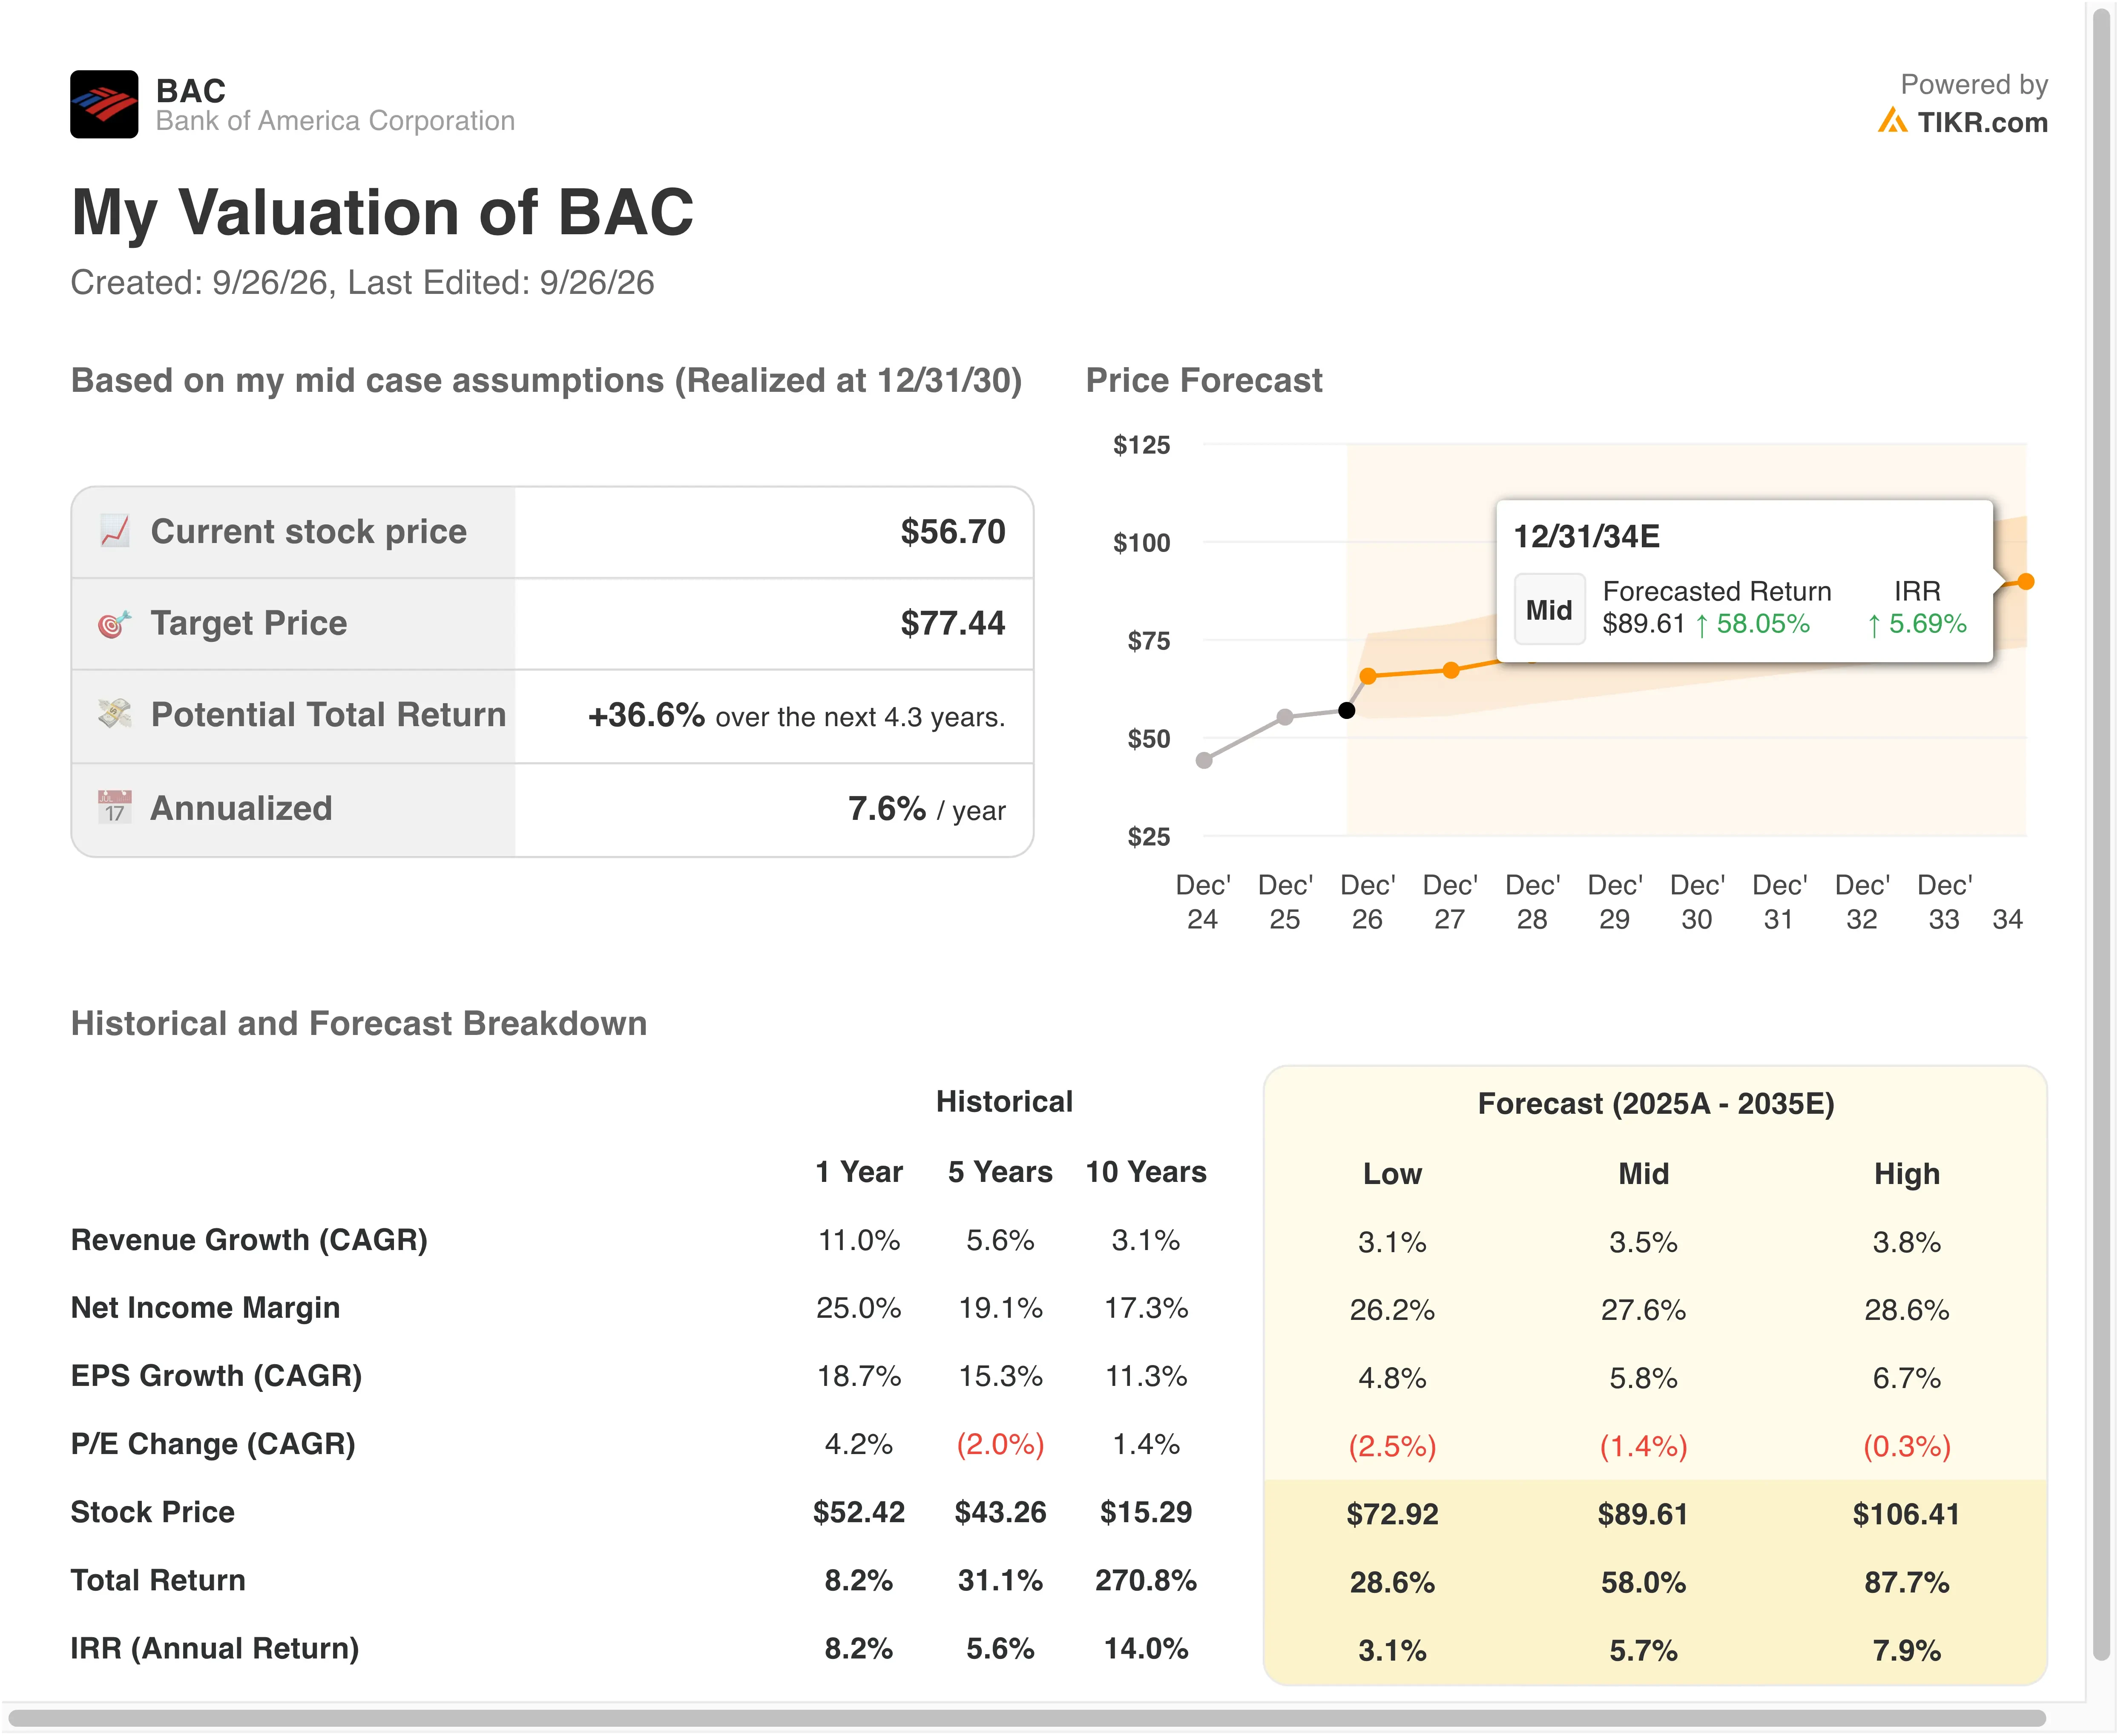
Ce sont les marges qui portent la thèse. Le modèle suppose que les marges opérationnelles atteignent 40,8 %, contre 34,4 % l'année dernière et 35,2 % en moyenne sur cinq ans. Cela en fait une histoire d'expansion des marges, et le T2 en a apporté une première preuve. L'effet de levier opérationnel, c'est-à-dire une croissance du chiffre d'affaires plus rapide que celle des coûts, a atteint 6,6 % au cours du trimestre.
Un rendement annualisé de 11,3 % semble modérément attractif plutôt que très bon marché. Il dépasse la barre des 10 % mais reste en deçà du niveau de 15 % qui signale une véritable sous-évaluation. Le modèle ne suit également que le prix, donc le rendement du dividende de 2,2 % s'ajoute à ce chiffre. Cependant, si les marges stagnent autour de 35 %, le potentiel de hausse diminue rapidement car la thèse repose sur l'efficacité, et non sur une croissance rapide.
Estimez la valeur intrinsèque d'une entreprise instantanément (Gratuit avec TIKR) >>>
Comment Bank of America se compare-t-elle à ses rivales parmi les grandes banques ?
JPMorgan Chase (JPM) reste la référence en matière de rentabilité. Elle a publié un bénéfice net record au T2 de 21,2 milliards de dollars, soit 16,9 milliards de dollars hors gain sur participation Visa et autres éléments. Son rendement sur les capitaux propres tangibles communs (ROTCE), qui mesure le bénéfice par rapport au capital dur des actionnaires, a atteint 23 % sur cette base ajustée. Bank of America a affiché un ROTCE de 17 %, JPMorgan convertit donc toujours le capital en bénéfice plus efficacement.
Citigroup (C) a été la plus rapide à croître, mais à partir d'une base plus petite. Son bénéfice net du T2 a bondi de 45 % pour atteindre 5,8 milliards de dollars sur un chiffre d'affaires de 24,8 milliards de dollars, en hausse de 14 %. La croissance des bénéfices de Bank of America de 27 % a été inférieure à celle de Citi, mais elle est intervenue sur une base de bénéfices beaucoup plus importante de 9,1 milliards de dollars.
Wells Fargo (WFC) a été à la traîne des deux. Son bénéfice net a augmenté de 17 % pour atteindre 6,4 milliards de dollars. Bank of America a augmenté ses bénéfices d'environ 10 points de pourcentage plus rapidement, aidée par une hausse de 33 % des revenus de vente et de négociation et une augmentation de 50 % des honoraires de banque d'investissement.
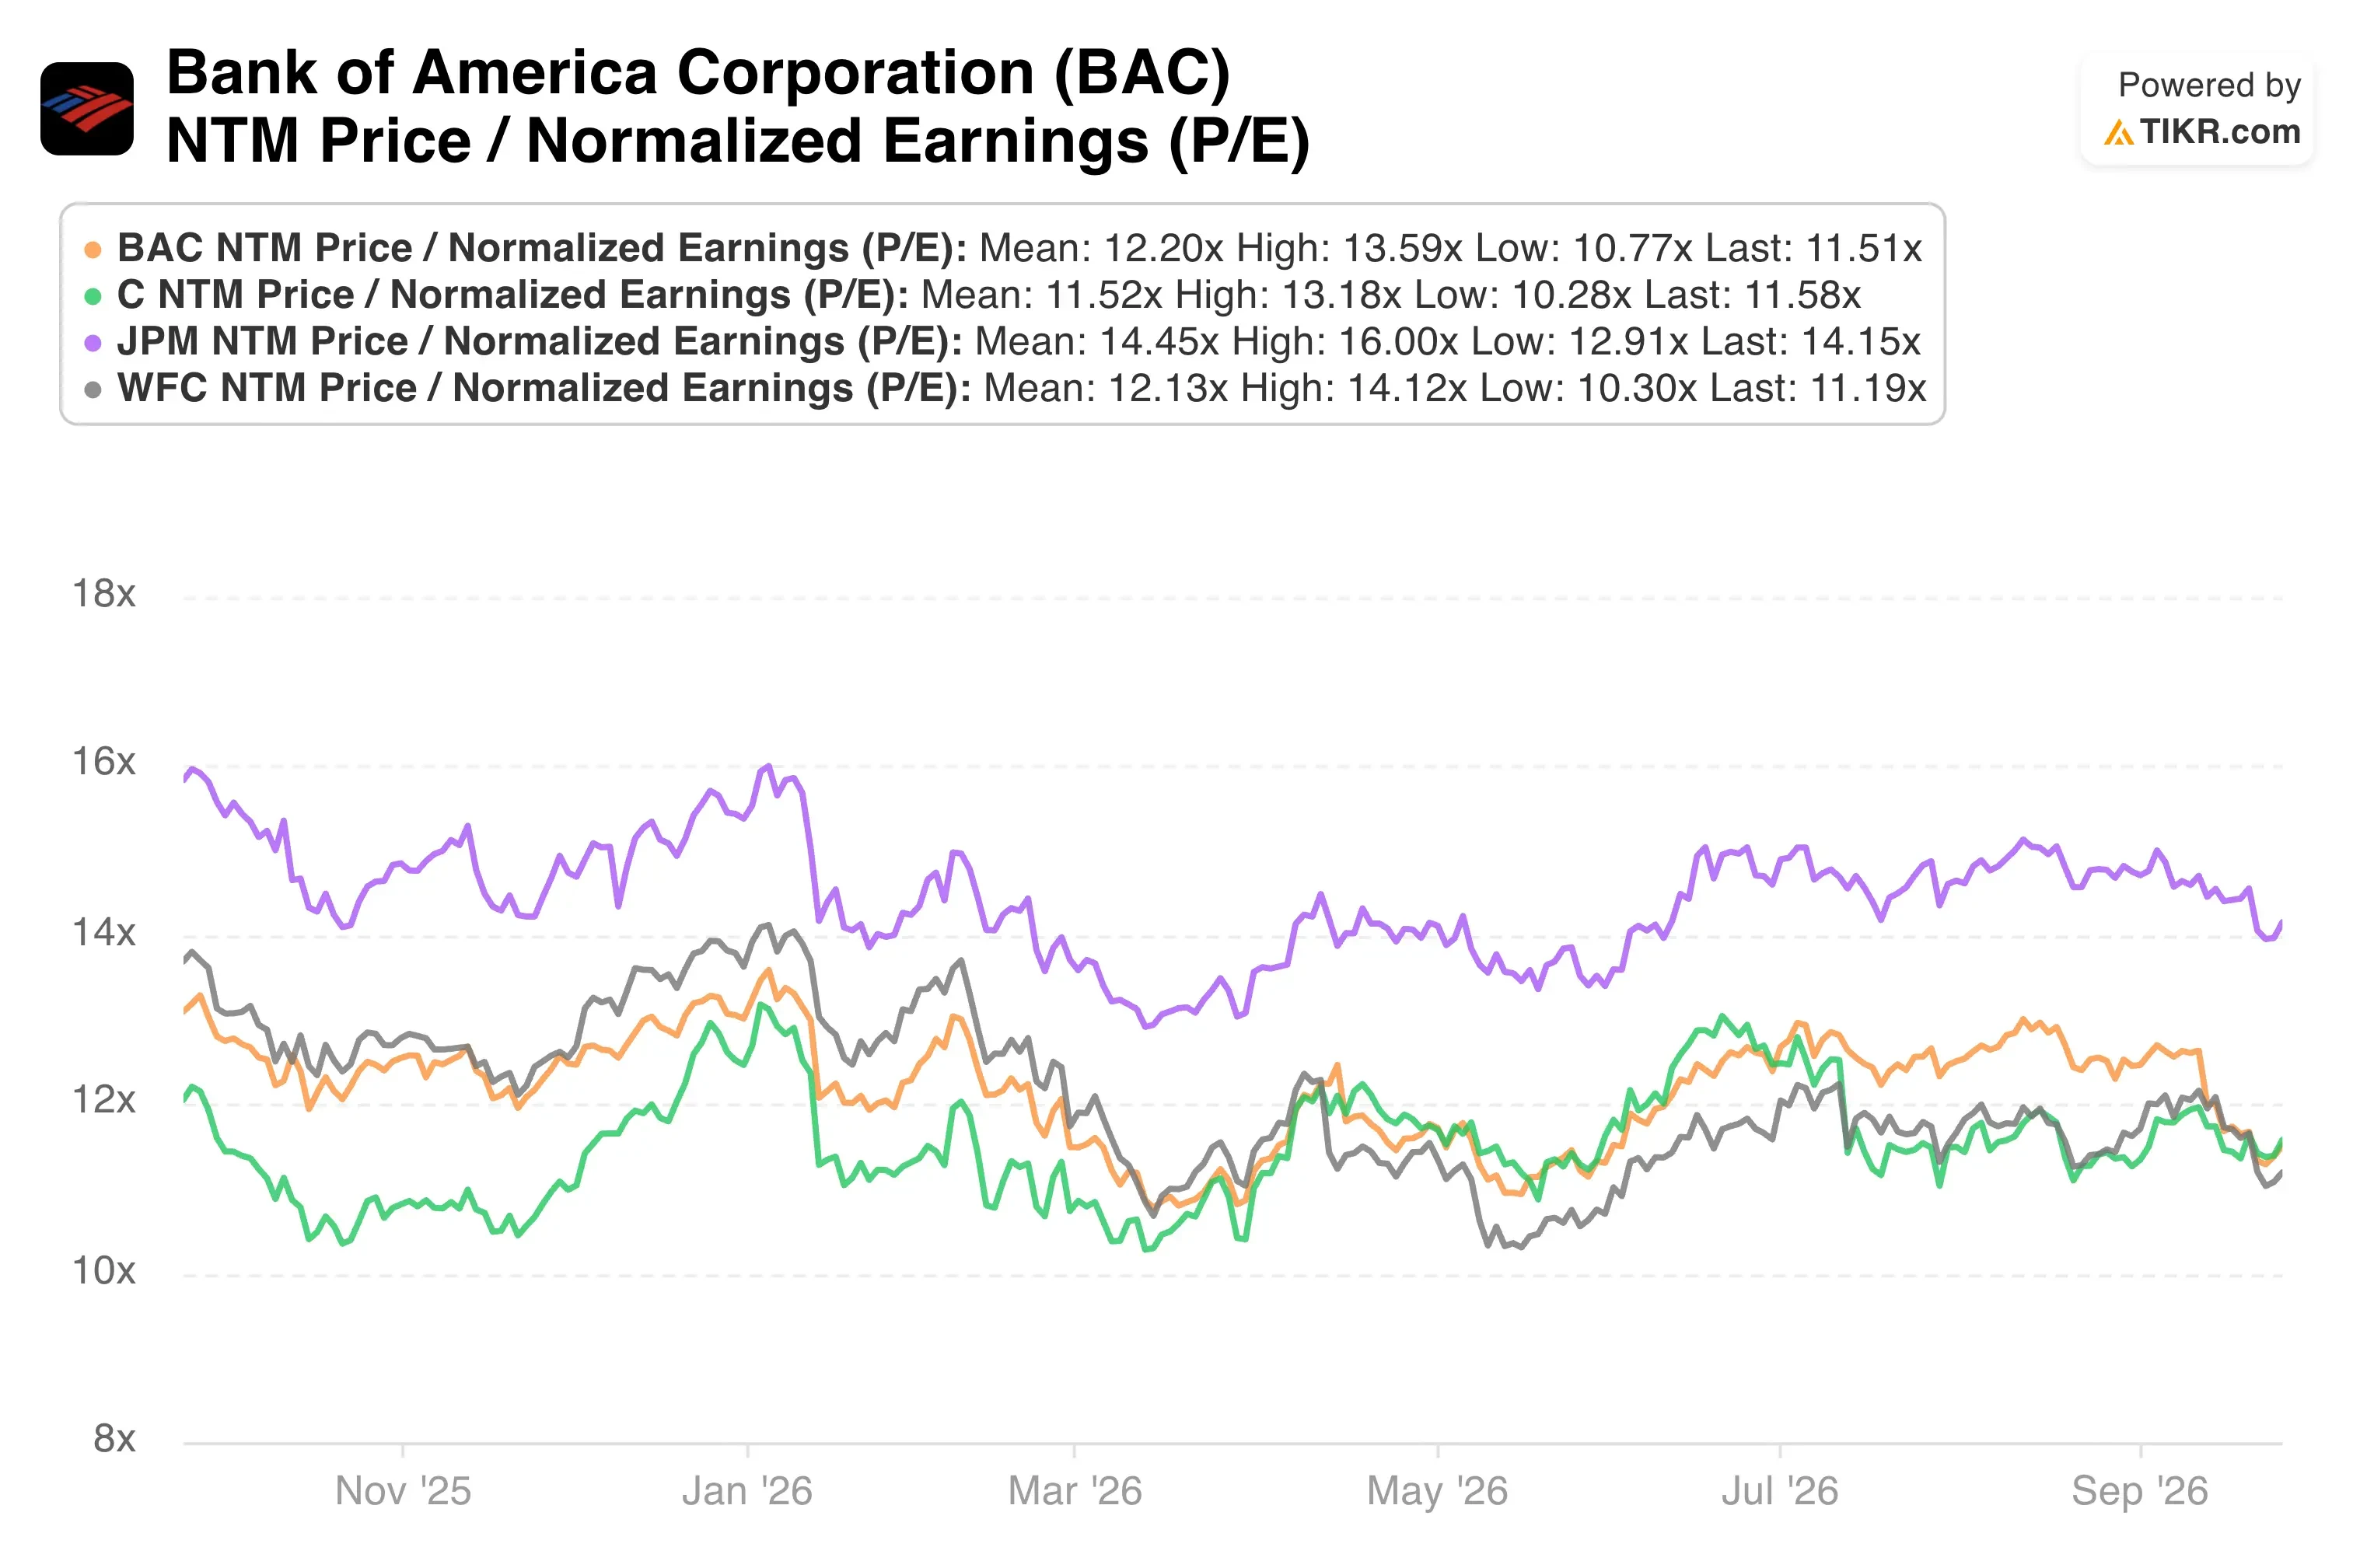
La conclusion est claire. Bank of America se classe au milieu du peloton en termes de rendements mais près du sommet en termes de dynamique de croissance. Son P/E forward proche de 11,5x laisse de la place pour une réévaluation si le ROTCE continue de combler l'écart avec JPMorgan, bien que le modèle suppose de manière conservatrice qu'il n'y en aura pas.
Évaluez si la hausse de 37 % de Bank of America est justifiée par sa valorisation actuelle >>>
Quels sont les moteurs de l'action BAC à l'avenir ?
Les prévisions de la direction fixent la barre à court terme. La direction s'attend à une croissance du RNI pour l'ensemble de l'année 2026 dans la partie supérieure de sa fourchette de 6 % à 8 %. Elle a également relevé ses prévisions d'effet de levier opérationnel à 300-400 points de base, le chiffre d'affaires devrait donc dépasser les dépenses de manière significative.
Les taux sont le facteur déterminant. Bank of America est sensible aux actifs, ce qui signifie que ses revenus augmentent lorsque les taux montent. Avec le rendement à 10 ans à son plus haut depuis 2007, cette sensibilité joue en faveur de la banque. Des taux plus élevés peuvent également mettre les emprunteurs en difficulté, les tendances du crédit méritent donc une attention particulière.
Les marchés de capitaux ajoutent un potentiel de hausse. Les honoraires de banque d'investissement ont dépassé 2,1 milliards de dollars au T2, tandis que les revenus de négociation ont atteint 7,2 milliards de dollars. À l'échelle du secteur, les dépenses en capital stimulées par l'IA ont alimenté les émissions d'actions, les fusions et acquisitions et le financement par emprunt, et ce pipeline pourrait maintenir les honoraires à un niveau élevé jusqu'en 2027.
Le risque réglementaire n'a pas disparu. Les procureurs fédéraux de Washington, D.C., ont assigné plusieurs grandes banques, dont Bank of America, dans le cadre d'une enquête sur le déréférencement présumé, la pratique consistant à fermer des comptes pour des raisons non financières. Parallèlement, la poussée des apprentis et les principes du commerce agentique sont des paris à long terme sur les talents et les paiements plutôt que des moteurs de bénéfices à court terme.
Devriez-vous investir dans Bank of America ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre précisément à cette question.
Ouvrez BAC, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué au fil du temps, et si les objectifs de prix sont à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre BAC aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit n'est requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action BAC sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les récentes nouvelles des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


