Points clés
- Les revenus annuels de Costco provenant des frais d'adhésion sont passés de 3,88 milliards de dollars en 2021 à 5,32 milliards de dollars en 2025, avec la croissance la plus rapide survenue après l'augmentation des frais de septembre 2024.
- Cette augmentation des frais est désormais pleinement intégrée dans les comparaisons annuelles, laissant la croissance des revenus de licence dépendre des nouveaux membres et des mises à niveau vers l'offre Executive, ce qui a permis une hausse de 6,8% de ces revenus au quatrième trimestre.
- Le résultat opérationnel a tout de même progressé d'environ 12,5% en 2026, tandis que le P/E forward de Costco est passé de 48,66x il y a un an à 40,53x.
Le moteur des frais de Costco perd son effet de relance tarifaire au moment même où sa valorisation se réajuste. Voir les revenus annuels de licence de Costco gratuitement sur TIKR →
L'effet de l'augmentation des frais de Costco s'est épuisé
À peu près à mi-parcours de la conférence téléphonique de Costco sur le quatrième trimestre le 24 septembre, entre les remboursements de droits de douane et le retour du churro au snack-bar, le directeur financier Gary Millerchip a fait une remarque facile à manquer : « Le T4 marque le dernier trimestre où nous verrons un bénéfice en glissement annuel de l'augmentation des frais d'adhésion. »
Cette phrase est importante en raison du modèle économique de Costco. Les entrepôts vendent des produits alimentaires, de l'essence et des téléviseurs avec de faibles marges, et la carte de membre fournit une grande partie du bénéfice. En 2025, Costco a collecté 5,32 milliards de dollars de frais d'adhésion contre environ 10,4 milliards de dollars de résultat opérationnel, soit environ la moitié.
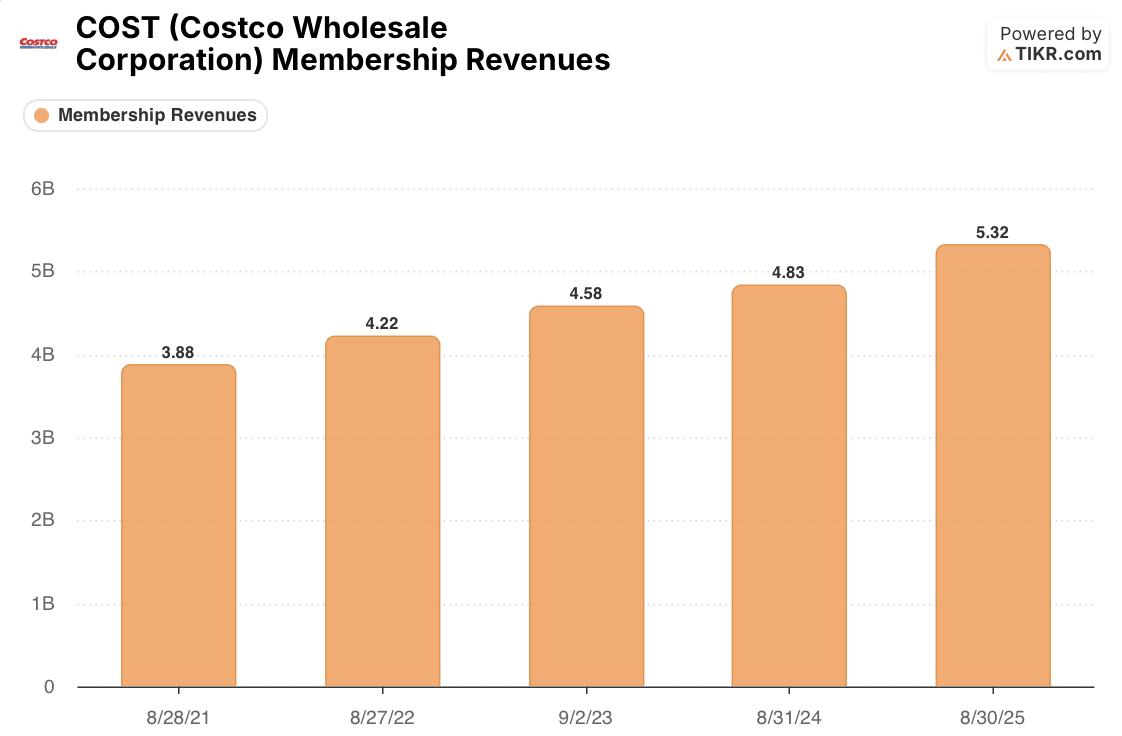
Le graphique sur cinq ans montre comment ce moteur fonctionne habituellement. Les revenus de licence ont augmenté de 8,8% en 2022 et de 8,5% en 2023, une année qui comprenait une semaine supplémentaire. En 2024, la dernière année complète avant l'augmentation, la croissance s'était refroidie à 5,5%, en partie parce qu'elle absorbait l'effet de cette semaine supplémentaire, portant les frais à 4,83 milliards de dollars.
Puis l'augmentation des frais aux États-Unis et au Canada est entrée en vigueur en septembre 2024. Parce que Costco comptabilise les frais sur chaque année d'adhésion, l'effet de relance s'est étalé sur deux exercices. Les revenus de licence ont bondi de 10,1% à 5,32 milliards de dollars en 2025, et les résultats trimestriels placent l'exercice 2026 à environ 5,9 milliards de dollars, soit une hausse d'environ 11%.
Cet effet de relance est désormais terminé. L'augmentation a ajouté moins de 1% à la croissance des revenus de licence du quatrième trimestre, et la croissance globale a ralenti à 7,3%. Hors augmentation et effets de change, les revenus de licence ont progressé de 6,8%, ce qui est plus proche du rythme de 2024 que de la croissance à deux chiffres des deux dernières années.
La croissance à l'intérieur de ces 6,8% est inégale. Le nombre total de membres payants a augmenté de 3,8% pour atteindre 84,1 millions, le huitième trimestre consécutif de ralentissement de la croissance, comme l'a souligné Scot Ciccarelli de Truist lors de la conférence téléphonique. Les membres Executive payants, qui paient des frais annuels plus élevés, ont augmenté de 9,4% pour atteindre 42,3 millions. Les mises à niveau font désormais plus de travail que les nouvelles inscriptions, et Millerchip a qualifié le récent taux de croissance de « probablement plus typique de ce que nous attendons de voir. »
Les entrepôts de Costco font davantage de travail
Si les frais avaient été toute l'histoire, le résultat opérationnel se serait refroidi avec eux. Ce ne fut pas le cas.
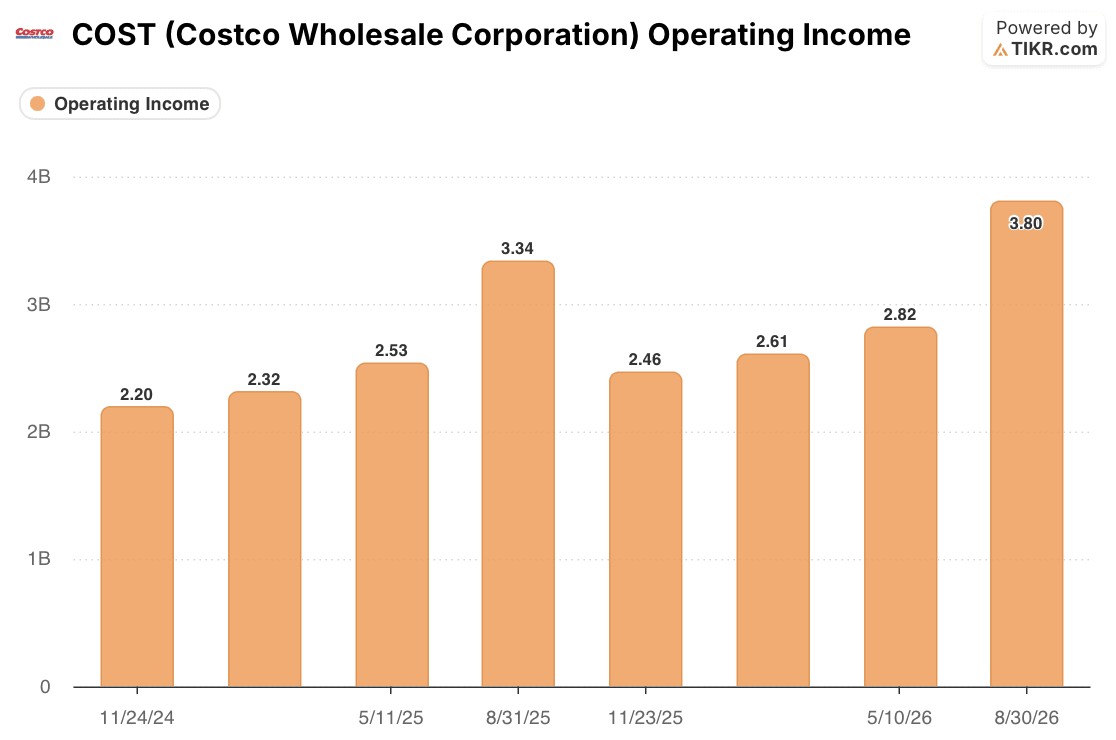
Le résultat opérationnel est passé d'environ 10,4 milliards de dollars en 2025 à environ 11,7 milliards de dollars en 2026, soit une hausse d'environ 12,5%, et a augmenté en glissement annuel chaque trimestre. Le quatrième trimestre a atteint 3,80 milliards de dollars, contre 3,34 milliards de dollars. Hors frais d'adhésion, le reste du résultat opérationnel a progressé d'environ 20% ce trimestre-là.
Ce chiffre nécessite une mise en garde. Il comprend un bénéfice net de 9 points de base sur la marge brute provenant des remboursements de droits de douane IEEPA, que Costco a qualifiés de non récurrents. L'amélioration sous-jacente semble toujours réelle : hors effets tarifaires, les marges cœur sur cœur ont augmenté de 18 points de base, aidées par des gains d'efficacité dans la chaîne d'approvisionnement et une productivité accrue de la main-d'œuvre dans les secteurs de la viande, de la boulangerie et de la charcuterie.
La marge sur les marchandises de Costco s'est accélérée alors que la croissance des frais ralentissait. Comparez le résultat opérationnel trimestriel de Costco gratuitement sur TIKR →
Pourquoi le multiple a baissé en premier
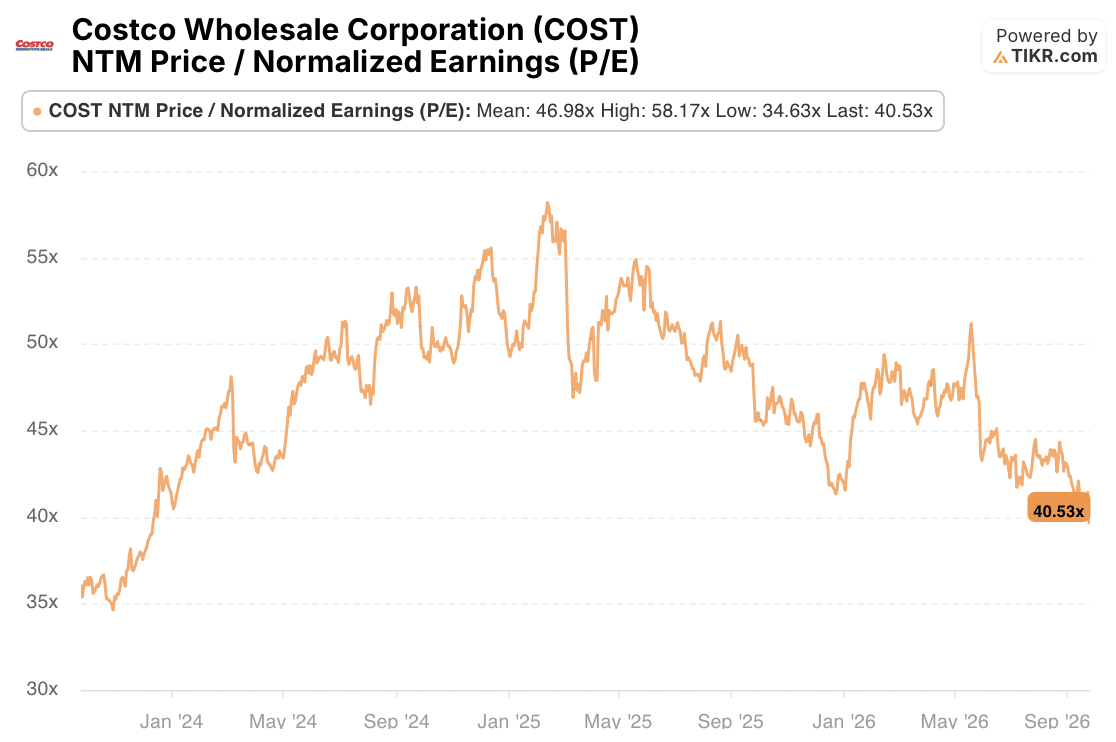
La valorisation de Costco s'était déjà réajustée au cours de l'année écoulée. Son P/E NTM (Next Twelve Months) s'établissait à 48,66x fin août 2025 et à 40,53x à la clôture de vendredi à 922,77 dollars, en baisse par rapport à son plus haut sur trois ans de 58,17x et en dessous de sa moyenne de 46,98x. Le même jour, plusieurs courtiers ont abaissé leurs objectifs de cours après la publication des résultats, même si l'action a progressé de 2,93%.
Cette dévalorisation ressemble davantage à un réajustement face à un moteur de frais plus lent qu'à un verdict sur une activité qui s'affaiblit. Les revenus de licence progressent toujours de près de 7% sans augmentation de prix, les taux de renouvellement ont légèrement augmenté pour atteindre 92,3% aux États-Unis et au Canada, et les marges sur les marchandises s'élargissent.
Mais un multiple de 40x suppose toujours que les entrepôts continuent de fournir un travail supplémentaire, et une partie de ce travail est temporaire. Les remboursements de droits de douane continueront d'alimenter les résultats de 2027, et Costco prévoit de réinvestir la majeure partie d'entre eux dans des prix plus bas. Les dépenses en capital devraient également passer à environ 7,5 milliards de dollars contre 6,4 milliards de dollars.
Le test le plus net sera le rapport du premier trimestre de 2027 de Costco, le premier sans aucun bénéfice de l'augmentation des frais. Si les revenus de licence se maintiennent près du rythme organique de 6,8%, avec une croissance de l'offre Executive toujours bien supérieure à celle du nombre total de membres payants, le multiple plus bas semblera un prix juste pour une entreprise à croissance stable qui capitalise ses bénéfices. Si la croissance des frais retombe vers les 5,5% de 2024, les entrepôts devront porter une part encore plus grande de la thèse d'investissement.
La valorisation de Costco repose désormais sur les marges tandis que la croissance des frais se réajuste. Suivez le P/E forward et les revenus de licence de Costco gratuitement sur TIKR →
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !