Points Clés
- L'action Vistra a chuté de 31% sur l'année écoulée, les investisseurs s'inquiétant des prix sur le marché ERCOT et d'un audit texan sur les demandes de raccordement des centres de données.
- L'EBITDA ajusté du T2 a bondi de 31% en glissement annuel pour atteindre 1,77 milliard de dollars, même si le chiffre d'affaires de 4,02 milliards de dollars a manqué le consensus d'environ 5,57 milliards de dollars.
- Le consensus de la place compte 15 recommandations d'achat, 4 "surperformance", 1 "sous-performance" et 1 vente, avec un objectif moyen de 218 dollars, ce qui implique une hausse potentielle d'environ 58% par rapport au cours de 138 dollars.
- Le modèle de TIKR cible un prix de 199 dollars d'ici décembre 2030, soit un rendement total de 44%.
Pourquoi l'action Vistra a chuté de 31% alors que son EBITDA ajusté continuait de croître
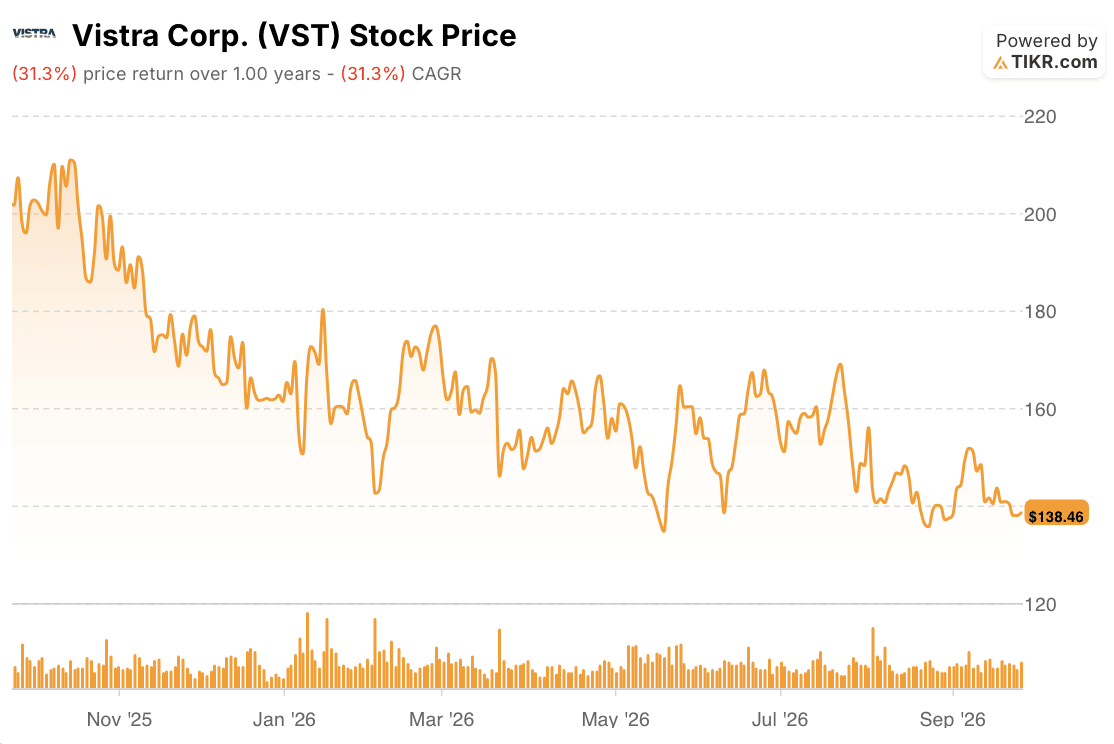
L'action Vistra (VST) a chuté de 31% sur l'année écoulée, clôturant à 138 dollars le 25 septembre 2026. Cette baisse coïncide avec les inquiétudes des investisseurs concernant les prix sur le marché ERCOT et la demande des centres de données au Texas, même si l'EBITDA ajusté de Vistra au T2 a augmenté.
Selon la direction, les prix sur le marché ERCOT sont restés trop bas pour justifier de nouvelles constructions de capacités de production. Le PDG Jim Burke l'a exprimé clairement lors de la conférence téléphonique des résultats du T2 le 7 août : « Sur l'année en cours, les prix de gros sur ERCOT ont été de 30 dollars par mégawattheure. Ils étaient de 30 dollars par mégawattheure l'année dernière. 30 dollars, ça ne suffira pas à construire de nouvelles installations. »
Le Texas a ensuite ajouté de l'incertitude politique. Le gouverneur Abbott a ordonné un audit des centres de données planifiés demandant un raccordement au réseau, et ERCOT a reporté l'étude de planification du réseau « Batch Zero ». Vistra a déclaré ne pas s'attendre actuellement à ce que son projet Comanche Peak soit affecté et vise toujours une mise en service fin 2027.
Les résultats du T2 ont donné du grain à moudre aux baissiers. Le résultat net a reculé de 6,7% pour atteindre 305 millions de dollars, et ce chiffre incluait une perte latente sur couverture de 472 millions de dollars qui devrait se régler dans les années futures. La directrice financière Kris Moldovan a déclaré que l'opportunité d'EBITDA ajusté de Vistra pour 2027 tendait vers le bas de sa fourchette de 7,4 à 7,8 milliards de dollars. Vistra qualifie ce chiffre d'estimation d'opportunité, et non de prévision.
Pourtant, le résultat opérationnel ajusté a continué de croître. L'EBITDA ajusté a augmenté de 31% en glissement annuel, et la direction s'attend à ce que 2026 se situe au niveau ou au-dessus du milieu de sa fourchette de prévision de 6,8 à 7,6 milliards de dollars. Le 18 septembre, Luminant a conclu un accord de 20 ans pour fournir entre 200 et 207 MW d'électricité à un projet de centre de données au Texas, sous réserve de conditions suspensives. Et un partenariat d'investissement détenu conjointement par Burke et son conjoint a acheté 2 200 actions le 31 août et 4 465 actions le 1er septembre, à des prix moyens pondérés de 135,99 dollars et 135,25 dollars.
Le cours de l'action suggère que le marché est plus sceptique que la direction concernant l'évolution des prix sur ERCOT et le calendrier des centres de données, malgré les perspectives de bénéfices soutenues par les couvertures.
Les analystes voient toujours une hausse potentielle de 57% pour l'action Vistra
L'action Vistra compte 15 recommandations d'achat, 4 "surperformance", 1 "sous-performance" et 1 vente. Par ailleurs, 19 analystes publient un objectif de cours, et leur moyenne de 218 dollars se situe 57% au-dessus du cours actuel.
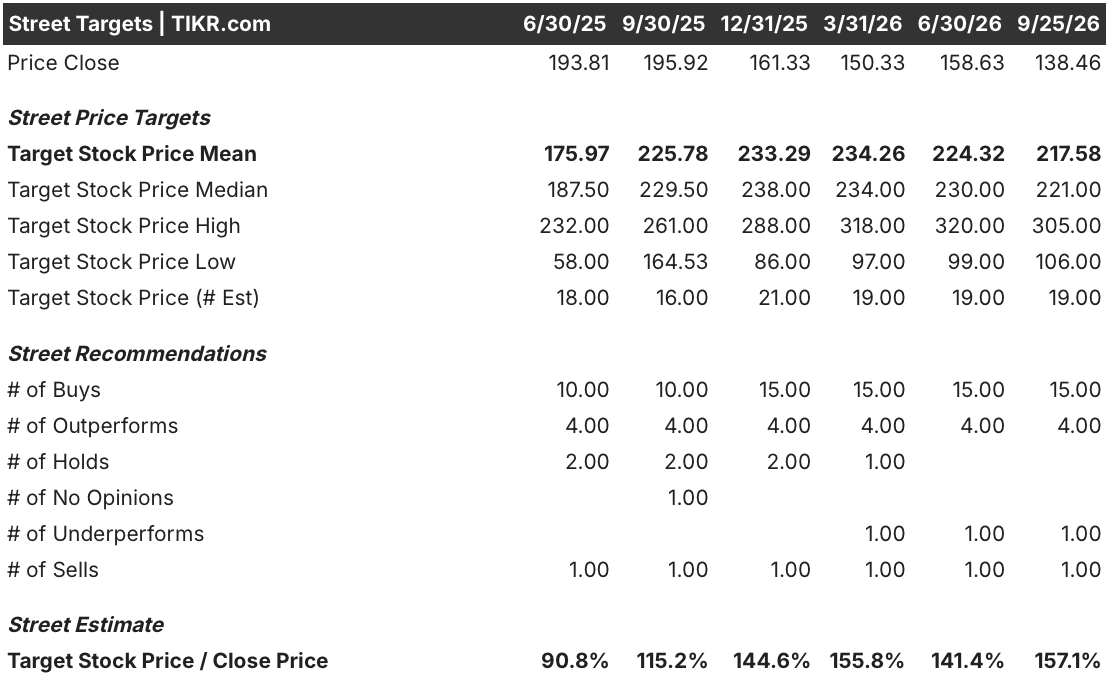
L'objectif moyen est passé de 234 dollars en mars à 218 dollars tandis que le cours de l'action est tombé de 150 à 138 dollars, de sorte que la hausse potentielle implicite est restée globalement similaire.
TIKR valorise l'action Vistra à 199 dollars d'ici 2030, bien au-dessus du cours actuel
Le scénario médian du modèle de TIKR valorise Vistra à 199 dollars d'ici décembre 2030. Cela implique un rendement total de 44% par rapport au cours actuel de 138 dollars, soit un rendement annualisé de 9% sur 4,3 ans.

Un rythme annuel de 9% correspond à un producteur d'électricité qui vend aux prix du marché et présente un risque de prix plus élevé qu'une entreprise de services publics régulée.
Le modèle se situe en dessous de la moyenne de 218 dollars du consensus, mais il reste tout de même 44% au-dessus du cours actuel. L'EBITDA du T2 a augmenté grâce à la hausse des prix de l'énergie et des capacités réalisés et à l'acquisition de Lotus, et cette croissance contraste avec les inquiétudes des investisseurs concernant la courbe forward d'ERCOT.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !