Statistiques clés pour l'action TSLA
- Performance de la semaine écoulée : -0,8 %
- Fourchette sur 52 semaines : 297 $ à 499 $
- Prix cible du modèle de valorisation : 531 $
- Potentiel de hausse implicite : 42,8 % sur 2,3 ans
Pesez les espoirs de Tesla en matière de robotaxis contre les prévisions de marge réelles des analystes (C'est gratuit) >>>
Un camion arrive, un robot patine et l'Europe attend
L'action Tesla (TSLA) a reculé d'environ 0,8 % cette semaine, clôturant près de 372 $ vendredi. Le titre se situe à peu près 25 % en dessous de son plus haut sur 52 semaines à 499 $ et a perdu 16 % sur l'année écoulée. Les nouvelles étaient mitigées. Les investisseurs semblaient partagés entre les jalons produits et les nouveaux retards.
La bonne nouvelle est venue du Nevada. Tesla a commencé à livrer son camion électrique Semi à ses premiers clients, près de neuf ans après sa présentation. Cependant, l'entreprise n'a donné ni objectifs de production ni prix lors de l'événement. Tesla a déclaré que l'usine dédiée pourra éventuellement produire jusqu'à 50 000 camions par an.
Deux revers ont contrebalancé cette étape. L'UE a reporté son vote d'octobre sur la conduite autonome complète (supervisée), repoussant une décision au plus tôt en décembre. Des rapports indiquaient également qu'Optimus, le robot humanoïde de Tesla, rencontrait des problèmes avec ses mains complexes et la qualité des fournisseurs lors de la montée en production. Tesla vise une production de 1 000 robots par semaine d'ici la fin de l'année.
La direction avait signalé ce risque de montée en puissance. « Optimus suivra la courbe en S normale d'une montée en production manufacturière, mais la partie initiale de la courbe en S sera assez plate et longue », a déclaré le PDG Elon Musk lors de la conférence téléphonique sur les résultats du T2. Si l'action TSLA veut retrouver ses sommets, les investisseurs ont probablement besoin de la preuve que la partie plate de cette courbe touche à sa fin.
Tesla est valorisée pour un avenir que ses marges n'ont pas encore atteint
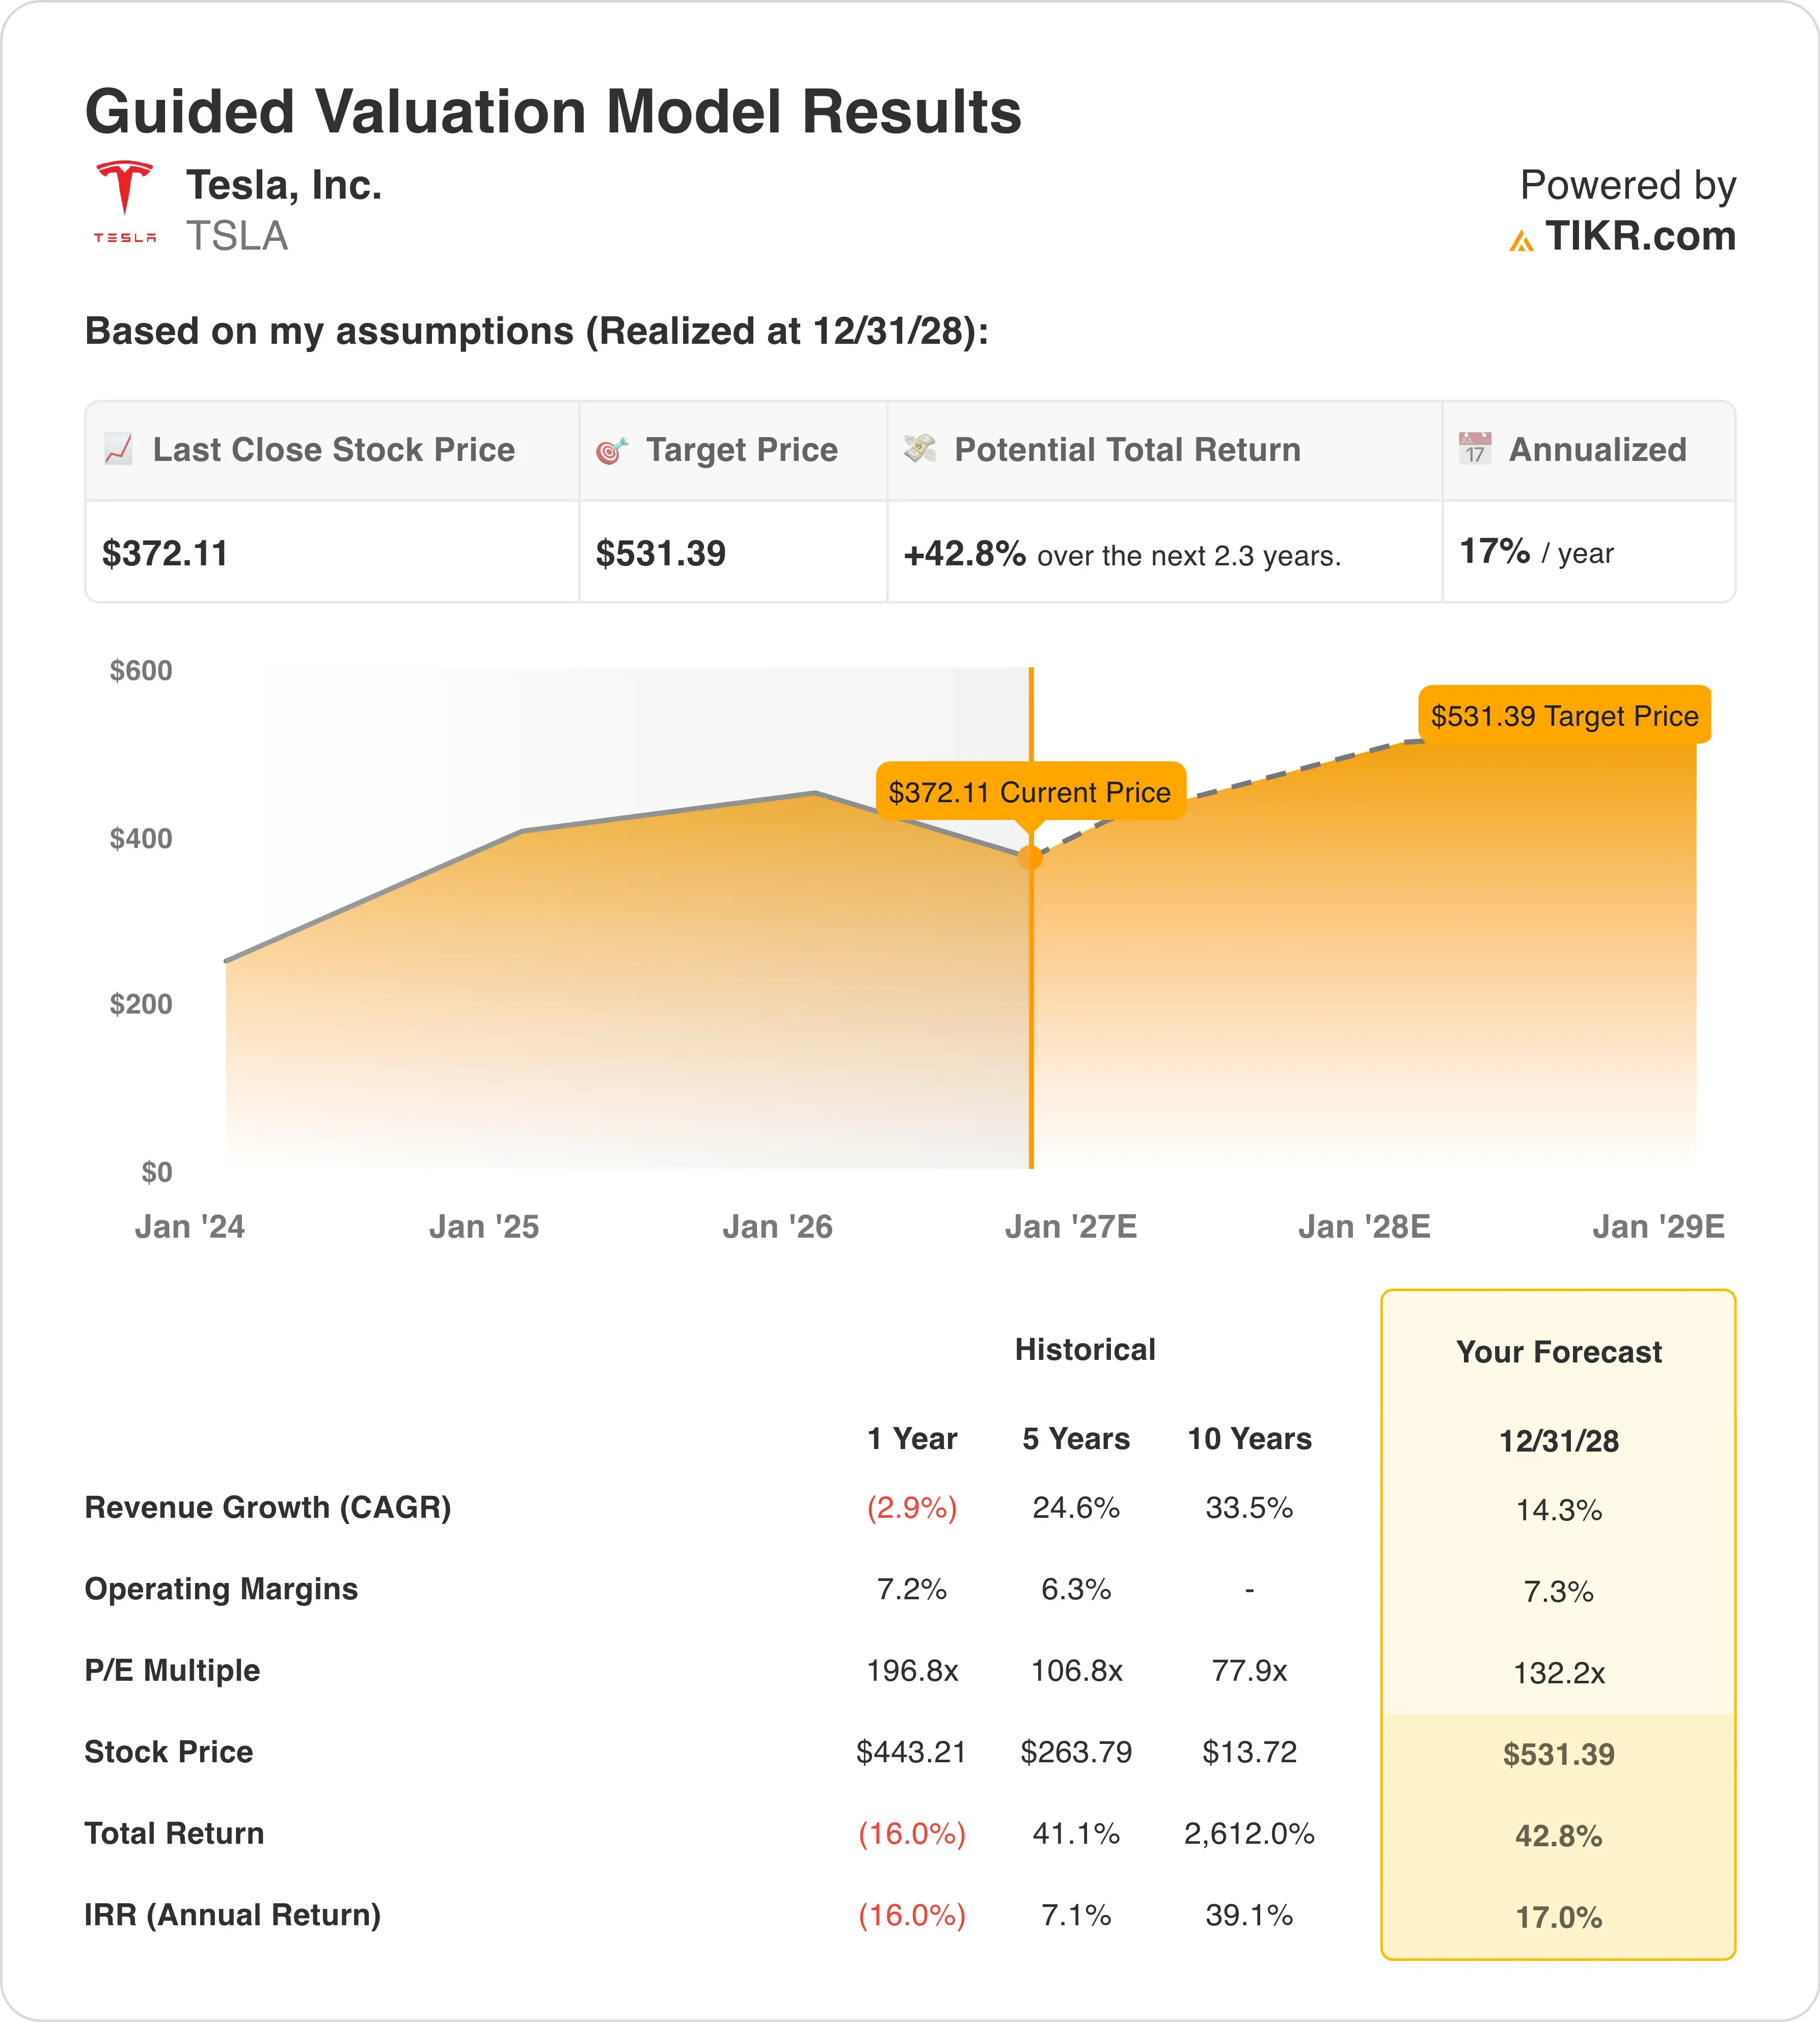
Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, le titre est modélisé en utilisant :
- Croissance du chiffre d'affaires (TCAC) : 14,3 %
- Marges opérationnelles : 7,3 %
- Multiple P/E de sortie : 132,2x
Sur la base de ces données, le modèle estime un prix cible de 531 $, ce qui implique une hausse totale de 42,8 % par rapport au cours actuel de 372 $ et un rendement annualisé de 17,0 % sur les 2,3 prochaines années.
Un rendement annualisé de 17,0 % semble attractif sur le papier. Mais le chemin dépend presque entièrement du multiple. Le modèle utilise un P/E de sortie de 132,2x, inférieur aux 196,8x de l'année dernière mais bien au-dessus de la moyenne sur 10 ans de 77,9x. En d'autres termes, les investisseurs doivent continuer à payer une prime élevée pour les paris futurs de Tesla.
Les fondamentaux racontent une histoire plus difficile. La marge opérationnelle est tombée à 1,4 % au T2 alors que les coûts augmentaient et que les investissements (capex) bondissaient de 142 % à 5,8 milliards de dollars. Le modèle suppose que les marges ne se redressent qu'à 7,3 %, proches des 7,2 % de l'année dernière. Il s'agit donc toujours d'une histoire de compression des marges, pas encore d'un redressement.
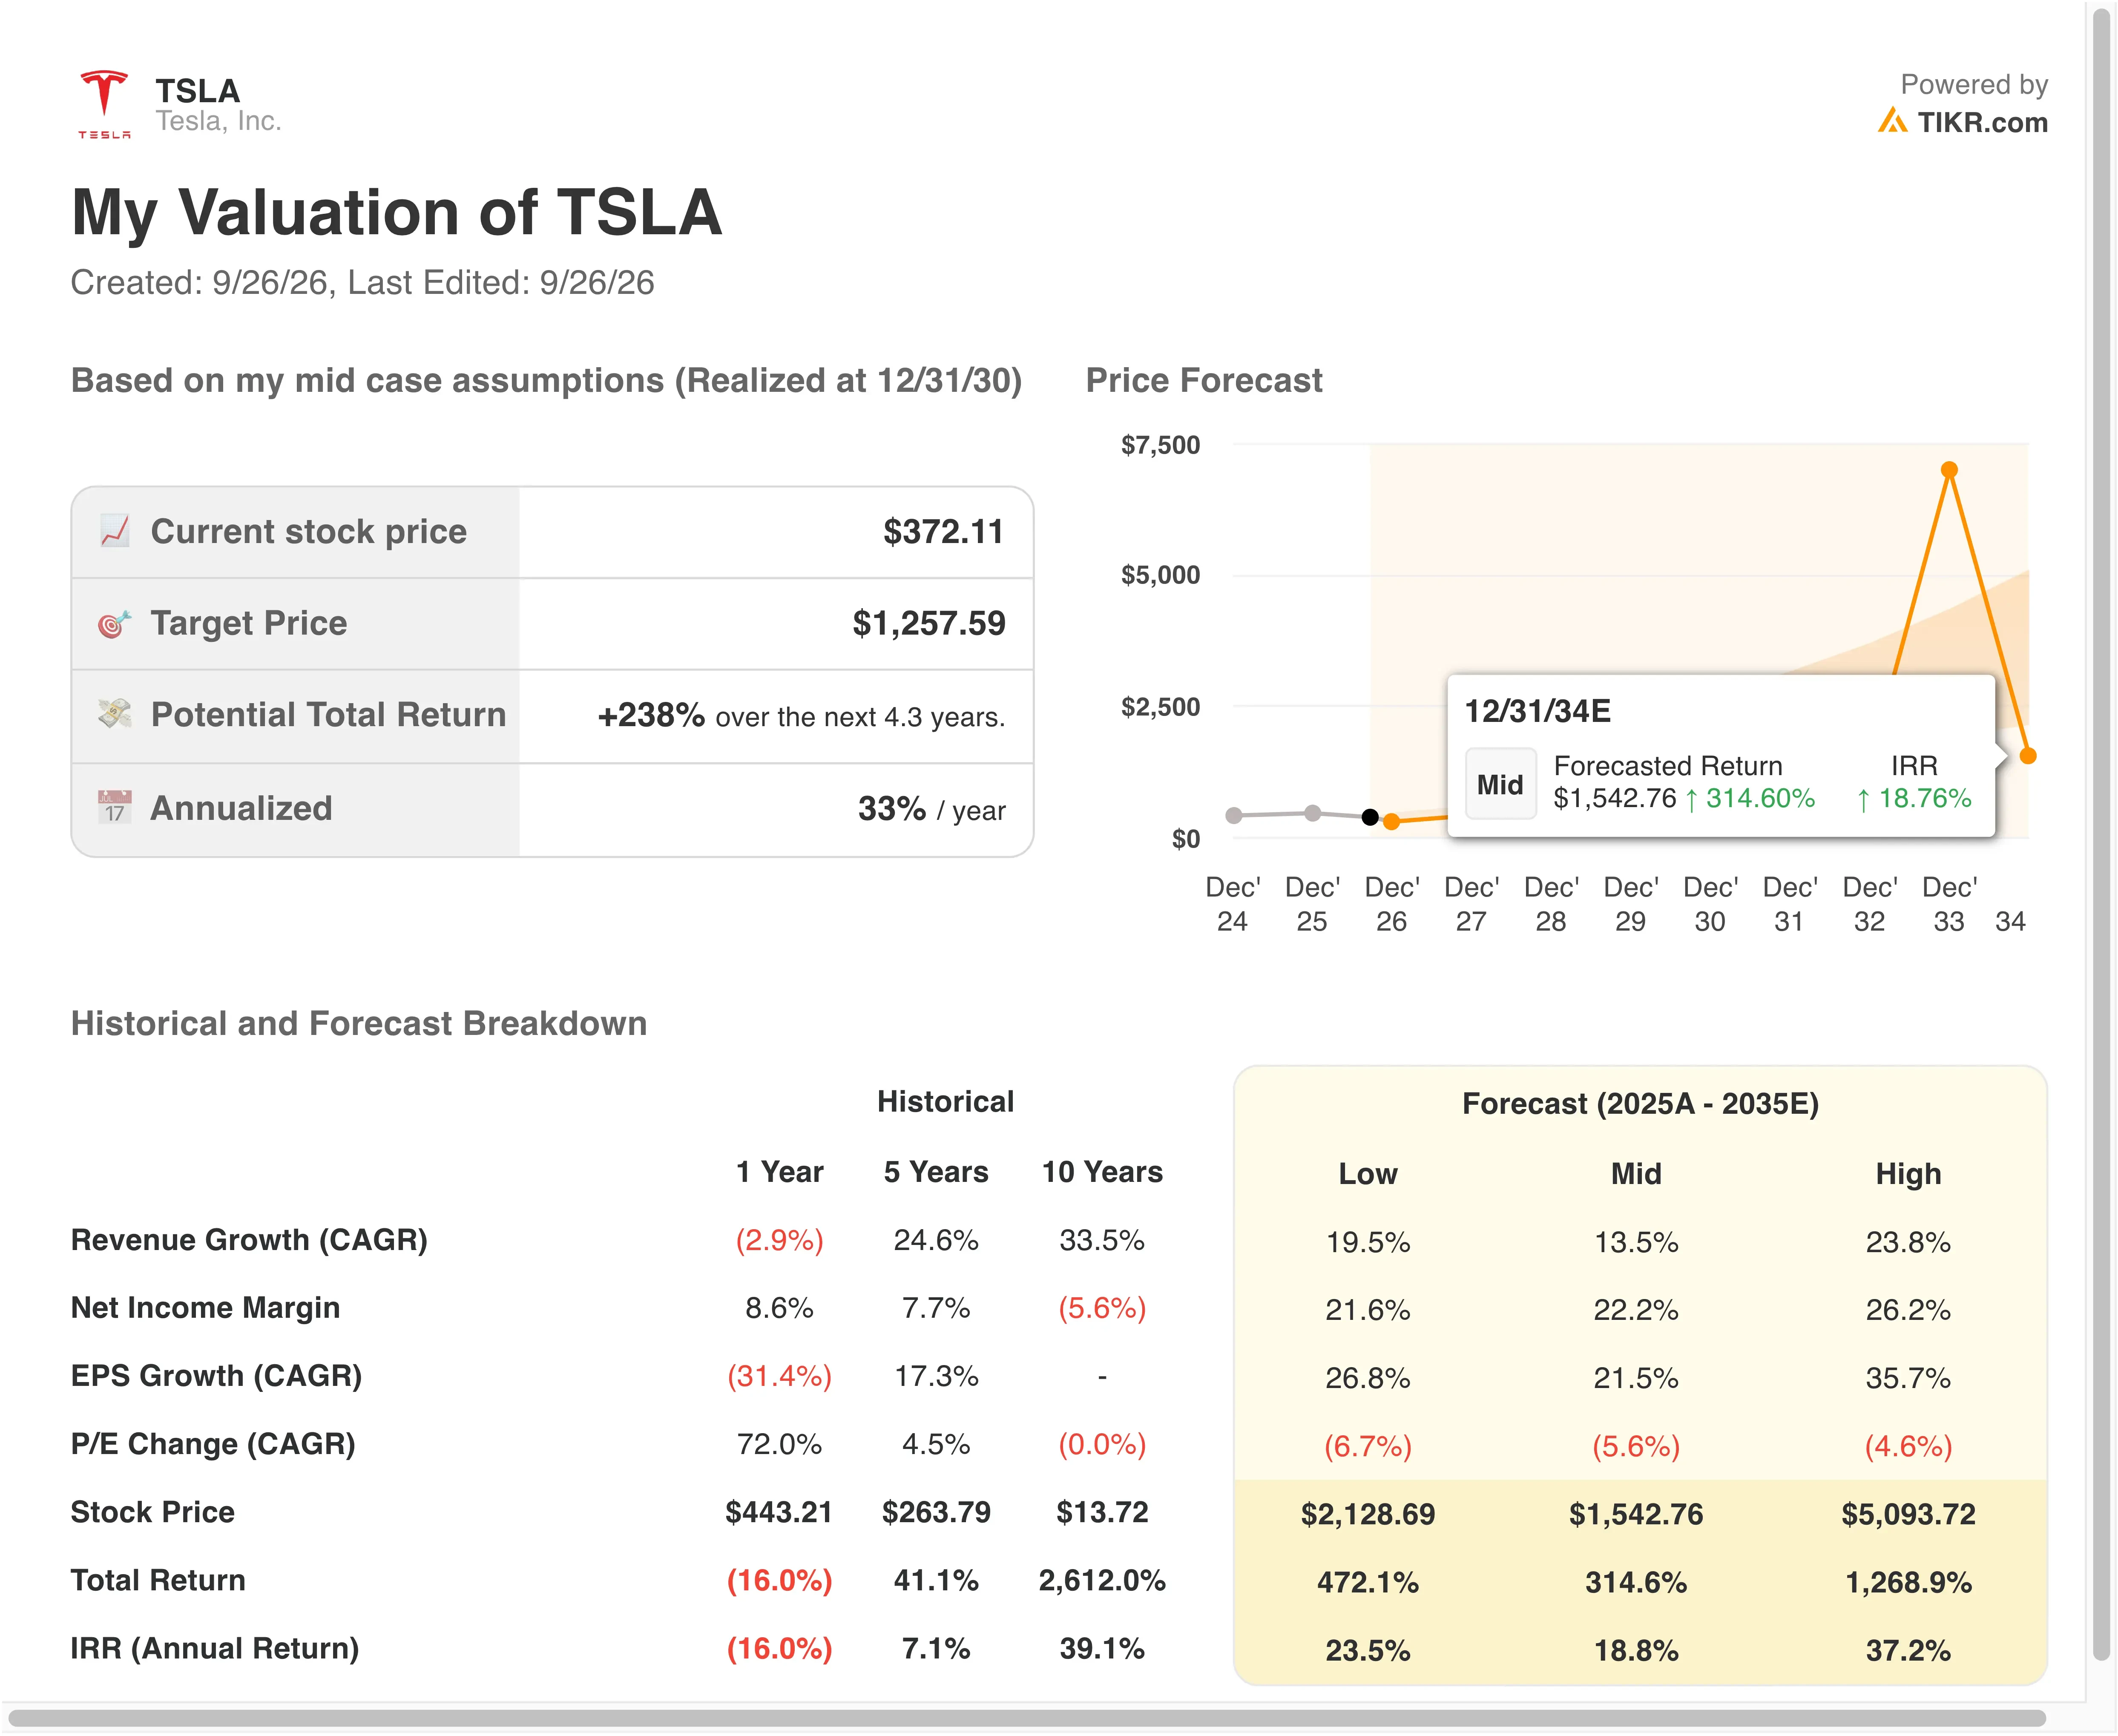
Une croissance du chiffre d'affaires de 14,3 % par an semble plausible. Le chiffre d'affaires du T2 a augmenté de 26 % pour atteindre 28,2 milliards de dollars grâce à des livraisons record de 480 126 véhicules. Les analystes s'attendent à une croissance annuelle du chiffre d'affaires de 12,9 % au cours des deux prochaines années, proche de l'entrée du modèle. La croissance n'est pas le problème principal.
L'écart de valorisation est le vrai problème. Tesla se négocie à 195,3x les bénéfices futurs, une prime construite sur les robotaxis et les robots plutôt que sur les ventes de voitures. Cela rend le titre très sensible à tout retard concernant le Cybercab, la FSD ou Optimus.
BYD vend plus de voitures, mais Tesla possède le récit de l'autonomie
BYD (1211) reste le plus grand rival de Tesla dans les véhicules électriques. Son chiffre d'affaires du premier semestre a baissé de 7,1 % pour atteindre 344,8 milliards de yuans, soit environ 50,9 milliards de dollars, alors qu'une guerre des prix frappait les ventes en Chine. Néanmoins, la marge brute s'est améliorée à 18,9 %, aidée par des exportations plus rentables. La marge brute de Tesla au T2 était inférieure à 16,8 %.
Les tendances de croissance favorisent actuellement Tesla. Son chiffre d'affaires du T2 a augmenté de 26 %, tandis que celui de BYD a baissé de 3,2 %. Pourtant, la poussée internationale de BYD est réelle, avec des exportations en hausse de 67,8 % pour atteindre environ 792 000 véhicules au premier semestre. Cela place BYD en concurrence directe avec Tesla à travers l'Europe et l'Asie.
La concurrence en matière d'autonomie vient de l'écosystème de Nvidia. Nvidia (NVDA) fournit des plateformes de conduite autonome à BYD, Geely et Nissan pour des véhicules de niveau 4, qui conduisent sans intervention humaine dans des zones définies. Lucid (LCID) et Bolt prévoient de déployer 25 000 véhicules autonomes à travers l'Europe. Uber (UBER) et Nvidia prévoient également une flotte de robotaxis à partir de 2027 à Los Angeles et San Francisco.
L'avantage concurrentiel (moat) de Tesla réside dans les données et l'intégration verticale. Elle compte près de 1,5 million de clients payants pour la FSD qui alimentent ses modèles avec des données de conduite réelles. Cependant, les rivaux n'ont pas besoin de rivaliser seuls avec Tesla, car Nvidia leur vend les outils. Cela fait de la vitesse d'exécution l'avantage le plus important de Tesla.
Déterminez si le Cybercab et Optimus peuvent soutenir la valorisation exigeante de Tesla >>>
Quels sont les moteurs de l'action TSLA à l'avenir ?
Les résultats du T3, attendus vers le 21 octobre, constituent le prochain test majeur. Tesla ayant déjà rapporté des livraisons record au T2, les investisseurs se concentreront sur la rentabilité. La marge brute automobile, hors crédits réglementaires, est tombée à 16,3 % au T2. Tout rebond à ce niveau apaiserait les inquiétudes concernant l'activité principale.
La réglementation façonnera le calendrier de l'autonomie. Le vote de l'UE sur la FSD Supervised pourrait revenir en décembre. Parallèlement, un groupe de sécurité belge a constaté que le système interprétait souvent mal les limites de vitesse, ce qui pourrait compliquer l'approbation. Aux États-Unis, la National Highway Traffic Safety Administration a ouvert une enquête d'audit portant sur environ 1 000 véhicules Cybercab.
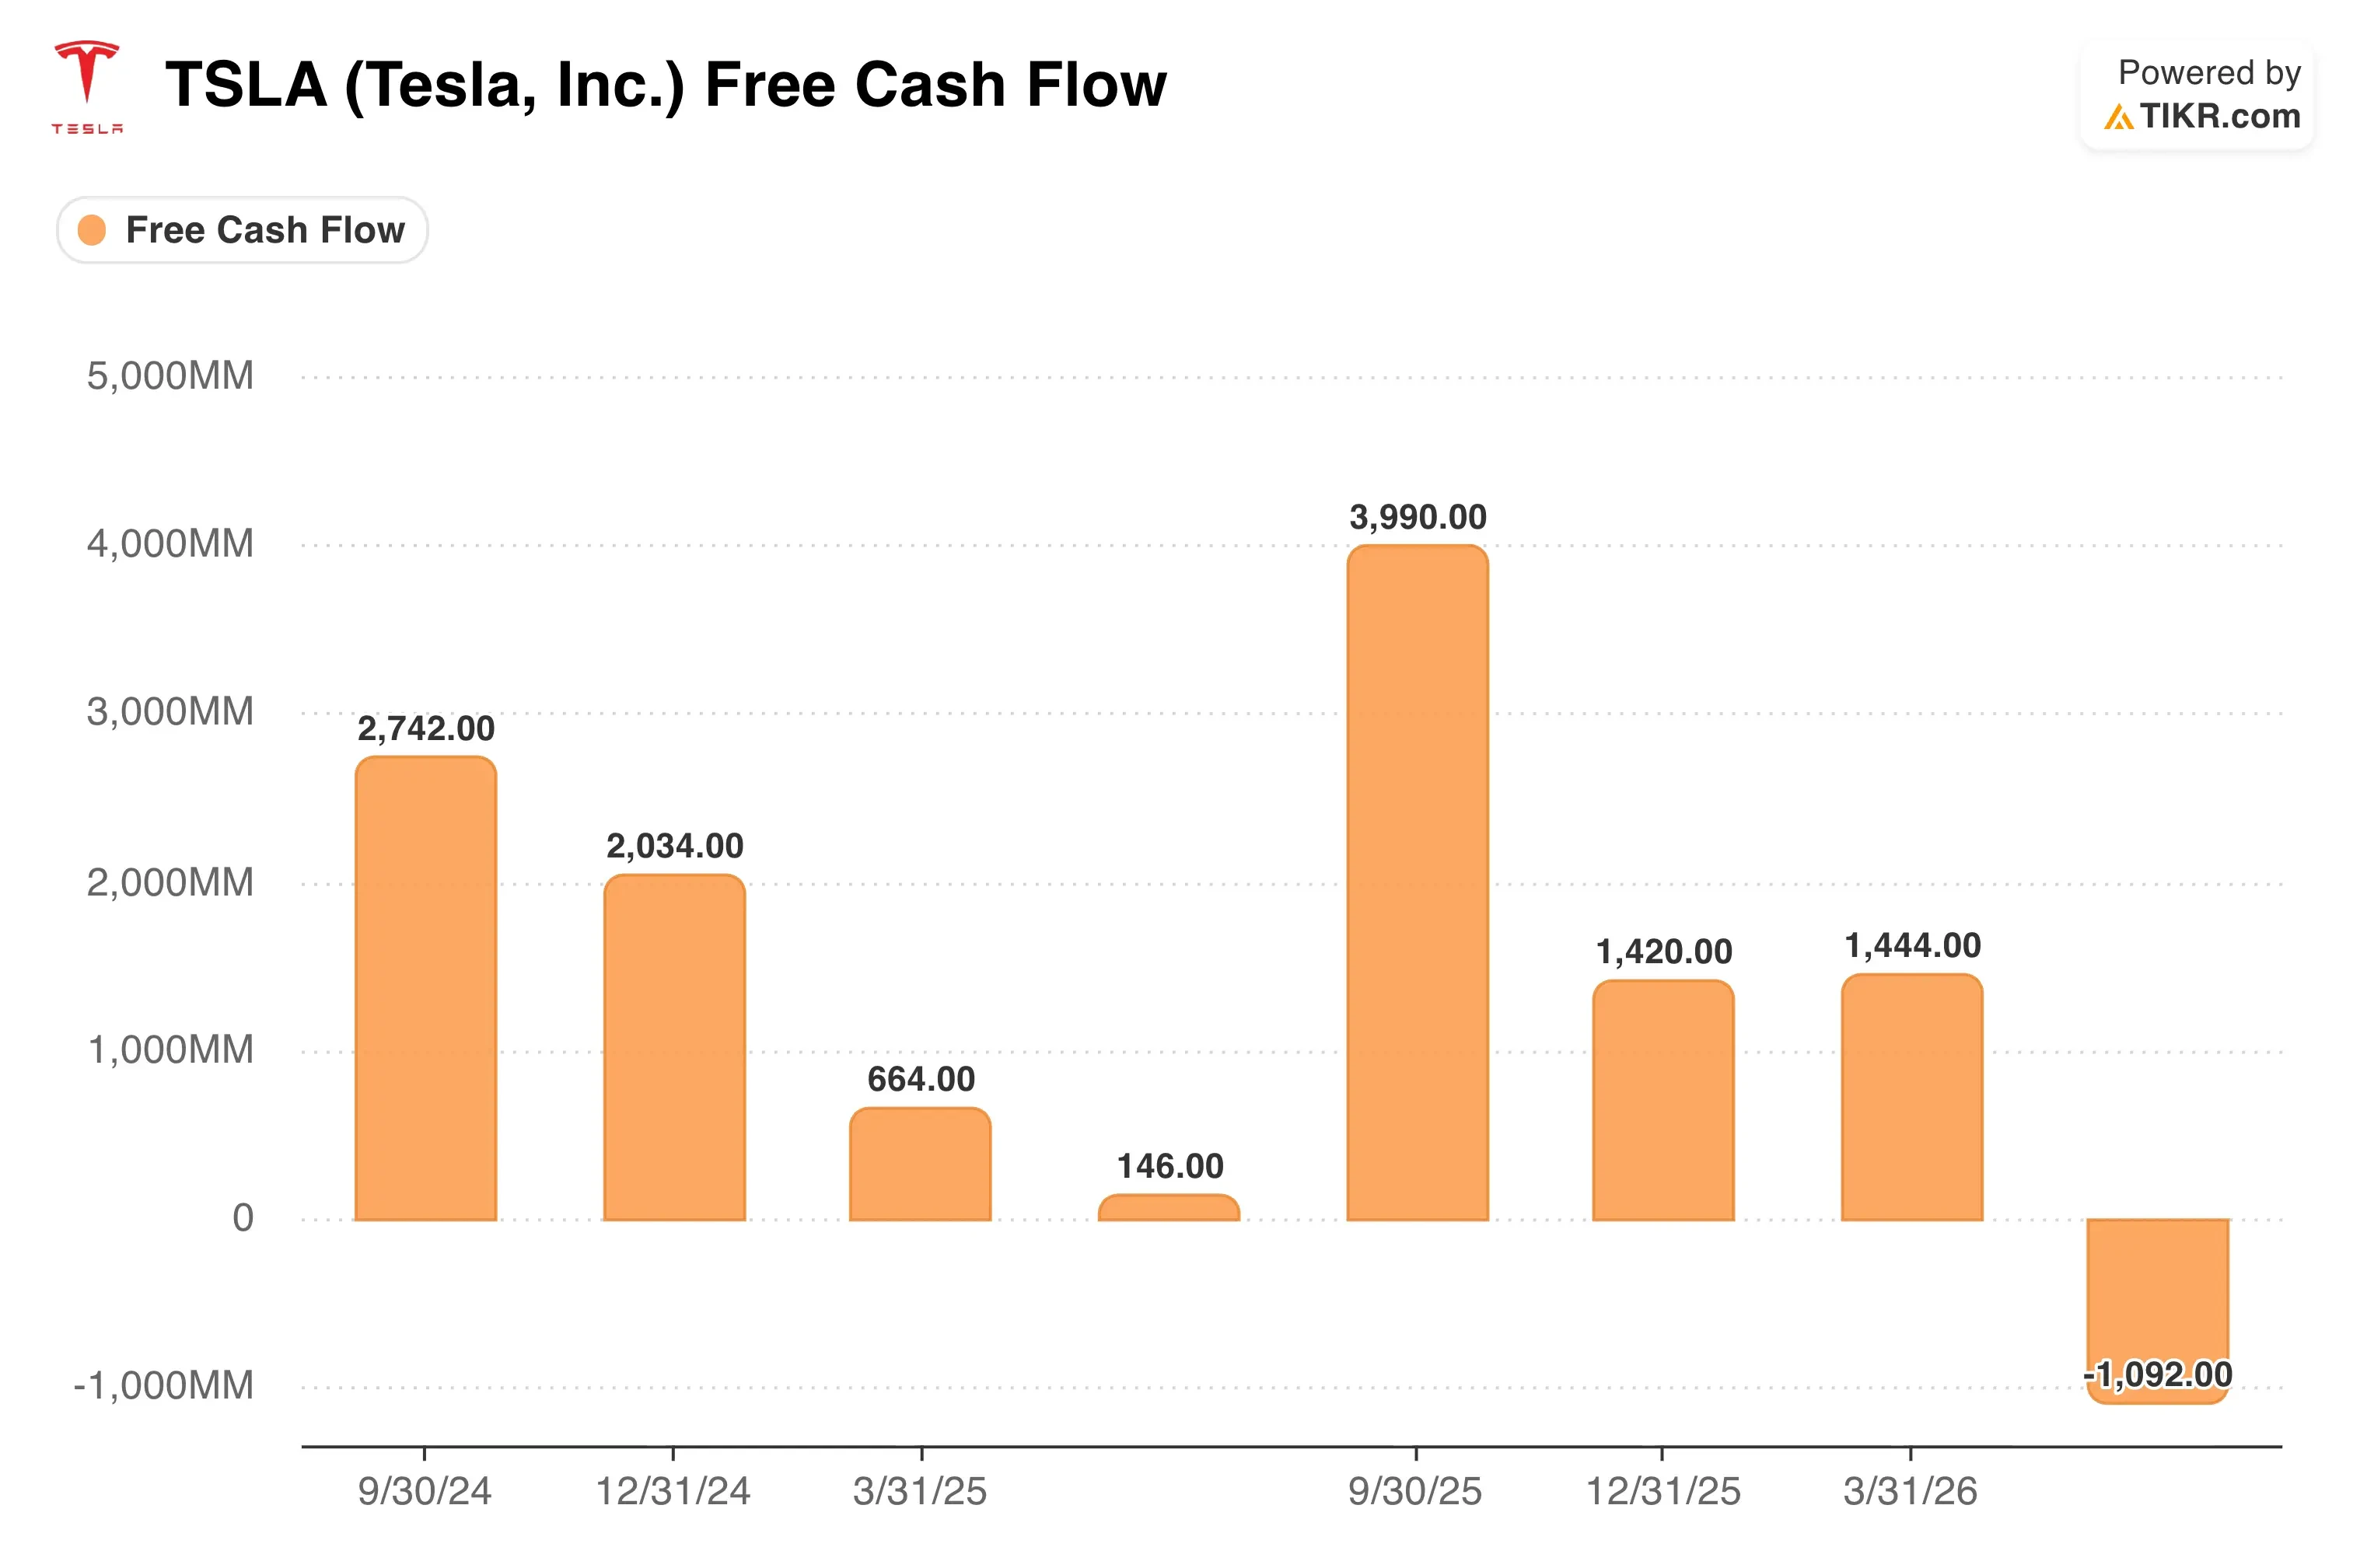
Les dépenses resteront élevées. Tesla prévoit des investissements (capex) supérieurs à 25 milliards de dollars en 2026, et son directeur financier a déclaré que les dépenses augmenteront au cours des deux ou trois prochaines années. Cet argent finance les usines pour le Cybercab, Optimus, le Semi et les batteries. Étant donné que le flux de trésorerie disponible est devenu négatif à -1,1 milliard de dollars au T2, les investisseurs veulent voir des retours apparaître rapidement.
Le lien avec SpaceX ajoute un élément imprévisible. Des rapports en juillet indiquaient que Tesla envisageait de vendre ses activités en Chine pour ouvrir la voie à une fusion potentielle avec SpaceX. Rien n'est confirmé, bien que l'idée maintienne Tesla liée à l'écosystème Musk au sens large.
Estimez la juste valeur d'une entreprise instantanément (Gratuit avec TIKR) >>>
Devriez-vous investir dans Tesla ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre précisément à cette question.
Consultez TSLA, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont en hausse ou en baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre TSLA aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action TSLA sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !