Principales indicateurs pour l'action MSTF
- Performance de la semaine écoulée : +2,9 %
- Fourchette sur 52 semaines : 349 $ à 554 $
- Prix cible du modèle de valorisation : 923 $
- Potentiel de hausse implicite : 78,9 % sur 2,8 ans
Superposez la croissance d'Azure de Microsoft aux prévisions des analystes sur 5 ans avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Copilot apprend à coder, et Wall Street prend note
L'action Microsoft (MSFT) a gagné environ 2,9 % cette semaine, la majeure partie de la hausse survenant vendredi. Le titre a bondi de 3,7 % pour clôturer près de 516 $ après que la société a dévoilé un Copilot repensé. Cette hausse a laissé le titre environ 48 % au-dessus de son plus bas sur 52 semaines à 349 $. Le sentiment des investisseurs est passé des inquiétudes sur les dépenses en IA vers la monétisation de l'IA.
Le nouveau Copilot comporte trois parties. Home combine le chat, les tâches déléguées, et Word, Excel et PowerPoint en un seul endroit. Code permet aux utilisateurs de créer des applications et des tableaux de bord en les décrivant en anglais simple. Autopilot agit comme un coéquipier numérique persistant qui continue de travailler sur des tâches s'étalant sur plusieurs jours.
Le modèle économique importe plus que les fonctionnalités. Les outils les plus gourmands en puissance de calcul consomment des Crédits Copilot en plus de l'abonnement de base. Cela pousse Microsoft vers un modèle par poste plus consommation, de sorte que les revenus augmentent avec l'utilisation. Microsoft 365 Copilot comptait déjà plus de 30 millions de postes payants au T4.

Cette dynamique s'appuie sur un exercice fiscal solide. « C'était une très bonne clôture pour ce qui a été un exercice fiscal record pour nous », a déclaré le PDG Satya Nadella lors de la conférence téléphonique sur les résultats du T4. Le chiffre d'affaires annuel a augmenté de 18 % pour atteindre 331 milliards de dollars, et Azure, la plateforme cloud de Microsoft, a progressé de 43 % au T4. À l'avenir, le titre suivra probablement la capacité de Copilot à transformer l'utilisation en revenus mesurables.
Décomposez les revenus de Microsoft par segments cloud, productivité et gaming (C'est gratuit) >>>
Les bénéfices ont continué de grimper pendant que le titre stagnait

Selon les hypothèses du modèle de valorisation réalisées jusqu'au 30/06/29, le titre est modélisé en utilisant :
- Croissance du chiffre d'affaires (TCAC) : 19,5 %
- Marges opérationnelles : 46,3 %
- Multiple de sortie P/E : 25,4x
Sur la base de ces données, le modèle estime un prix cible de 923 $, ce qui implique une hausse totale de 78,9 % par rapport au cours actuel de 516 $ et un rendement annualisé de 23,4 % sur les 2,8 prochaines années.
Ce profil de rendement fait paraître Microsoft sous-évalué. La raison principale est que sa valorisation s'est réinitialisée alors que l'activité accélérait. Le rendement total de Microsoft sur l'année écoulée n'était que de 0,3 %, pourtant son multiple P/E a chuté de 41,6 % sur cette période. Les bénéfices ont rattrapé le cours de l'action, et non l'inverse.
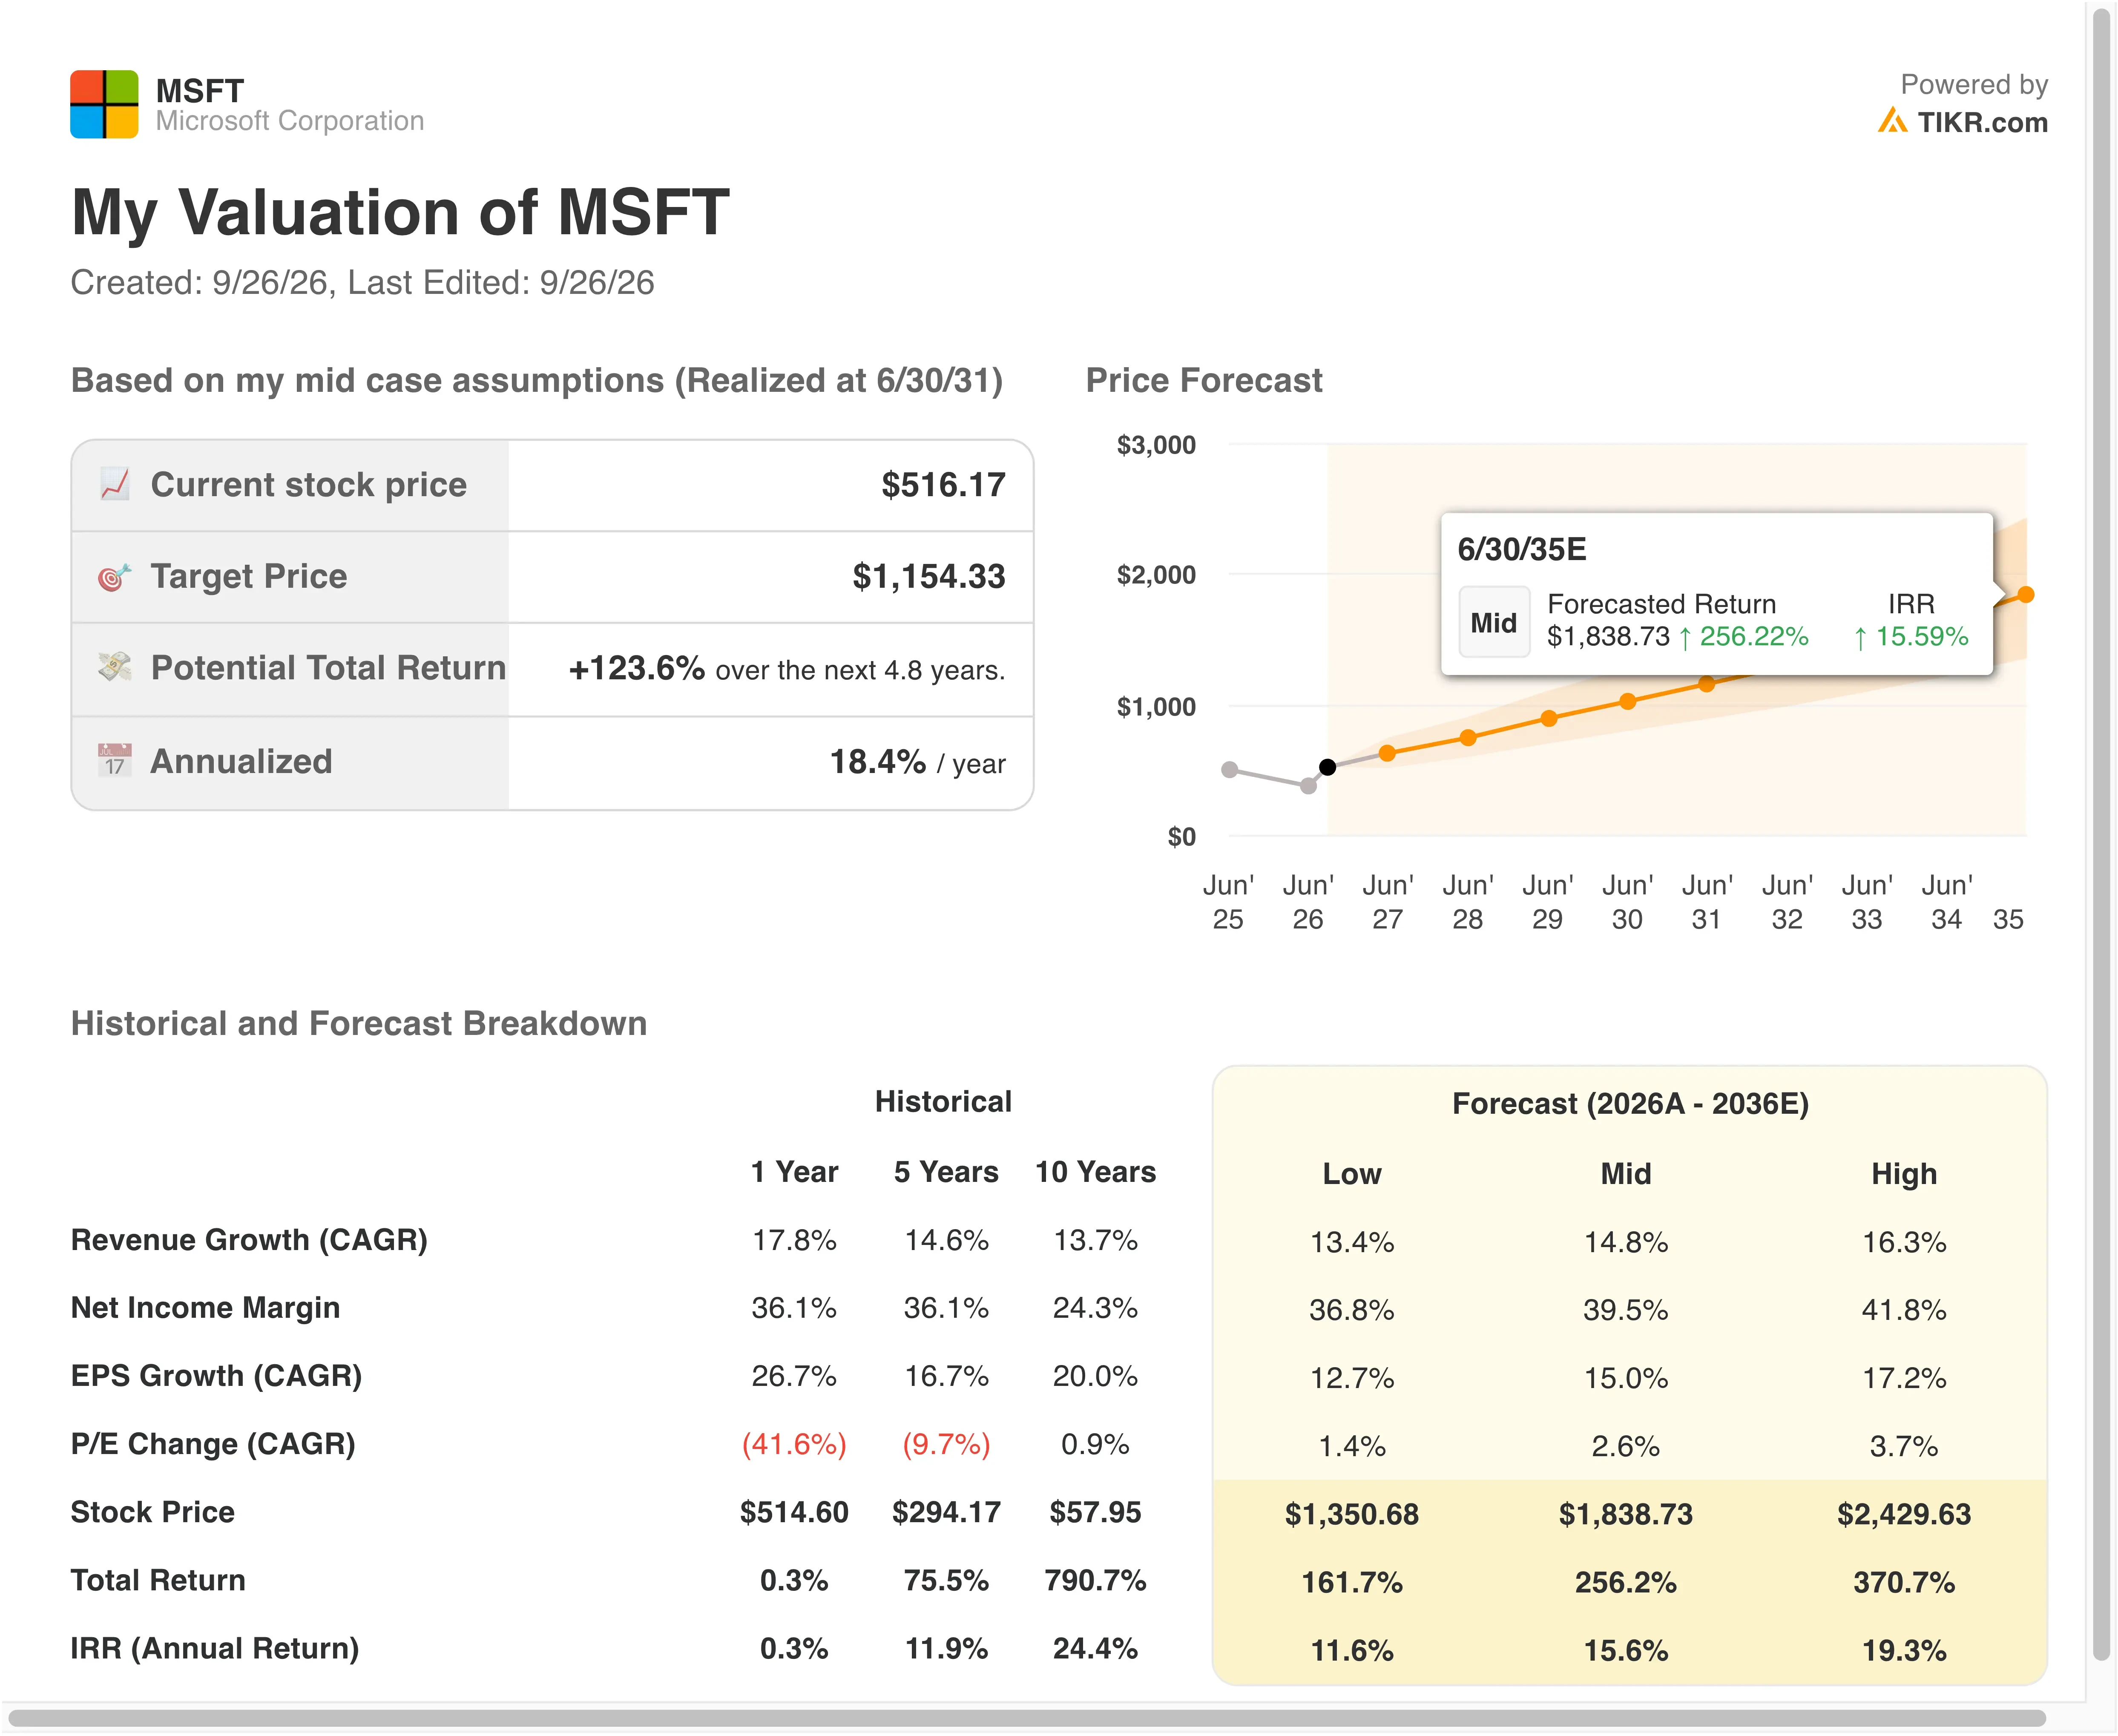
Une croissance du chiffre d'affaires de 19,5 % par an se situe au-dessus du rythme de 17,8 % de l'année écoulée. Les prévisions d'Azure pour une croissance de 44 % à 45 % en monnaie constante au T1 fiscal soutiennent cette accélération. Et les obligations de performance restantes commerciales, c'est-à-dire les revenus futurs contractés, ont augmenté de 84 % pour atteindre 678 milliards de dollars. Ce carnet de commandes donne une réelle visibilité à l'hypothèse de croissance.
Les marges semblent également atteignables. Le modèle utilise des marges opérationnelles de 46,3 %, proches des 45,6 % de l'année dernière. La principale pression vient des dépenses en capital, qui ont atteint 41 milliards de dollars au seul T4. L'amortissement de ces serveurs pèsera sur les bénéfices, donc les gains d'efficacité doivent suivre le rythme.
Notamment, le multiple de sortie de 25,4x correspond au niveau actuel et se situe en dessous de la moyenne sur 5 ans de 29,5x. Ainsi, le modèle ne repose pas sur une réévaluation. Amazon et Alphabet développent rapidement leurs clouds, mais la franchise logicielle de Microsoft lui confère une base de bénéfices plus stable.
La course au cloud s'accélère, et Microsoft se trouve au milieu
Amazon (AMZN) mène toujours le cloud computing via Amazon Web Services. Le chiffre d'affaires d'AWS a augmenté de 36,7 % pour atteindre 42,2 milliards de dollars au T2, son rythme le plus rapide depuis 2021. Il a également dégagé une marge opérationnelle de 39,4 %. Azure a progressé plus vite, à 43 % au dernier trimestre de Microsoft.
Alphabet (GOOGL) est celui qui progresse le plus vite. Le chiffre d'affaires de Google Cloud a bondi de 82 % pour atteindre 24,8 milliards de dollars au T2, avec une marge opérationnelle de 35,6 %. Son carnet de commandes a atteint 514 milliards de dollars, tandis que le carnet de commandes commercial de Microsoft s'élève à 678 milliards de dollars. Ainsi, Microsoft détient toujours le pipeline contractuel le plus important, mais la concurrence s'intensifie.
L'avantage de Microsoft est son étendue. Azure a dépassé les 100 milliards de dollars de chiffre d'affaires annuel, derrière AWS mais devant Google Cloud. Plus important encore, Microsoft vend les applications qui tournent sur son cloud, d'Office à GitHub. Copilot Code et Autopilot approfondissent cette boucle, car ils stimulent à la fois les abonnements et l'utilisation du cloud.
Oracle (ORCL) montre le côté risque du déploiement de l'IA. Les inquiétudes concernant ses dépenses en centres de données ont secoué les investisseurs cette semaine. Cependant, la marge opérationnelle sur les douze derniers mois de Microsoft de 46,8 % lui offre une épaisse marge de sécurité si la pression sur les dépenses se propage dans le secteur.
Évaluez si Microsoft peut maintenir des marges élevées malgré son cycle de dépenses en IA >>>
Qu'est-ce qui va piloter l'action MSTF à l'avenir ?
Le taux de croissance d'Azure est le chiffre à surveiller. La direction a donné des prévisions de croissance d'Azure en monnaie constante de 44 % à 45 % pour le T1 fiscal. La monnaie constante élimine les fluctuations des taux de change pour montrer la demande sous-jacente. La DAF Amy Hood a déclaré que la demande continue de dépasser l'offre disponible.
La capacité déterminera la vitesse à laquelle cette demande se transformera en revenus. Microsoft prévoit une poussée de centres de données pour tripler sa puissance de calcul, et elle s'attend à ce que les dépenses en capital de l'exercice 2027 augmentent d'une année sur l'autre. Ces dépenses débloquent la croissance mais relèvent également le seuil de rentabilité.
L'adoption de Copilot est le deuxième catalyseur. Code sera disponible pour les clients du programme Frontier fin septembre, avec un déploiement plus large par la suite. Autopilot étend sa préversion privée en même temps. Les premières données sur les Crédits Copilot payants pourraient remodeler les attentes de revenus.
Les résultats du T1 fiscal devraient confirmer si le chiffre d'affaires se situe dans les prévisions de 89,9 à 91,0 milliards de dollars. À plus long terme, Microsoft a donné à la DARPA un accès pratique à son système quantique Majorana 2 dans le Maryland. Il s'agit d'une étape de validation plutôt que d'un produit, mais cela maintient Microsoft dans la course quantique.
Devriez-vous investir dans Microsoft ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre précisément à cette question.
Ouvrez MSTF, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont en tendance haussière ou baissière.
Vous pouvez créer une liste de surveillance gratuite pour suivre MSTF aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action MSTF sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !