Principales Conclusiones
- Revisión al Alza Impulsada por Conectividad: Marvell elevó su perspectiva de ingresos para el año fiscal 2028 a aproximadamente $18 mil millones, y el CEO Matt Murphy afirmó que la conectividad, y no el nuevo acuerdo con Google, fue el principal impulsor del aumento de $1.5 mil millones.
- Márgenes que se Mantienen: El margen bruto GAAP aumentó durante cinco trimestres consecutivos hasta alcanzar el 53,1% en el trimestre finalizado el 1 de agosto de 2026, incluso cuando el negocio de chips personalizados de menor margen comenzó a acelerarse.
- El Múltiplo Hace el Trabajo Pesado: El PER forward de las acciones de Marvell prácticamente se duplicó, pasando de 23,7x en enero a 48,0x el 25 de septiembre, muy por encima de su promedio de 35,3x desde finales de 2023.
La Revisión al Alza de Marvell Provino de la Conectividad, No de Google
En el almuerzo de la Conferencia Global TMT de Citi el 9 de septiembre, el analista Atif Malik presentó a Matt Murphy repitiendo la frase de Jensen Huang de que Marvell podría ser la próxima empresa de un billón de dólares. La respuesta de Murphy: "Eso hizo callar a la sala". Luego dedicó gran parte de la conversación a la óptica, los conmutadores y los procesadores de señal.
Ese enfoque merece atención. El titular del verano de Marvell fue el acuerdo con Google firmado el 29 de julio y divulgado el 19 de agosto, que otorgó a Google un warrant para hasta 58.970.907 acciones a $206,58 cada una y cubre programas personalizados que Morgan Stanley vincula con hasta $120 mil millones de ingresos acumulados hasta el año fiscal 2033.
Pero en la conferencia de resultados del T2 2027, Murphy dijo que los ingresos de los programas del warrant hasta el año fiscal 2028 ya estaban dentro del objetivo de chips personalizados que Marvell había dado anteriormente. La gran contribución de Google comienza en el año fiscal 2029.
Por lo tanto, el salto en las previsiones para el año fiscal 2028, de $16,5 mil millones a aproximadamente $18 mil millones, provino de otro lugar. Murphy calificó la conectividad como "probablemente el mayor impulsor neto", señalando los procesadores de señal óptica de 1,6T, la conmutación de escalado horizontal que está en camino de más que duplicarse este año, y la óptica de escalado vertical que, según dijo, ahora es mucho mayor que los aproximadamente $300 millones que había esbozado un trimestre antes.
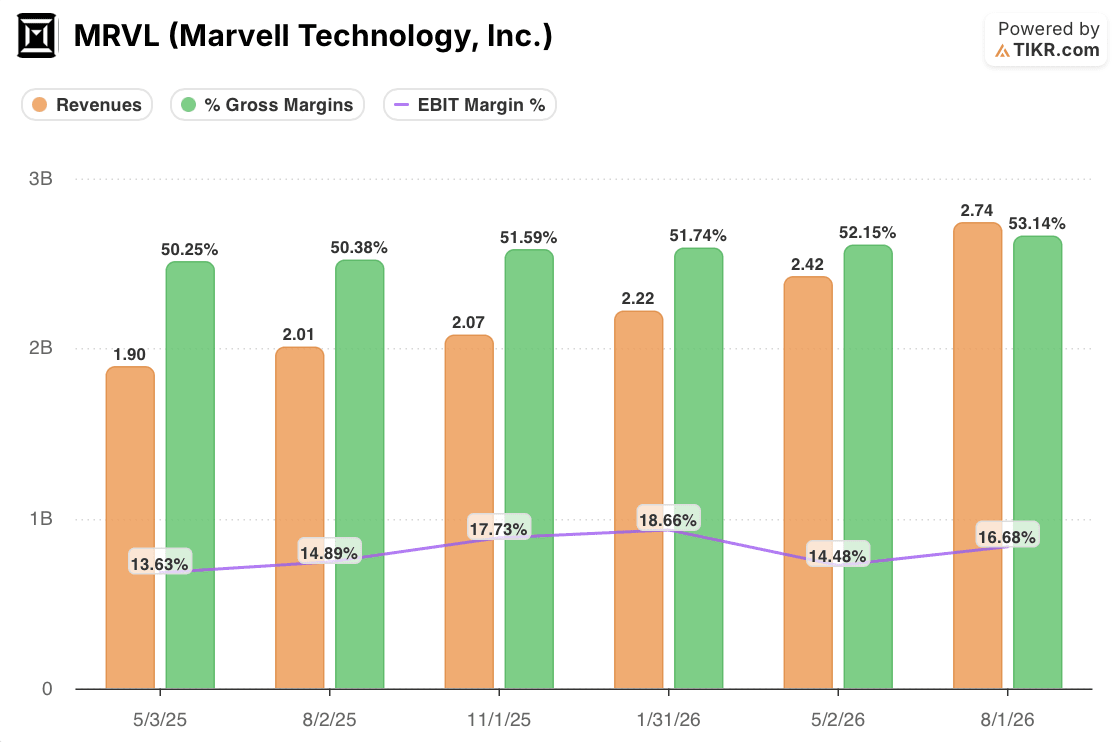
Las cifras trimestrales encajan con ese relato. Los ingresos aumentaron de $1,90 mil millones en el trimestre finalizado el 3 de mayo de 2025 a $2,74 mil millones en el trimestre finalizado el 1 de agosto de 2026, y el crecimiento interanual se aceleró del 27% al 37% entre los dos últimos trimestres. El margen bruto GAAP aumentó del 50,4% hace un año al 53,1%, coherente con que los productos de alto margen lideren el crecimiento.
La historia del margen tiene una trampa. Los chips personalizados tienen márgenes brutos más bajos, y las previsiones para el tercer trimestre apuntan a un margen bruto no GAAP del 57,5% al 58,5%, frente al 58,9%, a medida que ese negocio se acelera. La dirección aún espera que el margen bruto del año fiscal 2028 se mantenga en ese rango mientras los ingresos por chips personalizados más que se duplican, lo que solo funciona si la conectividad sigue creciendo junto a ellos.
Las Acciones de Marvell Están Pagando por la Parte de la Historia que Aún No Ha Llegado
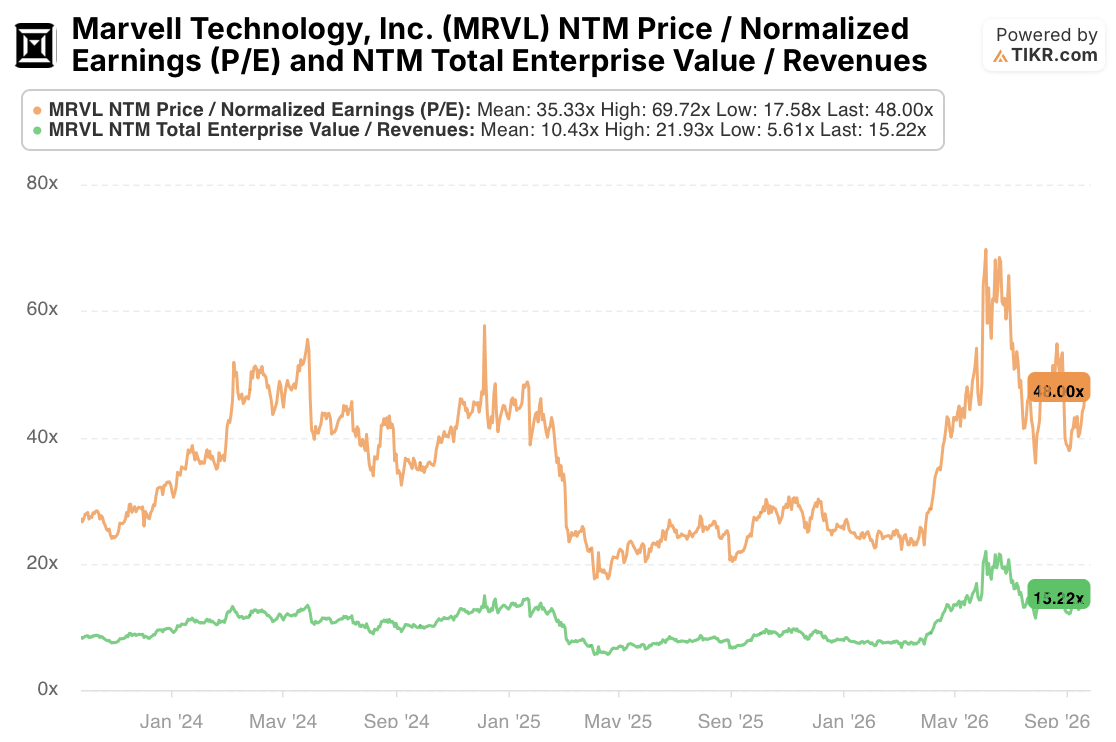
El PER forward de Marvell pasó de 23,66x el 31 de enero a 48,00x el 25 de septiembre, y el EV/ventas forward pasó de 7,30x a 15,22x. Las estimaciones de beneficios aumentaron durante ese período, pero el múltiplo subió más rápido.
Los últimos dos meses cuentan la historia. El PER forward era de 41,24x el 1 de agosto, antes de que el warrant de Google se hiciera público y antes de la revisión al alza para el año fiscal 2028. Ahora es de 48,00x, incluso cuando las estimaciones forward aumentaron con esa revisión. La cronología coincide con los titulares sobre Google, aunque no prueba que el warrant haya causado la revalorización.
Esto deja un veredicto dividido. El negocio que Marvell reporta hoy funciona con conectividad, y los datos de ingresos y márgenes lo respaldan. La prima sobre la acción se inclina más hacia la oportunidad de chips personalizados para el año fiscal 2029 y más allá, que la dirección aún no ha cuantificado. A 48,0x, la acción cotiza muy por encima de su promedio de 35,3x, aunque por debajo de los 69,7x que alcanzó a principios de este año, y la venta masiva del 14 de septiembre relacionada con la IA, cuando Marvell cayó un 5,5% en el mercado previo a la apertura, mostró lo rápido que puede cambiar el sentimiento.
El Día del Inversor del 6 de octubre es la próxima prueba. Marvell ha señalado más de $10 mil millones de ingresos por chips personalizados en el año fiscal 2029 y ha prometido un rango de resultados que incluye los programas de Google. Un escenario base claramente por encima de ese nivel, junto con un margen bruto del cuarto trimestre que se mantenga dentro de la guía del 57,5% al 58,5%, daría apoyo al múltiplo actual. Un rango que en su mayoría reitere el antiguo objetivo dejaría a la conectividad soportando una valoración construida para más.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero por parte de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!