Principales indicateurs pour l'action AAPL
- Performance de la semaine écoulée : +0,6 %
- Fourchette sur 52 semaines : 243 $ à 345 $
- Prix cible du modèle de valorisation : 374 $
- Potentiel de hausse implicite : 9,6 % sur 2,0 ans
Testez si la valorisation premium d'Apple résiste à vos propres hypothèses sur l'iPhone (C'est gratuit) >>>
Testez si la valorisation premium d'Apple résiste à vos propres hypothèses sur l'iPhone
L'action Apple (AAPL) a progressé d'environ 0,6 % cette semaine pour clôturer près de 341 $, juste en dessous de son plus haut sur 52 semaines à 345 $. Le mouvement a été calme, mais le ton autour de l'action reste confiant. Le titre a grimpé d'environ 34 % sur l'année écoulée. Les investisseurs ont passé la semaine à digérer un accord de licence clé et de nouveaux matériels.
La mise à jour la plus importante est venue de Qualcomm. Les deux entreprises ont renouvelé leur accord mondial de licence de brevets, effectif au 1er avril 2027. L'accord précédent devait expirer le 31 mars 2027. Apple conserve ainsi l'accès à une technologie cellulaire essentielle tout en développant ses propres puces modem.
Apple a également commencé à vendre de nouveaux modèles de Mac mini et Mac Studio le 22 septembre. Le Mac mini M6 est le premier Mac d'Apple construit sur un procédé de 2 nanomètres, une conception de puce plus petite et plus efficace. Parallèlement, le Mac Studio peut embarquer jusqu'à 512 Go de mémoire pour exécuter des modèles d'IA localement. Cette proposition cible les professionnels souhaitant réduire leurs factures cloud récurrentes.

La demande n'est pas le problème. Lors de sa dernière conférence téléphonique de résultats en tant que PDG, Tim Cook a déclaré que les contraintes d'approvisionnement reflètent "un problème de prévision de la demande, pour être franc, où l'iPhone et le Mac font tous deux bien mieux que nous ne pensions qu'ils feraient." Les revenus de l'iPhone ont augmenté de 22 % pour atteindre 54,3 milliards de dollars ce trimestre, tandis que les ventes de Mac ont progressé de 29 %. À l'avenir, la question est de savoir si l'offre rattrapera pour soutenir les prévisions de croissance du trimestre de septembre, comprises entre 9 % et 11 %.
Une excellente entreprise valorisée comme telle
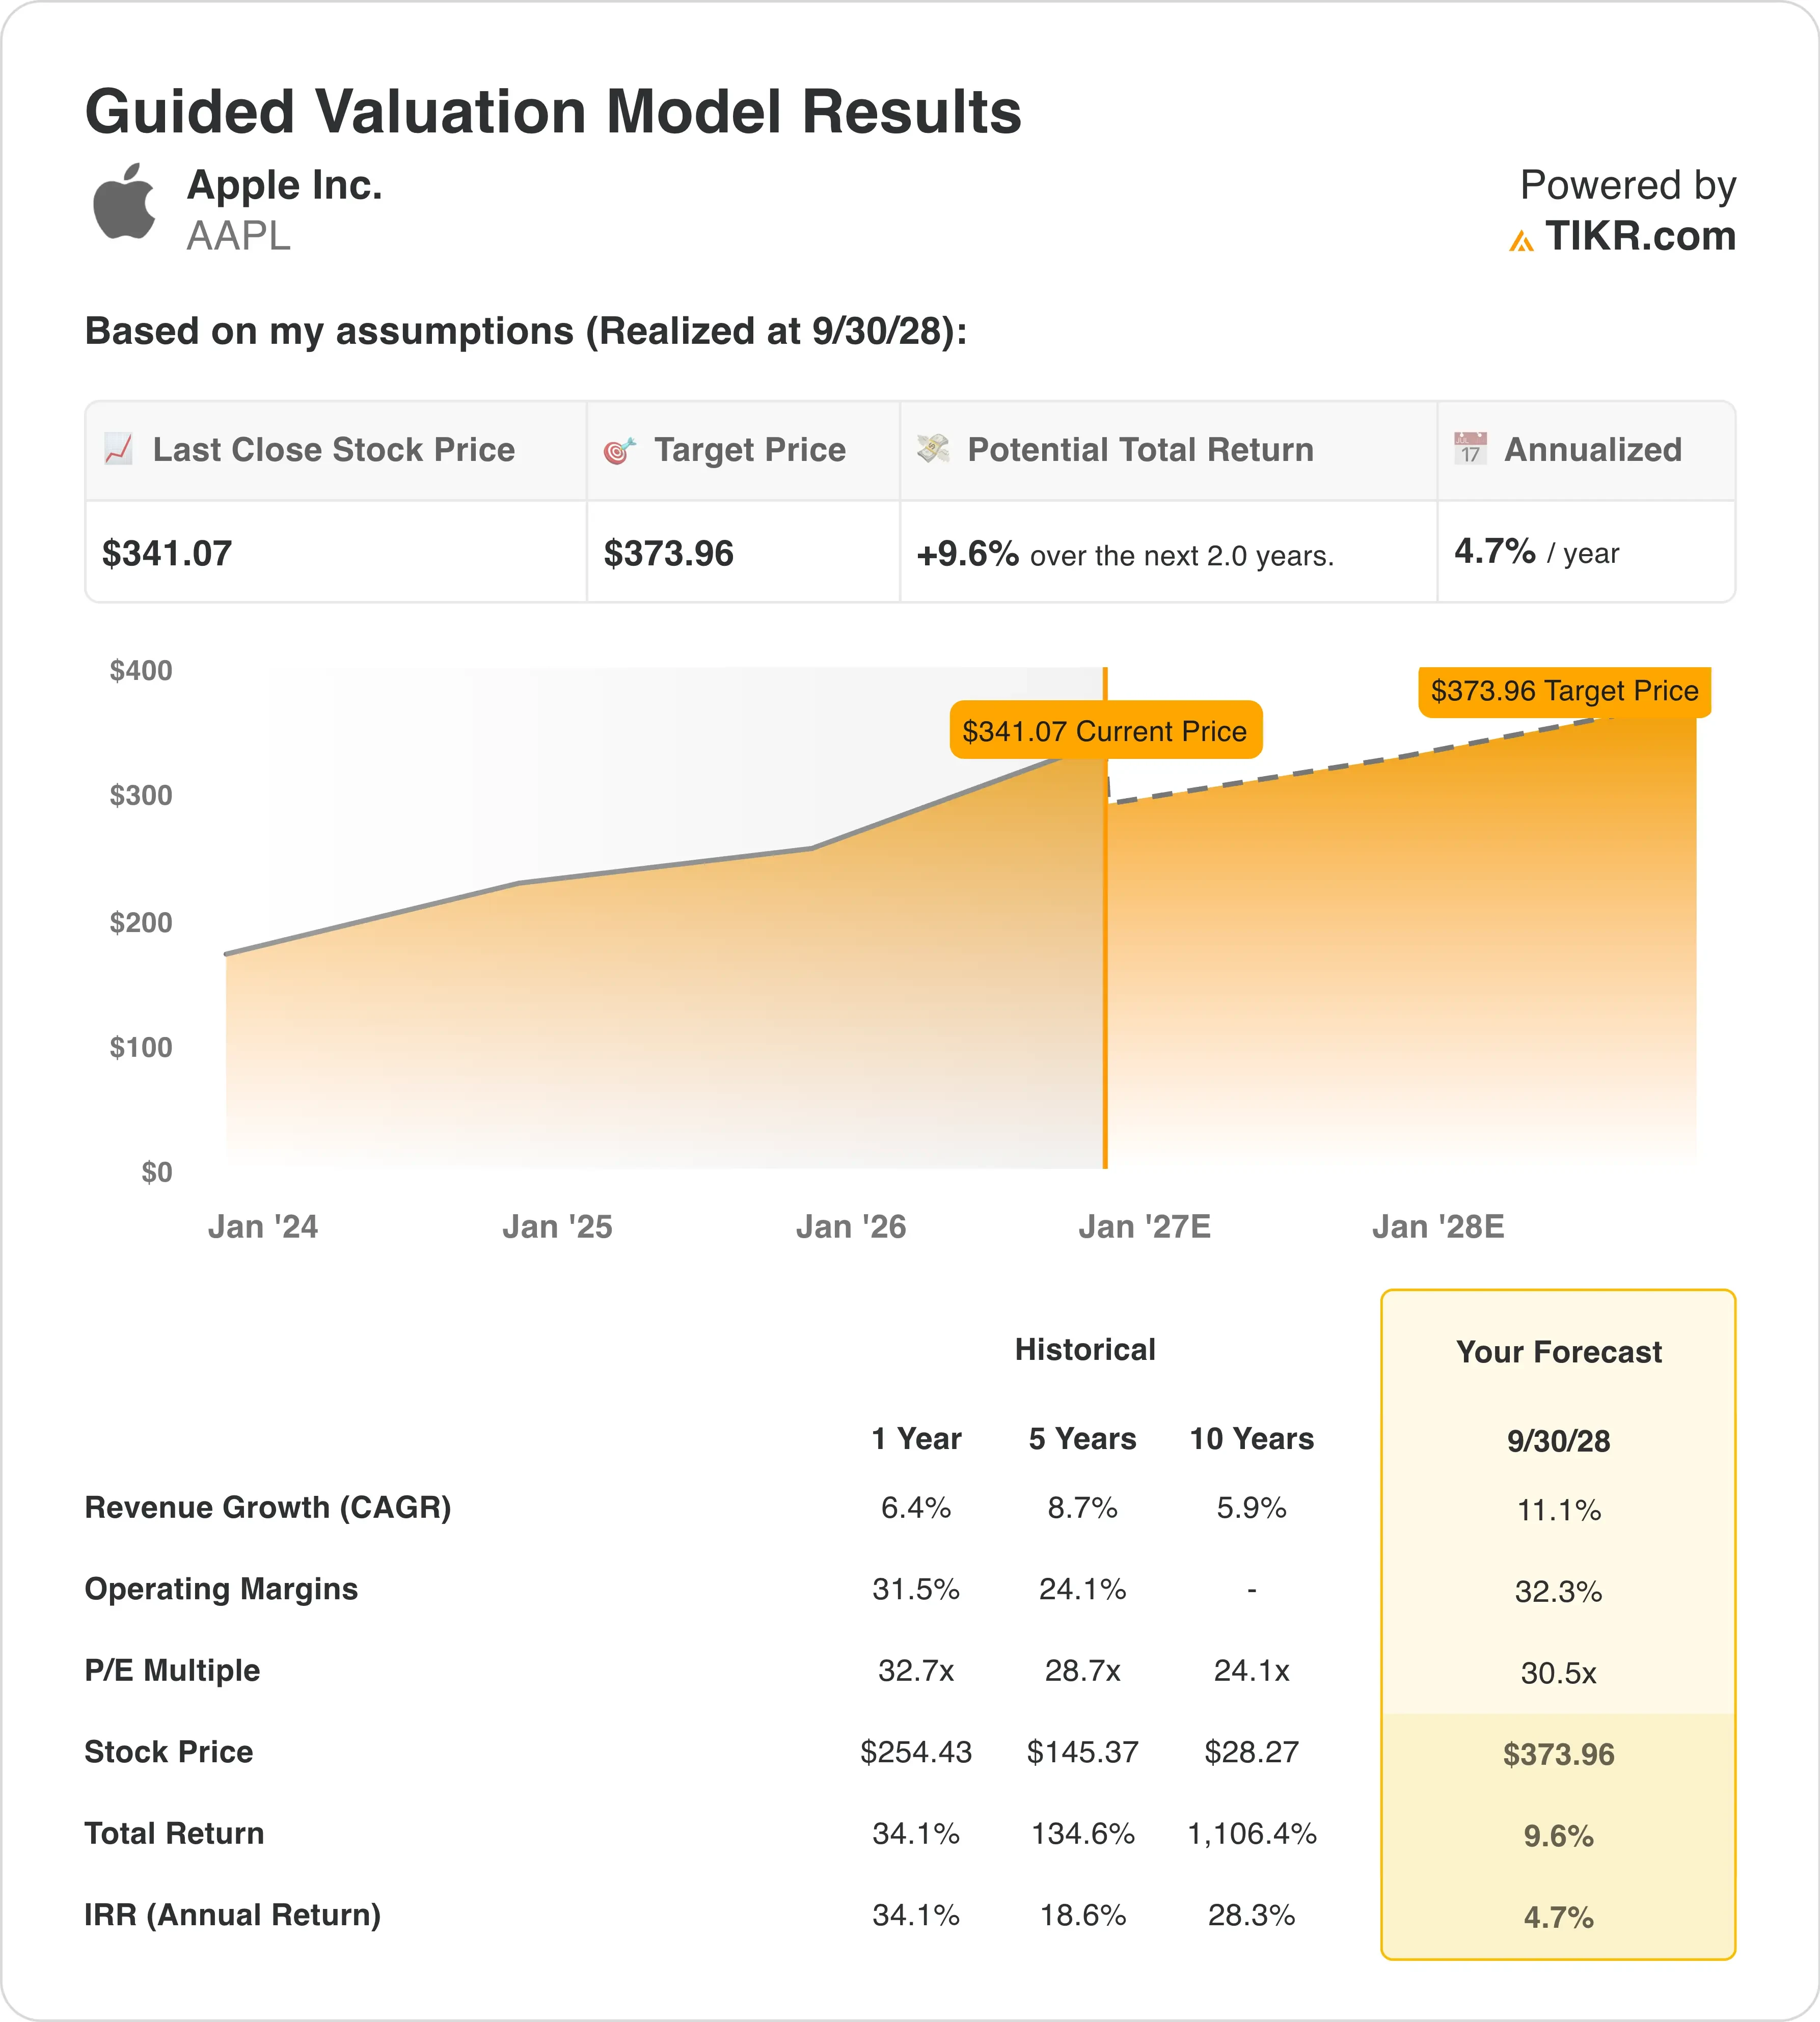
Selon les hypothèses du modèle de valorisation réalisées jusqu'au 30/09/28, le titre est modélisé en utilisant :
- Croissance des revenus (TCAC) : 11,1 %
- Marges opérationnelles : 32,3 %
- Multiple P/E de sortie : 30,5x
Sur la base de ces données, le modèle estime un prix cible de 374 $, ce qui implique une hausse totale de 9,6 % par rapport au cours actuel de 341 $ et un rendement annualisé de 4,7 % sur les 2,0 prochaines années.
Ces hypothèses ne sont pas avares. Une croissance des revenus de 11,1 % par an dépasserait la moyenne quinquennale d'Apple de 8,7 % et son rythme de 6,4 % sur l'année écoulée. Des marges opérationnelles de 32,3 % dépassent également légèrement les 31,5 % de l'année dernière. Le modèle crédite donc déjà Apple d'un cycle fort pour l'iPhone 18.
Le problème est le prix de départ. Apple se négocie à 37,1x les bénéfices anticipés, bien au-dessus de sa moyenne quinquennale de P/E de 28,7x. Le multiple de sortie de 30,5x du modèle suppose un certain refroidissement par rapport au niveau actuel. Cette compression de multiple absorbe la majeure partie de la croissance des bénéfices.
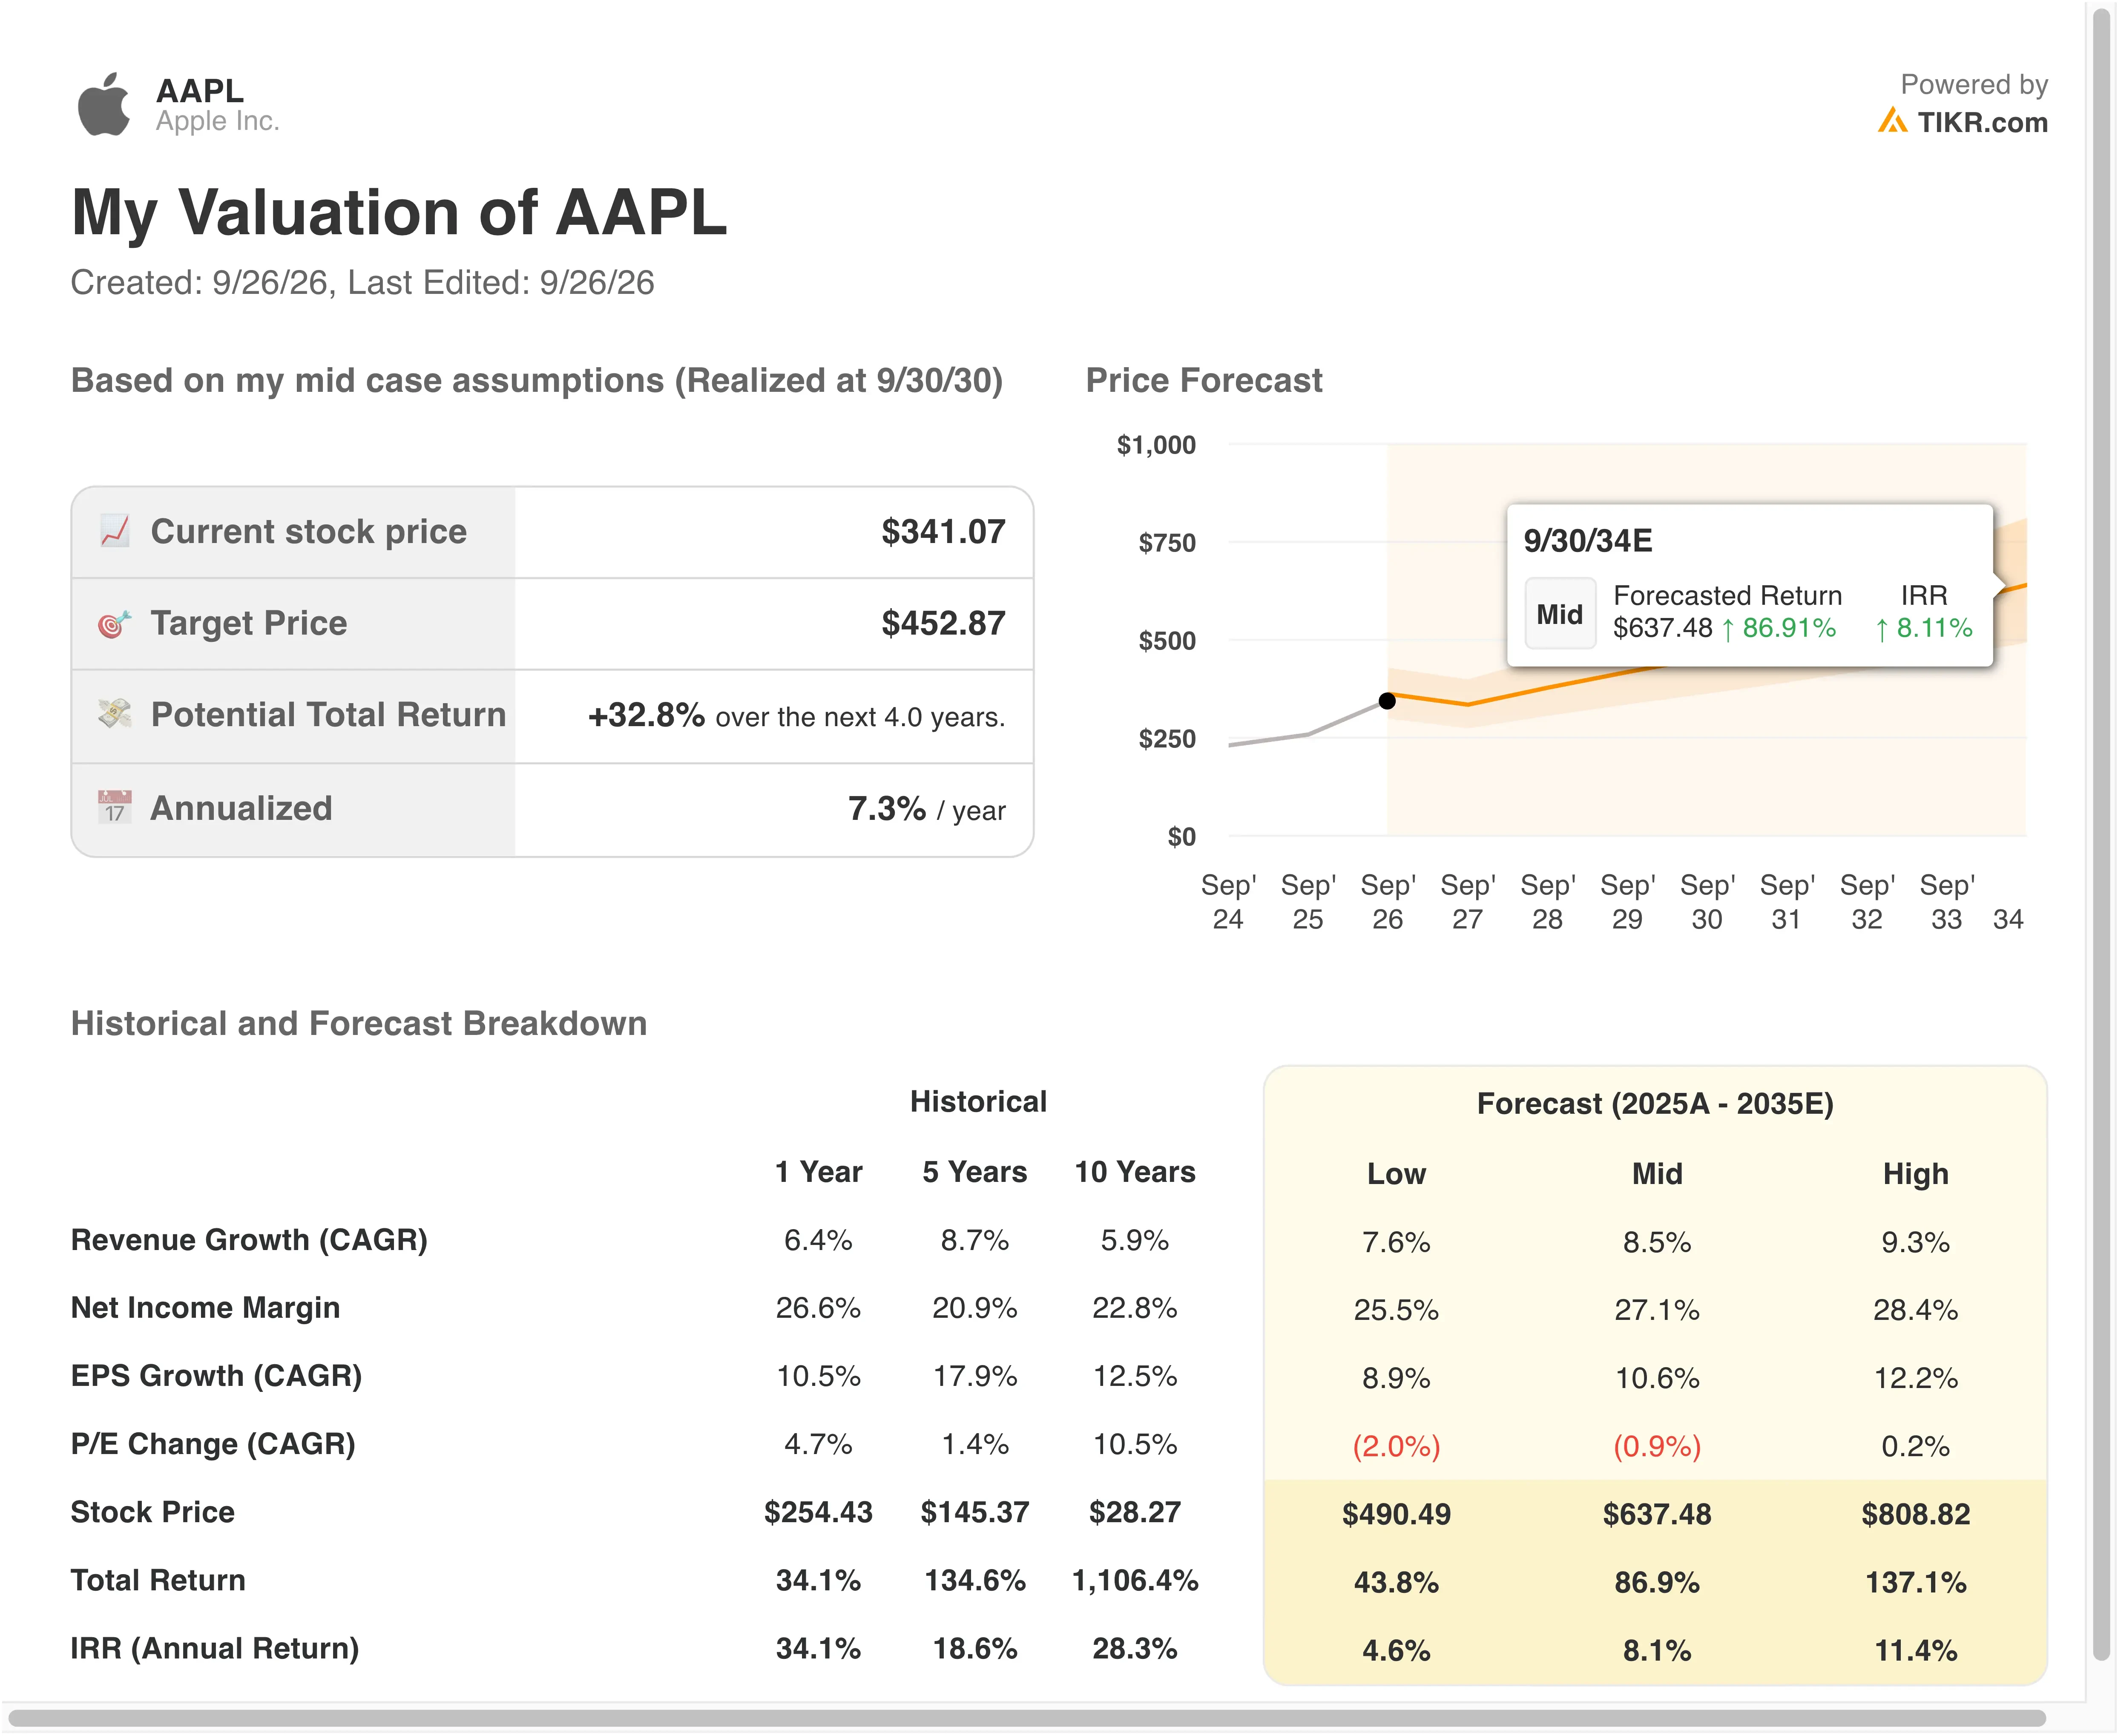
Avec un rendement annualisé de 4,7 %, l'action semble pleinement valorisée plutôt que bon marché. Cela se situe en dessous du niveau de 5 % où le potentiel de hausse commence à paraître limité. Microsoft offre également une croissance attendue plus rapide à un multiple inférieur, ce qui rend la prime d'Apple plus difficile à justifier sur les seuls chiffres.
Rien de tout cela ne fait d'Apple une histoire cassée. En revanche, les gains futurs devront probablement provenir d'une surperformance des bénéfices plutôt que d'un multiple plus élevé. Un cycle de mise à niveau IA plus rapide, porté par le nouveau Siri, est le chemin le plus réaliste pour battre le modèle.
La prime d'Apple se distingue face à Microsoft et Nvidia
La poussée d'Apple vers le matériel IA la rapproche de Microsoft (MSFT) et Nvidia (NVDA) comme jamais. Ses nouveaux Mac visent à réduire le coût d'exécution de l'IA, un marché dominé par les puces Nvidia et les PC Windows. Cette comparaison met également en lumière un écart de valorisation clair.
Microsoft se négocie à 26,1x les bénéfices anticipés, bien en dessous des 37,1x d'Apple. Pourtant, les analystes s'attendent à ce que les revenus de Microsoft croissent de 18,7 % par an sur les deux prochaines années, contre 12,6 % pour Apple. Microsoft affiche également une marge opérationnelle LTM plus élevée de 46,8 % contre 33,2 % pour Apple.
Les chiffres de Nvidia sont encore plus frappants. Les analystes prévoient une croissance annuelle des revenus de 77,8 % sur deux ans, tandis que son P/E LTM est de 28,4x contre 39,1x pour Apple. Et la marge opérationnelle LTM de Nvidia atteint 65,2 %. En termes de croissance et de rentabilité, Apple paie plus pour moins.
Le *moat* d'Apple est cependant différent. L'entreprise compte plus de 2,5 milliards d'appareils actifs, ce qui donne à chaque nouveau service un public intégré massif. Alphabet (GOOGL) teste cette fidélité avec des ordinateurs portables Googlebook à 899 $ construits autour de l'IA Gemini. Cela correspond au prix de départ du nouveau Mac mini M6, mettant directement à l'épreuve la force de l'écosystème d'Apple.
Qu'est-ce qui anime l'action AAPL à l'avenir ?
Le cycle de l'iPhone 18 est le principal moteur à court terme. Apple a fixé le prix de l'iPhone 18 Pro à 1 199 $, celui du Pro Max à 1 299 $, et son premier pliable, l'iPhone Duo, à 1 999 $. Des prix plus élevés pourraient augmenter les prix de vente moyens, ce qui signifie plus de revenus par téléphone vendu. L'approvisionnement en puces avancées reste la contrainte à surveiller.
Les résultats du T4 fiscal, attendus vers le 29 octobre, donneront la première lecture de ce lancement. La direction a donné des prévisions de croissance des revenus comprises entre 9 % et 11 %, incluant un *headwind* (facteur défavorable) de change de 2,5 points. La prévision de marge brute de 47 % à 48 % inclut un bénéfice ponctuel de remboursements de droits de douane.
L'IA reste le facteur décisif. Apple a lancé son nouveau Siri en version bêta en anglais, avec cinq autres langues prévues. Le Gemini de Google contribue à alimenter l'expérience personnalisée. Si Siri stimule les mises à niveau, les bénéfices pourraient dépasser les hypothèses du modèle.
Les changements de direction et juridiques ajoutent une autre couche. John Ternus a succédé à Tim Cook en tant que PDG, Cook devenant président exécutif. Par ailleurs, le gouvernement américain s'est opposé à une partie de la décision de mépris contre Apple dans l'affaire Epic Games devant la Cour suprême. Une issue favorable pourrait réduire la pression sur l'économie de l'App Store.
Devriez-vous investir dans Apple ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre exactement à cette question.
Ouvrez AAPL, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour les revenus et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre AAPL aux côtés de toutes les autres actions sur votre radar. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action AAPL sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !