Principales indicateurs pour l'action AMZN
- Performance de la semaine passée : -3,4 %
- Fourchette sur 52 semaines : 196 $ à 287 $
- Prix cible du modèle de valorisation : 381 $
- Potentiel de hausse implicite : 52,7 % sur 2,3 ans
Décortiquez les marges par segment d'Amazon sur AWS, le commerce de détail et la publicité sur TIKR (C'est gratuit) >>>
Les inquiétudes sur les dépenses en IA éclipsent une semaine chargée d'expansion
Amazon.com (AMZN) a perdu environ 3 % au cours de la semaine passée, clôturant vendredi près de 250 $. L'action se négocie désormais environ 13 % en dessous de son plus haut sur 52 semaines de 287 $. La hausse des rendements des obligations d'État a pesé sur la technologie, tandis que de nouveaux commentaires ont remis en question la durabilité de l'essor des centres de données IA. Les investisseurs ne doutent pas de la demande, mais ils réévaluent le coût pour y répondre.
L'actualité de l'entreprise s'est concentrée sur l'expansion. Amazon aurait prévu d'investir 3 milliards de dollars sur le marché indien du quick-commerce d'ici 2030, développant son réseau Amazon Now d'entrepôts de proximité. Le quick-commerce signifie des livraisons en quelques minutes, et les rivaux locaux mènent actuellement cette course. Amazon n'a pas confirmé les chiffres.
Amazon a également engagé plus de 100 millions de dollars pour un centre de fabrication robotique dans l'Indiana, ajoutant 300 emplois d'ici 2028. Par ailleurs, il a étendu son partenariat Fire TV avec Best Buy, ouvrant l'inventaire publicitaire de Fire TV à l'activité publicitaire de Best Buy. Chaque mouvement alimente un moteur à marge plus élevée, puisque l'automatisation réduit les coûts de livraison et que les publicités sur TV connectée monétisent les écrans qu'Amazon atteint déjà.

L'activité principale tourne à plein régime. Au T2, les revenus ont augmenté de 20 % pour atteindre 200,6 milliards de dollars, et le résultat opérationnel a bondi de 43 % à 27,5 milliards de dollars. AWS a progressé de 36,7 %, son rythme le plus rapide depuis 18 trimestres. Le PDG Andy Jassy a abordé le débat sur les dépenses lors de la conférence téléphonique sur les résultats : "Nous constatons que les marges et les rendements de l'IA suivent ce que nous avons observé avec Core au même stade d'évolution, en fait un peu en avance." À l'avenir, les investisseurs testeront cette affirmation chaque trimestre.
L'expansion des marges fait le gros du travail

Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, l'action est modélisée en utilisant :
- Croissance des revenus (TCAC) : 15,3 %
- Marges opérationnelles : 15,7 %
- Multiple P/E de sortie : 27,1x
Sur la base de ces données, le modèle estime un prix cible de 381 $, ce qui implique un rendement total de 52,7 % par rapport au cours actuel de 250 $ et un rendement annualisé de 20,5 % sur les 2,3 prochaines années.
C'est une histoire d'expansion des marges. Le modèle suppose des marges opérationnelles de 15,7 %, contre 10,8 % l'année dernière et une moyenne de 5,9 % sur cinq ans. Cette hausse semble importante, mais le T2 a déjà affiché une marge opérationnelle de 13,7 %. AWS, la publicité et la robotique font tous évoluer le mix vers des activités plus rentables.
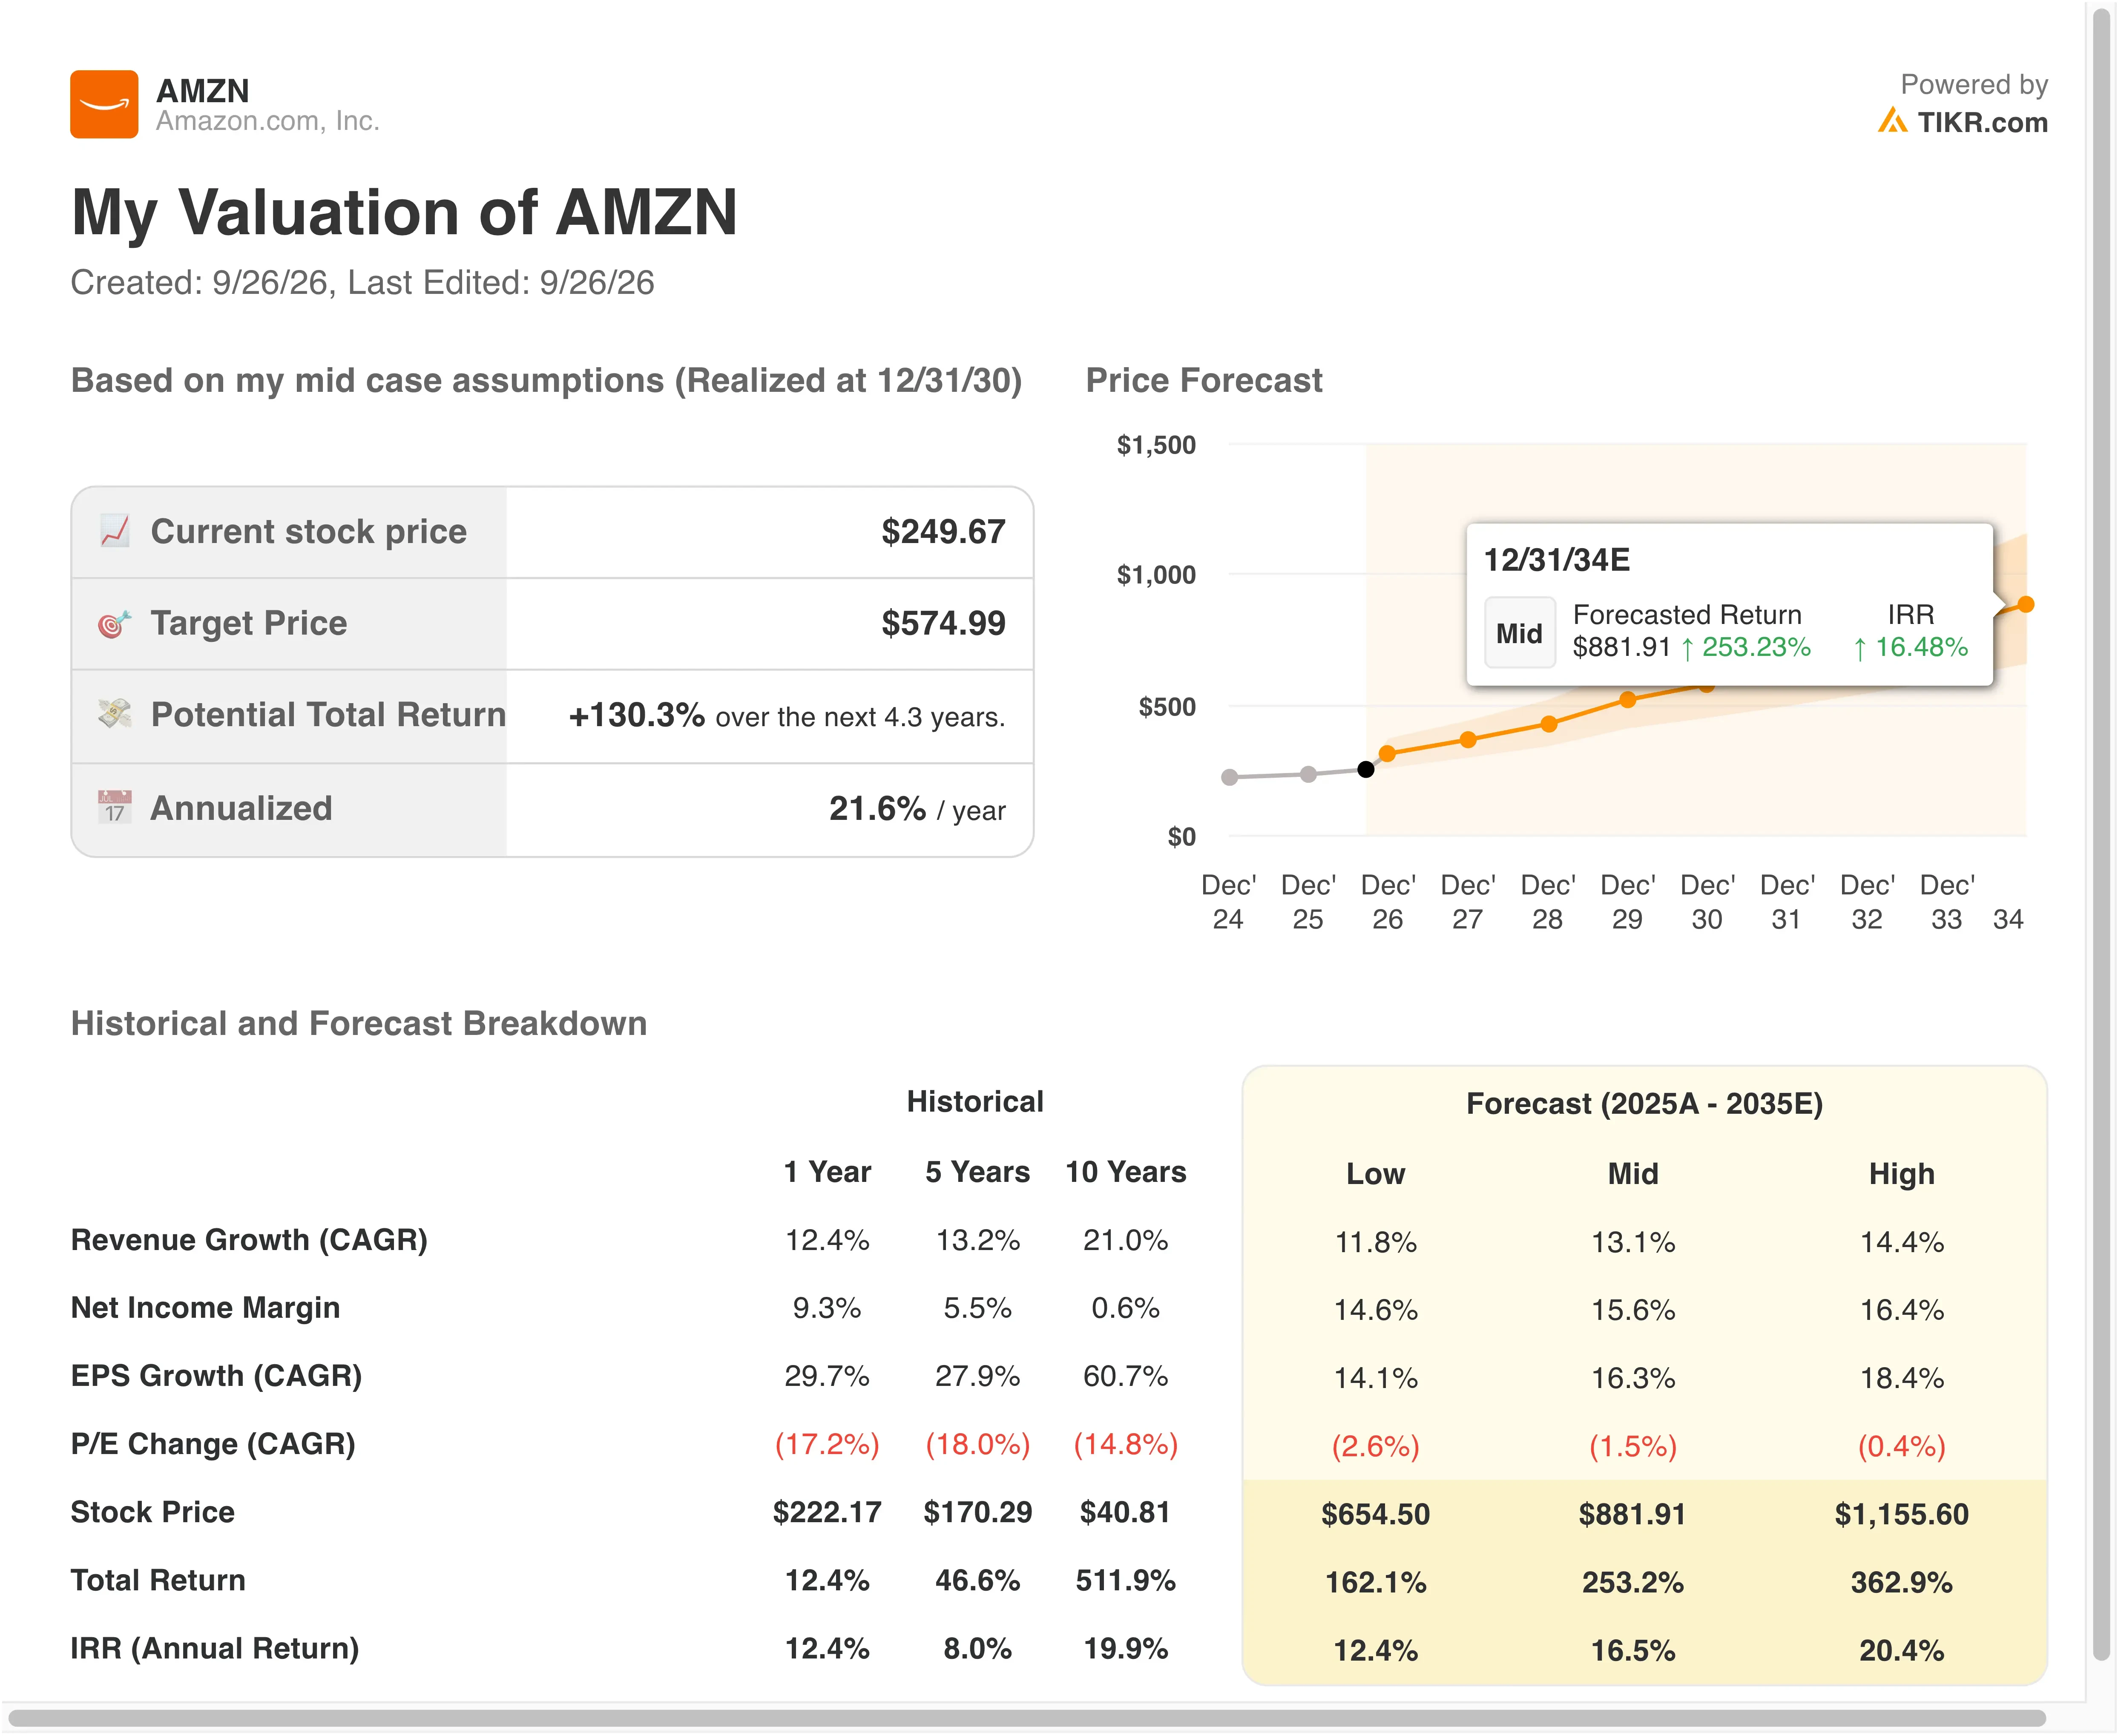
Les hypothèses de revenus semblent raisonnables. Une croissance de 15,3 % se situe au-dessus des 12,4 % de l'année dernière mais en dessous de la moyenne sur 10 ans de 21,0 %. Les analystes prévoient une croissance annuelle d'environ 15,0 % au cours des deux prochaines années, donc le modèle suit le consensus de près.
Le multiple est l'entrée la plus conservatrice. Un P/E de sortie de 27,1x correspond au multiple forward actuel et se situe en dessous des 30,0x de l'année dernière et de la moyenne sur 5 ans de 49,2x. Un rendement annualisé de 20,5 % dépasse le seuil de 15 % pour une véritable sous-évaluation. Les dépenses constituent cependant le risque, car les investissements en capital devraient atteindre environ 220 milliards de dollars en 2026. Si la demande d'AWS se refroidit avant que les nouvelles capacités ne soient opérationnelles, les marges pourraient stagner.
AWS fait face à un Google plus rapide et à un Microsoft plus affamé
Microsoft (MSFT) se rapproche. Azure et autres services cloud ont progressé de 43 % au trimestre de juin, et la direction a donné des prévisions de 45 % pour le trimestre prochain. Azure a dépassé pour la première fois les 100 milliards de dollars de revenus annuels, toujours derrière le run-rate de 169 milliards de dollars d'AWS.
Alphabet (GOOGL) est celui qui croît le plus vite. Les revenus de Google Cloud ont bondi de 82 % à 24,8 milliards de dollars au T2, et son carnet de commandes de 514 milliards de dollars dépasse désormais légèrement les 496 milliards de dollars d'AWS. AWS conserve cependant l'avantage en matière de rentabilité, avec une marge opérationnelle de 39,4 % contre 35,6 % pour Google Cloud.
La valorisation semble similaire entre les deux. Amazon se négocie à environ 27,1x les bénéfices forward, contre environ 25,7x pour Alphabet. La marge opérationnelle trailing de 33,1 % d'Alphabet écrase les 12,1 % d'Amazon, mais c'est précisément cet écart que la thèse sur les marges vise à réduire.
Le moat d'Amazon s'étend au-delà du cloud. Les revenus publicitaires ont augmenté de 26 % à 19,8 milliards de dollars au T2, et son activité de puces sur mesure atteint désormais plus de 25 milliards de dollars par an. Aucun rival ne combine logistique, publicité et cloud à cette échelle.
Qu'est-ce qui détermine l'action AMZN à l'avenir ?
Les prévisions pour le T3 fixent une barre claire. Amazon prévoit un chiffre d'affaires net de 197 à 202 milliards de dollars et un résultat opérationnel de 22,5 à 26,5 milliards de dollars. Les résultats devraient être publiés vers le 29 octobre. Le Prime Day ayant été décalé au T2 cette année, la comparaison séquentielle paraîtra plus faible.
La capacité est le thème déterminant. Jassy a déclaré que même avec 220 milliards de dollars d'investissements, Amazon "n'aura toujours pas assez de capacité pour répondre à toute la demande" en 2026. Chaque nouveau centre de données mis en service devrait se convertir directement en revenus AWS.
La réglementation pourrait peser sur le moteur publicitaire. La FTC et plus de 20 États ont poursuivi Amazon pour des suppléments publicitaires cachés présumés, une accusation qu'Amazon a qualifiée de "manifestement fausse". La publicité étant l'un de ses flux de profit à la croissance la plus rapide, les investisseurs suivront l'affaire de près.
Les coûts de main-d'œuvre augmentent également. Amazon a relevé le salaire minimum de départ pour les travailleurs à temps plein des opérations à 20 dollars de l'heure et a investi 1,9 milliard de dollars supplémentaires dans son programme de partenaires de livraison. Les centres robotiques comme celui de l'Indiana sont la compensation à long terme, puisque l'automatisation réduit le coût de chaque colis.
Devriez-vous investir dans Amazon ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre précisément à cette question.
Ouvrez AMZN, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent en termes de revenus et de bénéfices pour les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont en hausse ou en baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre AMZN aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit n'est requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action AMZN sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !