Statistiques clés pour l'action Starbucks
- Prix actuel : $100.80
- Prix cible (scénario médian) : ~$146
- Cible consensus (Wall Street) : ~$110
- Rendement total potentiel : ~45%
- TRI annualisé : ~10% / an
Maintenant en ligne : Découvrez le potentiel de hausse de vos actions préférées avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
Starbucks (SBUX) a clôturé à $100.80 le 23 octobre, en hausse de 11,1% par rapport à sa clôture du 9 octobre à $90.75, le point bas d'un recul de 16,40%. Sur la même période, Citi a abaissé son prix cible à $104 contre $112, Mizuho a réduit sa cible à $105 contre $115 dans une mise à jour couvrant tout le secteur de la restauration, et la moyenne consensus (Street mean) est passée à $110.17 contre $111.87 fin septembre.
L'action a progressé alors que les cibles baissaient. Le rapport du quatrième trimestre fiscal, attendu après la clôture le jeudi 29 octobre, devrait montrer quel camp a bien lu l'activité, et la conférence téléphonique sur les résultats du 29 juillet indique où regarder.

Les fermetures et la livraison ont généré près de la moitié des ventes comparables du T3
Interrogée par Zack Fadem de Wells Fargo sur ce qui avait généré la croissance des ventes comparables de 7,9% au troisième trimestre fiscal, la CFO Cathy Smith a déclaré qu'« environ la moitié, ou un peu moins, était due aux fermetures, aux transferts de ventes, à la croissance de la livraison. » Le reste, a-t-elle dit, provenait de la performance des magasins, du menu et de l'innovation.
Le transfert de ventes signifie que les clients des magasins fermés se rendent dans des établissements voisins, ce qui augmente les ventes comparables des magasins restants même si la fréquentation globale du réseau ne progresse pas, et cet effet s'estompe une fois que la fermeture est intégrée dans la comparaison annuelle. Smith a déclaré qu'un examen plus approfondi des cafés nord-américains sous-performants « pourrait entraîner certaines fermetures », donc l'effet peut se reproduire. La livraison représente une demande réelle, et le PDG Brian Niccol a déclaré que ce canal n'avait pas encore montré de cannibalisation significative.
Il reste donc environ 4 points de croissance comparable provenant de la performance des magasins et du menu, la partie qui se capitalise. La direction a donné des prévisions de ventes comparables aux États-Unis pour le T4 à 6,5% ou plus, donc la composition derrière ce chiffre compte autant que le chiffre lui-même.
Les marges du T4 perdent le remboursement des droits de douane
La marge opérationnelle consolidée du T3 a atteint 14,4%, en hausse d'environ 430 points de base. Smith a déclaré que l'effet de levier des ventes avait fait la majeure partie du travail, soutenu par des économies de coûts, une inflation plus faible et des remboursements réciproques de droits de douane qui ont largement compensé les droits encourus au cours des trois premiers trimestres de l'exercice 2026. Elle a qualifié le taux de coût des produits et de distribution de 32,3% sur l'année en cours, et non celui de 30,3% du T3, de « meilleur indicateur pour un taux de COGS du T3 plus normalisé. »
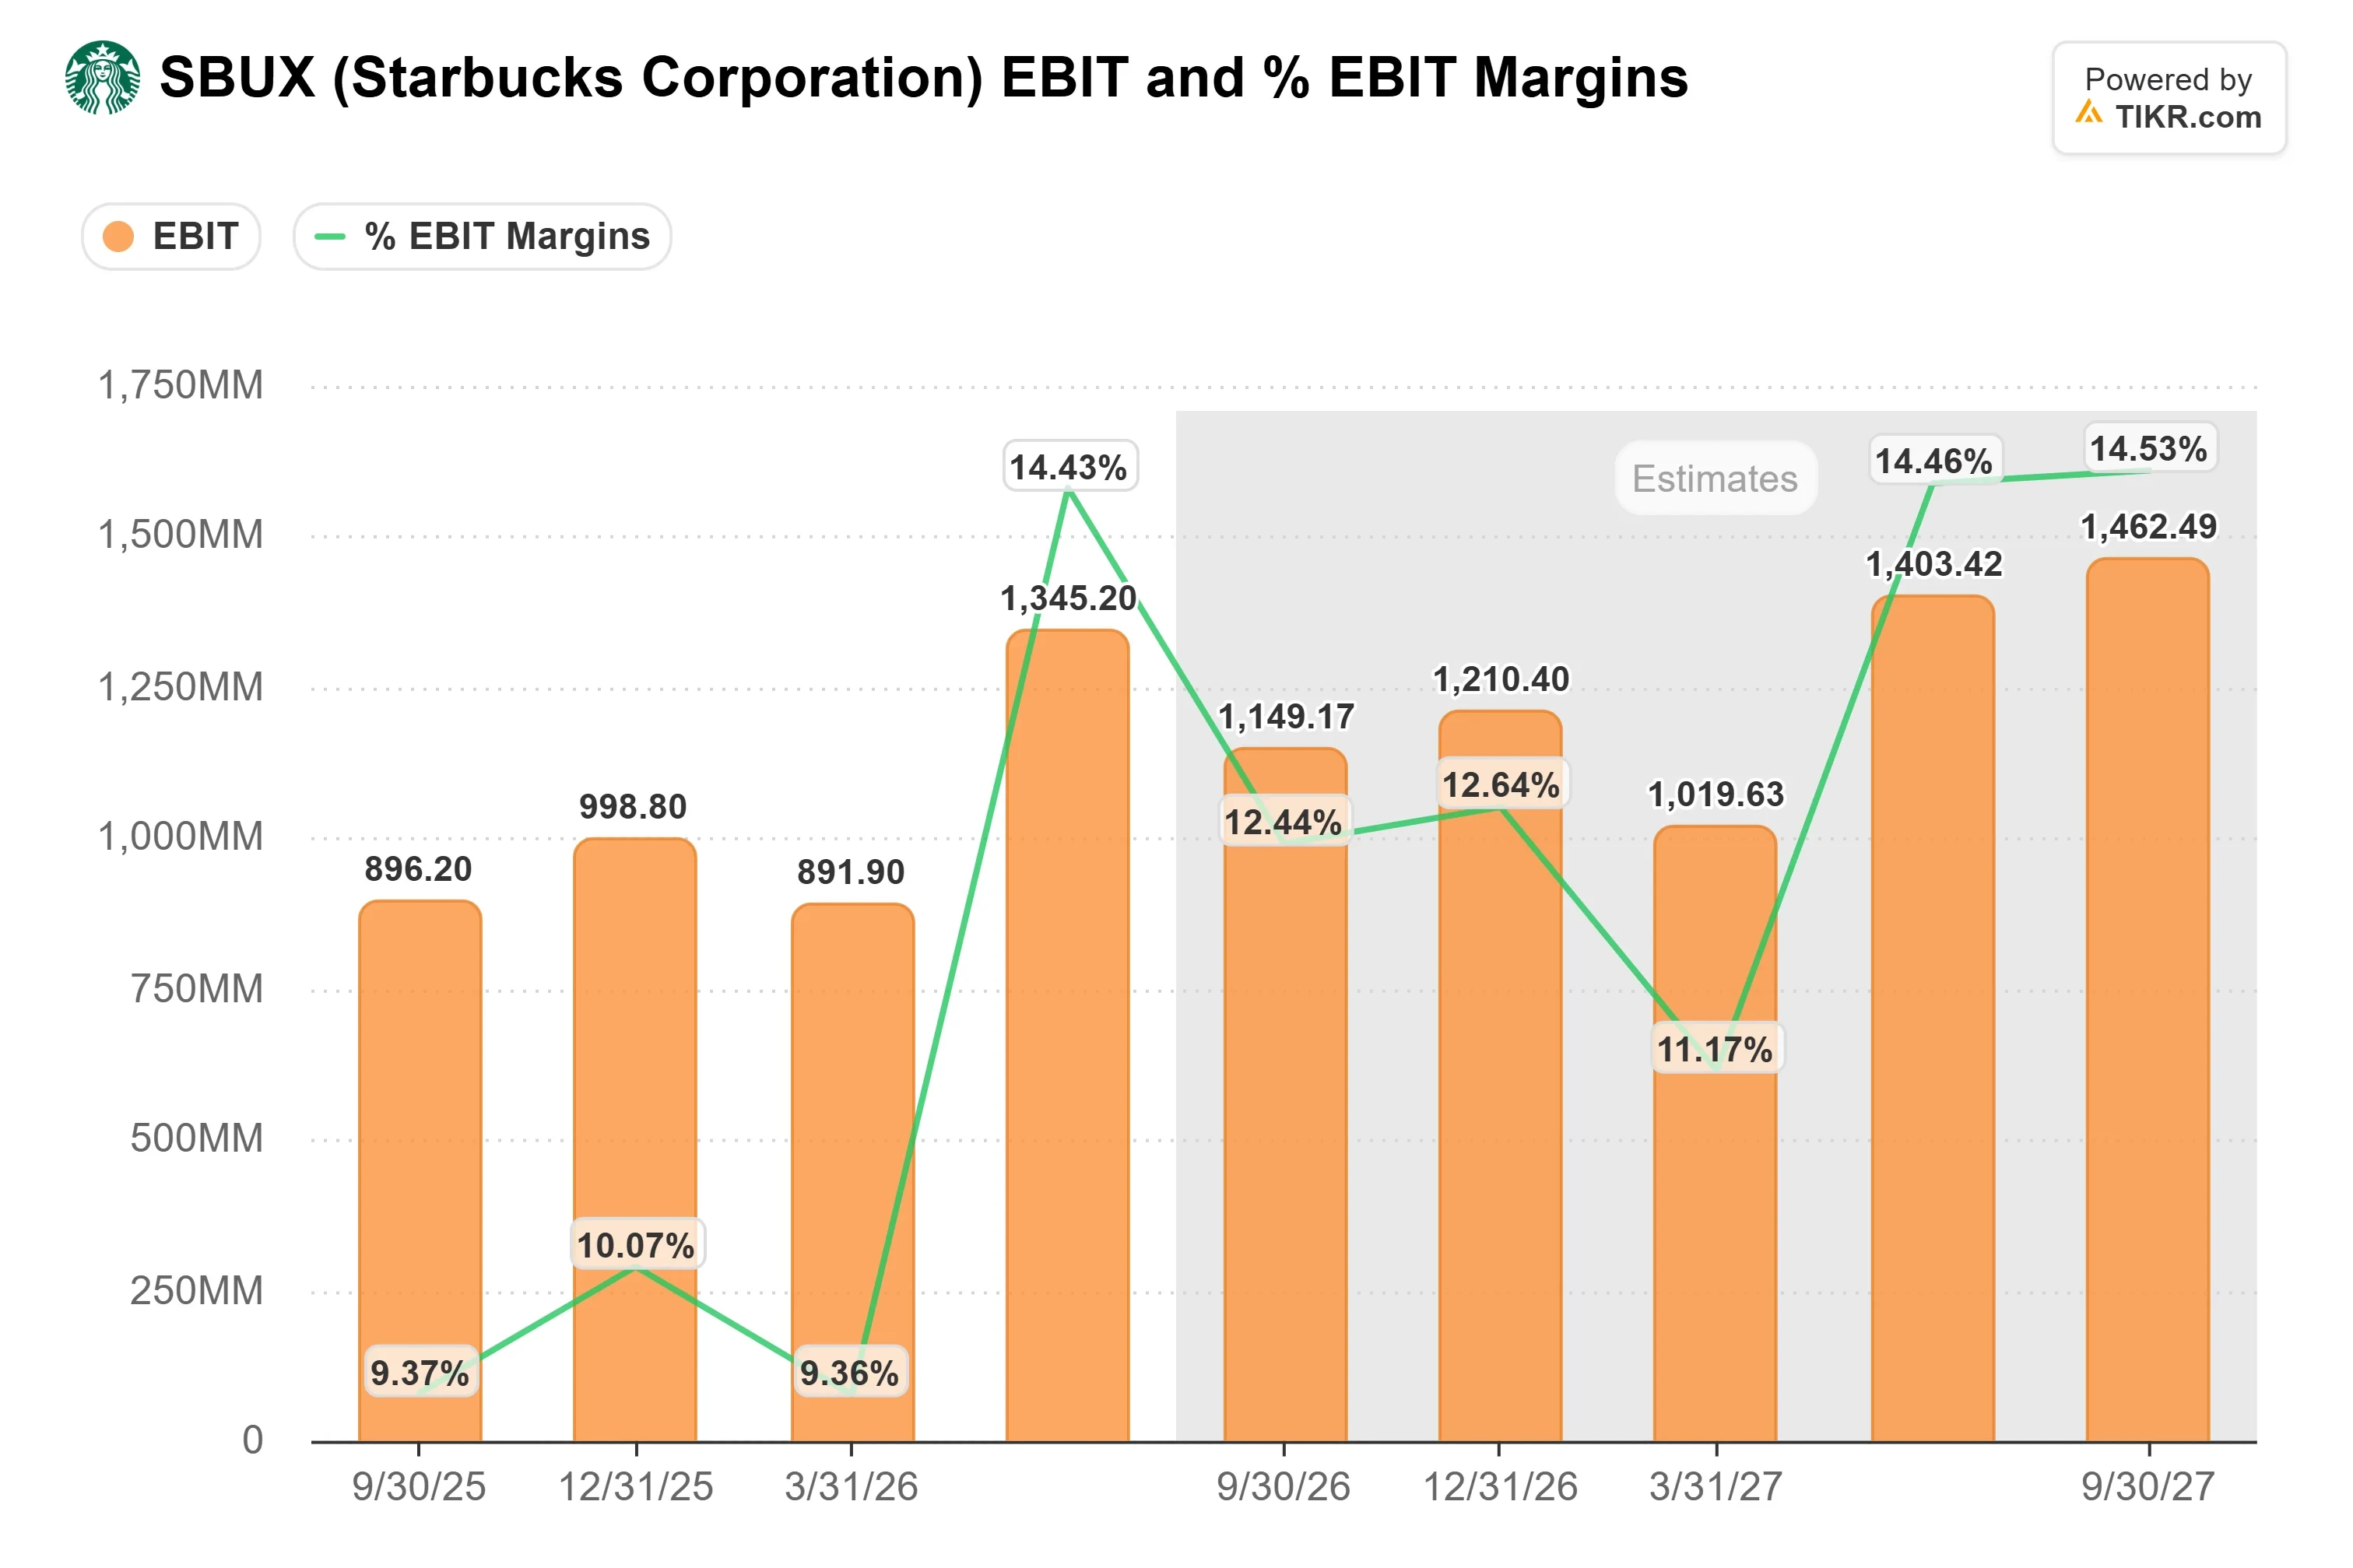
Les marges se sont tout de même élargies sans les remboursements, mais moins : l'Amérique du Nord a progressé de plus de 100 points de base hors remboursements, contre environ 280 points publiés. Smith a déclaré que Starbucks avait « largement obtenu les remboursements auxquels nous avons droit », donc le T4 devrait bénéficier de peu ou pas d'aide de leur part. Les estimations consensus d'EBIT et de chiffre d'affaires de TIKR impliquent une marge EBIT du T4 d'environ 12,4%, en baisse par rapport aux 14,4% du T3 mais supérieure aux 9,4% du même trimestre de l'année précédente qui consolidait encore la Chine.
TIKR suit 35 analystes sur Starbucks. Combien recommandent « Acheter » ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Starbucks, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Starbucks
La règle chinoise « payer pour s'asseoir » teste la coentreprise
La coentreprise chinoise, détenue à 60% par Boyu Capital et à 40% par Starbucks, a commencé à exiger un achat pour utiliser les sièges à partir du 22 octobre. Elle prévoit également d'investir plus de 300 millions de yuans au cours de l'exercice 2027 pour améliorer l'expérience en magasin, selon China Daily. La Chine a contribué 53 millions de dollars au chiffre d'affaires du T3 de Starbucks, donc la règle est davantage une question d'image de marque qu'une question de résultats du T4.
Analyse du modèle avancé TIKR
- Prix actuel : $100.80
- Prix cible (scénario médian) : ~$146
- Rendement total potentiel : ~45%
- TRI annualisé : ~10% / an
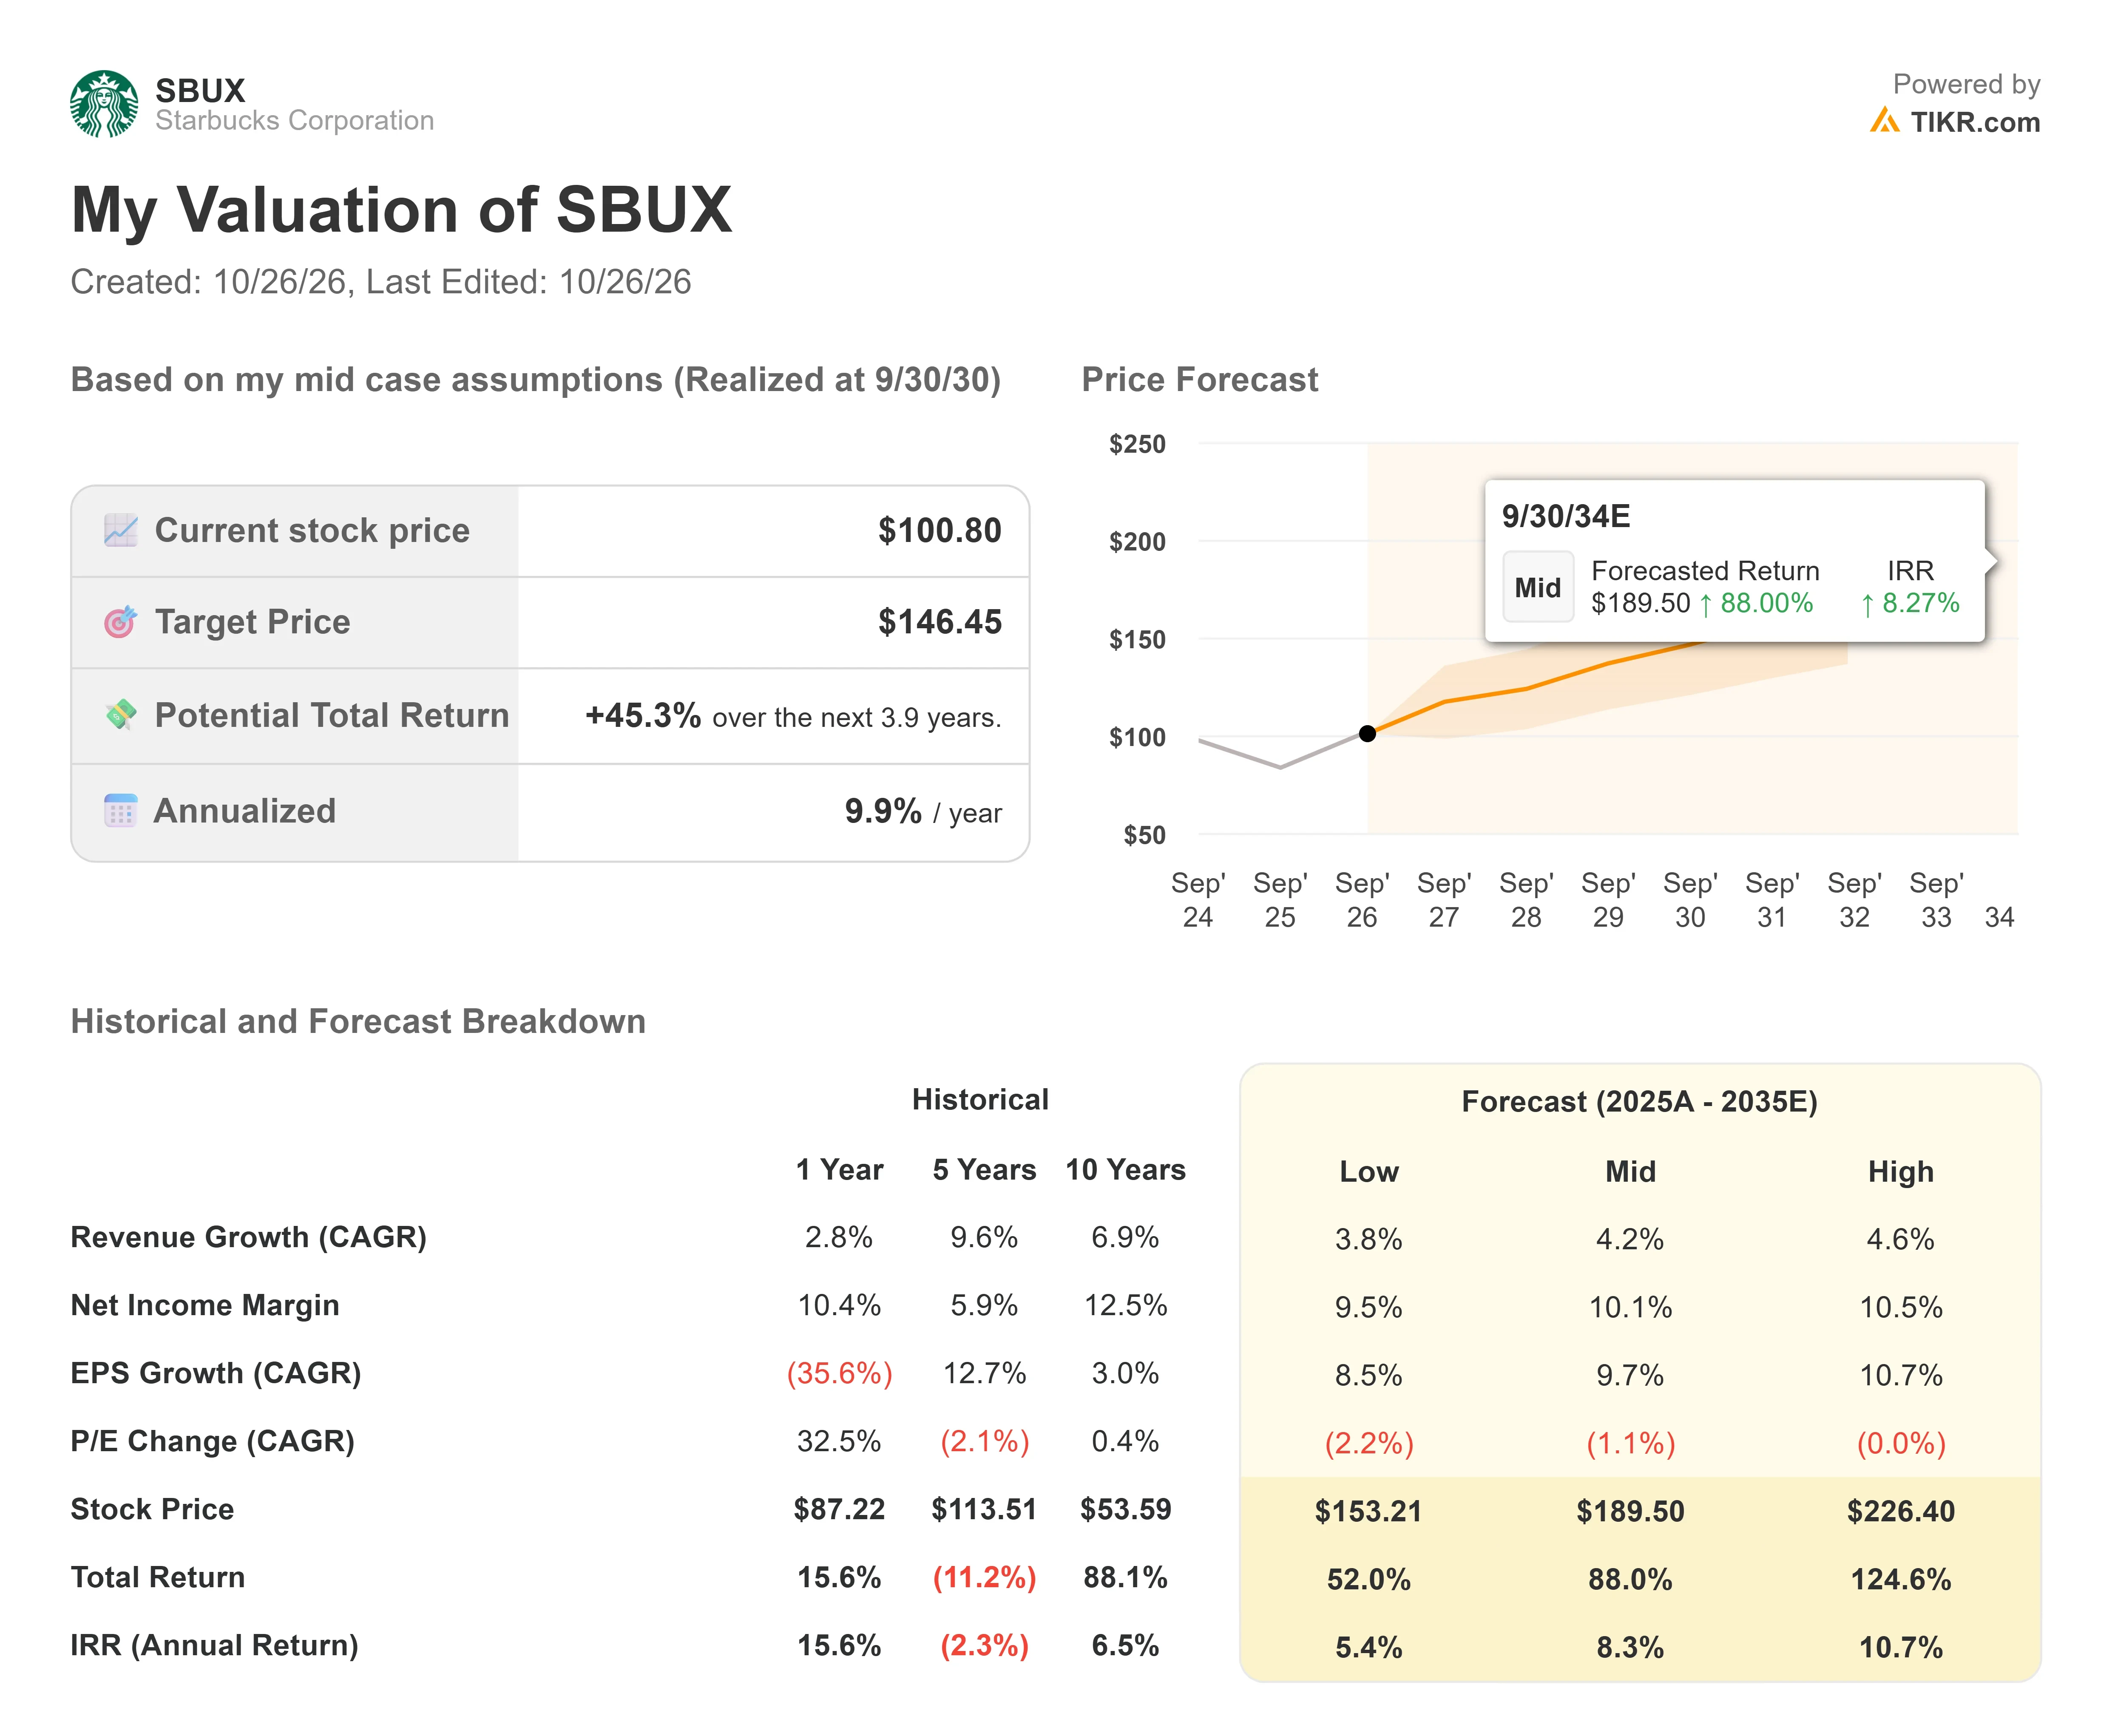
Le scénario médian valorise Starbucks à environ $146 d'ici le 30 septembre 2030, soit environ 45% au-dessus de $100.80, ou ~10% par an. Ses hypothèses du scénario médian prévoient une croissance du chiffre d'affaires d'environ 4% par an, une marge nette proche de 10% et une croissance du BPA proche de 10% par an, avec un P/E qui dérive légèrement à la baisse. Cette cible se situe environ 33% au-dessus de la moyenne consensus (Street mean) de ~$110 ; sur les 35 analystes suivis par TIKR, 12 recommandent l'action Acheter, 2 Surperformance, 18 Conserver, 2 Sous-performance et 1 Vendre.
Le potentiel de hausse se matérialise si les ventes comparables tirées par les magasins continuent de progresser autour de 4 points une fois les fermetures intégrées dans la comparaison. Le risque de baisse apparaît si les marges sans l'aide des remboursements retombent vers la marge EBIT de 9,4% de l'année précédente, ce qui saperait la croissance des bénéfices nécessaire au scénario médian.
Conclusion
Le 29 octobre, deux chiffres comptent plus que le chiffre global des ventes comparables : la part que la direction attribue à la performance des magasins par rapport aux fermetures et à la livraison, et si la marge EBIT du T4 se situe près des ~12,4% qu'impliquent les estimations. Une part tirée par les magasins supérieure à la moitié avec une marge égale ou supérieure à ce niveau soutient le rebond ; une croissance comparable reposant sur les fermetures et la livraison avec une marge nettement inférieure donne raison aux analystes qui abaissent leurs cibles.
Alors, quelle est la valeur réelle de l'action Starbucks ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Starbucks pourrait valoir. Partez des estimations consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'activité. C'est gratuit.
Analysez Starbucks sur TIKR Gratuit →
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !