Points clés
- Le PDG d'Alphabet, Sundar Pichai, a déclaré que Google Cloud « renonce à des revenus à court terme » car Google donne la priorité à ses travaux d'IA de pointe pour l'accès aux ressources de calcul. Il a fait ces commentaires huit jours avant la publication des résultats du troisième trimestre par Alphabet.
- Ces propos ressemblent à une tentative d'abaisser les attentes concernant la croissance du cloud avant la publication du 28 octobre.
- Les revenus de Google Cloud ont augmenté de 82 % au deuxième trimestre 2026, qui était également le premier trimestre avec des ventes de systèmes TPU. Cela rend la comparaison avec le troisième trimestre difficile.
- Les analystes s'attendent à une accélération de la croissance d'Alphabet en 2027, mais Pichai a déclaré qu'il était difficile de fournir de nouvelles capacités de calcul pour 2027, une contrainte qu'il a suggéré qu'Amazon rencontrait également.
Alphabet (GOOG) publiera ses résultats du troisième trimestre le 28 octobre, et son PDG Sundar Pichai vient peut-être de commencer à justifier à l'avance les chiffres de son cloud.
Lors de l'épisode du 20 octobre du Big Technology Podcast, l'animateur Alex Kantrowitz a demandé si Google devait donner à ses chercheurs en IA « l'ordinateur le plus puissant possible, même si cela se fait au détriment des profits actuels comme ceux de l'activité cloud. »
La réponse de Pichai : « Nous faisons tous une forme de cela, non ? Je pense que notre activité cloud, à tout moment donné, renonce à des revenus à court terme parce que nous faisons des arbitrages de calcul pour soutenir le développement de l'IA de pointe. Donc je pense que ce que vous dites est déjà vrai. »
Ce n'est pas ce qu'on veut entendre d'un PDG huit jours avant la publication des résultats.
Pour moi, cela ressemble beaucoup à une entreprise qui sait que ses résultats cloud ne vont pas impressionner et qui veut anticiper le récit.
TIKR suit 61 analystes sur Alphabet. Combien recommandent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Alphabet, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Alphabet
La barre est très haute
Google Cloud a été la star d'Alphabet. Ses revenus ont augmenté de 63 % au premier trimestre 2026, et son carnet de commandes a presque doublé par rapport au trimestre précédent pour dépasser 460 milliards de dollars. Ensuite, ils ont progressé de 82 % au deuxième trimestre, pour atteindre 24,8 milliards de dollars. (C'était également le premier trimestre où Alphabet a comptabilisé des revenus provenant de la vente de ses systèmes TPU, selon son dépôt trimestriel.)
Wall Street s'attend à ce que l'ensemble de l'entreprise maintienne le rythme. Les analystes prévoient que les revenus d'Alphabet passeront de 403 milliards de dollars en 2025 à 500 milliards cette année, puis à 627 milliards en 2027.

Cela représente une croissance d'environ 24 % cette année et de 25 % l'année prochaine, donc la Place compte sur une accélération de la croissance en 2027. Pourtant, Pichai affirme que les capacités de calcul de l'année prochaine sont déjà réservées : « si aujourd'hui un client se présente et nous demande des capacités de calcul pour 2027, c'est incroyablement difficile à faire. » Si le cloud ne peut pas accepter beaucoup de nouveaux clients pour l'année prochaine, je m'attends à ce que ces estimations pour 2027 soient revues à la baisse.
91,5 milliards de dollars, et toujours en manque
Alphabet a investi beaucoup d'argent pour résoudre le problème. Ses dépenses d'investissement ont presque quadruplé depuis 2021, pour atteindre 91,5 milliards de dollars l'année dernière.
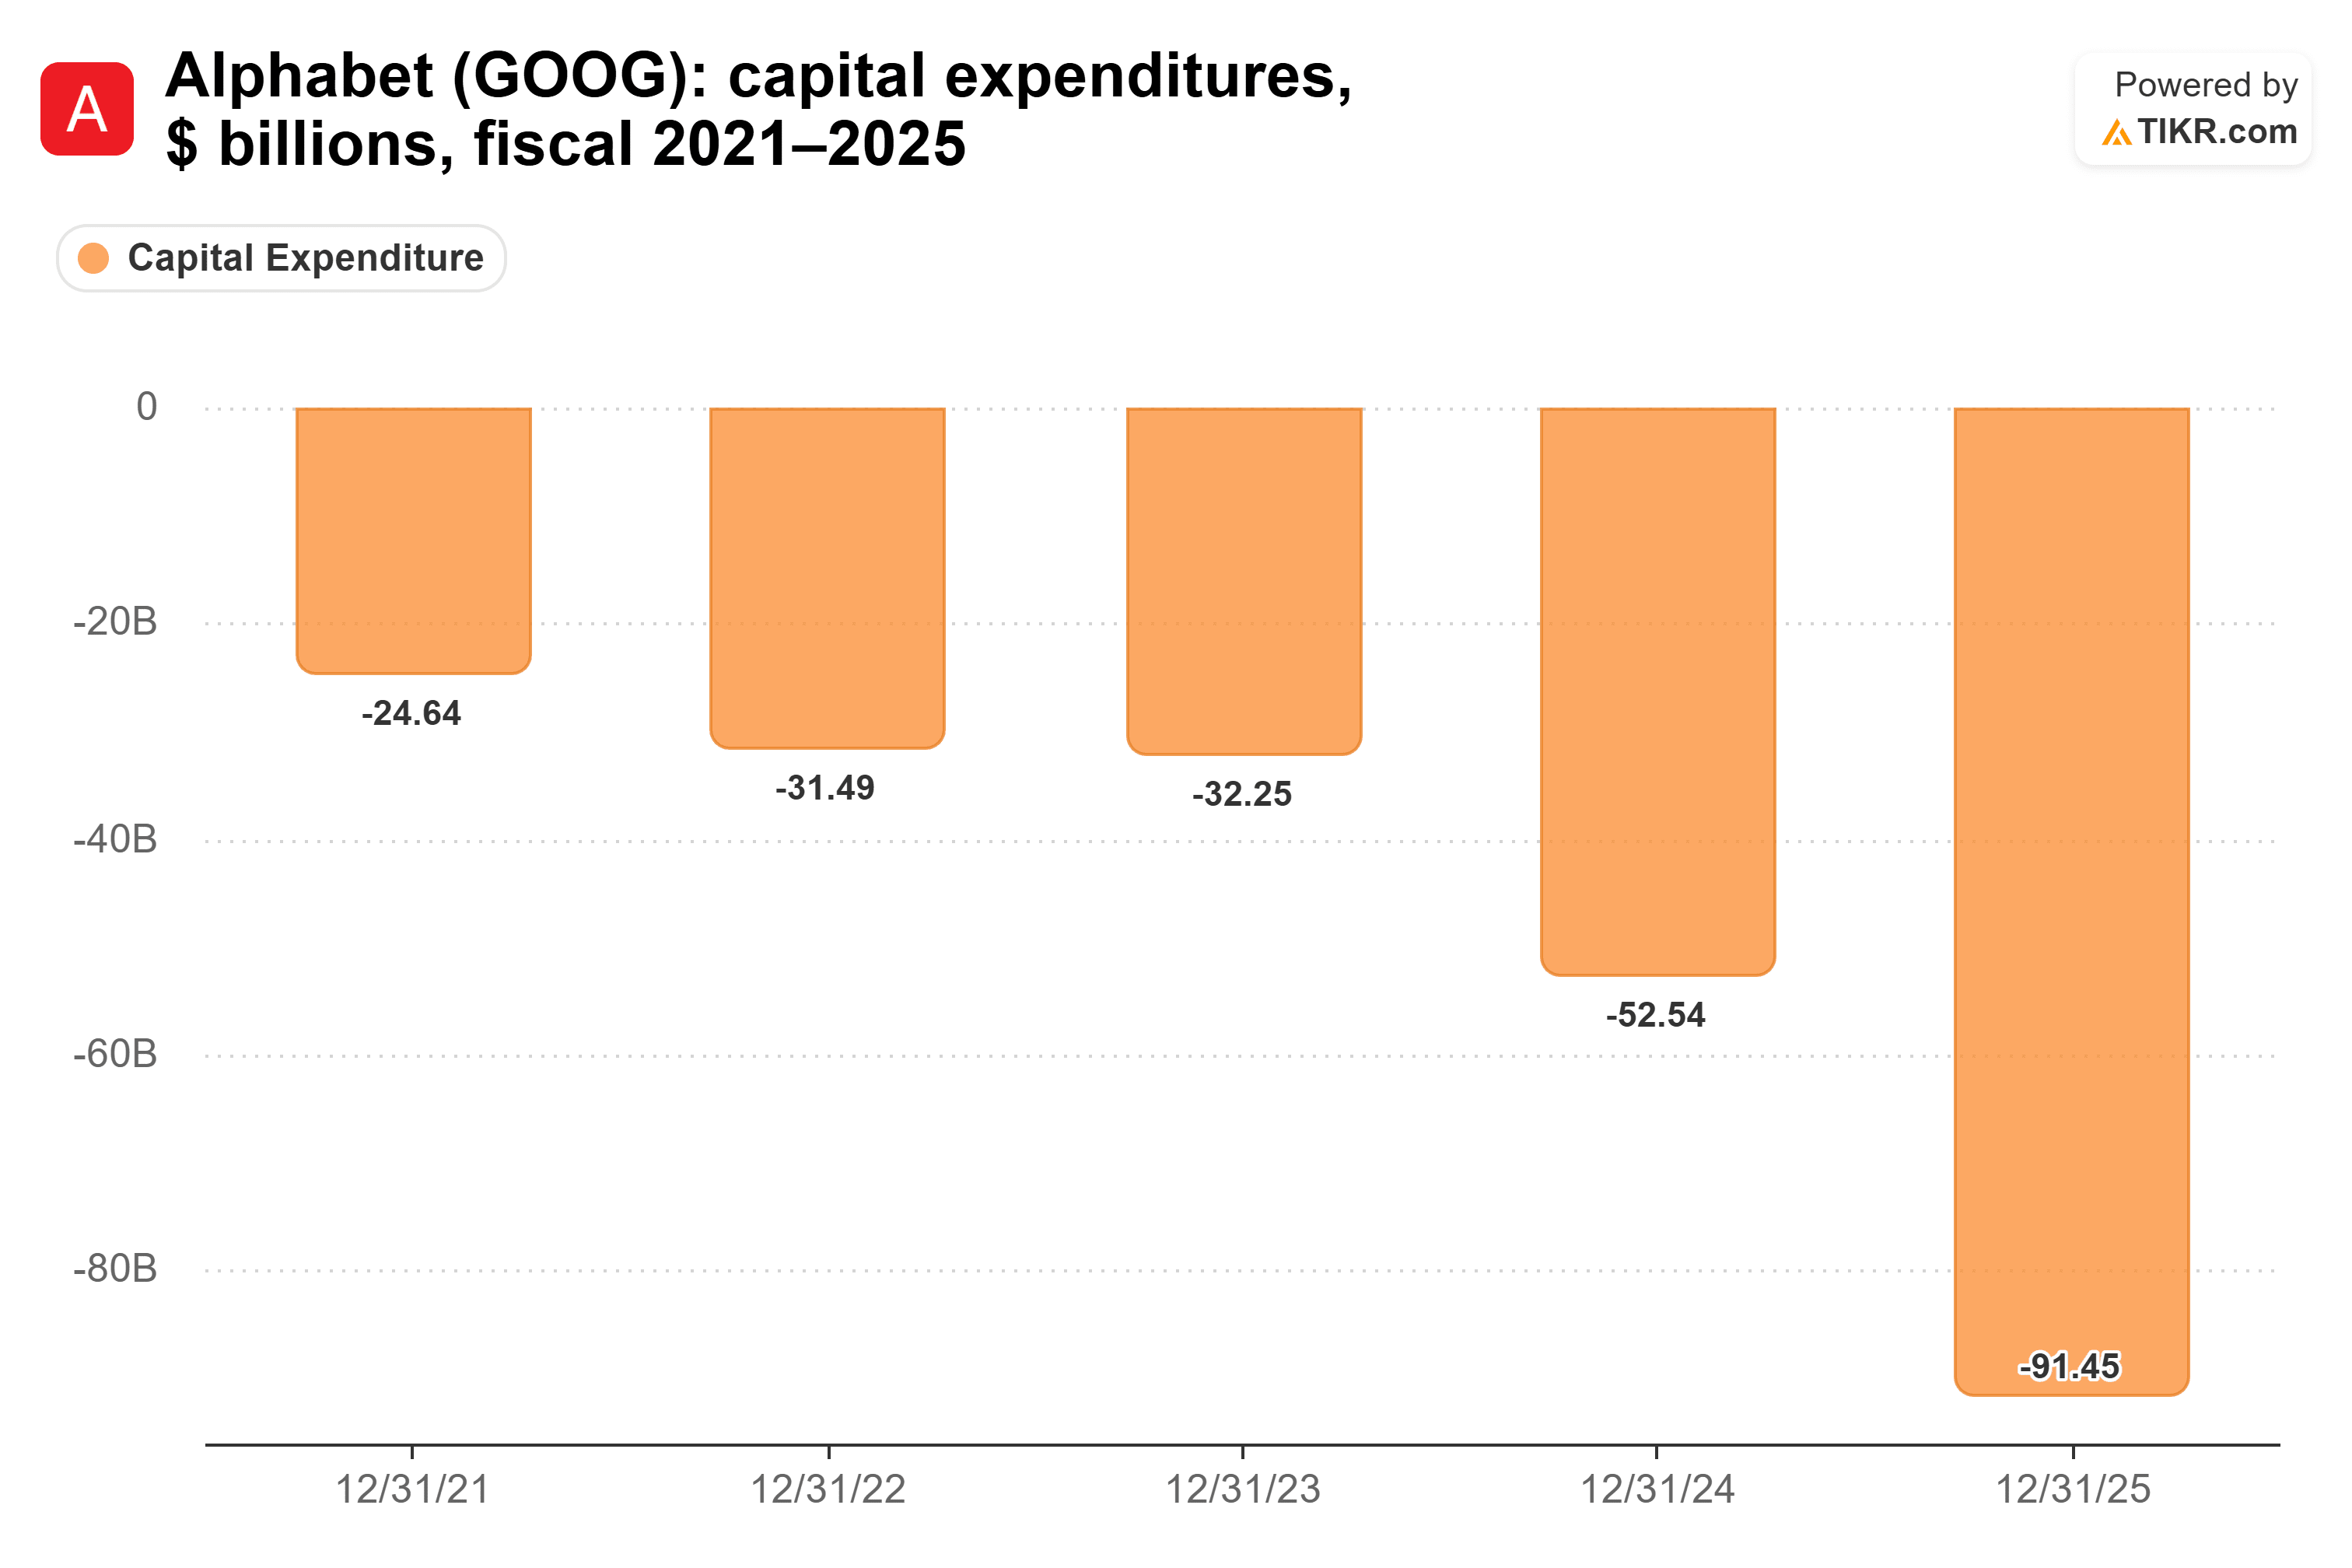
Et Pichai affirme toujours que Google est « limité en capacité au quotidien ». Il a également déclaré que les capacités de calcul dont Google dispose aujourd'hui « sont le résultat de décisions que j'ai prises en 2024 », une année où les dépenses d'investissement s'élevaient à 52,5 milliards de dollars. Donc les dépenses de l'année dernière devraient aider, éventuellement.
Jusqu'à présent, toutes ces dépenses n'ont pas entamé la rentabilité. La marge opérationnelle d'Alphabet est passée de 26,5 % en 2022 à 32,0 % en 2025.
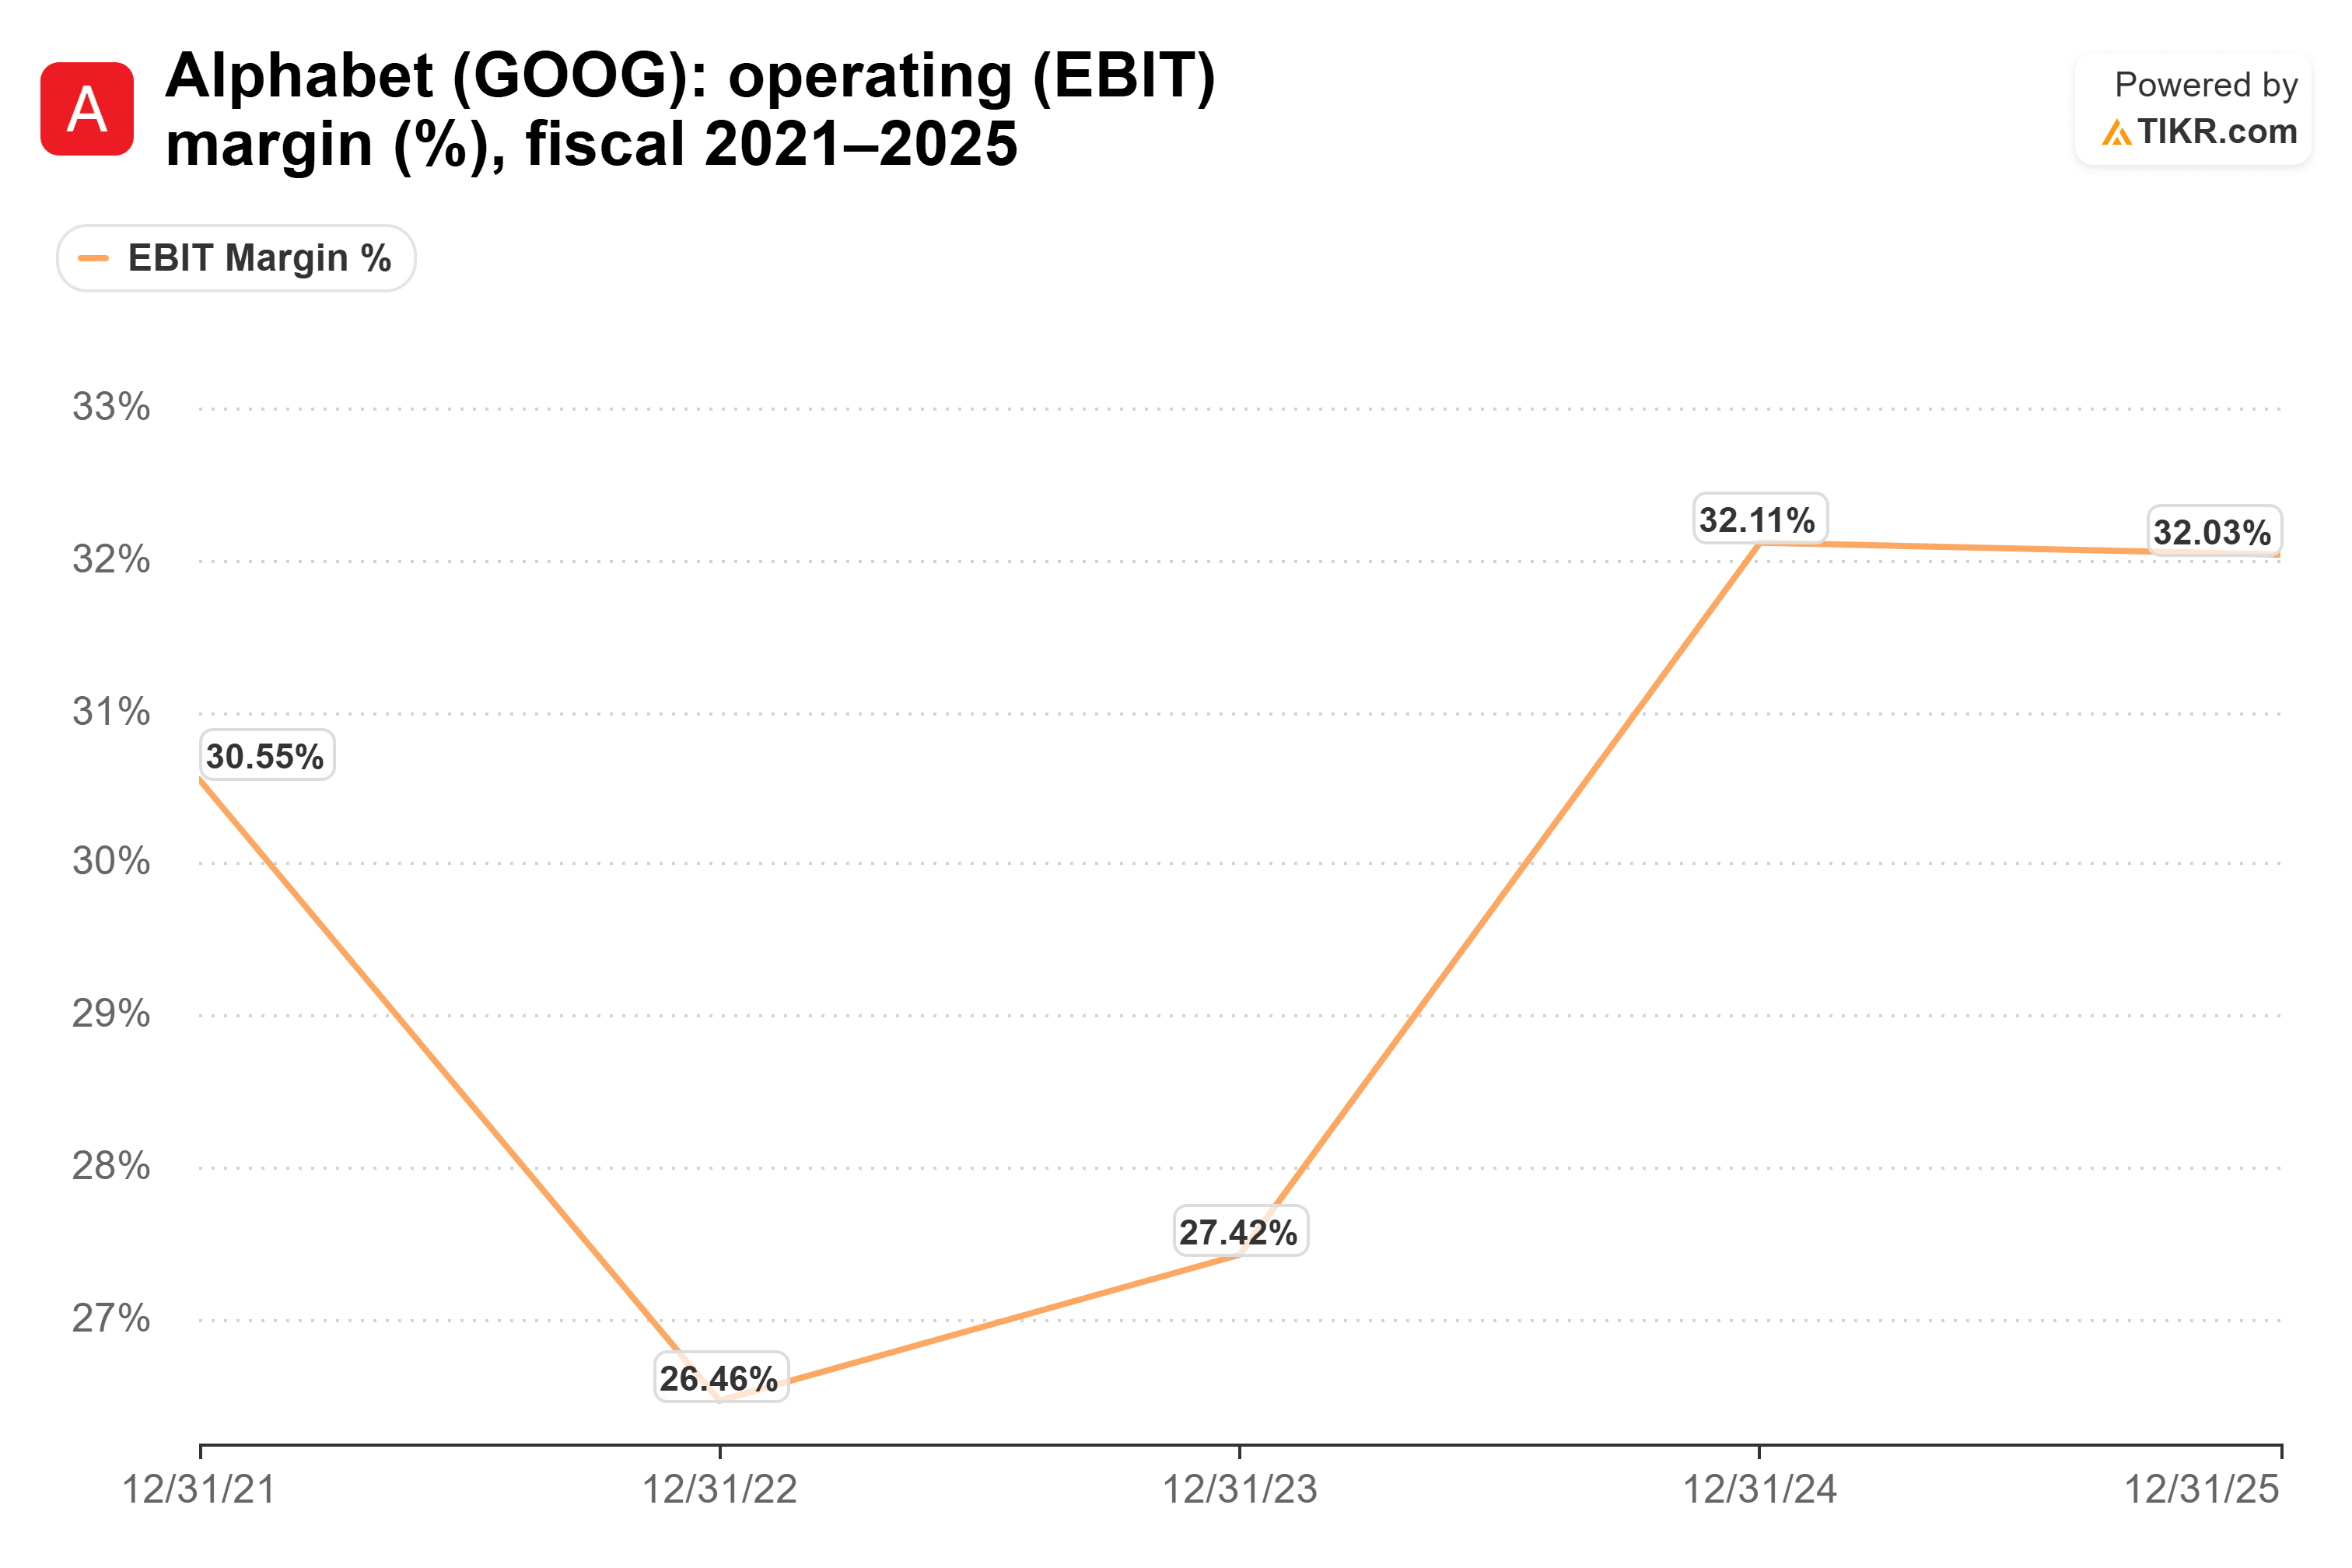
Et elle a atteint 34 % au deuxième trimestre 2026. Mais ces centres de données apparaissent au compte de résultat sous forme d'amortissement pendant des années, et Pichai vient de reconnaître que les arbitrages de calcul coûtent déjà à l'activité cloud aujourd'hui. Si les marges reculent le 28 octobre, l'explication est déjà donnée.
Tout le monde est en manque
L'argument de Pichai est que la demande est là et que l'offre ne l'est pas. Le dernier modèle Gemini de Google a « presque atteint 25 000 milliards de tokens utilisés, ce qui représente environ 3 fois ce que Gemini 3.0 avait utilisé dans les premières 72 heures », a-t-il déclaré.
Le problème est que chaque hyperscaler dit être en manque. Kantrowitz a évoqué le récit de Ben Horowitz selon lequel le PDG d'Amazon (AMZN), Andy Jassy, aurait déclaré que les capacités de calcul étaient épuisées jusqu'en 2028, et Pichai a répondu que « nous faisons tous face à des délais similaires. »
Si Amazon rationne également, une pénurie de capacité n'explique pas pourquoi Google Cloud croîtrait plus lentement que ses rivaux. Cela donne simplement à chaque cloud la même excuse. Et Pichai a admis que la pénurie actuelle pourrait s'inverser : interrogé sur la possibilité d'une surcapacité, sa réponse a commencé par « Oui. »
Le cloud doit tenir ses promesses le 28 octobre
Pichai dit aux investisseurs que les propres choix d'Alphabet plafonnent les revenus du cloud et que de nouvelles capacités pour 2027 sont difficiles à obtenir. Pendant ce temps, les analystes modélisent une croissance plus rapide l'année prochaine. Ce n'est pas bon.
Le 28 octobre, surveillez la croissance du cloud par rapport aux 82 % du deuxième trimestre, le carnet de commandes, et toute information précoce sur les dépenses d'investissement pour 2027.
Mon analyse : la demande semble réelle, mais je lis cet entretien comme Alphabet qui abaisse la barre avant un ralentissement du cloud. Alors que la Place s'attend à une accélération de la croissance en 2027, il y a de la marge pour décevoir.
Bien sûr, si la croissance du cloud se maintient à peu près au rythme du deuxième trimestre, cela ressemblera à un PDG faisant preuve de franchise face à un bon problème.
Alors, quelle est la valeur réelle de l'action Alphabet ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que pourrait valoir Alphabet. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !