Points Clés
- Le chiffre d'affaires du quatrième trimestre fiscal de Micron a atteint 54,23 milliards de dollars, mais le changement le plus important est contractuel : les engagements des clients dans le cadre d'accords d'approvisionnement à long terme sont passés à 32 milliards de dollars contre 22 milliards en juin, et les obligations de prestations restantes à environ 150 milliards de dollars.
- TIKR montre que le multiple cours/bénéfices normalisés sur les douze prochains mois de Micron est à 6,60x après une clôture à 1 065,11 dollars, en hausse par rapport à 122,00 dollars en août 2025, ce qui suggère que les investisseurs anticipent toujours une répétition de la dernière récession.
- Les prévisions pour le premier trimestre fiscal de 61,5 milliards de dollars de chiffre d'affaires et 38,15 dollars de BPA se situent environ 8 % au-dessus du consensus, avec une marge brute d'environ 86,25 % indiquée comme le plancher pour l'exercice fiscal 2027.
Les contrats offrent une meilleure protection des bénéfices à Micron, tandis qu'un P/E de 6,60x indique que les investisseurs restent sceptiques. Consultez gratuitement l'historique de valorisation de Micron sur TIKR →
L'action Micron se négocie toujours comme un pari cyclique malgré 150 milliards de dollars de chiffre d'affaires contractuel
Le matin du 1er octobre, l'action Micron Technology (MU) a reculé d'environ 1 % en pré-marché à 1 055,81 dollars. Quelques heures plus tôt, la société avait annoncé un chiffre d'affaires trimestriel de 54,23 milliards de dollars contre des estimations de 51,07 milliards de dollars et avait donné des prévisions pour le trimestre suivant à 61,5 milliards de dollars.
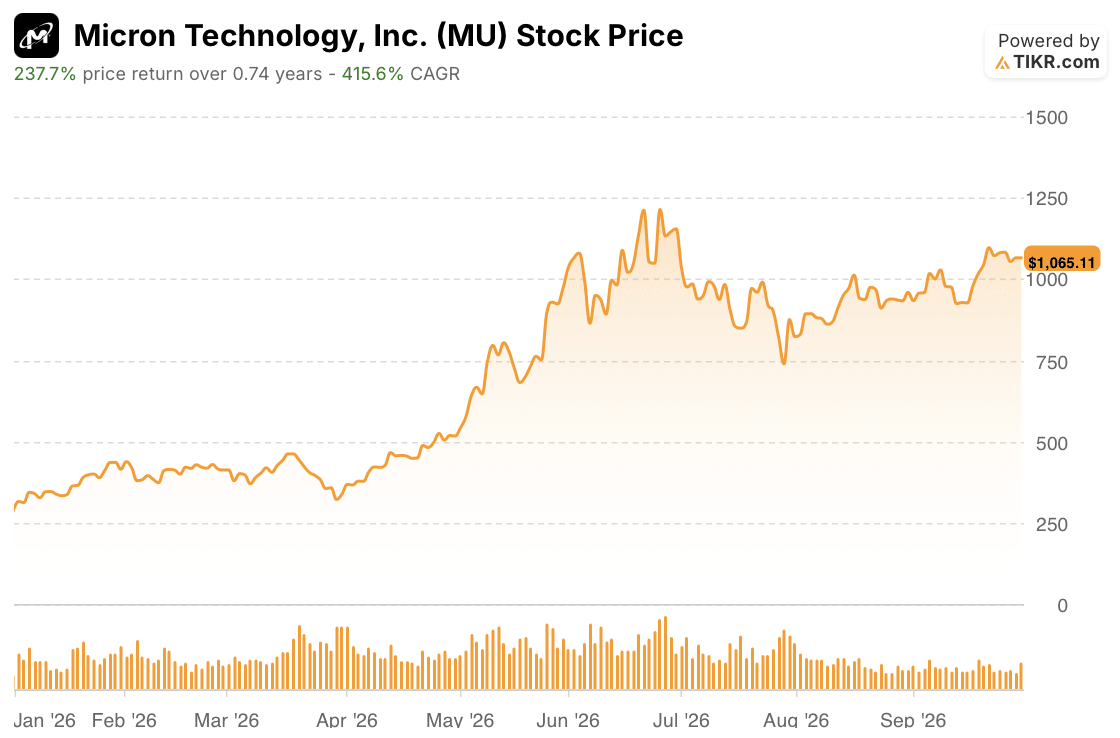
Une action déjà en hausse de plus de 273 % cette année a marqué une pause sur ce qui semblait être un dépassement net des attentes.
Le détail le plus important est la structure contractuelle derrière ce chiffre d'affaires. Micron a signé 26 accords d'approvisionnement à long terme, que la direction estime couvrir plus de 35 % du chiffre d'affaires jusqu'en 2030. Tous sont de type "take-or-pay". Les trois quarts de ce chiffre d'affaires ont un cadre de prix défini, principalement avec des prix plancher et plafond, et la grande majorité des 32 milliards de dollars d'engagements clients sont des dépôts en espèces. Le CFO Mark Murphy a même déclaré lors de l'appel sur les résultats du T4 que même aux prix plancher, Micron s'attend à des marges "nettement supérieures à tout pic de marge des cycles précédents". Le CEO Sanjay Mehrotra a ajouté que plus de 75 % de la production de Micron pour 2027 est déjà engagée.
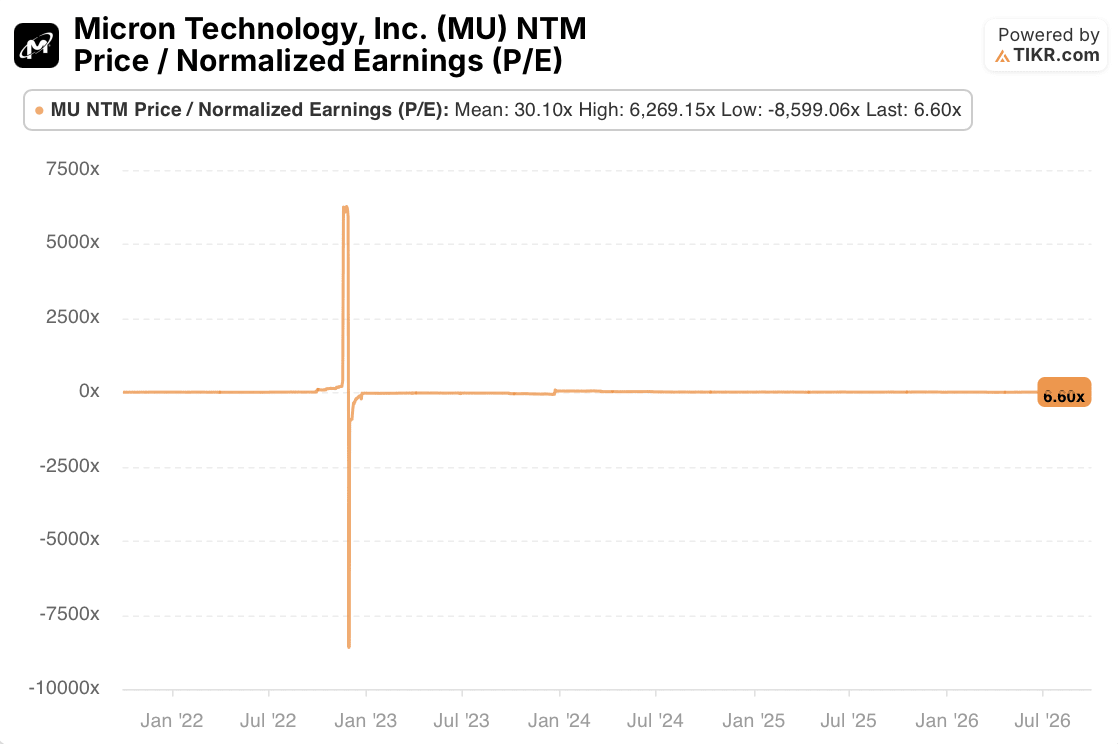
Le graphique TIKR du multiple cours/bénéfices normalisés sur les douze prochains mois de Micron indique 6,60x. Sa moyenne de 30,10x n'est pas une référence utile, car un épisode la fausse. Fin 2022, le multiple a bondi au-dessus de 6 000x avant de retomber en dessous de -8 000x.
Un ratio ne fait cela que lorsque les bénéfices futurs se rapprochent de zéro puis deviennent négatifs. C'est la forme de la dernière récession sur le marché de la mémoire, et un multiple aussi bas suggère que les investisseurs intègrent encore cette cicatrice dans le cours de l'action. Reuters, citant des données LSEG, place le multiple à 7x, contre 11x il y a trois mois, il s'est donc contracté alors que les prévisions augmentaient.
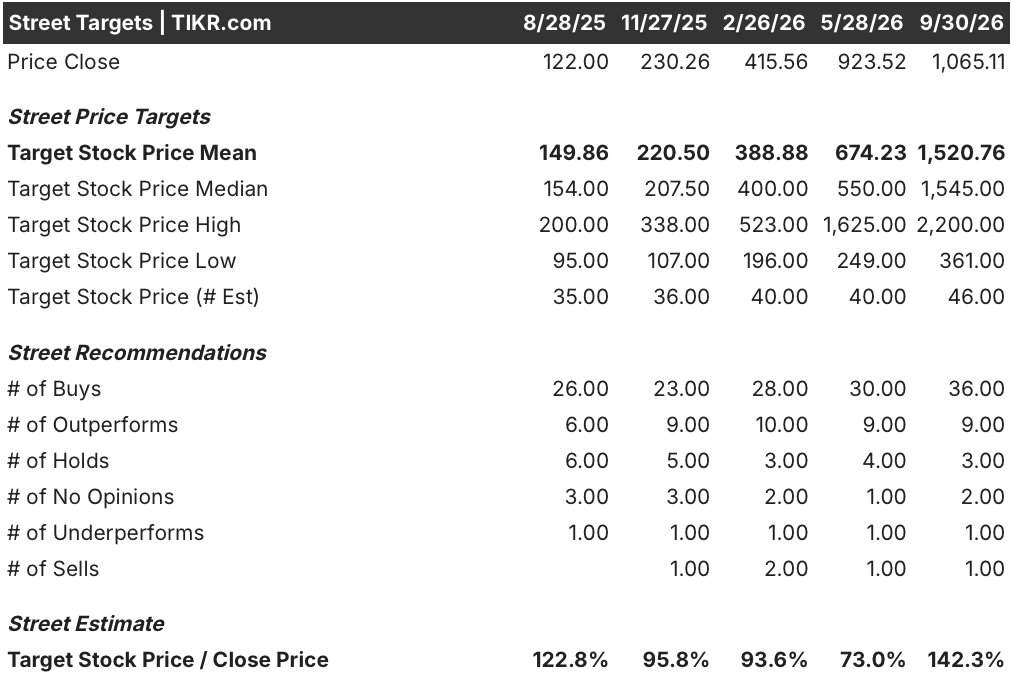
L'historique de la Street montre la même inquiétude. Le 28 mai, Micron a clôturé à 923,52 dollars, au-dessus de l'objectif de prix moyen de 674,23 dollars, ce qui laissait le ratio objectif/prix de TIKR à 73 %. Au 30 septembre, l'objectif moyen avait bondi à 1 520,76 dollars, mais les 46 objectifs allaient de 361 à 2 200 dollars. Un écart d'environ six fois entre le plus bas et le plus haut est le débat sur le pic de cycle exprimé dans les objectifs de prix.
Le prochain rapport décidera si les bénéfices contractuels méritent un meilleur multiple
Les preuves soutiennent une affirmation plus modeste que celle des optimistes. Les bénéfices de Micron sont mieux protégés que lors de la dernière récession, mais ils ne sont pas entièrement contractuels. Les accords couvrent plus de 35 % du chiffre d'affaires jusqu'en 2030, l'objectif de la direction est d'environ 50 %, et un quart de ce chiffre d'affaires contractuel est repériodiquement réévalué au prix du marché. Les 12,7 milliards de dollars de dépôts clients au bilan ne sont pas non plus du profit. Ils sont restitués vers la seconde moitié de la durée de chaque accord, et ils figurent dans le financement, en dehors des 33,2 milliards de dollars de flux de trésorerie disponibles générés par Micron au quatrième trimestre fiscal.
Le premier trimestre fiscal est le premier test. Les prévisions indiquent 61,5 milliards de dollars de chiffre d'affaires, 38,15 dollars de BPA et une marge brute d'environ 86,25 %, contre 87 % au quatrième trimestre fiscal. Murphy a attribué environ 1 milliard de dollars de coûts plus élevés au T1 à des facteurs incluant la rémunération incitative et les coûts de démarrage, et a qualifié le T1 de plancher de marge pour l'exercice fiscal 2027. Les prévisions de chiffre d'affaires et de BPA se situent environ 8 % au-dessus du consensus LSEG de 57,02 milliards de dollars et 35,40 dollars, la barre est donc haute.
Deux résultats soutiendraient la thèse contractuelle : une marge brute égale ou supérieure à 86,25 %, et une prévision de chiffre d'affaires pour le T2 fiscal supérieure à 61,5 milliards de dollars, puisque la direction s'attend à une croissance séquentielle chaque trimestre. La première étape de retour de capital après le 9 décembre compte également. Micron détient 73,5 milliards de dollars de trésorerie et d'investissements, dispose de 2,2 milliards de dollars restants sur son autorisation de rachat et prévoit d'en demander davantage. Une nouvelle autorisation importante mettrait cette trésorerie au travail contre le nombre d'actions au multiple actuel.
Le risque se situe de l'autre côté du bilan. Les hausses de prix devraient se faire à un rythme plus modéré tandis que les investissements augmentent, avec environ 25 milliards de dollars prévus pour la première moitié de l'exercice fiscal 2027. Une marge inférieure au plancher, ou une prévision de T2 en stagnation, suggérerait que la modération arrive plus vite que ce que les contrats peuvent compenser. Un trimestre ne réglera pas cela, mais il montrera quelle histoire les chiffres favorisent.
Une marge brute égale ou supérieure à 86 % et une prévision de T2 fiscal plus élevée soutiendraient la thèse contractuelle. Suivez les marges et les prévisions de Micron gratuitement sur TIKR →
Alors, quelle est la valeur réelle de l'action Micron Technology, Inc. ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que l'action MU pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Micron Technology, Inc. gratuitement→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !