Points clés
- Kimberly-Clark et Procter & Gamble ont augmenté leurs dividendes pendant 54 et 70 années consécutives, et offrent un rendement d'environ 5,3 % et 3,0 %.
- Le ratio de distribution de dividendes en espèces de Kimberly-Clark est tendu à 92 % sur les douze derniers mois, et son dividende a absorbé plus que la totalité de son flux de trésorerie disponible en 2025. Celui de P&G est plus stable à 68 %.
- L'acquisition en cours de Kenvue par Kimberly-Clark pour environ 48,7 milliards de dollars doublerait presque sa facture annuelle de dividendes, à environ 3,1 milliards de dollars, et trierait approximativement sa dette.
- Les augmentations des deux entreprises ralentissent, à 1,6 % pour Kimberly-Clark et 3 % pour P&G, et la décision de l'UE concernant Kenvue est attendue pour le 13 octobre.
Kimberly-Clark (KMB) aime rappeler à ses actionnaires qu'elle « verse un dividende depuis 92 années consécutives, et cela représente la 54e année consécutive que la société augmente son dividende pour les actionnaires. »
Procter & Gamble (PG) peut faire mieux. Elle compte 70 années consécutives d'augmentations, pour des actionnaires qui, selon elle, « comptent sur le revenu régulier et fiable généré par leur investissement dans P&G. »
Les deux sont des « Dividend Kings », avec plus de 50 années consécutives d'augmentations de dividendes. Et toutes deux vendent à des consommateurs qui, comme l'a dit le PDG de Kimberly-Clark Mike Hsu, « sont clairement sous pression accrue. »
Seule Kimberly-Clark, cependant, est sur le point de finaliser une acquisition d'environ 48,7 milliards de dollars de Kenvue (KVUE). Elle prévoit que l'opération se conclura au quatrième trimestre, et la décision de l'UE est attendue pour le 13 octobre.
Alors, lequel de ces dividendes est réellement couvert avec une marge de sécurité confortable ?
| Métrique | Kimberly-Clark (KMB) | Procter & Gamble (PG) |
|---|---|---|
| Rendement du dividende forward | 5,3 % | 3,0 % |
| Croissance du dividend sur 5 ans | 3,3 % par an | 5,6 % par an |
| Série d'augmentations | 54 ans | 70 ans |
| Dernière augmentation | 1,6 % (janv. 2026) | 3 % (avril 2026) |
| Ratio de distribution de dividendes en espèces, TTM | 92 % | 68 % |
| Dette nette ÷ EBITDA, TTM | 1,49x | 1,00x |
| Couverture des intérêts, TTM | 12,2x | 24,6x |
Source : TIKR, cours de clôture au 29 septembre 2026. Les séries et augmentations proviennent des communiqués des entreprises.
Qu'est-ce qui finance le dividende de 5,3 % de Kimberly-Clark
Les ventes de Kimberly-Clark ne progressent guère. Les ventes organiques ont reculé de 0,1 % au deuxième trimestre, et en août, la société a révisé à la baisse ses prévisions pour 2026, tablant désormais sur une croissance du BPA ajusté à un chiffre élevé plutôt qu'à deux chiffres.
Le dividende exerce une pression encore plus forte sur les flux de trésorerie. Les dividendes ont absorbé 92 % du flux de trésorerie disponible sur les douze derniers mois. En 2025, Kimberly-Clark a versé plus en dividendes qu'elle n'a généré de flux de trésorerie disponible.

Le flux de trésorerie disponible a couvert le dividende pendant neuf années consécutives, et en 2025, les barres se sont croisées. Ce n'est pas une bonne image pour un « Dividend King », si vous voulez mon avis.
Une partie de la pression vient des investissements. Les dépenses dépassent leur niveau habituel de 4 % à 5 % des ventes, avec 1,1 milliard de dollars dépensés en 2025 et environ 1,3 milliard de dollars prévus pour 2026, Kimberly-Clark finançant une refonte de sa chaîne d'approvisionnement en Amérique du Nord pour 2 milliards de dollars. Les chiffres ci-dessus incluent également l'activité de papier hygiénique dont elle a cédé 51 % le 1er juillet.
Ensuite, il y a Kenvue. À la clôture, Kimberly-Clark émet environ 281 millions de nouvelles actions, portant son nombre total à environ 613 millions. Au dividende trimestriel actuel de 1,28 $, cela fait passer sa facture annuelle de dividendes d'environ 1,7 milliard de dollars à environ 3,1 milliards de dollars. Kenvue apporte environ 1,9 milliard de dollars de flux de trésorerie disponible par an, mais elle versait elle-même environ 1,6 milliard de dollars de dividendes. La dette passe également à environ 19,7 milliards de dollars pro forma, contre 6,5 milliards de dollars auparavant.
Après la clôture, le dividende relève de la décision du conseil d'administration. (Chaque ratio de Kimberly-Clark dans cet article décrit la société avant l'opération.)
Qu'est-ce qui finance le dividende de 3 % de P&G
P&G vend au même consommateur sous pression. Pour l'exercice 2026 (l'année se terminant en juin), les ventes organiques ont progressé de 1 %, entièrement grâce aux prix, tandis que le volume et le mix sont restés stables. Le BPA de base a également augmenté de 1 %, à 6,89 $.
Son dividende, cependant, repose sur beaucoup plus de trésorerie. P&G a versé 10,23 milliards de dollars de dividendes contre 15,15 milliards de dollars de flux de trésorerie disponible, soit un ratio de distribution de dividendes en espèces de 68 %…
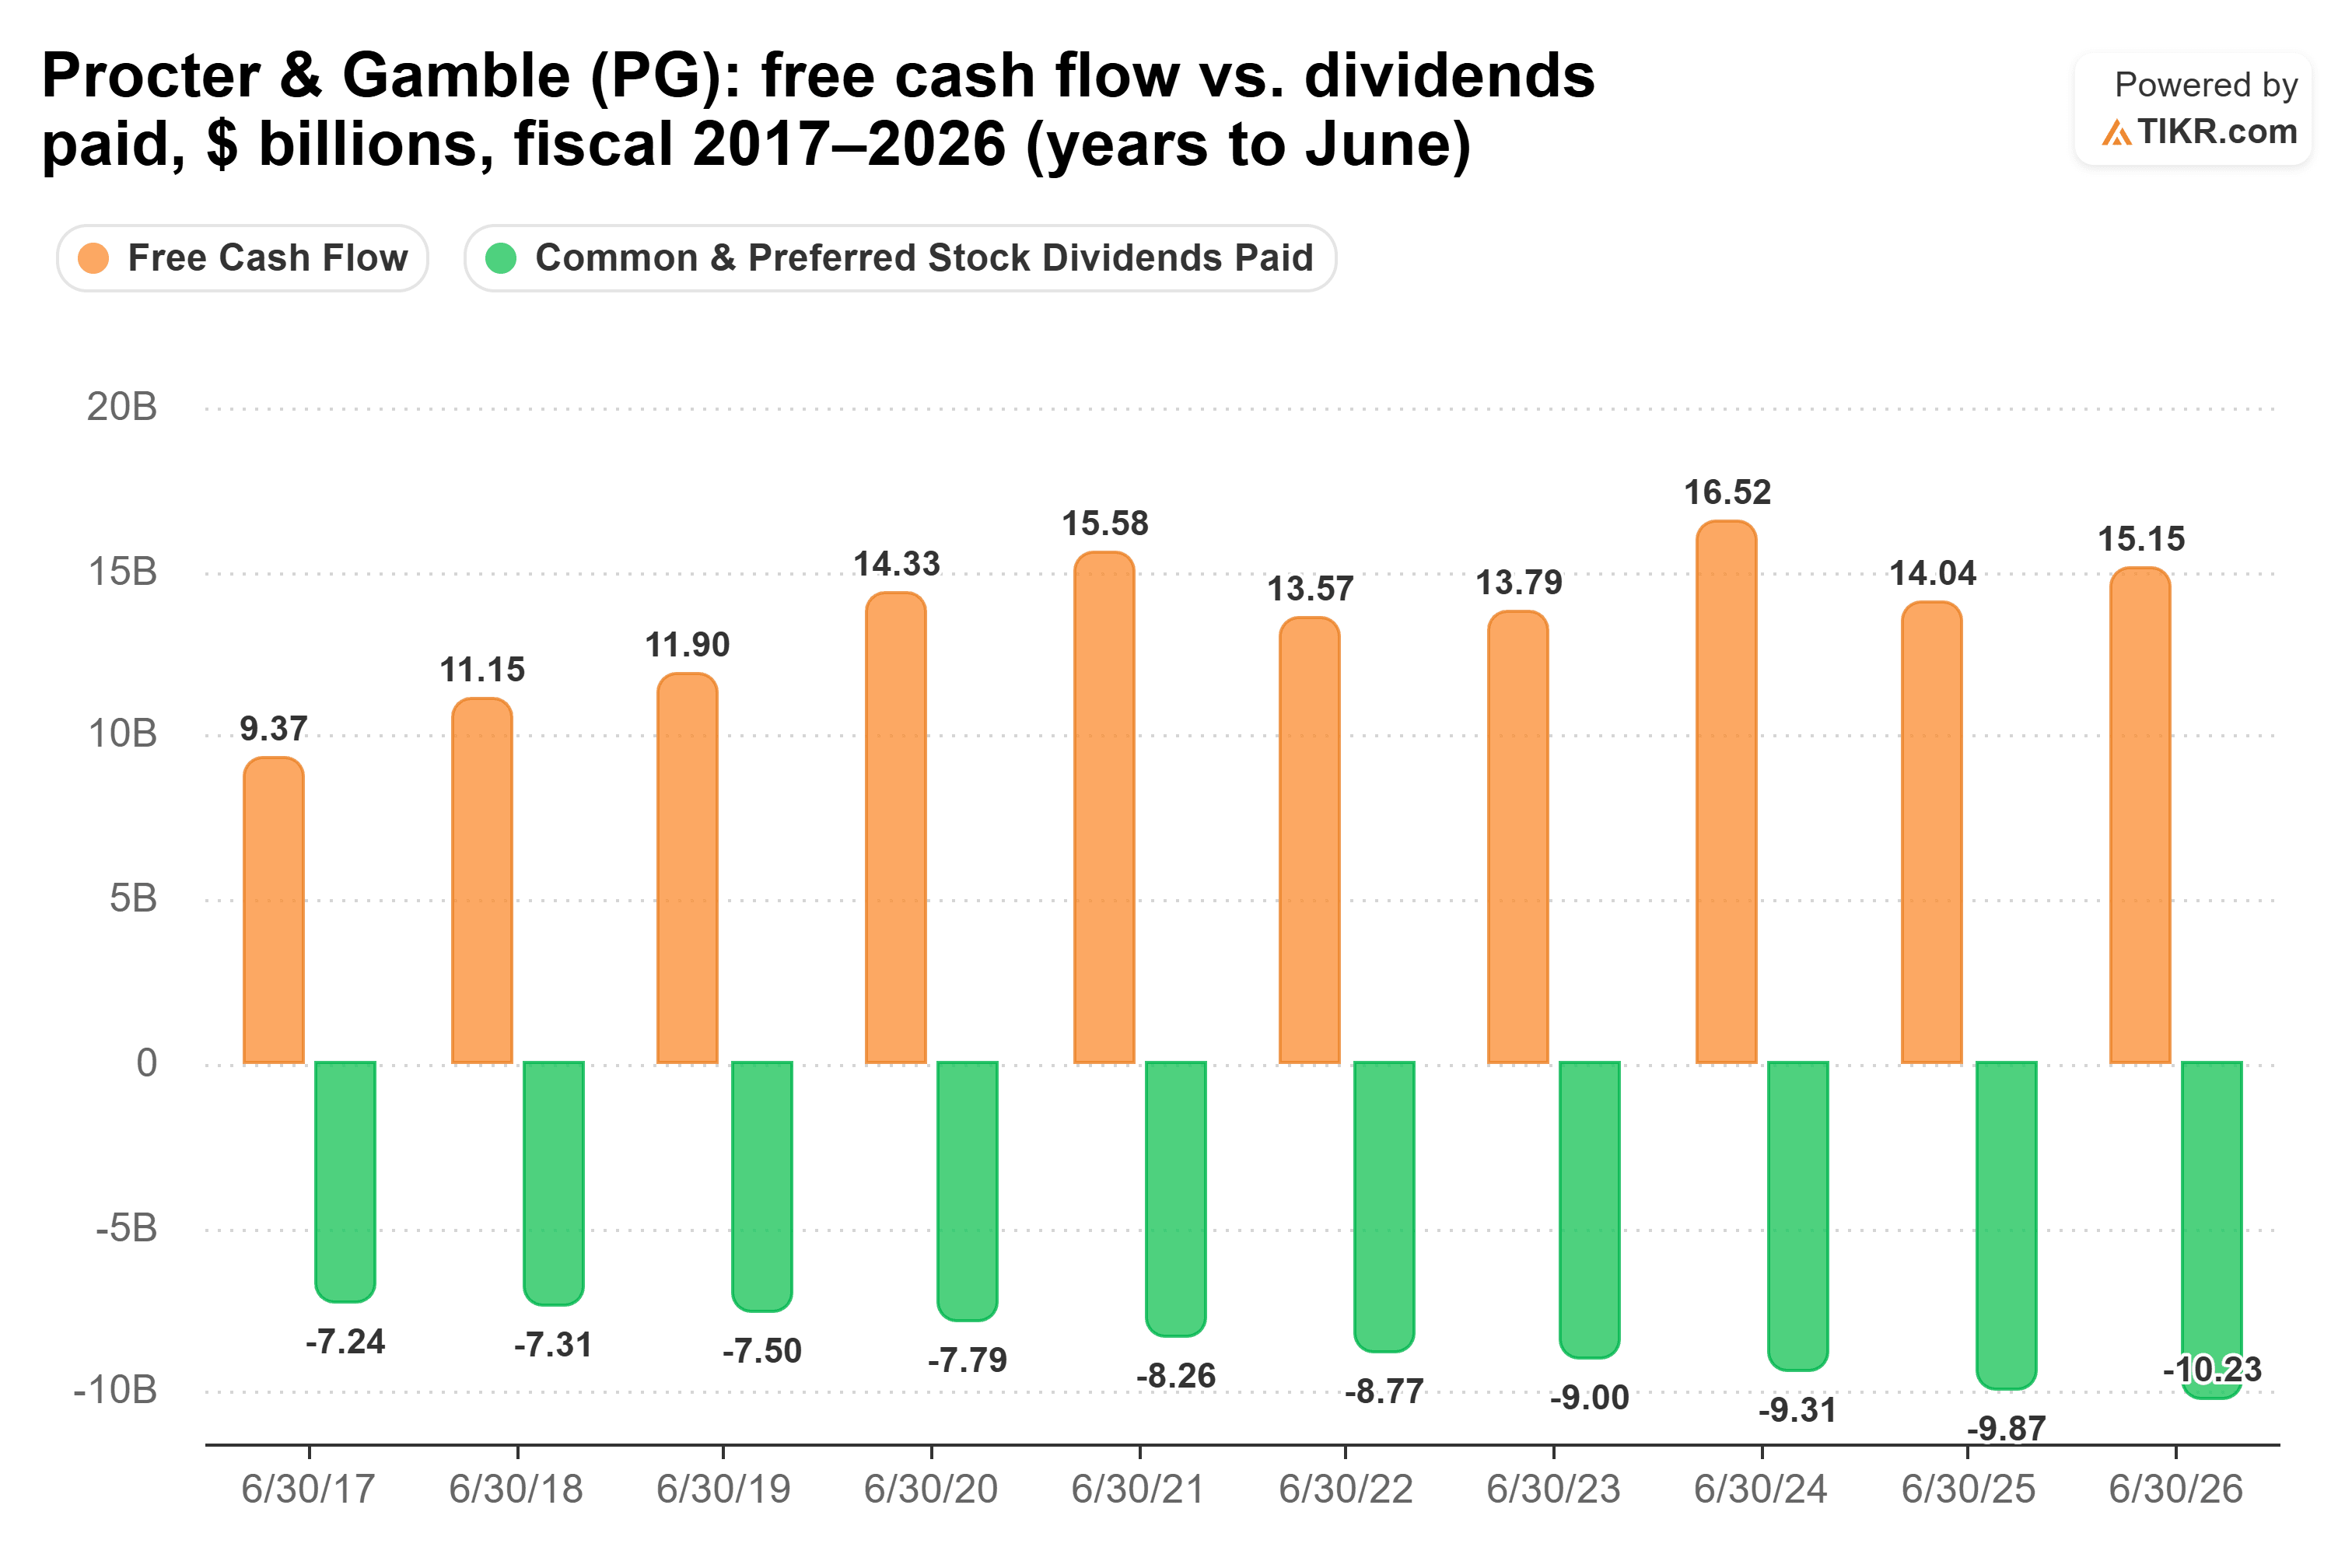
Le flux de trésorerie disponible a couvert le dividende chaque année de la dernière décennie, et cette marge de sécurité a plus que doublé pour atteindre 4,92 milliards de dollars. C'est le genre de respiration que je recherche dans une action à dividendes.
P&G a utilisé une grande partie de cet excédent de trésorerie pour des rachats d'actions, dépensant 5,03 milliards de dollars sur les 12 derniers mois contre seulement 21 millions de dollars chez Kimberly-Clark. Pour l'exercice 2027, le directeur financier Andre Schulten prévoit plus de 10 milliards de dollars de dividendes et environ 5 milliards de dollars de rachats d'actions.
L'augmentation de 3 % en avril a été la plus faible de P&G en six ans. La préoccupation majeure est de savoir d'où viendra la croissance future, puisque les hausses de prix font le gros du travail. La direction s'attend également à environ 1 milliard de dollars de coûts après impôts supplémentaires liés au conflit au Moyen-Orient et prévoit une croissance du BPA de base de seulement 0 % à 3 % pour l'exercice 2027.
Voir comment P&G se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Alors, quel dividende l'emporte ?
Pour moi, P&G obtient la préférence ici parce que son dividende bénéficie d'une marge de sécurité bien plus grande. La société distribue 68 % de son flux de trésorerie disponible, contre 92 % pour Kimberly-Clark. P&G dépense également environ 5 milliards de dollars par an en rachats d'actions, donnant à la direction une grande latitude pour réduire les rachats avant que le dividende ne soit jamais sous pression.
Cela ne signifie pas que le dividende de Kimberly-Clark est en difficulté. Le dividende continue de croître, et une partie de la pression provient d'un programme d'investissement majeur. Le directeur financier Nelson Urdaneta a également déclaré en janvier que la société « augmenterait notre distribution de dividendes aux actionnaires » parallèlement à ces dépenses. Et avec un rendement de 5,3 %, vous êtes bien rémunéré pour attendre.
Néanmoins, j'ai du mal à ignorer la différence de couverture. P&G génère près de 5 milliards de dollars de flux de trésorerie disponible de plus que ce dont elle a besoin pour couvrir le dividende. Je préfère posséder cette marge de sécurité plutôt qu'un dividende dont le coût annuel est sur le point de presque doubler.
Il existe une voie pour que Kimberly-Clark réduise cet écart. Si les économies de coûts promises de 1,9 milliard de dollars liées à Kenvue arrivent comme prévu, la couverture du dividende pourrait paraître bien plus saine dans quelques années.
Alors, quelle est la valeur réelle de l'action Procter & Gamble ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Procter & Gamble pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Procter & Gamble gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !