Points clés
- Target et Walmart ont chacun augmenté leurs dividendes pendant plus de 50 années consécutives, et Target offre un rendement de 3 % contre 1 % pour Walmart.
- Les quatre dernières augmentations de Target étaient d'environ 2 % chacune, tandis que celles de Walmart ont été en moyenne d'environ 9 % par an sur les trois dernières années.
- Le ratio de distribution de dividendes en espèces de Walmart est de 57 % sur les douze derniers mois et de 68 % sur une base prospective, contre 46 % et 66 % pour Target, dont le dernier exercice complet s'est établi à 72 %.
- Les ventes de Target se sont redressées sous l'impulsion d'un nouveau PDG, tandis que la croissance de Walmart provient du commerce électronique, de la publicité et des abonnements.
Target (TGT) a augmenté son dividende de 1,8 % en juin, ce qui met 2026 sur la voie d'être sa 55ème année consécutive d'augmentation. Walmart (WMT) est juste derrière avec 53 années consécutives.
C'est là que s'arrête la similitude. Target offre un rendement de 3,0 % contre 1,0 % pour Walmart, mais ses quatre dernières augmentations n'ont été que de 1,8 % à 1,9 % chacune. Walmart, quant à lui, a augmenté son dividende d'environ 9 % par an au cours des trois dernières années.
Alors, laquelle est la meilleure action à dividendes ?
| Métrique | Walmart (WMT) | Target (TGT) |
|---|---|---|
| Rendement du dividende prospectif | 1,0 % | 3,0 % |
| Croissance du dividend sur 5 ans | 5,5 % par an | 11,0 % par an |
| Dernière augmentation | +5,3 % (fév. 2026) | +1,8 % (juin 2026) |
| Série d'augmentations annuelles | 53 ans | 55ème année en vue en 2026 |
| Ratio de distribution de dividendes en espèces, TTM | 57 % | 46 % |
| Ratio de distribution de dividendes en espèces, prospectif | 68 % | 66 % |
| Dette nette ÷ EBITDA | 1,33x | 1,49x |
Source : TIKR, cours à la clôture du 30 septembre 2026, douze derniers mois publiés et consensus ; séries et augmentations d'après les communiqués des entreprises.
Walmart : croissance sur plusieurs fronts
Le chiffre d'affaires de Walmart a augmenté de 5,9 % au cours des trois mois jusqu'en juillet, porté par ses nouvelles activités : le commerce électronique en hausse de 23 %, la publicité de 38 % et les frais d'adhésion de 17 %. Comme l'a déclaré le PDG John Furner lors de la conférence téléphonique : « Nous investissons massivement dans les prix parce que les clients en ont besoin et parce que nous pensons que cela nous permettra de gagner des parts de marché à terme. »
Cette croissance finance un dividende bien couvert : un ratio de distribution de dividendes en espèces de 57 % sur les douze derniers mois.
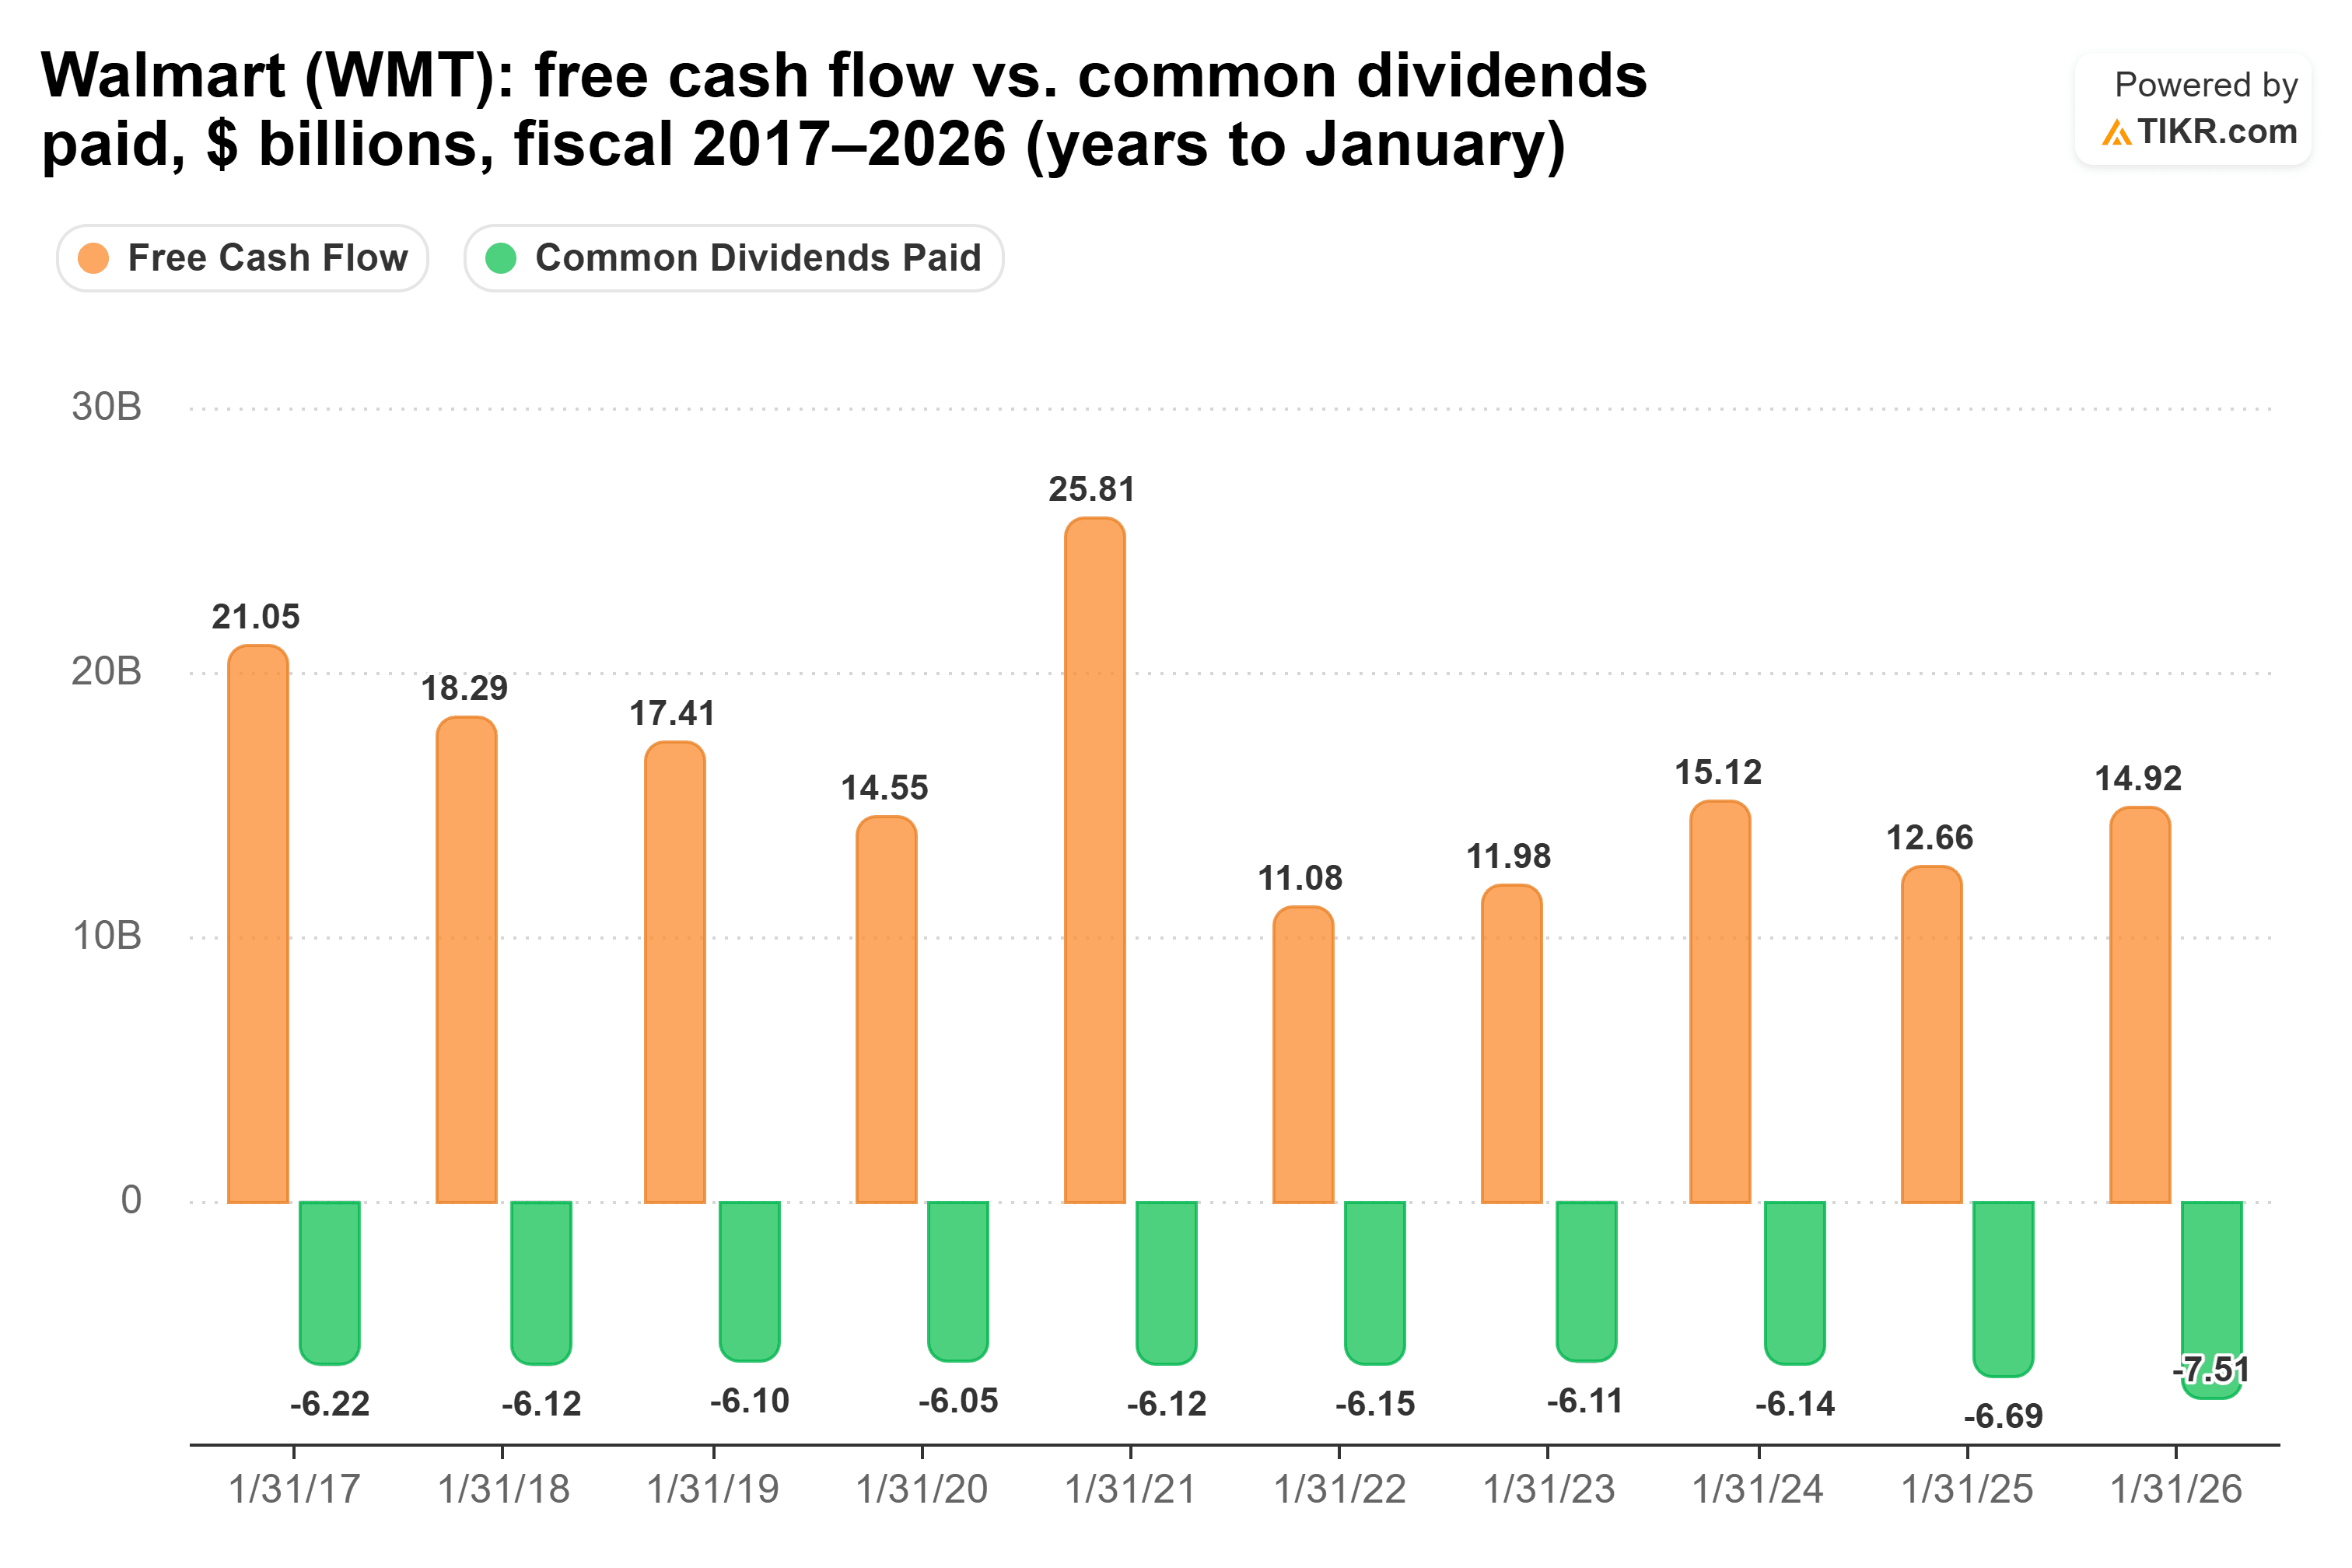
Le free cash flow a couvert le dividende au moins 1,8 fois au cours de chacune des dix dernières années. C'est à peu près aussi constant que peut l'être la couverture d'un dividende.
Le ratio de distribution prospectif est plus élevé à 68 %, les analystes s'attendant à une baisse de 22 % du free cash flow cet exercice en raison de l'augmentation des investissements. Le DAF John David Rainey voit les choses différemment : « Même avec cette augmentation, nous nous attendons à générer une croissance à deux chiffres du free cash flow cette année. » Neuf analystes font cette estimation, et celle de l'année dernière s'est avérée exacte à 3 % près.
Le plus gros inconvénient de Walmart est le rendement de départ. Un investissement de 10 000 $ génère environ 100 $ par an aujourd'hui. Si le dividende augmente d'environ 6 % par an, cela passerait à environ 172 $ la 10ème année, soit un rendement d'environ 1,7 % sur votre capital initial. À 34,6 fois les bénéfices prospectifs, vous misez également sur le cours de l'action.
Target : le redressement a commencé
De son côté, Walmart capitalise sur une croissance qu'il a déjà, tandis que Target tente de se remettre d'une année difficile, avec un chiffre d'affaires net en baisse de 1,7 % au cours de l'année se terminant en janvier 2026. Le nouveau PDG de Target, Michael Fiddelke, dépense environ 2 milliards de dollars de plus cette année, dont environ 5 milliards de dollars en investissements, contre 3,7 milliards auparavant.
Jusqu'à présent en 2026, ces dépenses supplémentaires portent leurs fruits, puisque les ventes comparables ont augmenté de 3,8 % au dernier trimestre, et Target a relevé ses prévisions de ventes à une croissance d'environ 5 %.
Mais la couverture du dividende de Target est moins confortable que celle de Walmart. Son ratio de distribution de dividendes en espèces n'est que de 46 % sur les 12 derniers mois, aidé par un remboursement de droits de douane ponctuel de 994 millions de dollars, et de 66 % sur une base prospective. Au cours de l'année se terminant en janvier 2026, alors que les investissements augmentaient, le ratio de distribution a atteint un niveau beaucoup plus faible de 72 %.
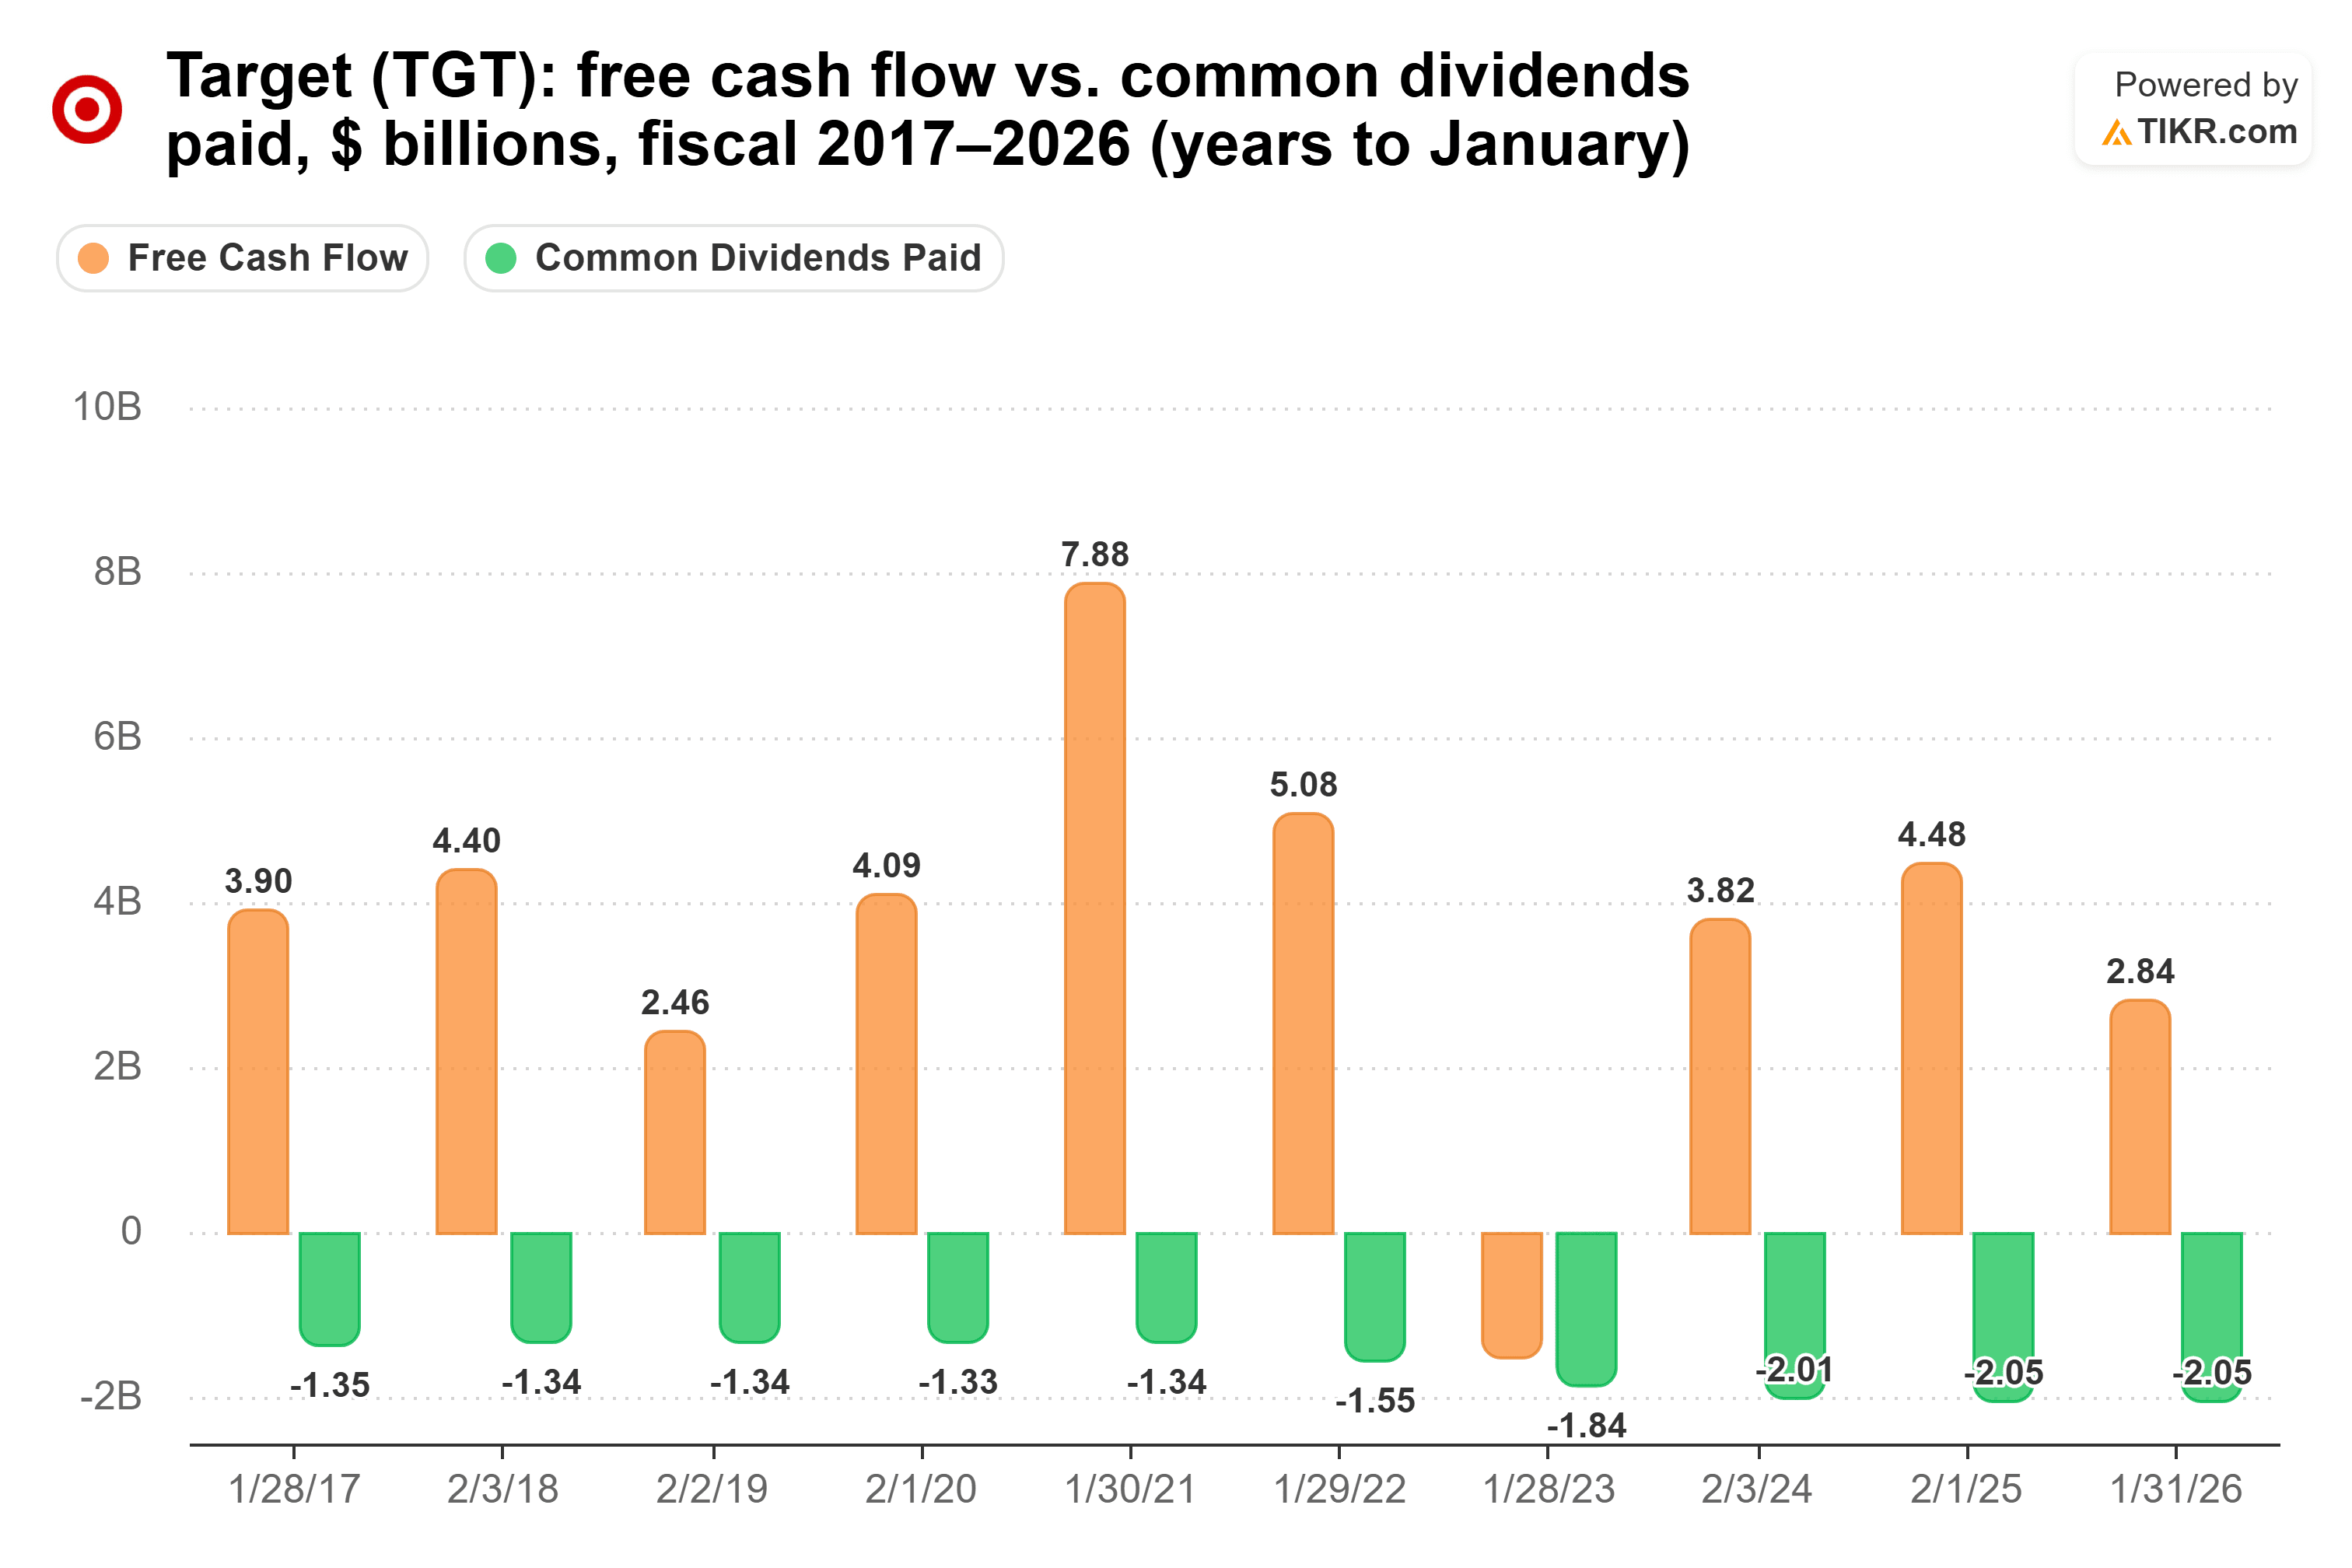
Le free cash flow a couvert le dividende neuf années sur dix, mais est devenu négatif au cours de l'année se terminant en janvier 2023, et l'année dernière a laissé le moins de marge de manœuvre parmi les autres. Couvert, mais avec beaucoup moins de coussin que Walmart.
Le taux de croissance sur cinq ans de 11 % de Target inclut des augmentations de 32 % en 2021 et de 20 % en 2022 ; les quatre depuis ont été de 1,8 % à 1,9 %. Le DAF Jim Lee équilibre le dividende « avec notre objectif de tendre vers un ratio de distribution de 40 % à terme », contre environ 60 % du BPA ajusté de l'année dernière. Mon interprétation : les augmentations resteront modestes le temps que les bénéfices rattrapent.
Malgré cela, Target paie plus d'avance. Un investissement de 10 000 $ générera environ 300 $ par an aujourd'hui et, avec une croissance annuelle de 1,8 %, environ 352 $ la 10ème année. Même si le dividende de Walmart augmente de 9,2 % par an, correspondant à son taux sur trois ans, le versement n'atteindrait qu'environ 221 $, mais surtout ne rattraperait pas celui de Target avant environ 2042, un écart de 12 ans entre les deux périodes qui n'est pas si insignifiant.
Le risque est un redressement inégal, comme l'a déclaré la directrice du merchandising Cara Sylvester lors de la conférence téléphonique : « Dans les autres catégories, y compris la maison et l'habillement, nos performances ne sont pas là où elles devraient être, et le travail se poursuivra en 2027 et au-delà. »
Alors, quel dividende l'emporte ?
Pour moi, Walmart reste la meilleure action à dividendes. Son free cash flow a confortablement couvert le dividende pendant une décennie, son DAF s'attend à ce que cette trésorerie augmente cette année, et sa croissance provient du commerce électronique, de la publicité et des abonnements. Je m'attends à ce qu'un dividende soutenu par cela continue de croître à un rythme sain.
Cela ne signifie pas que le dividende de Target est en danger. Son ratio de distribution prospectif est à peu près aligné sur celui de Walmart, les ventes sont à nouveau en croissance, et à 16,9 fois les bénéfices prospectifs, l'action se négocie à environ la moitié de la valorisation de Walmart. Si vous recherchez des revenus aujourd'hui, Target paie environ trois fois plus et a continué d'augmenter son dividende depuis bien plus d'une décennie. Cependant, l'avantage de Walmart, du moins pour moi, réside dans l'activité globale elle-même. Pour être franc, j'ai plus confiance dans l'évolution future de ce dividende.
Bien sûr, le redressement de Target n'a que quelques trimestres. Si les ventes continuent de grimper et que sa distribution se rapproche de l'objectif de 40 %, ses augmentations pourraient à nouveau s'accélérer et je pourrais très bien faire évoluer mon opinion en faveur de Target.
Alors, quelle est la vraie valeur de l'action Walmart ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Walmart pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Walmart gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !