Points clés
- Duke Energy offre un rendement de 3,9 % et Southern Company de 3,8 %, et les deux distribuent environ les deux tiers de leurs bénéfices ajustés sous forme de dividendes.
- Les deux ont augmenté leurs dividendes de 2 cents par trimestre chaque année depuis 2020, et Duke verse un dividende depuis 100 ans consécutifs.
- Southern prévoit une croissance des bénéfices de 8 % à 9 % par an jusqu'en 2028, contre 5 % à 7 % par an jusqu'en 2030 pour Duke.
- Duke prévoit 10 milliards de dollars d'émissions d'actions nouvelles pour 2027 à 2030, tandis que Southern a besoin de 1,1 milliard de dollars supplémentaires d'ici 2030 et indique que la croissance de son dividende pourrait s'accélérer plus tard.
Pour un revenu dans le secteur des services publics, Duke Energy (DUK) et Southern Company (SO) ressemblent à des quasi-jumeaux. Les deux desservent le Sud-Est en forte croissance, offrent un rendement proche de 4 % et augmentent leurs dividendes de 2 cents par trimestre par an.
Ils couvrent leurs dividendes de manière assez similaire également. Chacun distribue environ les deux tiers de ses bénéfices ajustés, qui est la mesure clé pour les services publics. Comme les utilities financent les nouvelles centrales et lignes électriques par de la dette et des émissions d'actions, le flux de trésorerie disponible est souvent négatif, donc les dividendes sont fixés autour des bénéfices. Donc, si vous êtes un retraité à la recherche d'un revenu dans les services publics, quel dividende est le plus intéressant ?
| Métrique | Duke Energy (DUK) | Southern Company (SO) |
|---|---|---|
| Rendement de dividende forward | 3,9 % | 3,8 % |
| Dividende annuel | $4,34 | $3,04 |
| Croissance du dividende sur 5 ans | 2,0 % par an | 3,0 % par an |
| Série | 100 ans de dividendes ; augmentations depuis "plus de 20" ans | 25 années consécutives d'augmentations |
| Taux de distribution du BPA normalisé, 2025 | 67 % | 68 % |
| Taux de distribution du BPA normalisé, consensus 2026 | 65 % | 66 % |
| Dette nette ÷ EBITDA, TTM | 5,4x | 5,1x |
Source : TIKR, prix à la clôture du 30 septembre 2026 et consensus au 1er octobre 2026 ; séries à partir des communiqués et appels des entreprises.
Duke investit à une échelle massive
Le BPA ajusté est passé à 1,43 $ au deuxième trimestre contre 1,25 $ l'année précédente, boosté par les régulateurs qui ont autorisé l'entreprise à récupérer ses investissements dans le réseau. Ces dépenses sont désormais au cœur d'un plan d'investissement de 103 milliards de dollars jusqu'en 2030. Comme l'a déclaré le PDG Harry Sideris lors de l'appel, "... Nous exécutons le plus grand plan d'investissement régulé du secteur, déployant plus d'un milliard de dollars par mois."
La demande est plus lente à apparaître : les ventes au détail normalisées pour la météo n'ont augmenté que de 0,4 % au premier semestre. Le pari repose sur 7,8 gigawatts de contrats de centres de données signés, qui commenceront à consommer de l'électricité fin 2027 et en 2028 avec des conditions de consommation minimale.
Le dividende de Duke est exactement là où l'entreprise le souhaite, à 60 %-70 % du BPA ajusté. Il a représenté 67 % du BPA normalisé en 2025 et devrait se situer autour de 65 % cette année.
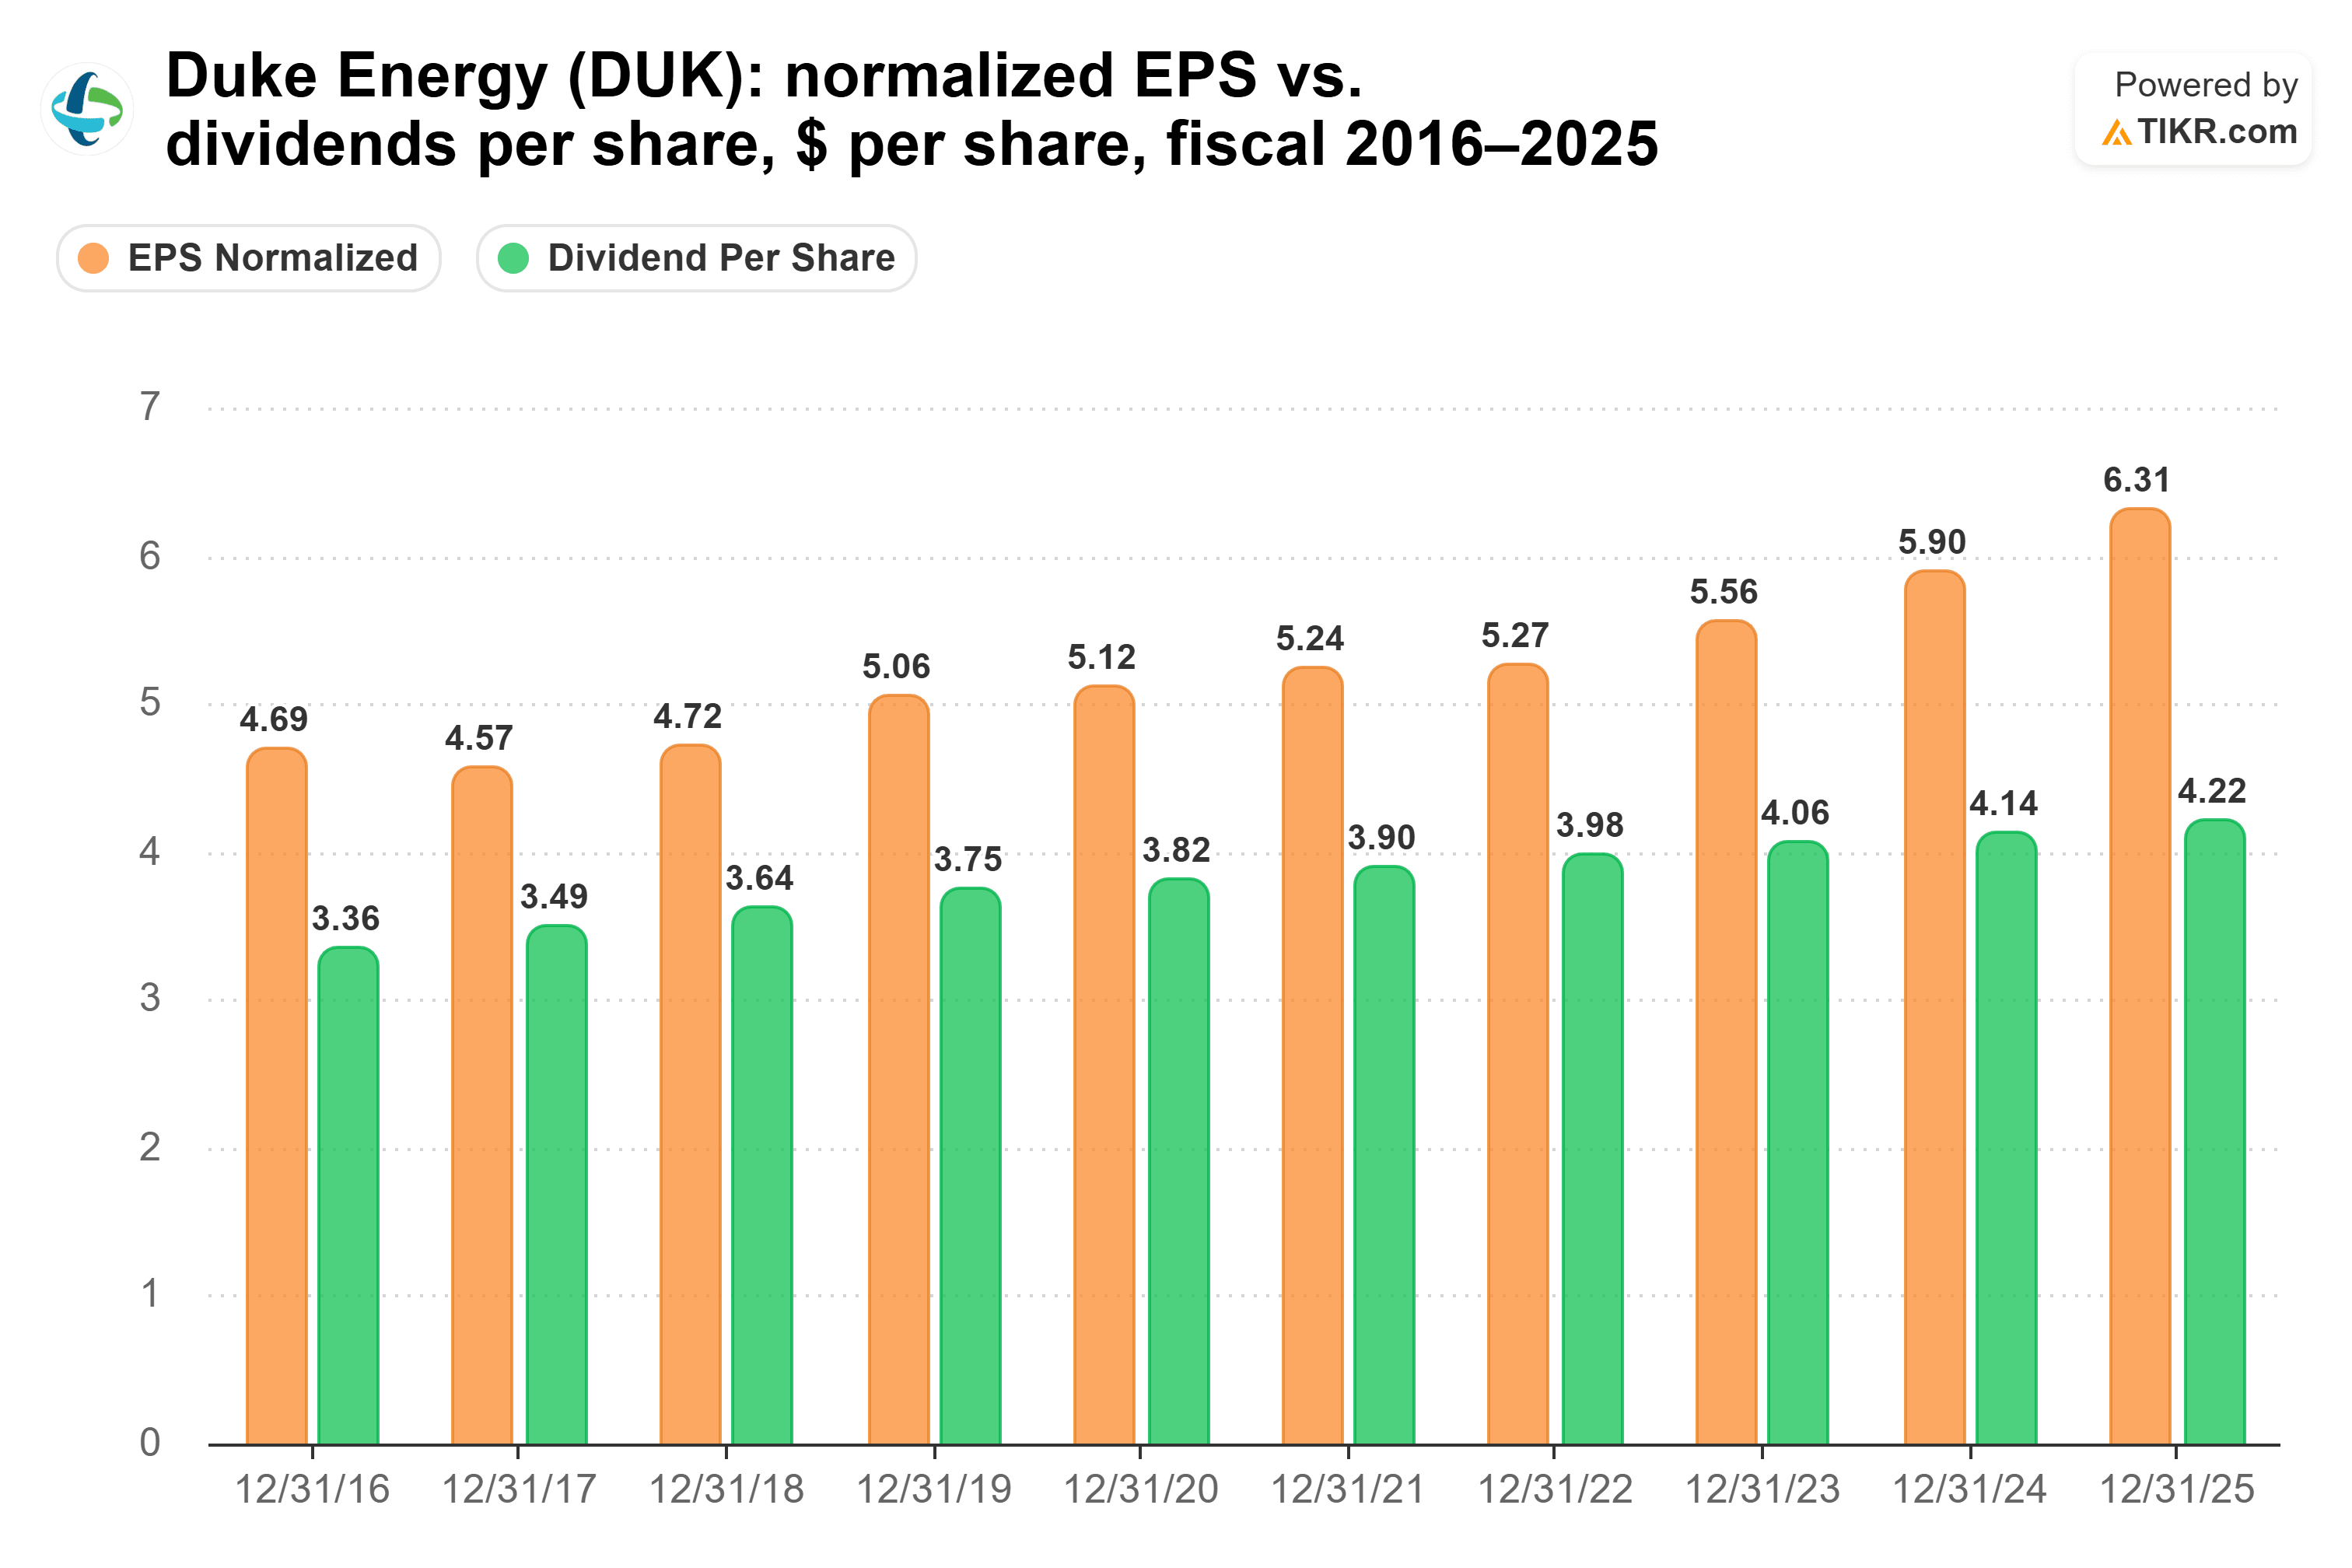
L'écart entre les bénéfices et le dividende est resté entre environ 1,10 $ et 1,50 $ par action jusqu'en 2023, puis s'est élargi à 2,09 $ d'ici 2025 avec la reprise des bénéfices. J'aime la direction que cela prend.
Le hic est de savoir comment Duke prévoit de financer toute cette croissance. L'entreprise prévoit d'émettre 10 milliards de dollars d'actions nouvelles de 2027 à 2030, tandis que les 2 milliards de dollars d'unités de capital qu'elle a vendues en août se convertiront en actions d'ici 2029. Cela signifie plus d'actions en circulation, ce qui peut ralentir la croissance des bénéfices par action.
Analysez vos actions préférées comme The Southern Company avec TIKR (C'est gratuit) >>>
La demande de Southern est déjà là
Southern poursuit le même boom des centres de données, mais avec une plus grande partie de la demande déjà sous contrat. Le BPA ajusté est passé à 1,13 $ au deuxième trimestre, contre 0,92 $ un an plus tôt. Les ventes au détail, ajustées pour la météo, ont également augmenté de 2,3 % au premier semestre. Le directeur financier David Poroch a déclaré qu'il s'agissait de "la plus forte croissance des ventes au détail jusqu'en juin que nous ayons vue depuis près de deux décennies".
L'histoire la plus importante pour moi est ce qui a déjà été signé. Southern a plus de 17 gigawatts de contrats de grande charge prévus jusqu'au milieu des années 2030, avec des factures minimales intégrées. Cela inclut 3,2 gigawatts pour OpenAI près de Savannah. L'entreprise prévoit une croissance du BPA de 8 % à 9 % par an de 2026 à 2028, soutenue par un plan d'investissement de 81 milliards de dollars.
Sa distribution représente 68 % du BPA normalisé de 2025 et 66 % du consensus 2026, légèrement plus élevée que celle de Duke.
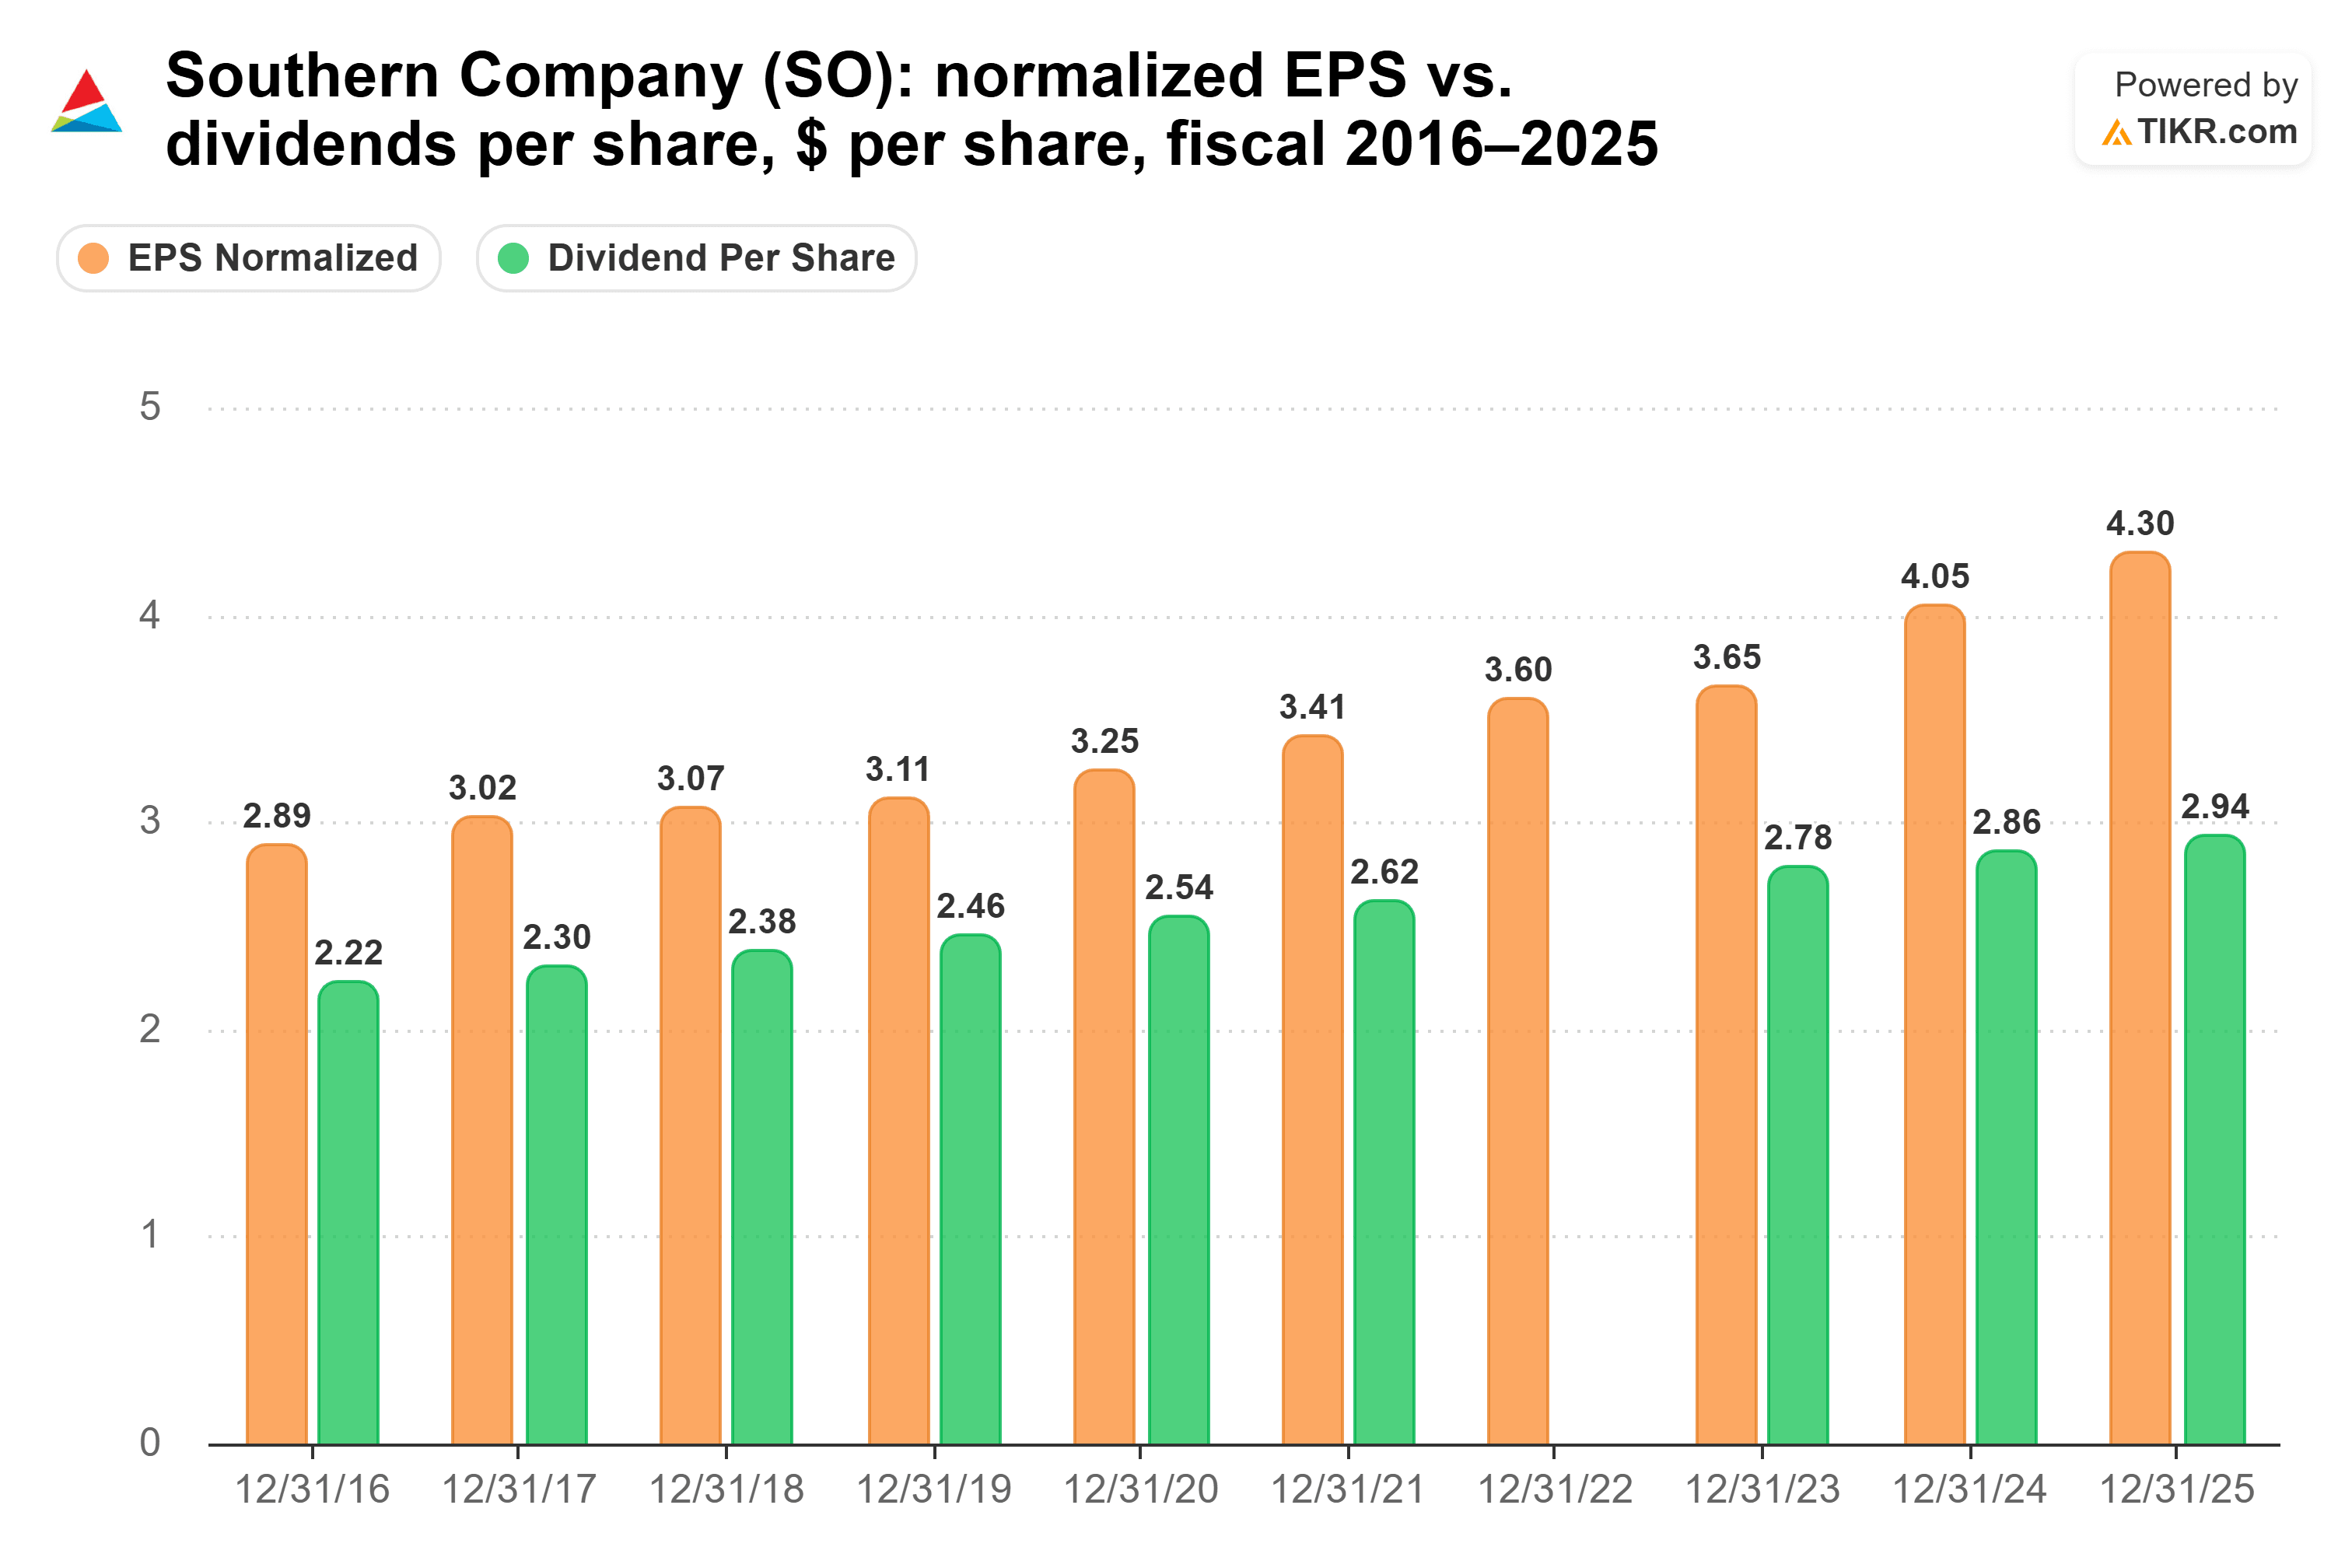
Duke a payé un dividende de 3,98 $ en 2022. Depuis 2016, l'écart entre ce que l'entreprise a gagné et ce qu'elle a distribué en dividendes a à peu près doublé, passant de 0,67 $ à 1,36 $ par action en 2025. La majeure partie de cette amélioration est intervenue après 2021, donnant à Duke plus de marge entre les bénéfices et le dividende.
Poroch prévoit quelques augmentations modestes du dividende pour ramener le taux de distribution dans la fourchette basse à moyenne des 60 %. À partir de là, il déclare que l'entreprise pourrait reconsidérer le rythme de croissance du dividende, augmentant potentiellement la hausse annuelle.
La plus grande question est de savoir d'où viendra la croissance future. Les tarifs de base sont gelés en Géorgie jusqu'en 2028 et en Alabama jusqu'en 2029, donc Southern aura besoin de la croissance des ventes et de nouvelles centrales pour maintenir la progression des bénéfices. L'entreprise a également émis des actions, augmentant le nombre d'actions d'environ 3,3 % en un an. Au moins cette pression s'atténue, avec seulement 1,1 milliard de dollars supplémentaires de besoins en fonds propres d'ici 2030.
Alors, quel dividende l'emporte ?
Pour les retraités à la recherche d'un revenu dans les services publics, Southern est celui vers lequel je pencherais. Le revenu de départ est presque identique, à 3,8 % contre 3,9 %. Mais Southern a plus de croissance déjà sous contrat, des perspectives de bénéfices plus rapides et beaucoup moins d'actions nouvelles à émettre d'ici 2030. Si le taux de distribution diminue comme prévu, il y a également de la marge pour que la croissance du dividende s'accélère. C'est important pour moi.
Cela ne signifie pas que le dividende de Duke est en danger. La distribution reste dans sa fourchette cible, et Duke verse un dividende depuis 100 ans consécutifs. Il offre également un rendement légèrement plus élevé et une valorisation moins chère, à 16,9 fois les bénéfices forward contre 17,8 pour Southern. Je préfère simplement l'utility qui a besoin de moins de fonds propres nouveaux pour financer sa croissance.
Les augmentations plus rapides du dividende ne sont encore qu'une possibilité, et elles sont à quelques années si le conseil d'administration les approuve. Pour l'instant, je budgétiserais des augmentations de 2 cents et considérerais tout supplément comme un bonus.
Alors, quelle est la valeur réelle de l'action Southern Company ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Southern Company pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Southern Company gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !