

Principales indicateurs pour l'action COST
- Performance de la semaine dernière : +2,0 %
- Fourchette sur 52 semaines : 844 $ à 1 097 $
- Prix cible du modèle de valorisation : 1 210 $
- Potentiel de hausse implicite : 31,1 % sur 2,9 ans
Mesurez la prime de Costco par rapport aux prévisions des analystes sur 5 ans dans le Modèle de Valorisation de TIKR (C'est gratuit) >>>
Ventes record, action calme : Dans les coulisses du Q4 de Costco
L'action de Costco Wholesale (COST) a progressé d'environ 2,0 % au cours de la semaine dernière, clôturant près de 923 $ lundi. Cette hausse a suivi les résultats du quatrième trimestre fiscal publiés le 24 septembre, qui ont dépassé les estimations de Wall Street. Néanmoins, le titre se négocie toujours environ 16 % en dessous de son plus haut sur 52 semaines à 1 097 $, et il est pratiquement stable sur l'année écoulée.
Le trimestre lui-même a été solide. Le chiffre d'affaires net a augmenté de 11,2 % pour atteindre 93,9 milliards de dollars, tandis que le BPA s'est établi à 6,75 $, contre 5,87 $ un an plus tôt. Ce chiffre incluait un bénéfice ponctuel de 0,15 $ par action provenant des remboursements de droits de douane IEEPA. IEEPA fait référence aux pouvoirs d'urgence utilisés pour imposer des droits de douane que les importateurs ont ensuite récupérés. Excluant cet élément, le BPA a tout de même progressé de 12,4 %.
L'adhésion, cœur du moteur de profit de Costco, a continué de croître. Le nombre de membres payants a augmenté de 3,8 % pour atteindre 84,1 millions, et les membres de niveau supérieur Executive ont progressé de 9,4 % à 42,3 millions. Plutôt que de conserver ses liquidités de remboursement, Costco en réinvestit la majeure partie dans des baisses de prix. Lors de la conférence téléphonique sur les résultats, le directeur financier Gary Millerchip a déclaré : « Notre objectif est d'être les premiers à baisser les prix lorsque nous voyons des opportunités de le faire. »
Alors pourquoi une réaction aussi modérée ? Plusieurs courtiers ont abaissé leurs objectifs de prix après la publication, le titre s'échangeant déjà à une prime élevée. Les investisseurs ont également noté que la croissance des ventes comparables de 9,4 % était dopée par les prix de l'essence et les effets de change, le chiffre ajusté étant de 6,7 %. À l'avenir, Costco doit démontrer qu'il peut faire croître son nombre de membres plus vite que sa valorisation ne se refroidit.
Décomposez les estimations fiscales 2027 de Costco ligne par ligne sur TIKR (C'est gratuit) >>>
La prime de multiple de Costco fait le gros du travail
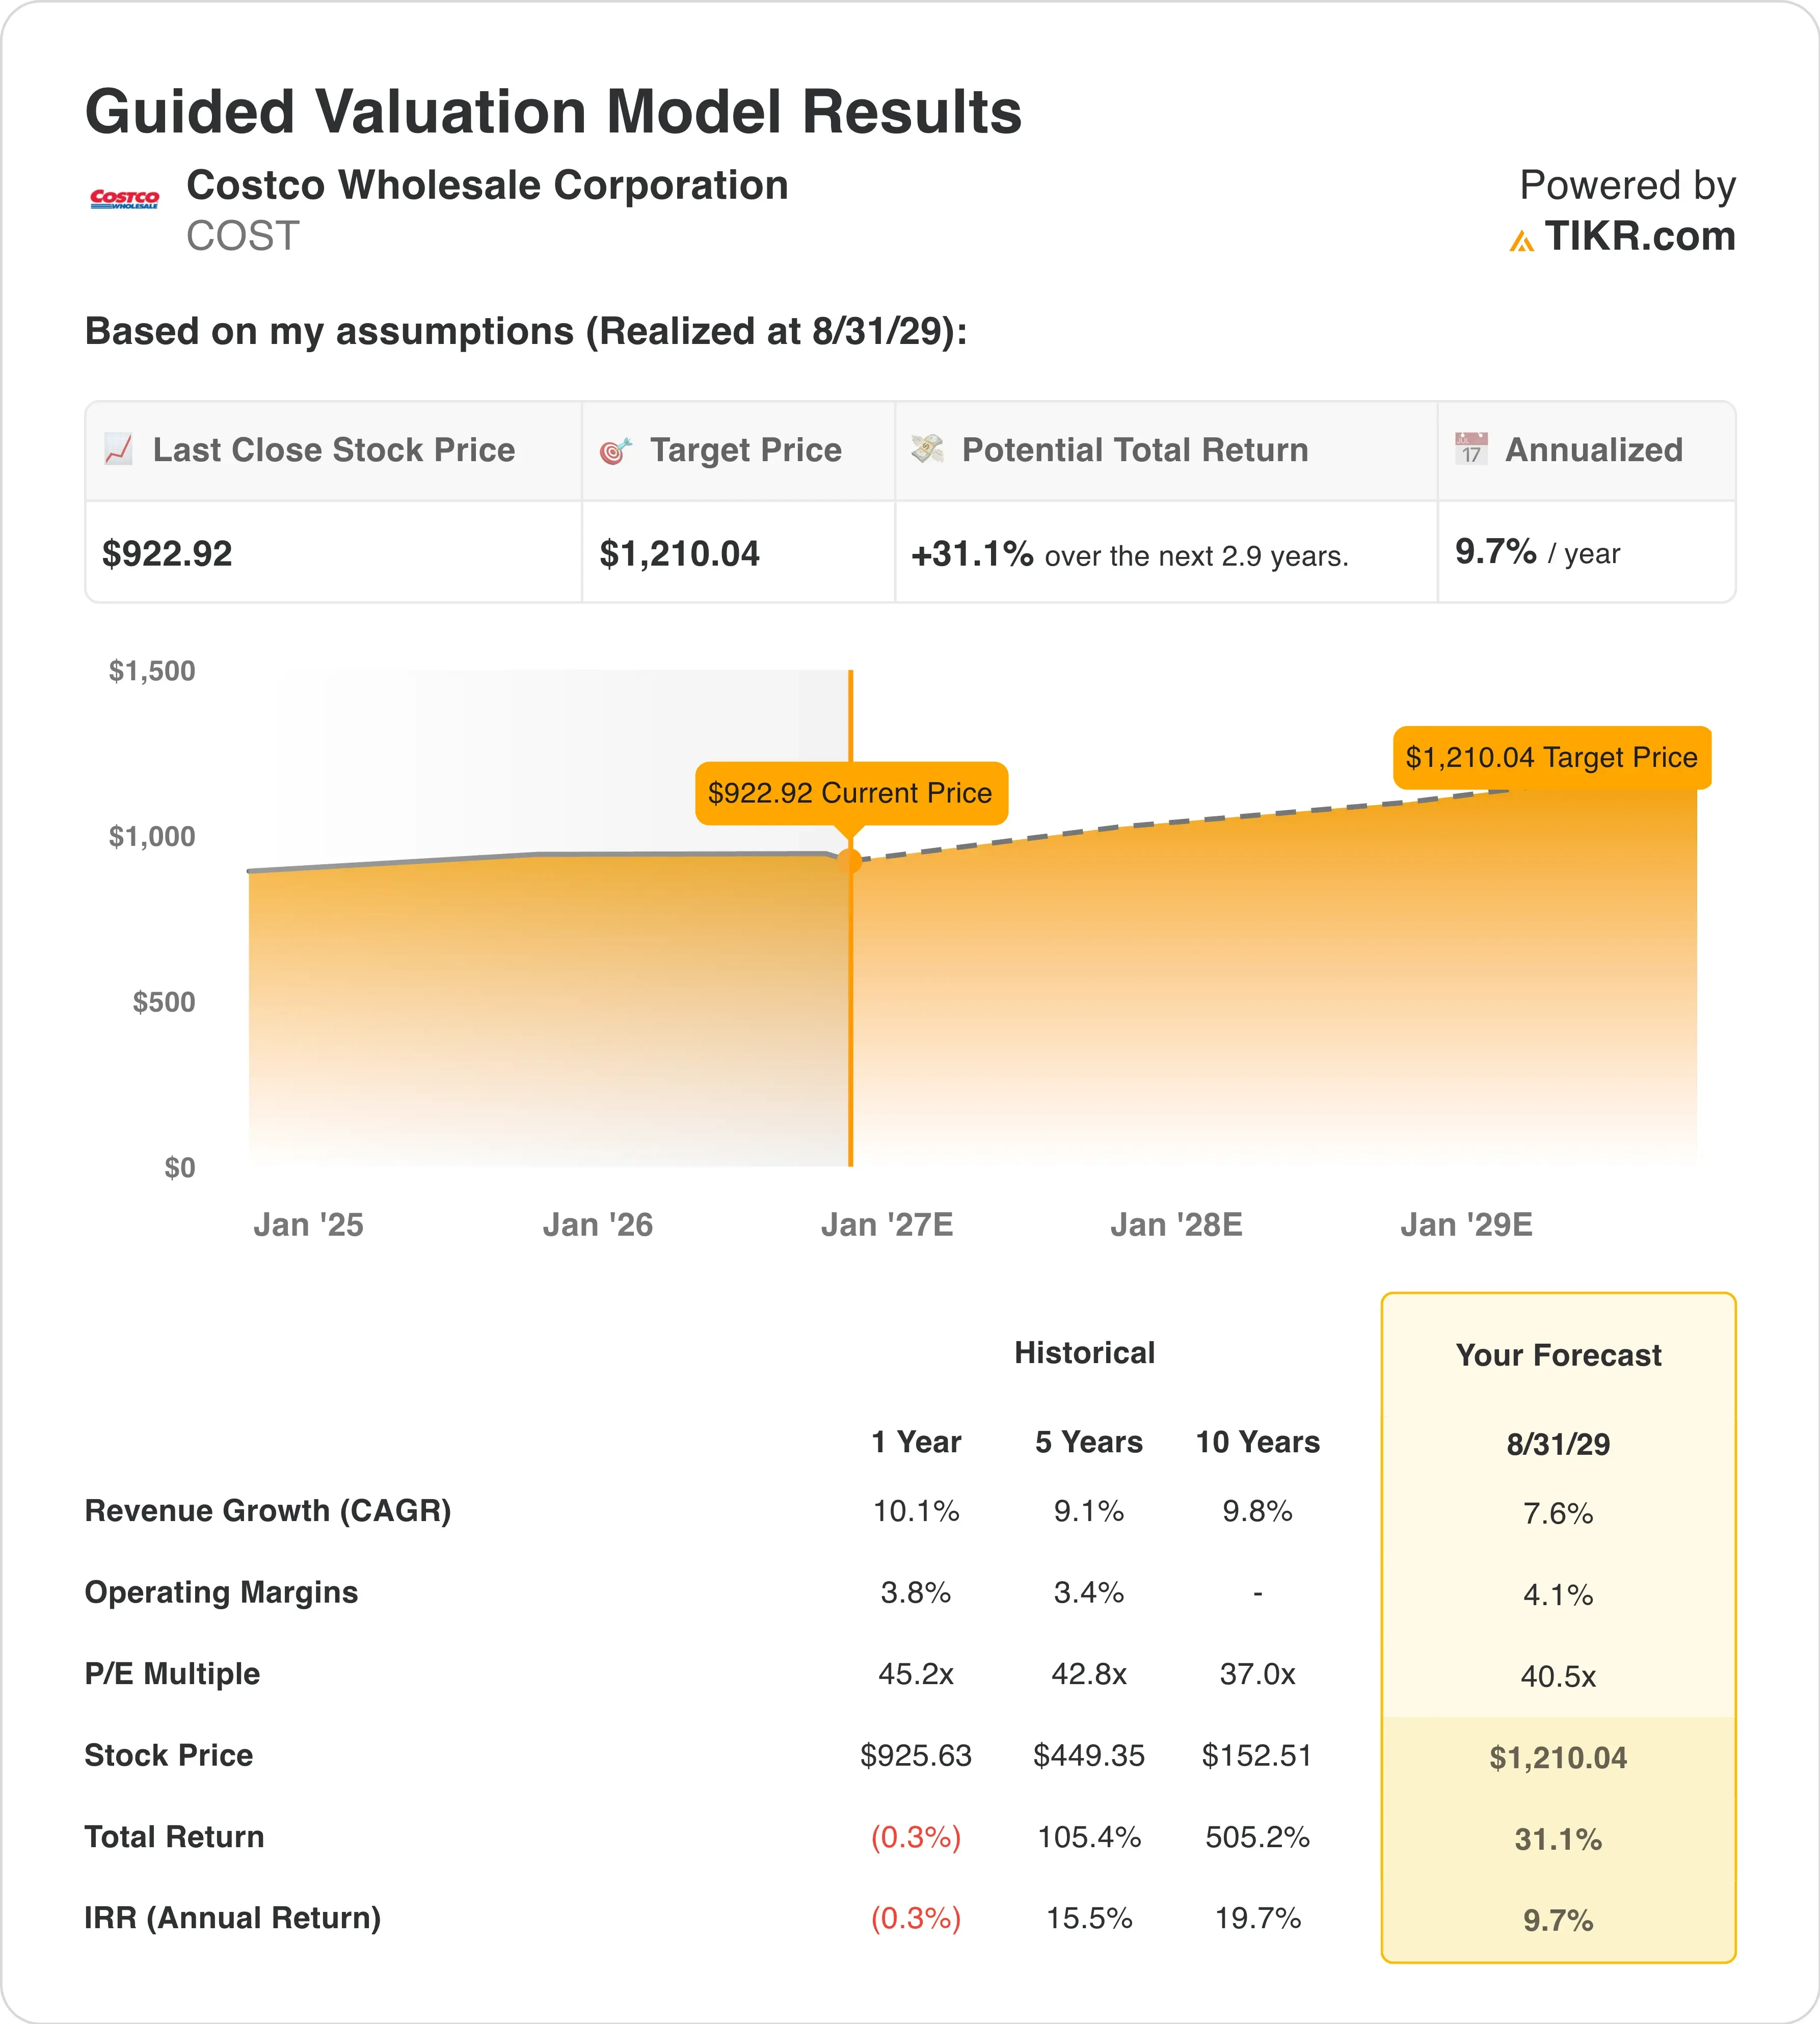
Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/08/29, le titre est modélisé en utilisant :
Sur la base de ces paramètres, le modèle estime un prix cible de 1 210 $, ce qui implique un rendement total de 31,1 % par rapport au cours actuel de 923 $ et un rendement annualisé de 9,7 % sur les 2,9 prochaines années.
Un rendement annualisé de 9,7 % est correct, mais il se situe juste en dessous du seuil de 10 % pour une action clairement attractive. Cela indique que Costco semble à peu près correctement valorisé. Les investisseurs paient 40,5 fois les bénéfices de l'année prochaine pour un détaillant dont la marge opérationnelle est de 3,9 %.
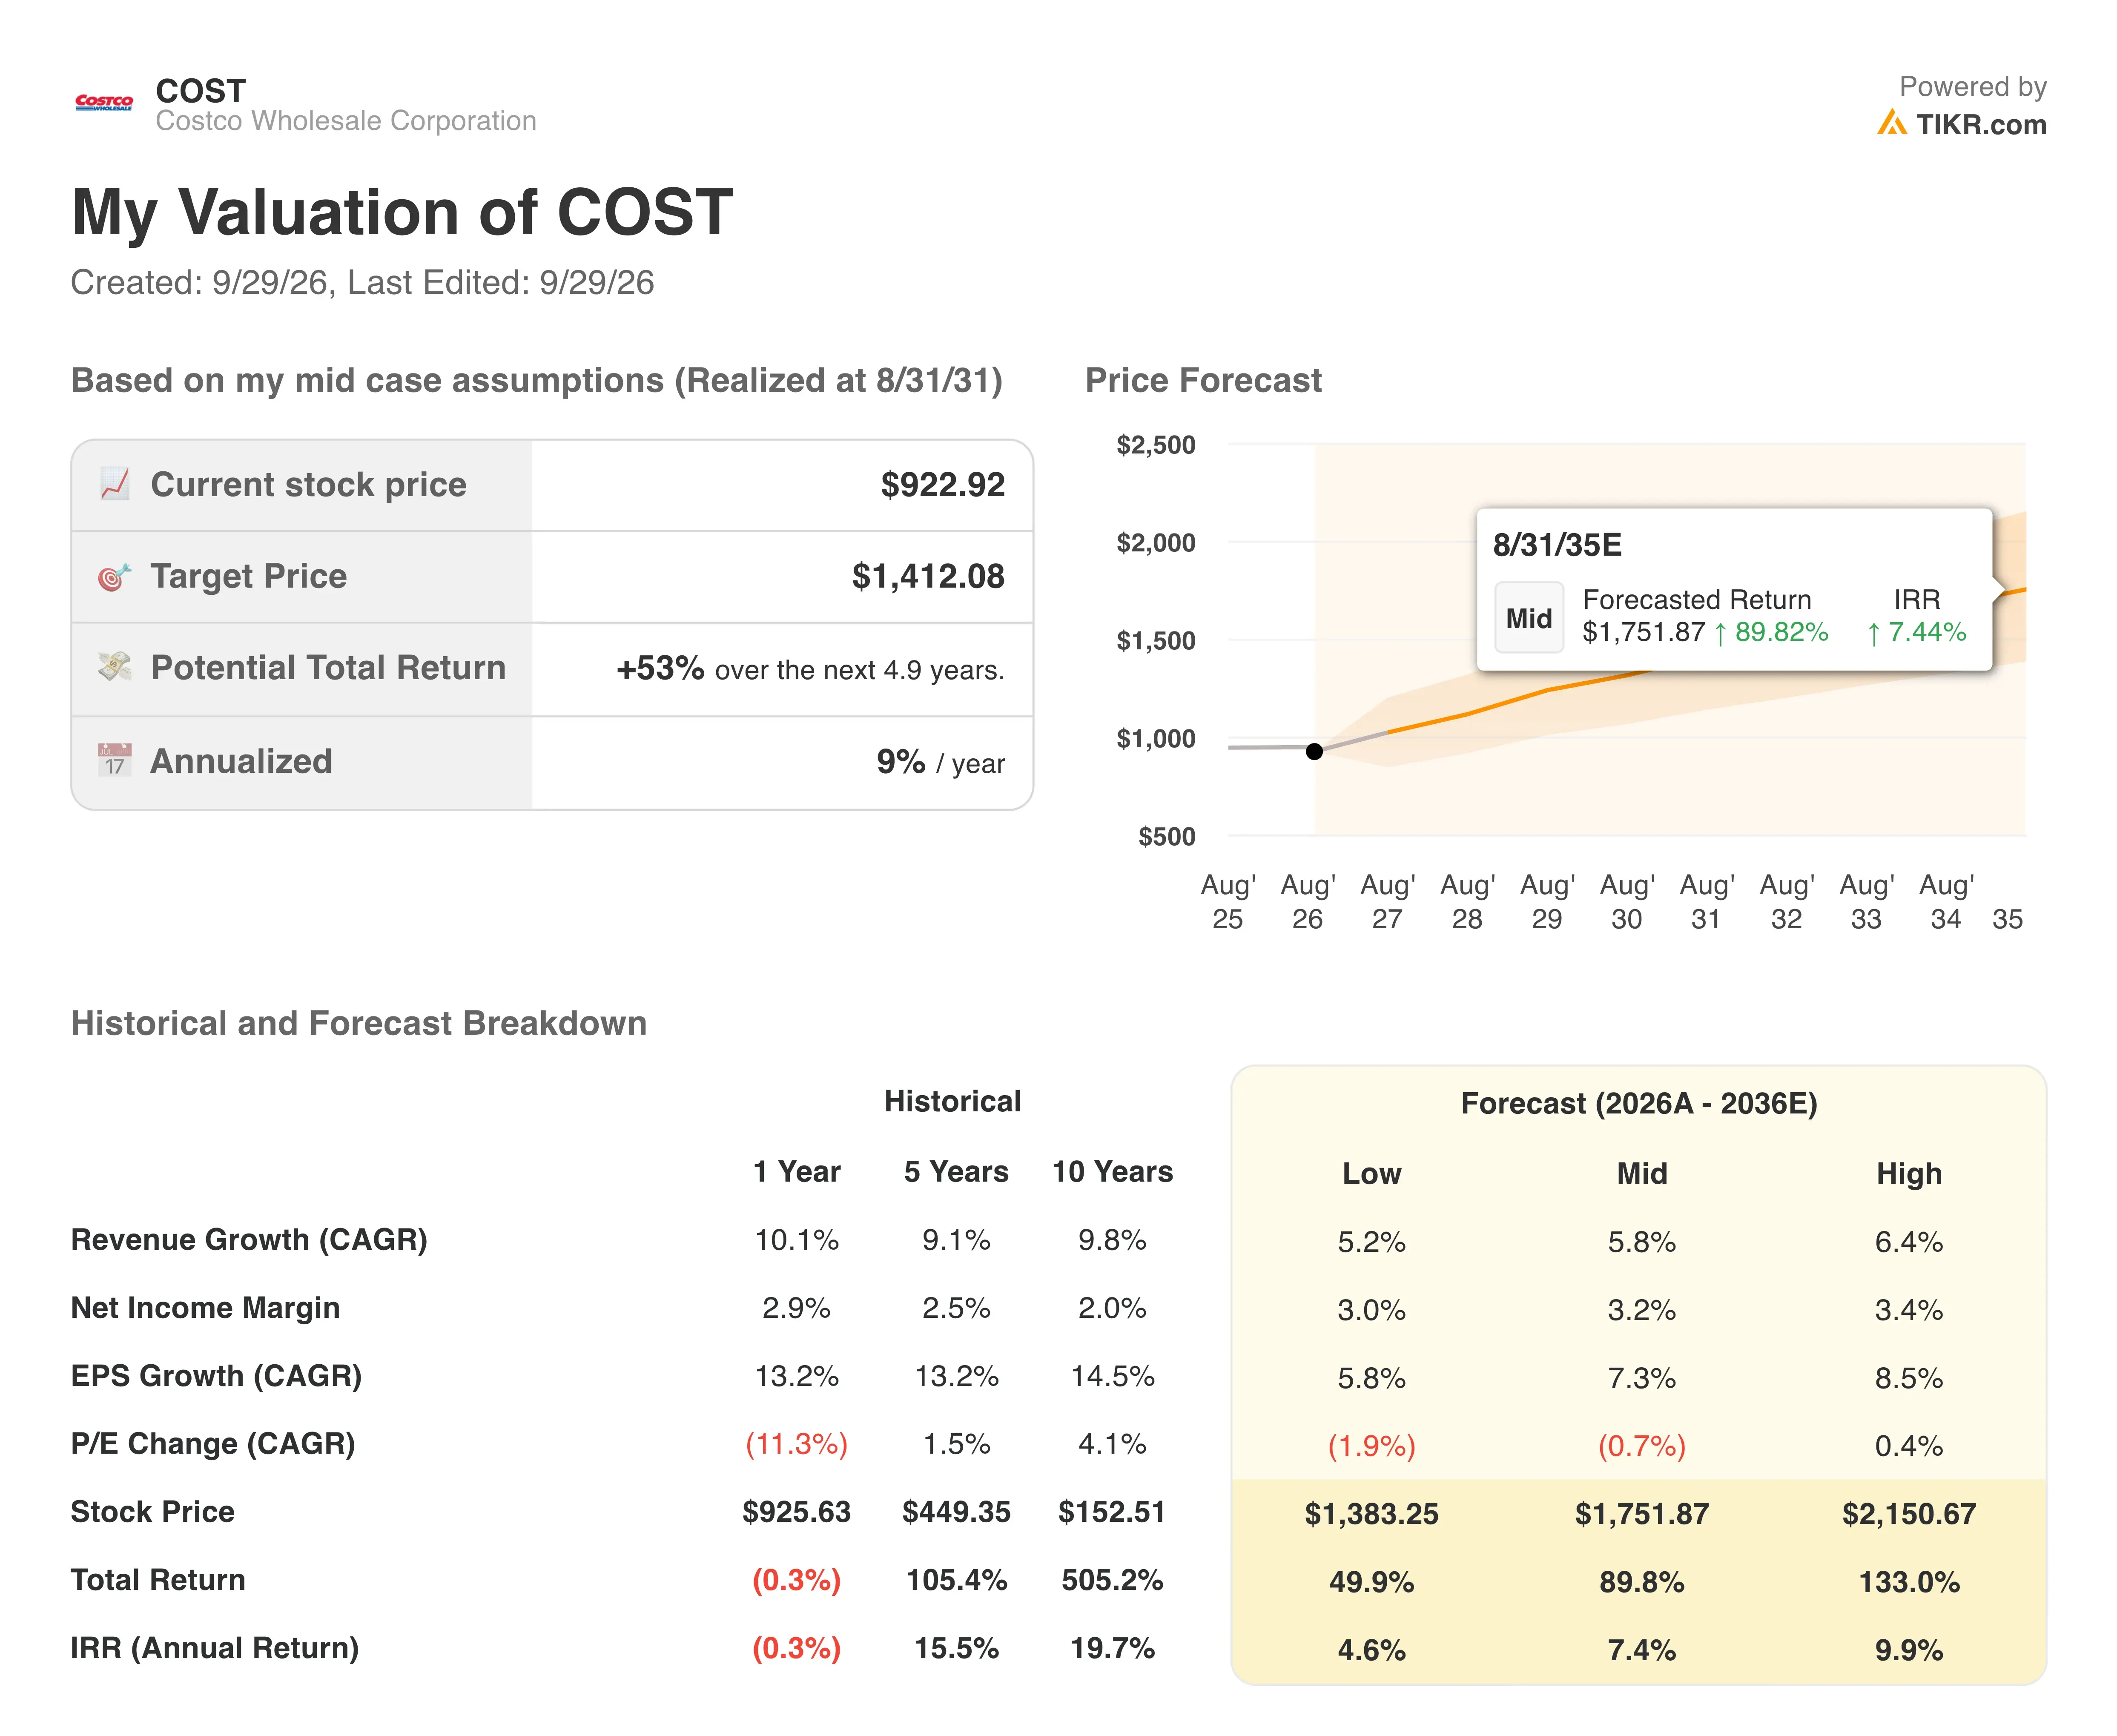
Le modèle maintient ce multiple proche du niveau actuel. Un PER de sortie de 40,5x se situe en dessous des 45,2x de l'année écoulée, mais au-dessus de la moyenne sur 10 ans de 37,0x. La prévision suppose donc que les investisseurs continuent de payer cher la constance de Costco sans que la prime ne s'élargisse.
Les hypothèses de croissance semblent conservatrices. Le chiffre d'affaires a progressé à un taux annualisé de 9,1 % sur cinq ans, tandis que le modèle utilise 7,6 %, proche de l'estimation prospective des analystes de 7,9 %. Les marges ne progressent que légèrement à 4,1 %, car Costco délibérément reverse les économies réalisées à ses membres.
La solidité du bilan apporte un coussin. Costco détient environ 12,7 milliards de dollars de plus en trésorerie qu'en dette, ce qui aide à financer les 33 ouvertures prévues pour l'exercice 2027. En comparaison, Walmart (WMT) se négocie à 36,3 fois les bénéfices futurs avec une croissance attendue plus lente, donc la prime de Costco reflète son expansion unitaire plus rapide.
Walmart et Target se disputent le même client axé sur la valeur
Walmart est le rival le plus proche de Costco, notamment via Sam's Club. Les ventes comparables de Walmart US ont augmenté de 2,6 % au dernier trimestre, bien en deçà des 6,7 % ajustés de Costco. Cependant, le eCommerce mondial de Walmart a progressé de 23 %, légèrement devant la croissance des ventes numériques de Costco à 19,5 %. Walmart gagne donc du terrain sur la livraison, tandis que Costco reste leader sur les ventes comparables.
La valorisation sépare les deux plus nettement. Costco se négocie à 40,5x les bénéfices futurs, contre 36,3x pour Walmart. Les analystes s'attendent à ce que le chiffre d'affaires de Costco progresse de 7,9 % par an au cours des deux prochaines années, contre 5,5 % pour Walmart. Cette croissance plus rapide explique une partie de la prime, mais pas la totalité.
Target (TGT) est le challenger en voie de rétablissement. Ses ventes comparables du T2 ont augmenté de 3,8 %, et elle a baissé les prix sur plus de 10 000 articles au cours de l'année écoulée. Target a également bénéficié des remboursements de droits de douane, qui ont ajouté 1,65 $ à son BPA trimestriel. Pourtant, le modèle d'adhésion de Costco lui confère une base de profit plus stable, puisque les frais arrivent quelle que soit la dépense des membres.
Quels sont les moteurs de l'action COST à l'avenir ?
La croissance du nombre d'entrepôts est le moteur à long terme le plus clair. Costco prévoit 33 ouvertures pour l'exercice 2027, dont 5 relocalisations, alors qu'il vise 30 nouveaux entrepôts nets par an. Les dépenses d'investissement devraient augmenter à environ 7,5 milliards de dollars contre 6,4 milliards pour soutenir cette expansion. Plus d'entrepôts signifient plus de membres payant des frais annuels.
Les remboursements de droits de douane continueront d'influencer les résultats à court terme. Costco a reçu 184 millions de dollars au T4, un peu plus d'un tiers de ses remboursements attendus. La direction a déclaré avoir déjà reçu un montant similaire au T1 fiscal 2027 et prévoit de réinvestir la majeure partie dans la valeur pour les membres. Ainsi, les marges publiées peuvent sembler irrégulières même si la croissance sous-jacente reste stable.
La commodité est un autre levier. Costco a étendu la livraison Uber Eats à 47 États contre 17, intégrant près de 600 entrepôts au service à la demande. Comme les clients utilisant la livraison sont généralement plus jeunes, cela pourrait aider Costco à recruter sa prochaine génération de membres.
Les rapports de ventes mensuels offrent des points de contrôle fréquents. Les ventes de septembre arrivent le 7 octobre, suivies des résultats du T1 fiscal 2027 le 10 décembre.
Devriez-vous investir dans Costco Wholesale ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre précisément à cette question.
Consultez COST, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de prix sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre COST aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit n'est requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action COST sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !




