

Points clés
- Chevron a généré 18,1 milliards de dollars de flux de trésorerie disponible au deuxième trimestre 2026, et Realty Income a annoncé sa 115e augmentation trimestrielle consécutive de dividende en juin 2026.
- Le dividende de Chevron a absorbé 51 % de son flux de trésorerie disponible sur les douze mois clos le 30 juin 2026, et celui de Realty Income a absorbé 75 % de son AFFO (flux de trésorerie disponible ajusté) pour l'exercice 2025.
- Chevron est bien moins endetté, avec un ratio dette nette/EBITDA de 0,56x contre 5,74x pour Realty Income.
- L'évolution de Realty Income vers le capital privé, les capitaux propres publics ne représentant plus que 18 % de son volume d'investissement en 2026 à ce jour, est le plan à surveiller.
Chevron (CVX) a généré 18,1 milliards de dollars de flux de trésorerie disponible au deuxième trimestre 2026, contre 4,9 milliards de dollars au même trimestre un an plus tôt. La production a augmenté de 20 % grâce à l'acquisition de Hess et à la croissance dans le bassin du Permian.
Un type de distributeur de dividendes très différent a également connu un été solide. Realty Income (O) a annoncé sa 115e augmentation trimestrielle consécutive de dividende en juin 2026, puis a relevé ses prévisions d'AFFO par action pour 2026 à une fourchette de 4,44 à 4,45 dollars.
Les deux dividendes sont du type que l'on achète et oublie. Mais si vous ne pouviez en détenir qu'un seul pour les 20 prochaines années, lequel choisiriez-vous ?
| Métrique | Chevron (CVX) | Realty Income (O) |
|---|---|---|
| Rendement du dividende | 3,4 % | 6,1 % |
| Croissance du dividende, exercice 2020–2025 | 5,8 % par an | 2,9 % par an |
| Record, selon les termes de l'entreprise | Augmenté pour la 39e année consécutive | Augmenté pendant plus de 31 années consécutives |
| Couverture, dernier rapporté | Taux de distribution en espèces de 51 % (TTM au 30 juin 2026) | Taux de distribution sur AFFO de 75 % (exercice 2025) |
| Dette nette/EBITDA (LTM) | 0,56x | 5,74x |
| Couverture des intérêts (LTM) | 18,93x | 2,35x |
Source : TIKR, 9 octobre 2026 ; records de dividendes de chaque entreprise.
La trésorerie de Chevron arrive par vagues
Chevron est en croissance, et l'acquisition de Hess en est une grande raison. La production nette a atteint 4 070 MBOED au deuxième trimestre 2026, en hausse de 20 % par rapport au deuxième trimestre 2025, et l'entreprise a remboursé 8,4 milliards de dollars de dette au cours du trimestre. Le PDG Michael Wirth déclare que les nouveaux barils financent plus que largement le dividende supplémentaire : "Les actifs de Hess génèrent un flux de trésorerie disponible solide, qui a été environ le double des dividendes supplémentaires et est accrétif pour les actionnaires sur une base par action."
Sur les douze mois clos le 30 juin 2026, Chevron a versé 13,86 milliards de dollars de dividendes sur 27,01 milliards de dollars de flux de trésorerie disponible. C'est un taux de couverture solide de 51 %. Le record sur une plus longue période est plus cahoteux, cependant...

Le flux de trésorerie disponible a été inférieur au dividende pour les exercices 2016, 2017 et 2020, et le taux de distribution en espèces était élevé à 78 % pour l'exercice 2024 et 77 % pour l'exercice 2025. Chevron a néanmoins augmenté le dividende, et lors de sa conférence téléphonique sur les résultats de mai, elle a déclaré : "Nous l'avons augmenté pour la 39e année consécutive." Ce qui lui permet de continuer à augmenter pendant les années maigres, c'est un bilan avec une dette nette représentant seulement 0,56x l'EBITDA.
Le pétrole lui-même est le risque que Chevron ne peut pas entièrement contrôler. Les prix fluctuent, et le conflit au Moyen-Orient a déjà réduit sa production dans la Zone Partitionnée, le territoire partagé entre l'Arabie Saoudite et le Koweït.
Le chèque de Realty Income vacille à peine
La trésorerie de Chevron monte et descend avec le pétrole. L'AFFO par action de Realty Income a augmenté chaque année depuis une décennie. Il a progressé de 3,8 % à 1,09 dollar au deuxième trimestre 2026, par rapport au deuxième trimestre 2025, et le taux d'occupation était de 98,8 % au 30 juin 2026.
Pour l'exercice 2025, le dividende de 3,22 dollars par action a absorbé 75 % des 4,28 dollars d'AFFO par action. En tant que REIT, elle achète des biens immobiliers comme activité, donc l'AFFO est sa mesure. Le graphique montre l'AFFO supérieur au dividende chaque année...
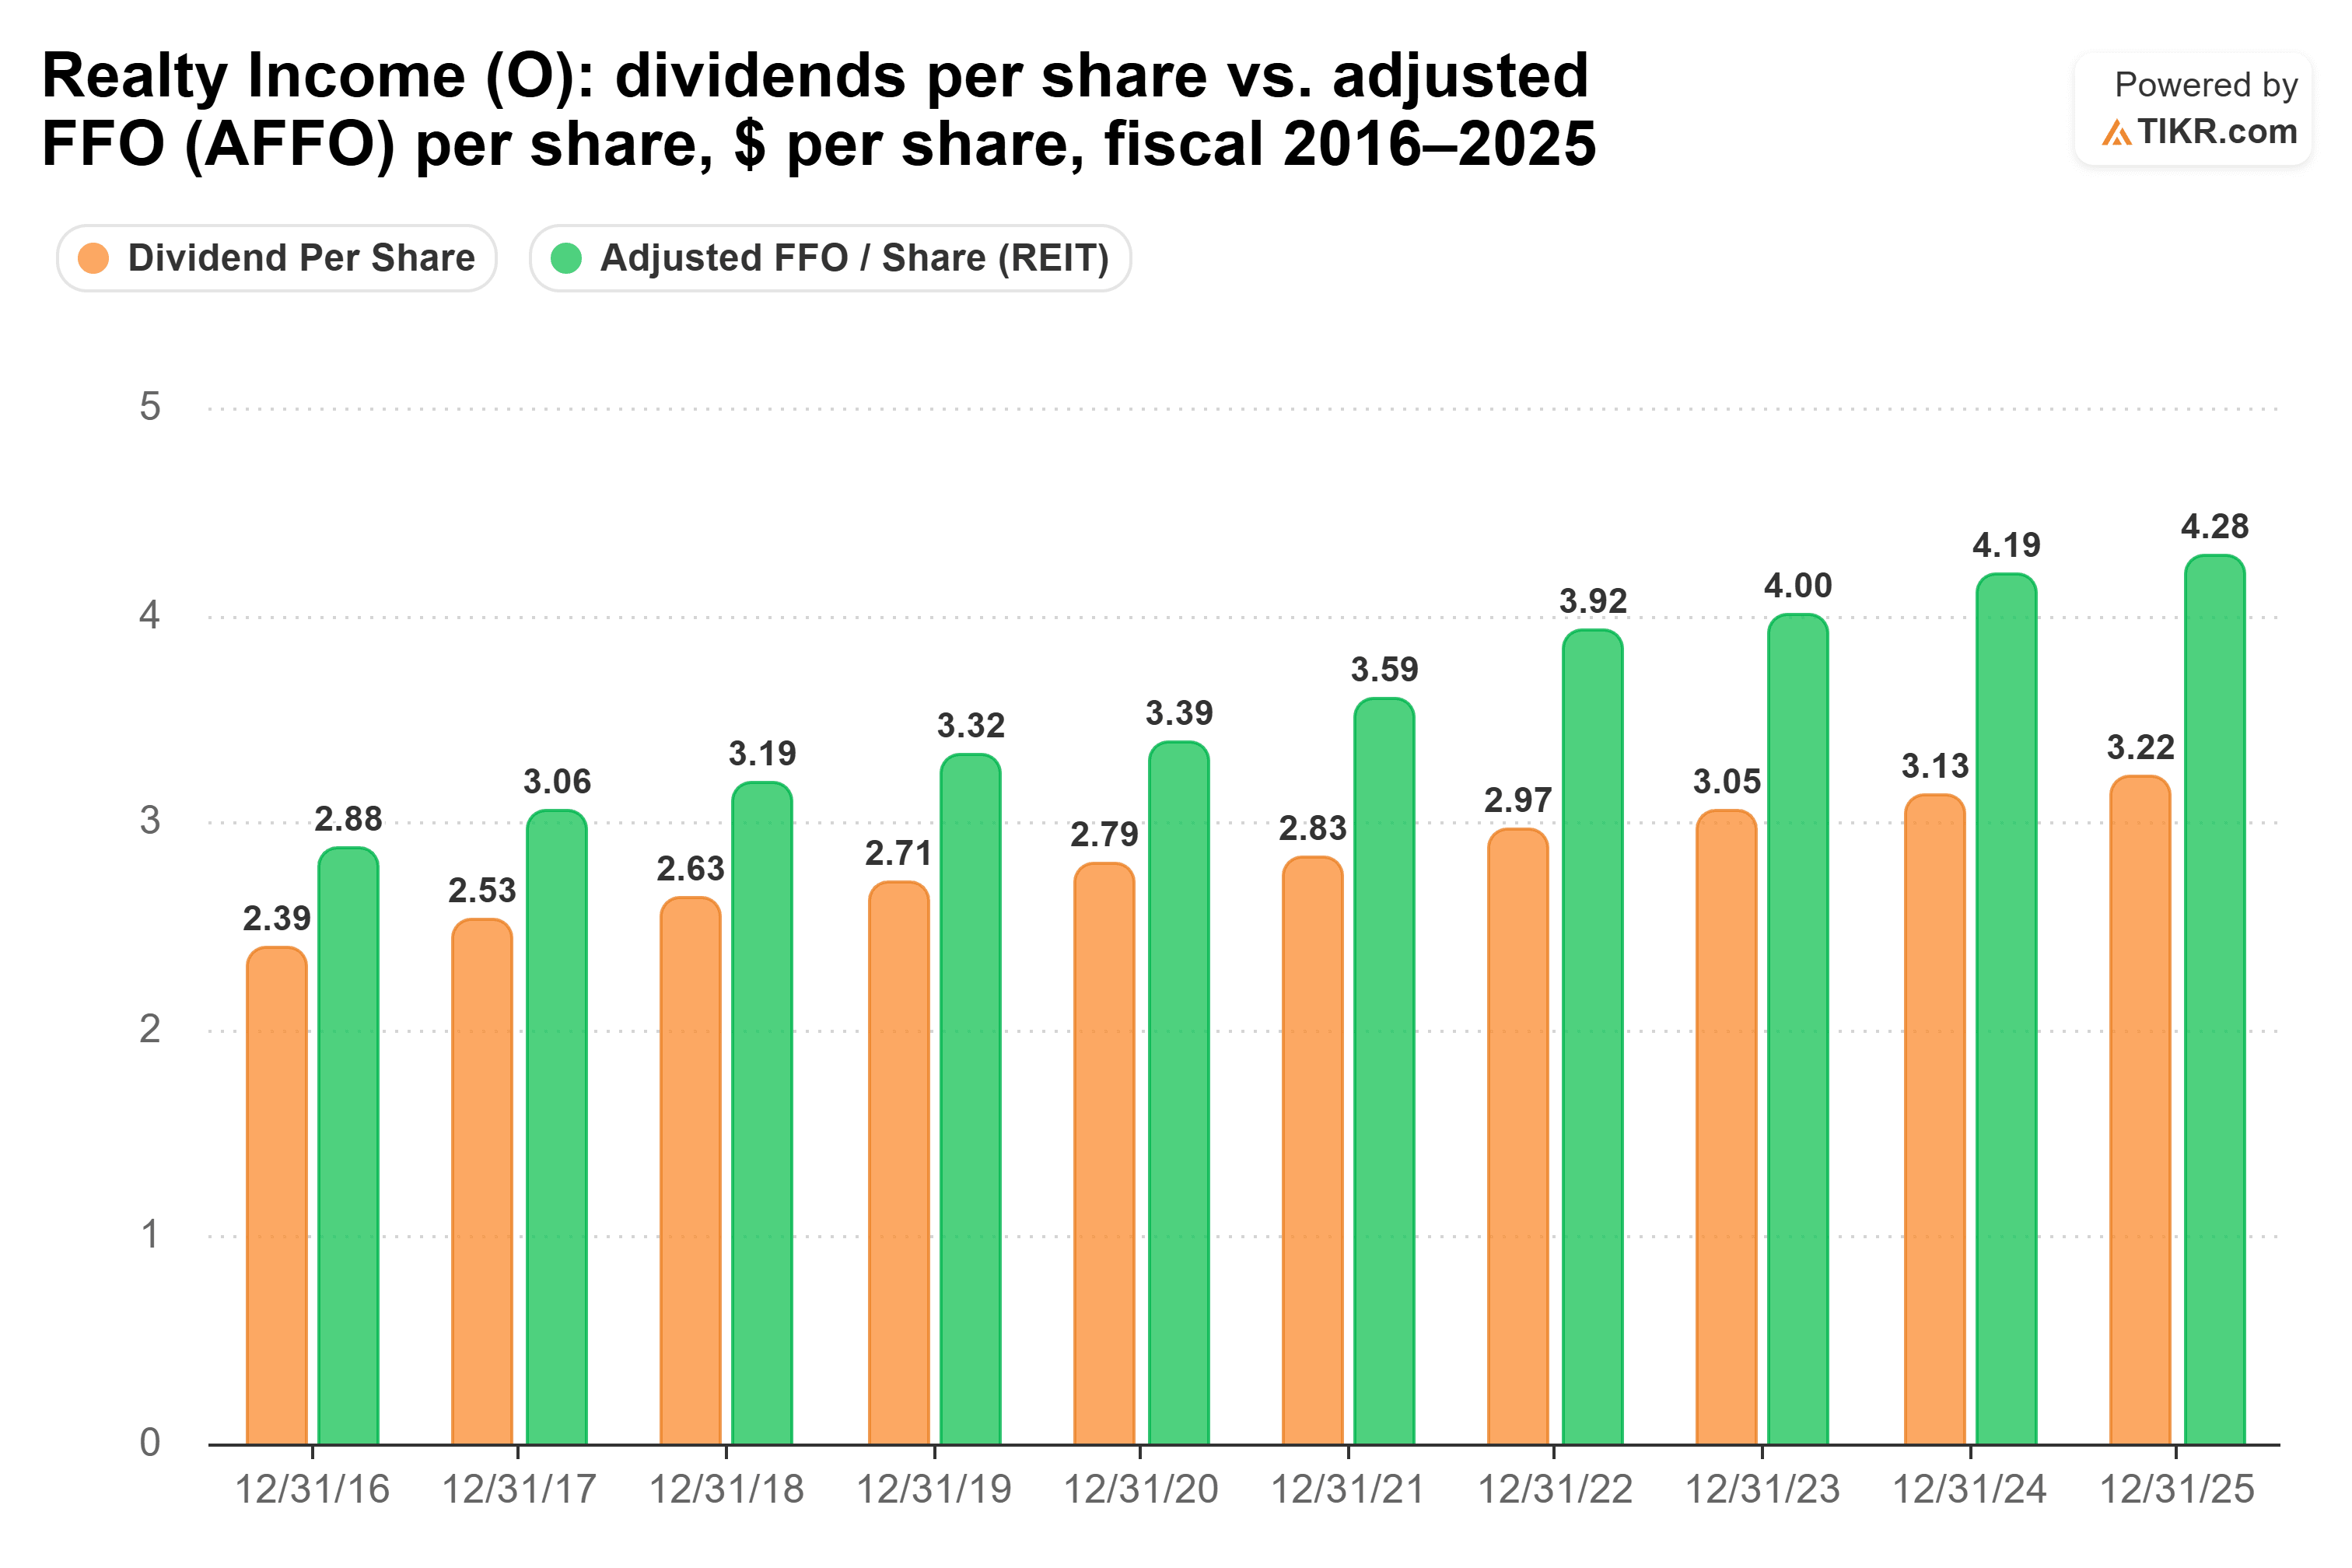
...et le taux de distribution est passé de 83,0 % pour l'exercice 2016 à 75,2 % pour l'exercice 2025, donc la marge de sécurité s'est accrue.
Le risque, c'est la dette. La dette nette s'élève à 5,74x l'EBITDA et la couverture des intérêts à un maigre 2,35x, et l'entreprise dépend des marchés de capitaux pour financer sa croissance. La direction travaille à réduire cette dépendance. Les capitaux propres publics n'ont financé que 18 % de son volume d'investissement en 2026 à ce jour, contre une moyenne de 47 % sur les trois dernières années.
Alors, quel dividende l'emporte ?
Si je ne peux détenir qu'une seule action à dividende pour les 20 prochaines années, c'est Realty Income.
Sur deux décennies, ce qui m'importe le plus est de savoir si la trésorerie couvre le chèque chaque année, et l'AFFO de Realty Income l'a fait chacune des dix dernières années. Son taux de croissance de 2,9 % laisse amplement de place pour continuer, et elle verse plus en cours de route. Au taux de croissance sur 5 ans de chaque entreprise, 10 000 dollars verseraient environ 16 239 dollars sur 20 ans avec Realty Income contre environ 12 240 dollars avec Chevron, et les revenus de Chevron ne rattraperaient pas ceux de Realty Income avant environ 2048. À la 20e année, le chèque de Realty Income serait d'environ 1 052 dollars, soit un rendement de 10,5 % sur votre mise initiale.
Chevron a également un argument solide. Elle a le record le plus long, un bilan pratiquement sans dette, un taux de distribution de 51 % aujourd'hui et une production qui continue de croître. C'est simplement que son flux de trésorerie disponible a été inférieur au dividende trois fois en dix ans, et je préférerais détenir le dividende dont la trésorerie l'a couvert chaque année, y compris en 2020.
Bien sûr, Realty Income doit encore financer ses transactions tout en supportant cette dette. Si son virage vers le capital privé s'enlise, sa croissance du dividende pourrait ralentir avec lui.
Alors, quelle est la valeur réelle de l'action Realty Income ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Realty Income pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Realty Income gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !


