Points clés
- Steve Eisman affirme que l'IA représente « une émission de 500 milliards de dollars cette année » qui évince les obligations du Trésor, et il prévoit une correction du marché à moins que le rendement du 10 ans ne retombe sous 5 %.
- Inigo Fraser Jenkins d'AllianceBernstein soutient que les besoins en capital de l'IA sont désormais si importants qu'ils lient les actions, le crédit, le dollar et les flux étrangers, rendant le risque lié à l'IA difficile à diversifier.
- Il y a des exceptions ! Berkshire Hathaway, Johnson & Johnson et Waste Management ont un bêta inférieur à la moyenne et des activités qui ne dépendent pas du pari sur l'IA.
Steve Eisman, l'investisseur rendu célèbre par Michael Lewis dans The Big Short, a une nouvelle inquiétude concernant l'essor de l'IA : le marché obligataire.
Lors de l'épisode du vendredi du podcast Prof G Markets, il l'a exprimé sans détour :
« L'IA représente une émission de 500 milliards de dollars cette année et elle a un effet d'éviction sur les marchés du Trésor. »
Son raisonnement : lorsque Microsoft (MSFT) ou Alphabet (GOOG) construit un centre de données, il emprunte sur le long terme (« de la dette à 10 ans, quelque chose comme ça »). Le Trésor américain veut ce même argent à long terme. Il y a donc « une certaine concurrence », comme l'a dit Eisman, et la dette liée à l'IA évince les obligations du Trésor.
Venant de l'homme qui a parié contre la bulle immobilière, cela vaut la peine d'être écouté.
La ligne rouge d'Eisman
Eisman a également indiqué quand il pense que cela devient un problème pour les actions. Il a écrit que 5 % sur le rendement du Trésor à 10 ans est le « Rubicon » du marché. L'animateur Ed Elson lui a relu sa conclusion dans l'émission : « à moins qu'il ne se passe quelque chose qui fasse retomber les taux sous 5 %, une correction du marché semble imminente. »
Le 10 ans se situe à 5,3 %, donc… oui, nous y sommes.
Pourquoi 5 % est-il si important ? Des taux à long terme plus élevés font monter les taux hypothécaires. L'exemple d'Eisman est un prêt hypothécaire à 6 % qui passe à « 7, 7,5 % », ce qui affecte tout le secteur du logement. Ils rendent également la dette plus chère pour toutes les entreprises qui empruntent, y compris celles qui financent le déploiement de l'IA.
Pour être juste, Eisman reproche également la hausse des prix du pétrole et la nervosité des investisseurs pour le niveau actuel du 10 ans. Et il est honnête sur le timing : « Personne ne sait jamais avant que cela ne se produise. »
Le problème : l'IA est désormais le pari de tout le monde
Le problème est qu'il devient de plus en plus difficile d'éviter l'IA.
Le stratège d'AllianceBernstein, Inigo Fraser Jenkins, soutient dans une nouvelle note que « l'appétit de l'IA pour le capital est désormais si important qu'il lie les actions, le crédit, le dollar et les flux étrangers. »
AllianceBernstein ne dit à personne de vendre. Son propos est que « les portefeuilles doivent impérativement tenir le coup au cas où tout ce train de marchandises de l'IA s'arrêterait. »
J'ai donc décidé de suivre un peu le conseil de Jenkins – chercher des actions avec un bêta inférieur à la moyenne qui sont moins dépendantes du pari sur l'IA.
En voici trois :
1. Berkshire Hathaway est assis sur une montagne de cash
Eisman s'inquiète de la concurrence des gros emprunteurs pour l'argent. Berkshire Hathaway (BRK.B), avec un bêta de 0,6, est de l'autre côté de ce pari. L'entreprise a terminé l'exercice 2025 avec 373 milliards de dollars de trésorerie et d'investissements à court terme, contre 135 milliards de dollars de dette totale…
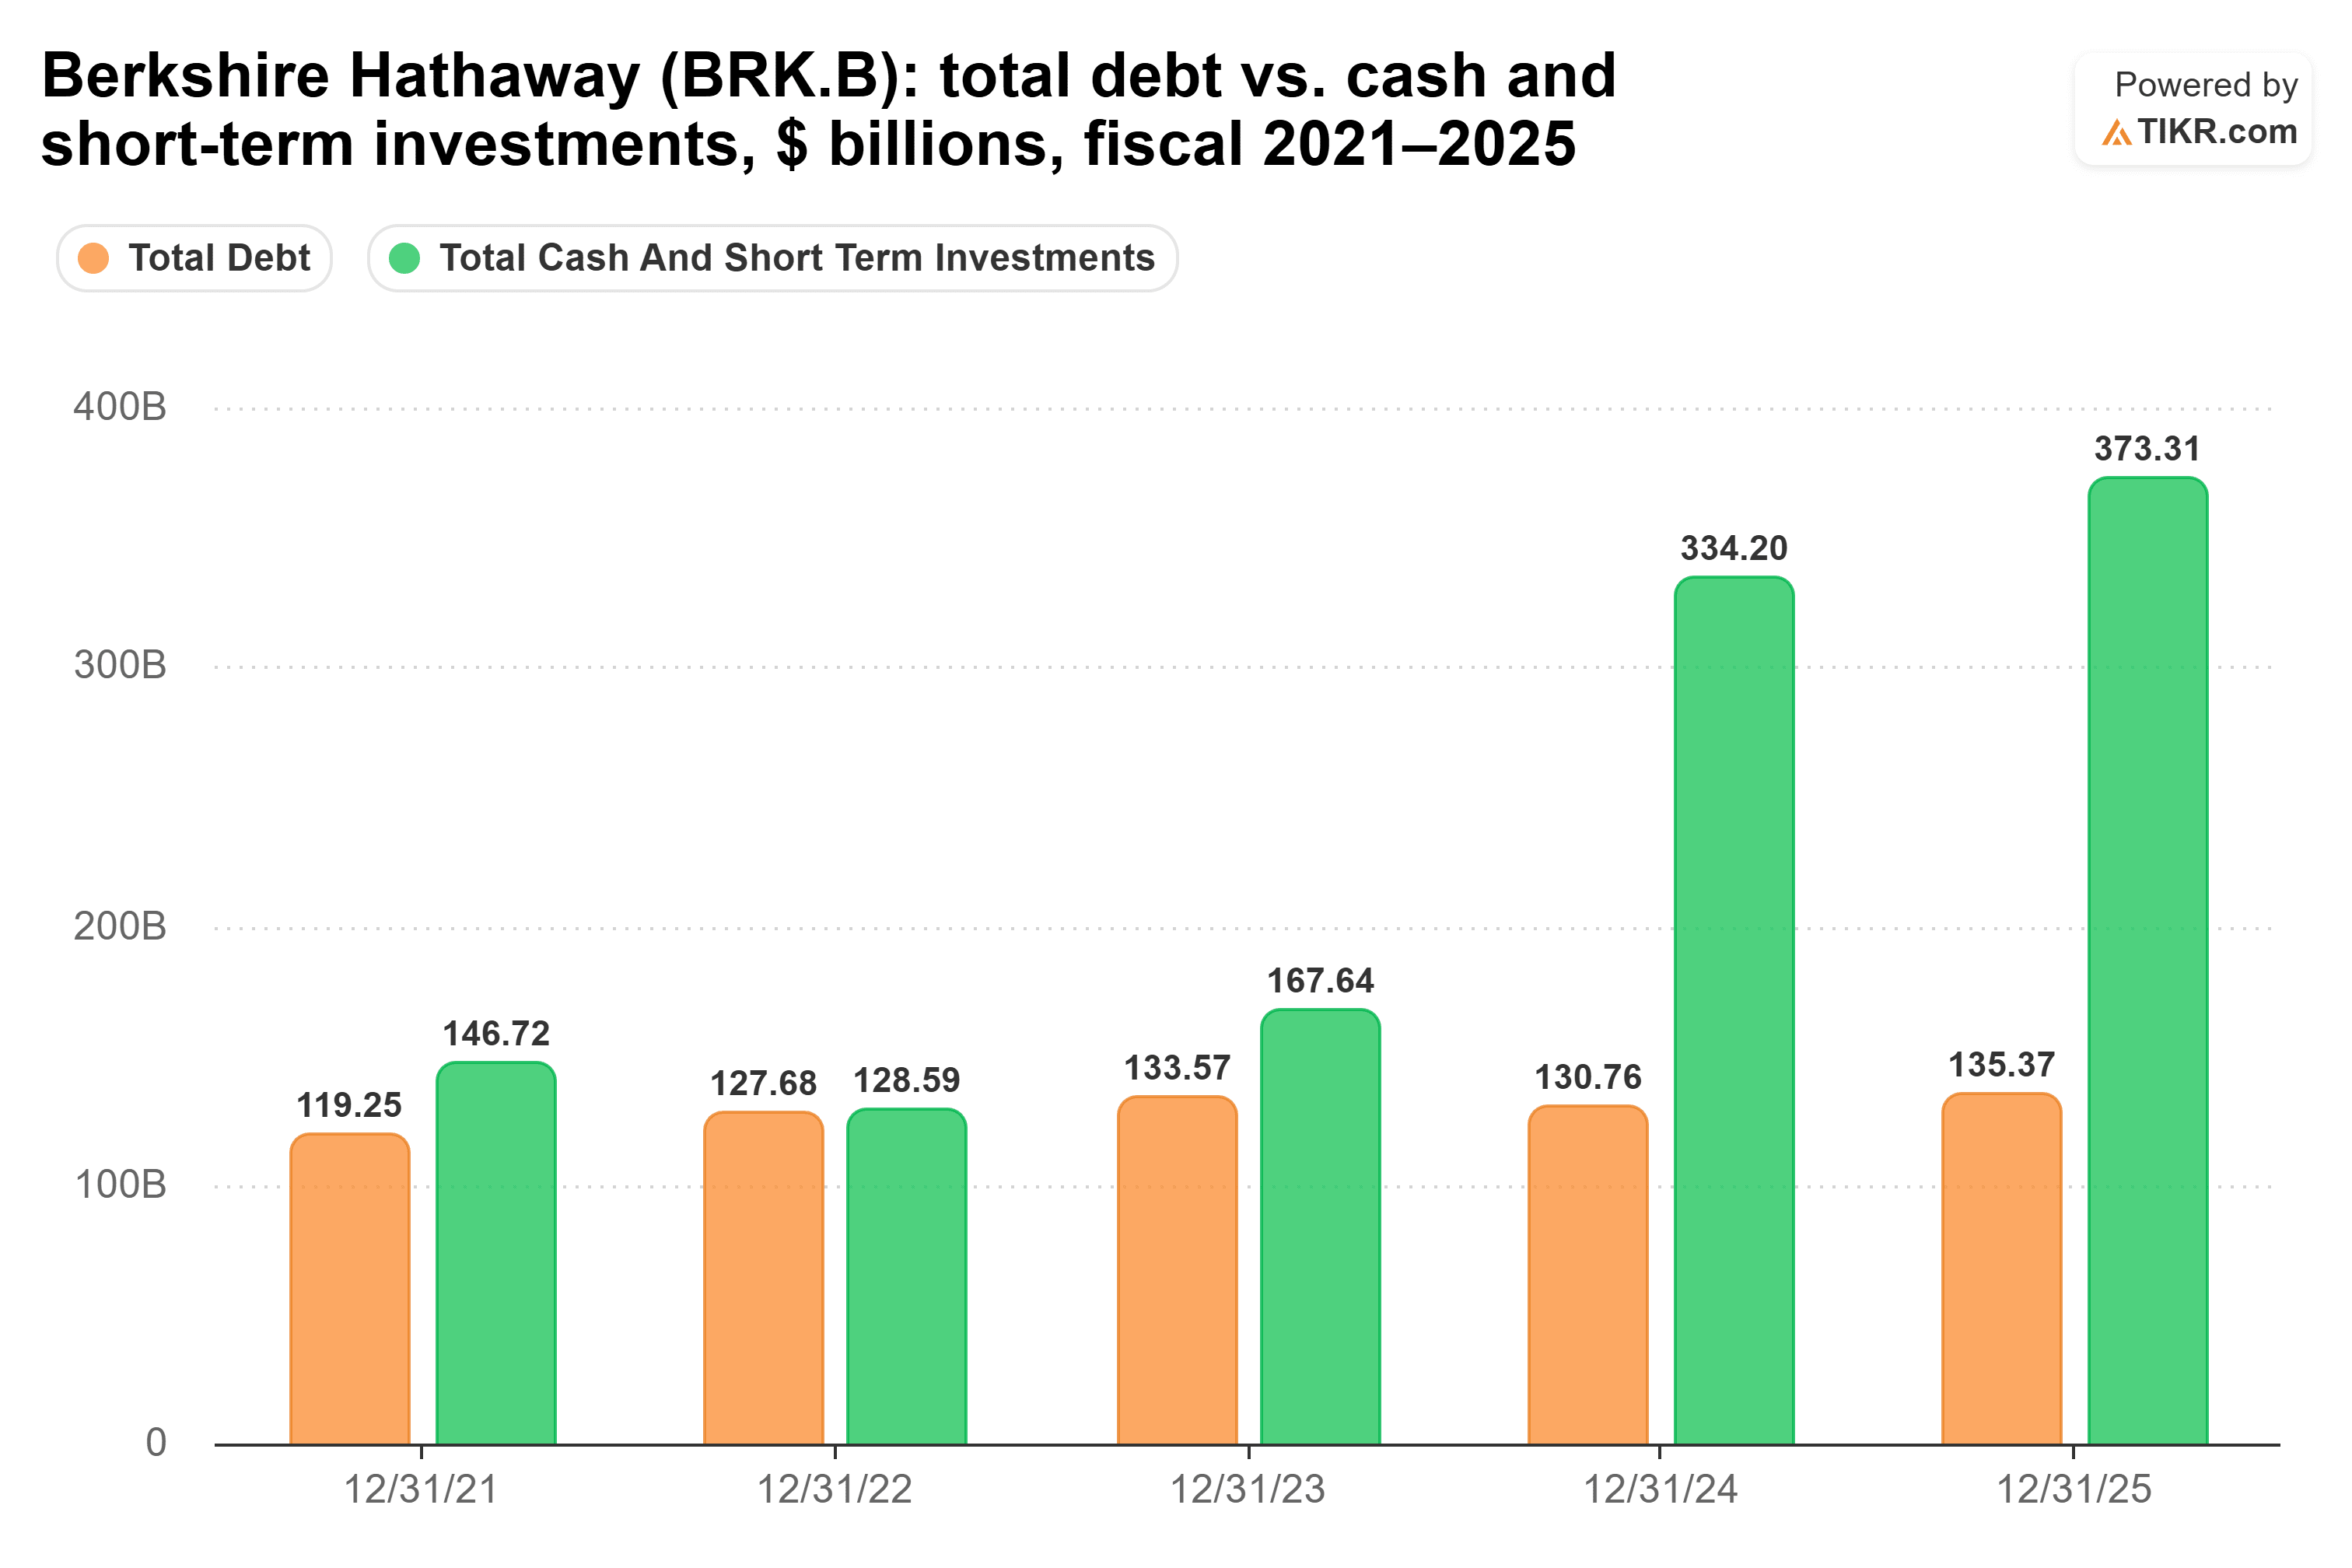
Ce tas de cash a plus que doublé depuis 2023 (!), tandis que la dette a à peine bougé.
Berkshire ressent toujours une économie plus faible à travers ses activités d'assurance, de chemin de fer et d'énergie, et son portefeuille d'actions baisserait avec le marché. Mais si une correction survient, Berkshire a l'argent pour faire ce que Warren Buffett a toujours dit de faire : être « avide quand les autres sont craintifs ». (Et il y a tellement d'exemples historiques de l'entreprise faisant précisément cela que je ne vais pas vous faire perdre votre temps à tous les énumérer.)
2. Le dividende de Johnson & Johnson se finance de lui-même
La sécurité de Berkshire, c'est son cash. Johnson & Johnson (JNJ) offre un chèque qui continue d'arriver : il offre un rendement d'environ 2 %, avec un bêta de seulement 0,23.
Les gens ont besoin de leurs ordonnances et de leurs dispositifs chirurgicaux, quel que soit le niveau du 10 ans. Cela se voit dans les flux de trésorerie. Le free cash flow de J&J est resté entre 17,5 et 19,8 milliards de dollars au cours de chacune des cinq dernières années, et il a couvert le dividende avec une marge confortable à chaque fois…

Au cours de l'exercice 2025, J&J a versé 12,4 milliards de dollars de dividendes sur 19,7 milliards de dollars de free cash flow. Cela représente un taux de distribution de dividendes en cash d'environ 63 %, suffisamment confortable pour poursuivre sa série de 64 années consécutives d'augmentations sans emprunter un centime.
Le principal risque de J&J est son activité propre : comme tout laboratoire pharmaceutique, elle doit remplacer les ventes lorsque les médicaments plus anciens perdent leur protection par brevet, et elle doit continuer à alimenter son pipeline avec de nouveaux médicaments pour faire croître son chiffre d'affaires.
3. Les camions de Waste Management continuent de rouler
La demande pour J&J ne dépend pas de l'IA, et il en va de même pour les déchets. Waste Management (WM) a un bêta de seulement 0,43.
Personne ne cesse de sortir les poubelles parce qu'une action liée à l'IA a eu un mauvais trimestre. Les restaurants ont toujours besoin de vider leurs bennes en période de récession, tout comme les hôpitaux et les usines. C'est pourquoi le chiffre d'affaires a augmenté chaque année au cours des cinq dernières années, passant de 17,9 milliards de dollars au cours de l'exercice 2021 à 25,2 milliards de dollars au cours de l'exercice 2025…
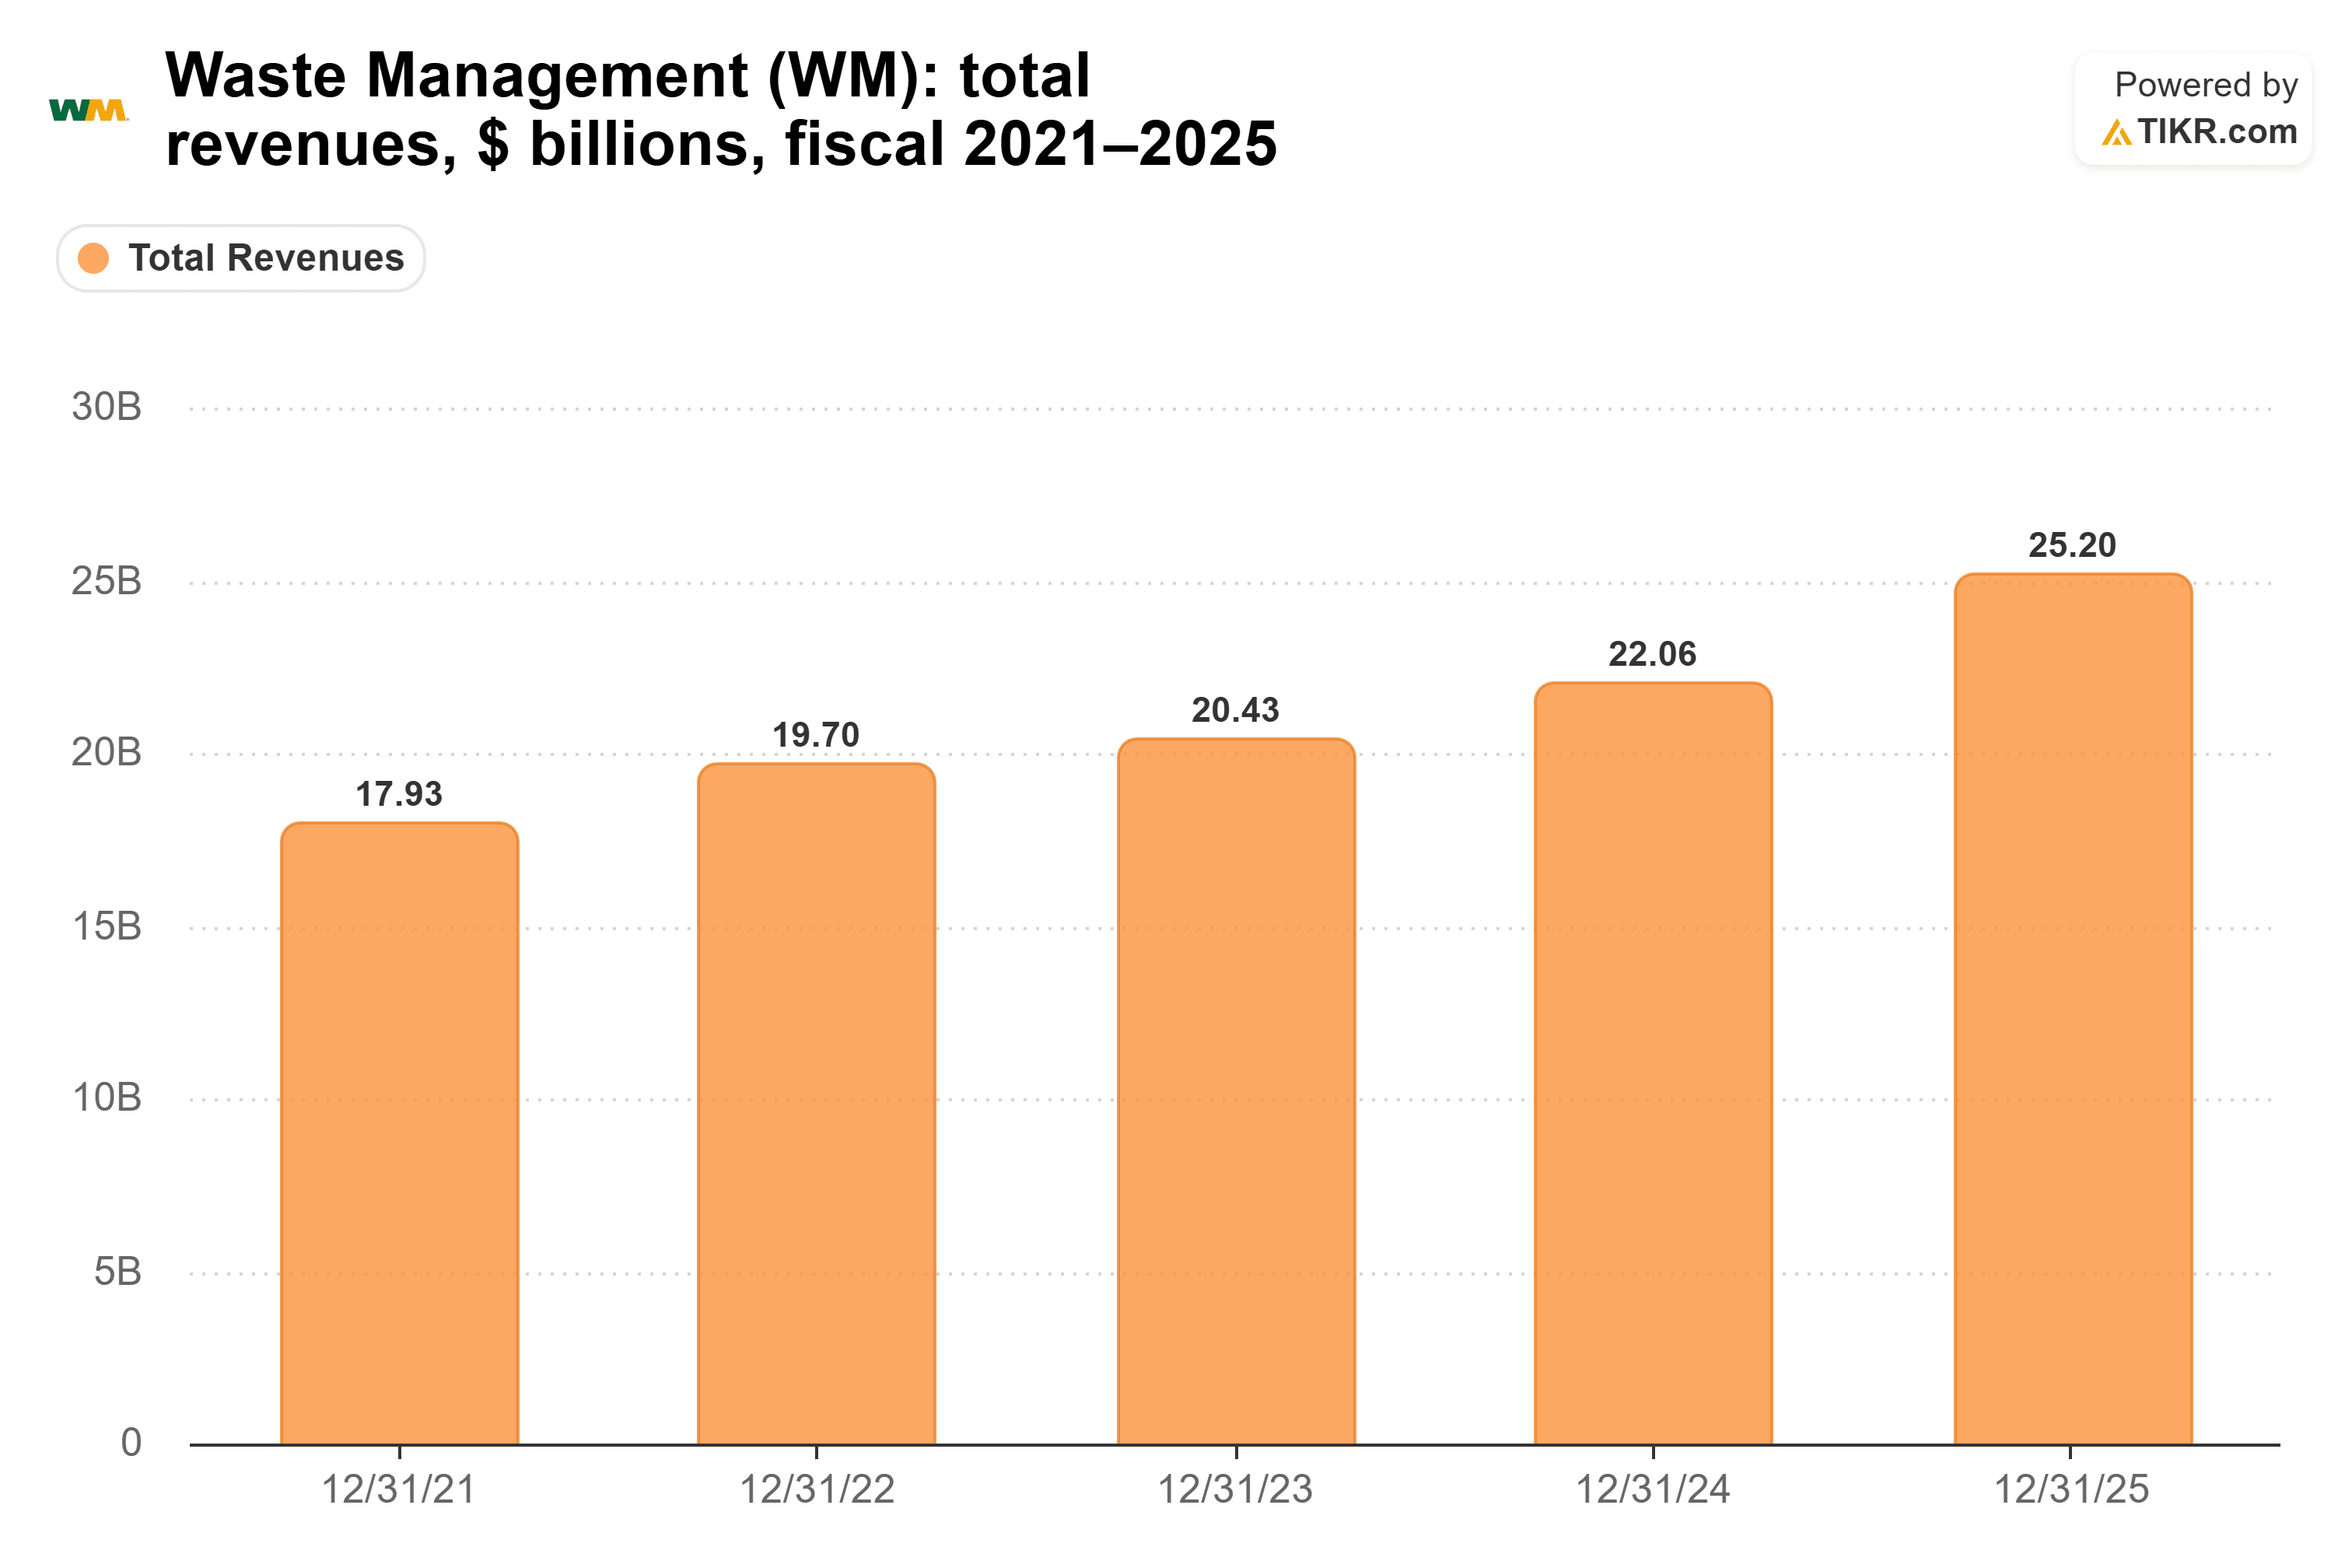
(Une partie de la hausse de 14 % de l'année dernière provient de l'acquisition de Stericycle, donc ne vous attendez pas à ce rythme chaque année.)
Je suppose que nous en sommes au point du cycle où les valeurs anticycliques commencent à paraître attractives.
En résumé
Mon point de vue : Eisman a peut-être raison concernant le 10 ans, et il est peut-être en avance. Comme il l'a dit, personne ne sait avant que cela ne se produise. C'est précisément pourquoi j'aime ces trois actions. Je n'ai pas besoin de prédire le sommet pour les posséder.
Si la correction arrive, Berkshire a le cash pour faire des achats, le dividende de J&J est payé sur son free cash flow, et les camions de Waste Management continuent de rouler.
Bien sûr, si les taux retombent sous 5 % et que le pari sur l'IA continue de progresser, les trois actions vont probablement sous-performer le marché pendant un certain temps. C'est le prix d'un faible bêta dans une phase de hausse.
Alors, quelle est la valeur réelle de l'action Berkshire Hathaway ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Berkshire Hathaway pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Berkshire Hathaway gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !