Statistiques clés pour l'action Atlassian
- Prix actuel : $185.62
- Prix cible (scénario médian) : ~$283
- Cible consensus : ~$190
- Rendement total potentiel : ~53%
- TRI annualisé : ~9% / an
Désormais disponible : Découvrez le potentiel de hausse de vos actions préférées avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
Atlassian (TEAM) a clôturé à $185.62 le 27 août, en hausse de 10,18% sur la journée et atteignant un plus haut sur 52 semaines. Ce mouvement est intervenu lors de la journée la plus forte pour le secteur des logiciels depuis plus d'un an. Salesforce, CrowdStrike et Okta ont tous publié des résultats trimestriels exceptionnels, et Salesforce a bondi de plus de 22% à lui seul, entraînant l'ensemble du groupe des logiciels d'entreprise à la hausse. Ce qui est frappant, c'est qu'Atlassian a mené la charge, progressant bien plus que des pairs comme ServiceNow lors d'une journée où sa propre actualité datait de trois semaines.
Une entreprise que le marché avait laissée pour morte au printemps, avec un drawdown maximum de 68,66% le 10 avril, cote désormais au niveau de la cible moyenne de Wall Street et surpasse l'ensemble de son secteur lors d'une journée de forte hausse généralisée. Le rebond depuis les prix de panique est terminé. Ce que les investisseurs évaluent maintenant, c'est si les fondamentaux justifient un titre à ses plus hauts, ou si la réévaluation a dépassé l'activité réelle de l'entreprise.
Pourquoi Atlassian a mené la hausse, et pas seulement suivi le mouvement
La vague menée par Salesforce a porté tous les noms du secteur des logiciels d'entreprise le 27 août, mais Atlassian a progressé bien plus que la hausse d'environ 1% du secteur. Elle était positionnée pour mener car une réévaluation de trois semaines était déjà en cours. Le 25 août, RBC Capital Markets a initié sa couverture avec une recommandation "Outperform" et une cible de $215, l'analyste Matthew Hedberg estimant que les attentes de croissance actuelles laissent de la place pour une surprise positive. Truist avait relevé sa cible à $185 contre $160 le 20 août, faisant partie d'une large vague de relèvements après la publication des résultats.
Cette réévaluation remonte au rapport du 6 août. Le chiffre d'affaires a atteint 1 766,47 millions de dollars au quatrième trimestre fiscal (clôturé le 30 juin 2026), en hausse de 27,6% en glissement annuel et dépassant les attentes du consensus de 6,24%. Le BPA ajusté de $1,87 a dépassé le consensus de $1,50 de 24,52%, une cinquième dépassement trimestriel consécutif. La croissance du chiffre d'affaires cloud s'est accélérée à 31% alors même que le marché avait valorisé l'entreprise pour un ralentissement.
Deux chiffres du moteur commercial expliquent la conviction. Les obligations de performance restantes, c'est-à-dire le chiffre d'affaires contracté mais non encore comptabilisé, ont augmenté de 44% en glissement annuel, et la cohorte de clients dépensant plus de 3 millions de dollars par an a augmenté de plus de 50%. Cela traduit une demande d'entreprise qui se concrétise en engagements signés, et non un pic ponctuel sur un trimestre.

Consultez les estimations historiques et prospectives pour l'action Atlassian (C'est gratuit !) >>>
Pourquoi le modèle par siège a tenu, et ce qui le menace encore
La réaccélération a brisé la thèse baissière dominante de l'année, selon laquelle les agents d'IA allaient vider les logiciels basés sur les sièges. Lors du KeyBanc Technology Leadership Forum le 11 août, le responsable des relations avec les investisseurs, Martin Lam, a déclaré que le nombre de sièges s'était accru à la fois chez les développeurs et les travailleurs du savoir, qui représentent environ deux tiers des utilisateurs de Jira et environ 70% sur Confluence. "À l'ère de l'IA, le besoin de suivre, gérer, planifier tout votre travail à travers l'organisation ne change pas", a déclaré Lam. Les clients qui adoptent la couche IA Rovo voient leur ARR croître deux fois plus vite que ceux qui ne l'adoptent pas.
La direction s'attend à ce que la croissance du chiffre d'affaires total de l'exercice 2027 ralentisse à environ 13% en raison du déclin du chiffre d'affaires hérité des data centers, et que la croissance de l'ARR par abonnement passe à environ 18% contre 23%. La marge opérationnelle non-GAAP est également guidée à la baisse, vers le milieu des 20%, car un facteur temporaire favorable à la comptabilisation du chiffre d'affaires s'inverse et que l'entreprise déplace davantage de rémunération vers le cash.
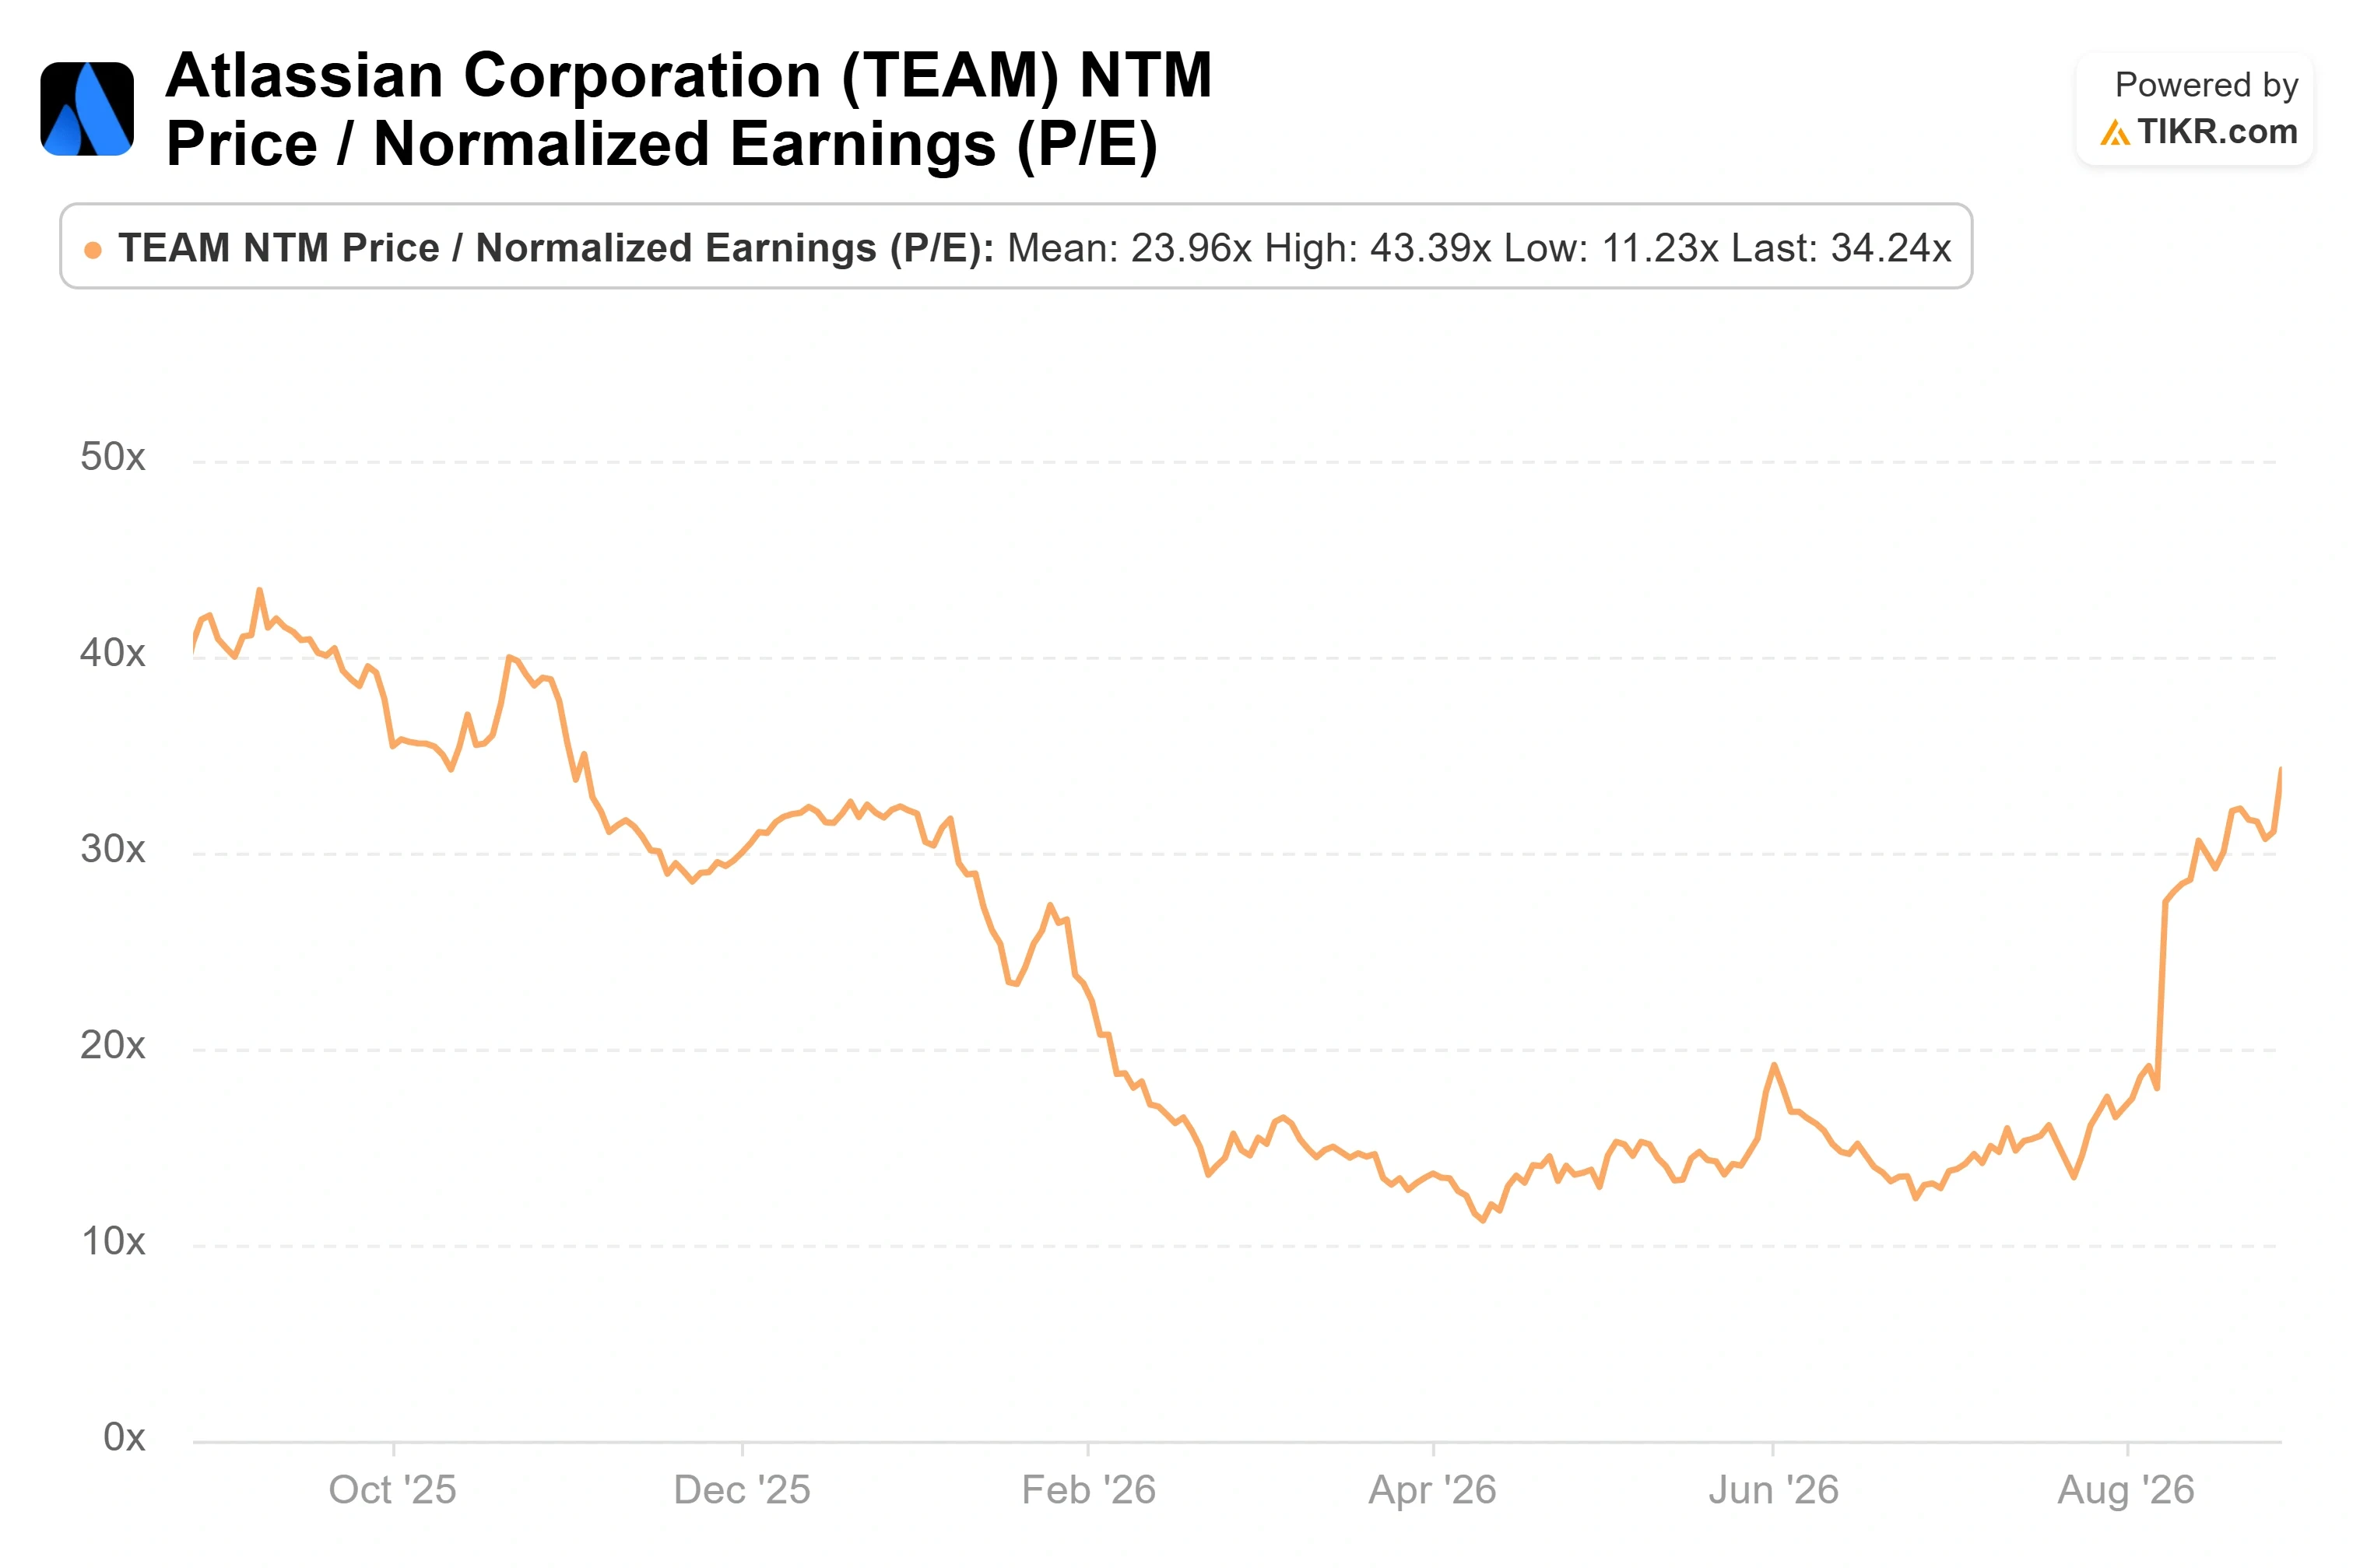
En termes de valorisation, l'action n'est plus l'opportunité qu'elle était en avril. Atlassian se négocie à 34,24x le P/E NTM, une prime par rapport à des pairs du secteur des logiciels à croissance plus lente comme ServiceNow (30,55x), Salesforce (17,26x) et Workday (16,69x). Aucun des trois ne capitalise le chiffre d'affaires cloud à un taux de 31%, ce qui rend la prime défendable plutôt qu'excessive.
Voyez comment Atlassian se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du modèle avancé TIKR
- Prix actuel : $185.62
- Prix cible (scénario médian) : ~$283
- Rendement total potentiel : ~53%
- TRI annualisé : ~9% / an

Le scénario médian de TIKR valorise Atlassian à environ $283 d'ici 2031, soit un rendement total proche de 53%, et un rendement annualisé d'environ 9% sur les 4,8 prochaines années. C'est l'évaluation honnête après la hausse : toujours un rendement attendu positif, mais un rendement normal, et non la situation de valeur profonde qui existait aux plus bas d'avril.
Deux moteurs portent la ligne de chiffre d'affaires. Le premier est la migration vers le cloud, alors qu'Atlassian met fin aux data centers et transfère les clients vers des abonnements cloud à plus forte valeur. Le second est l'expansion vers les grandes entreprises, avec seulement environ 400 commerciaux vendant aujourd'hui auprès de 350 000 clients. Le moteur de marge est le pivot vers la rentabilité GAAP, atteinte au T4 avec une marge opérationnelle de 12%. Le principal risque est que le ralentissement guidé pour l'exercice 2027, le chiffre d'affaires à environ 13% et l'ARR à environ 18%, marque le début d'un ralentissement plus durable plutôt qu'une configuration conservatrice.
Le scénario médian suppose que le chiffre d'affaires se capitalise à environ 14% avec des marges nettes proches de 22%. Sur un horizon plus long de dix ans, cette même trajectoire pointe vers environ $480 d'ici 2036 dans le scénario médian, avec un scénario bas proche de $355 et un scénario haut proche de $630 selon l'ampleur de l'expansion des sièges et de la montée en gamme par l'IA. La cible à plus court terme d'environ $283 pour 2031 est le chiffre qui compte pour l'acheteur d'aujourd'hui.
Conclusion
Le prochain vrai test est le premier trimestre fiscal 2027, dont Atlassian devrait publier les résultats le 29 octobre. La direction a guidé un chiffre d'affaires de 1 705 à 1 715 millions de dollars et une croissance cloud d'environ 28,5% pour le trimestre. Un chiffre au-dessus de la fourchette haute serait interprété comme un guide pour l'exercice 2027 conservateur, exactement ce sur quoi mise RBC. En dessous de 1 705 millions de dollars, ou tout fléchissement de la croissance cloud, et les baissiers du ralentissement auront leur ouverture. L'action n'est plus valorisée pour le pessimisme, donc la charge de la preuve s'est inversée : à un plus haut sur 52 semaines et au niveau de la cible moyenne du consensus, Atlassian doit maintenant continuer à dépasser les attentes pour continuer à grimper.
Devriez-vous investir dans Atlassian ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre précisément à cette question.
Ouvrez Atlassian, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre Atlassian aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit n'est requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Atlassian sur TIKR Gratuit →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre l'argent intelligent.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100K actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !