

Principales Statistiques pour l'Action Arm Holdings
- Prix Actuel : $306.34
- Prix Cible (Milieu) : ~$1,368
- Cible du Marché : ~$289
- Rendement Total Potentiel : ~346%
- TRI Annualisé : ~39% / an
Maintenant en ligne : Découvrez le potentiel de hausse de vos actions préférées avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
Arm Holdings (ARM) a chuté de 7,88% le 24 septembre pour clôturer à $306,34, et cette baisse était davantage liée à Arm qu'au marché plat autour d'elle. Le Nasdaq a terminé la séance pratiquement inchangé, il ne s'agissait donc pas d'une vente généralisée des actions de croissance. Deux pressions spécifiques à Arm ont fait le travail : un retracement de la hausse d'environ 15% liée à l'engouement pour Meta le 21 septembre, et un regain d'attention sur une vente d'actions du CFO révélée quelques jours plus tôt, le tout survenant sur une valorisation déjà parfaite à plus de 300 fois les bénéfices passés.
Ce qui rend cette baisse différente des précédentes cette année, c'est qui d'autre y est désormais exposé. Quelques jours auparavant, le 18 septembre, SoftBank a augmenté un prêt sur marge garanti par ses actions Arm à $25 milliards, contre $20 milliards auparavant. Le propriétaire majoritaire d'Arm a lié sa propre capacité d'emprunt au cours de l'action Arm, donc une action déjà valorisée pour la perfection porte désormais une seconde sensibilité qui n'a rien à voir avec les redevances ou les puces IA.
SoftBank a Transformé le Prix d'Arm en sa Propre Garantie
SoftBank détient environ 86% d'Arm et finance une énorme campagne de dépenses en IA, ancrée par un investissement de plusieurs milliards de dollars dans OpenAI. Pour lever des liquidités sans vendre d'actions Arm, il s'est appuyé sur un prêt sur marge garanti par cette participation, et ce mois-ci, il a renégocié cette facilité jusqu'à $25 milliards, comme Bloomberg l'a rapporté en premier. Les prêteurs auraient offert plus que ce que SoftBank demandait, signe que les banques sont à l'aise pour prendre les actions Arm en garantie aux prix actuels.
Les prêts sur marge comportent des limites de ratio prêt/valeur, donc une forte baisse de la garantie peut réduire la base d'emprunt ou déclencher un appel de marge qui force une vente. Cela crée une boucle de rétroaction que l'action n'avait pas il y a un an : un déclin d'Arm pèse sur les calculs de financement de SoftBank, ce qui peut inviter à plus de ventes, ce qui pèse à nouveau sur Arm. Cela ne change rien à l'activité opérationnelle, mais ajoute une fragilité technique à une valorisation déjà extrême. Le contexte de gouvernance ajoute à l'inquiétude, les conseillers en vote ISS et Glass Lewis recommandant tous deux de voter contre un plan qui pourrait rémunérer le PDG Rene Haas jusqu'à $800 millions si Arm atteint une valorisation de $2 000 milliards.

Voir les données historiques et les estimations futures pour l'action Arm Holdings (C'est gratuit !) >>>
L'Entreprise n'est pas le Problème
Lors de son dernier trimestre (T1 fiscal 2027, publié le 29 juillet), le chiffre d'affaires a augmenté de 22% en glissement annuel pour atteindre un record de $1,29 milliard, et le BPA non-GAAP de $0,45 a dépassé à la fois les prévisions de la direction et l'estimation moyenne du marché de $0,40. Les redevances du segment data center ont plus que doublé en glissement annuel une nouvelle fois, et les cœurs Neoverse ont dépassé les 1,5 milliard d'unités expédiées, le dernier demi-milliard ayant été atteint en neuf mois contre six ans pour le premier milliard.
Le carnet de commandes derrière le nouveau CPU AGI, la première puce data center conçue en interne par Arm, dépasse désormais $2 milliards contre $1 milliard d'approvisionnement engagé, et la direction affirme que la confiance dans le dépassement de ce $1 milliard a augmenté. La partie la plus difficile est de faire fabriquer les puces. Le PDG Rene Haas a décrit la contrainte sans détour lors de la conférence téléphonique de juillet : "C'est un marché très, très, très tendu sur tout, que ce soit la mémoire, les équipements de test, les substrats ou les wafers de TSMC." Cette tension explique pourquoi le pipeline dépasse le chiffre d'affaires pouvant être comptabilisé, et retarde les ventes exactes de puces sur lesquelles compte la valorisation.
L'autre point faible est celui des smartphones. La hausse des prix de la mémoire pèse sur les terminaux, et le CFO Jason Child a revu à la baisse la croissance annuelle des redevances vers la fin de l'adolescence en pourcentage, contre environ 20% auparavant. L'activité mature refroidit juste au moment où l'activité de croissance s'accélère. La vente d'actions du CFO sur laquelle les traders se sont focalisés était routinière : une cession programmée à l'avance selon la règle 10b5-1 d'une valeur d'environ $3,12 millions, laissant Child avec plus de 150 000 actions.
Ce que les Investisseurs Paient Vraiment
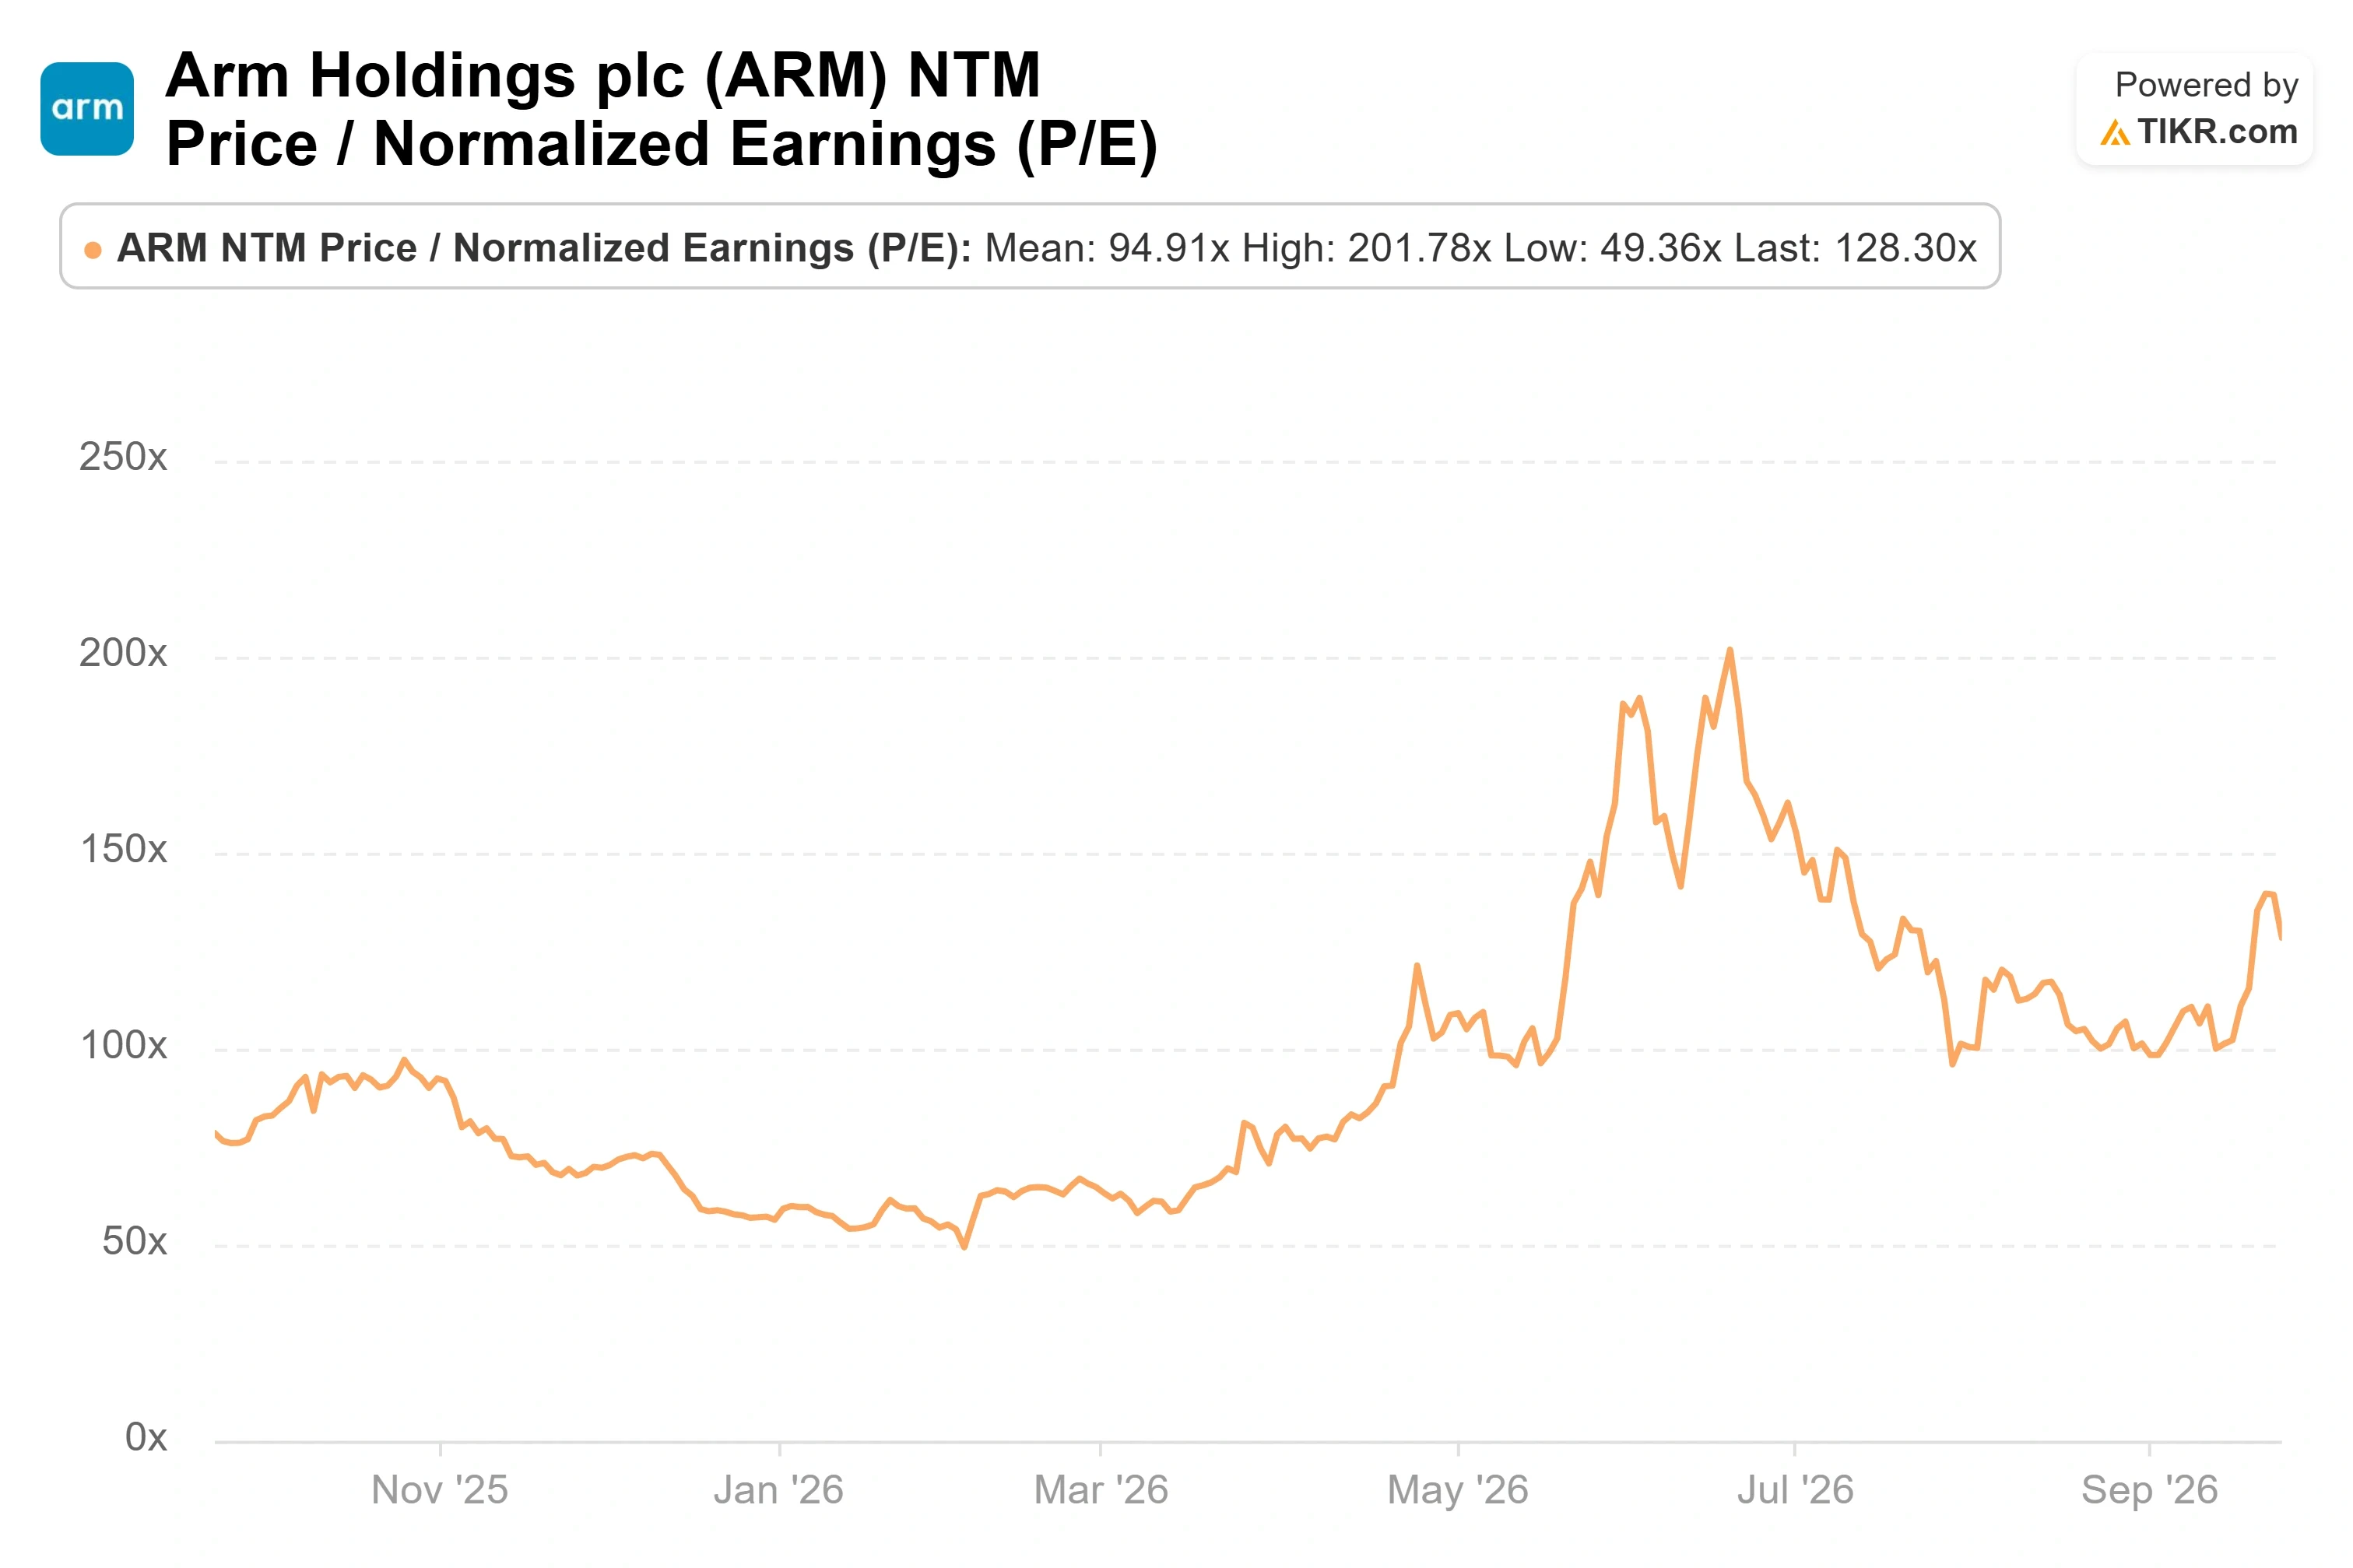
Même après la baisse, Arm se négocie près de 312 fois les bénéfices passés et environ 128 fois les bénéfices futurs, un ratio cours/bénéfice inégalé dans son groupe, contre un ensemble de pairs du secteur des semi-conducteurs dont le P/E forward moyen est d'environ 67 fois sur la page Concurrents de TIKR. Rambus se situe près de 31 fois, et même Global Unichip en forte croissance se négocie près de 108 fois. Arm est valorisée comme une classe d'actifs à part, et ce prix est une prévision sur les cinq prochaines années.
Le seul élément de soutien est que la cible moyenne du marché de $288,71 se situe désormais juste en dessous du prix de marché, un renversement par rapport à l'été où l'action se négociait bien au-dessus. Au cours de l'année écoulée, cette configuration a eu tendance à marquer des réinitialisations plutôt que des sommets. Qu'elle se répète ou non dépend de l'exécution qu'Arm a promise mais n'a pas encore inscrite dans son compte de résultat, et l'action doit désormais franchir à la fois la barre de la valorisation et la pression latente liée à l'effet de levier.
Voir comment Arm Holdings se comporte par rapport à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du Modèle Avancé TIKR
- Prix Actuel : $306.34
- Prix Cible (Milieu) : ~$1,368
- Rendement Total Potentiel : ~346%
- TRI Annualisé : ~39% / an

Le modèle TIKR utilise le scénario du milieu, une vision à long terme plutôt qu'une prédiction pour l'année prochaine. Il indique un prix proche de $1,368 début 2031, soit un rendement total d'environ 346%, ou environ 39% annualisés sur quatre ans et demi. Rien dans le multiple actuel ne rend Arm bon marché ; le cas repose entièrement sur l'évolution future de l'entreprise.
Deux moteurs portent la ligne de revenus : l'accélération des redevances du data center, à mesure que l'adoption de Neoverse s'élargit chez tous les grands hyperscalers, et le CPU AGI, un flux de silicium marchand qu'Arm n'a jamais eu, désormais soutenu par un pipeline supérieur à $2 milliards. Le moteur de marge est le changement de mix vers Armv9 et les sous-systèmes de calcul, qui portent des taux de redevance plus élevés. Sur des hypothèses moyennes, le chiffre d'affaires se compose à près de 50% avec une marge nette au milieu des années 40 en pourcentage.
Le risque principal est le multiple lui-même, et le modèle intègre une compression annuelle du P/E à un chiffre élevé, donc la croissance des bénéfices doit dépasser celle d'un multiple qui se réduit. Le scénario haussier est que la demande pour le CPU AGI continue de dépasser son pipeline de $2 milliards et avance le calendrier. Le scénario baissier est plus lourd maintenant qu'il y a un mois : une activité de redevances téléphoniques qui finance toujours une histoire d'IA qu'elle ne peut pas encore monétiser, avec une maison-mère dont le financement se resserre à chaque fois que l'action baisse.
Conclusion
Deux choses décident désormais de cette action, et une seule concerne Arm. La première est la croissance des redevances : le prochain rapport, les résultats du deuxième trimestre fiscal attendus le 4 novembre, prévoit un chiffre d'affaires proche de $1,38 milliard avec une croissance des redevances dans le bas de l'adolescence en pourcentage, et il vous dira si le moteur data center compense le frein des smartphones. …Surveillez la ligne des redevances lorsque le trimestre de septembre sera publié en novembre, et observez comment Arm se négocie lors du prochain choc macroéconomique. Une entreprise qui dépasse ses prévisions tandis que l'action fluctue sur des calculs d'effet de levier et de garantie indiquerait que le marché valorise le bilan de la maison-mère.
Devriez-vous Investir dans Arm Holdings ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Consultez Arm Holdings, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre Arm Holdings aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Arm Holdings sur TIKR Gratuit →
À la Recherche de Nouvelles Opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre l'argent intelligent.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez 100K+ actions mondiales, les portefeuilles des meilleurs investisseurs mondiaux, et plus avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


