Principales Statistiques pour l'Action Illumina
- Prix Actuel : $273.90
- Prix Cible (Milieu) : ~$412
- Cible du Marché : ~$203
- Rendement Total Potentiel : ~50%
- TRI Annualisé : ~10% / an
Désormais en ligne : Découvrez le potentiel de hausse de vos actions préférées avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
Illumina (ILMN) a clôturé à $273.90 le 24 septembre, en hausse de 7,25% en une seule séance et à un plus haut de clôture sur 52 semaines, soit environ le triple de son plus bas sur 52 semaines à $88. Ce mouvement est intervenu trois séances après l'entrée d'Illumina dans le S&P 500, effective avant l'ouverture du 21 septembre. L'essentiel des achats forcés ponctuels par les fonds passifs s'est effectué lors de la clôture du rééquilibrage du 18 septembre, donc la hausse du 24 septembre s'interprète comme un élan de momentum et un enthousiasme persistant pour les prévisions relevées plutôt qu'une demande mécanique nouvelle. Quoi qu'il en soit, ces flux expliquent la hausse. Ils n'expliquent pas pourquoi quelqu'un devrait payer $273.90 pour une entreprise que les analystes de Wall Street, en moyenne, valorisent à $203.
L'action se négocie désormais environ 35% au-dessus de cette cible moyenne. Les gains faciles liés à l'inclusion dans l'indice et à quatre dépassements de bénéfices consécutifs sont derrière elle, donc ce qui doit justifier le prix désormais n'est pas une nouvelle réévaluation mais la durabilité des marges d'Illumina. La conférence téléphonique du deuxième trimestre a donné aux investisseurs la lecture la plus claire à ce jour de la capacité de ce moteur à tenir.
La marge a tenu face à un choc sur les coûts qui aurait dû la briser
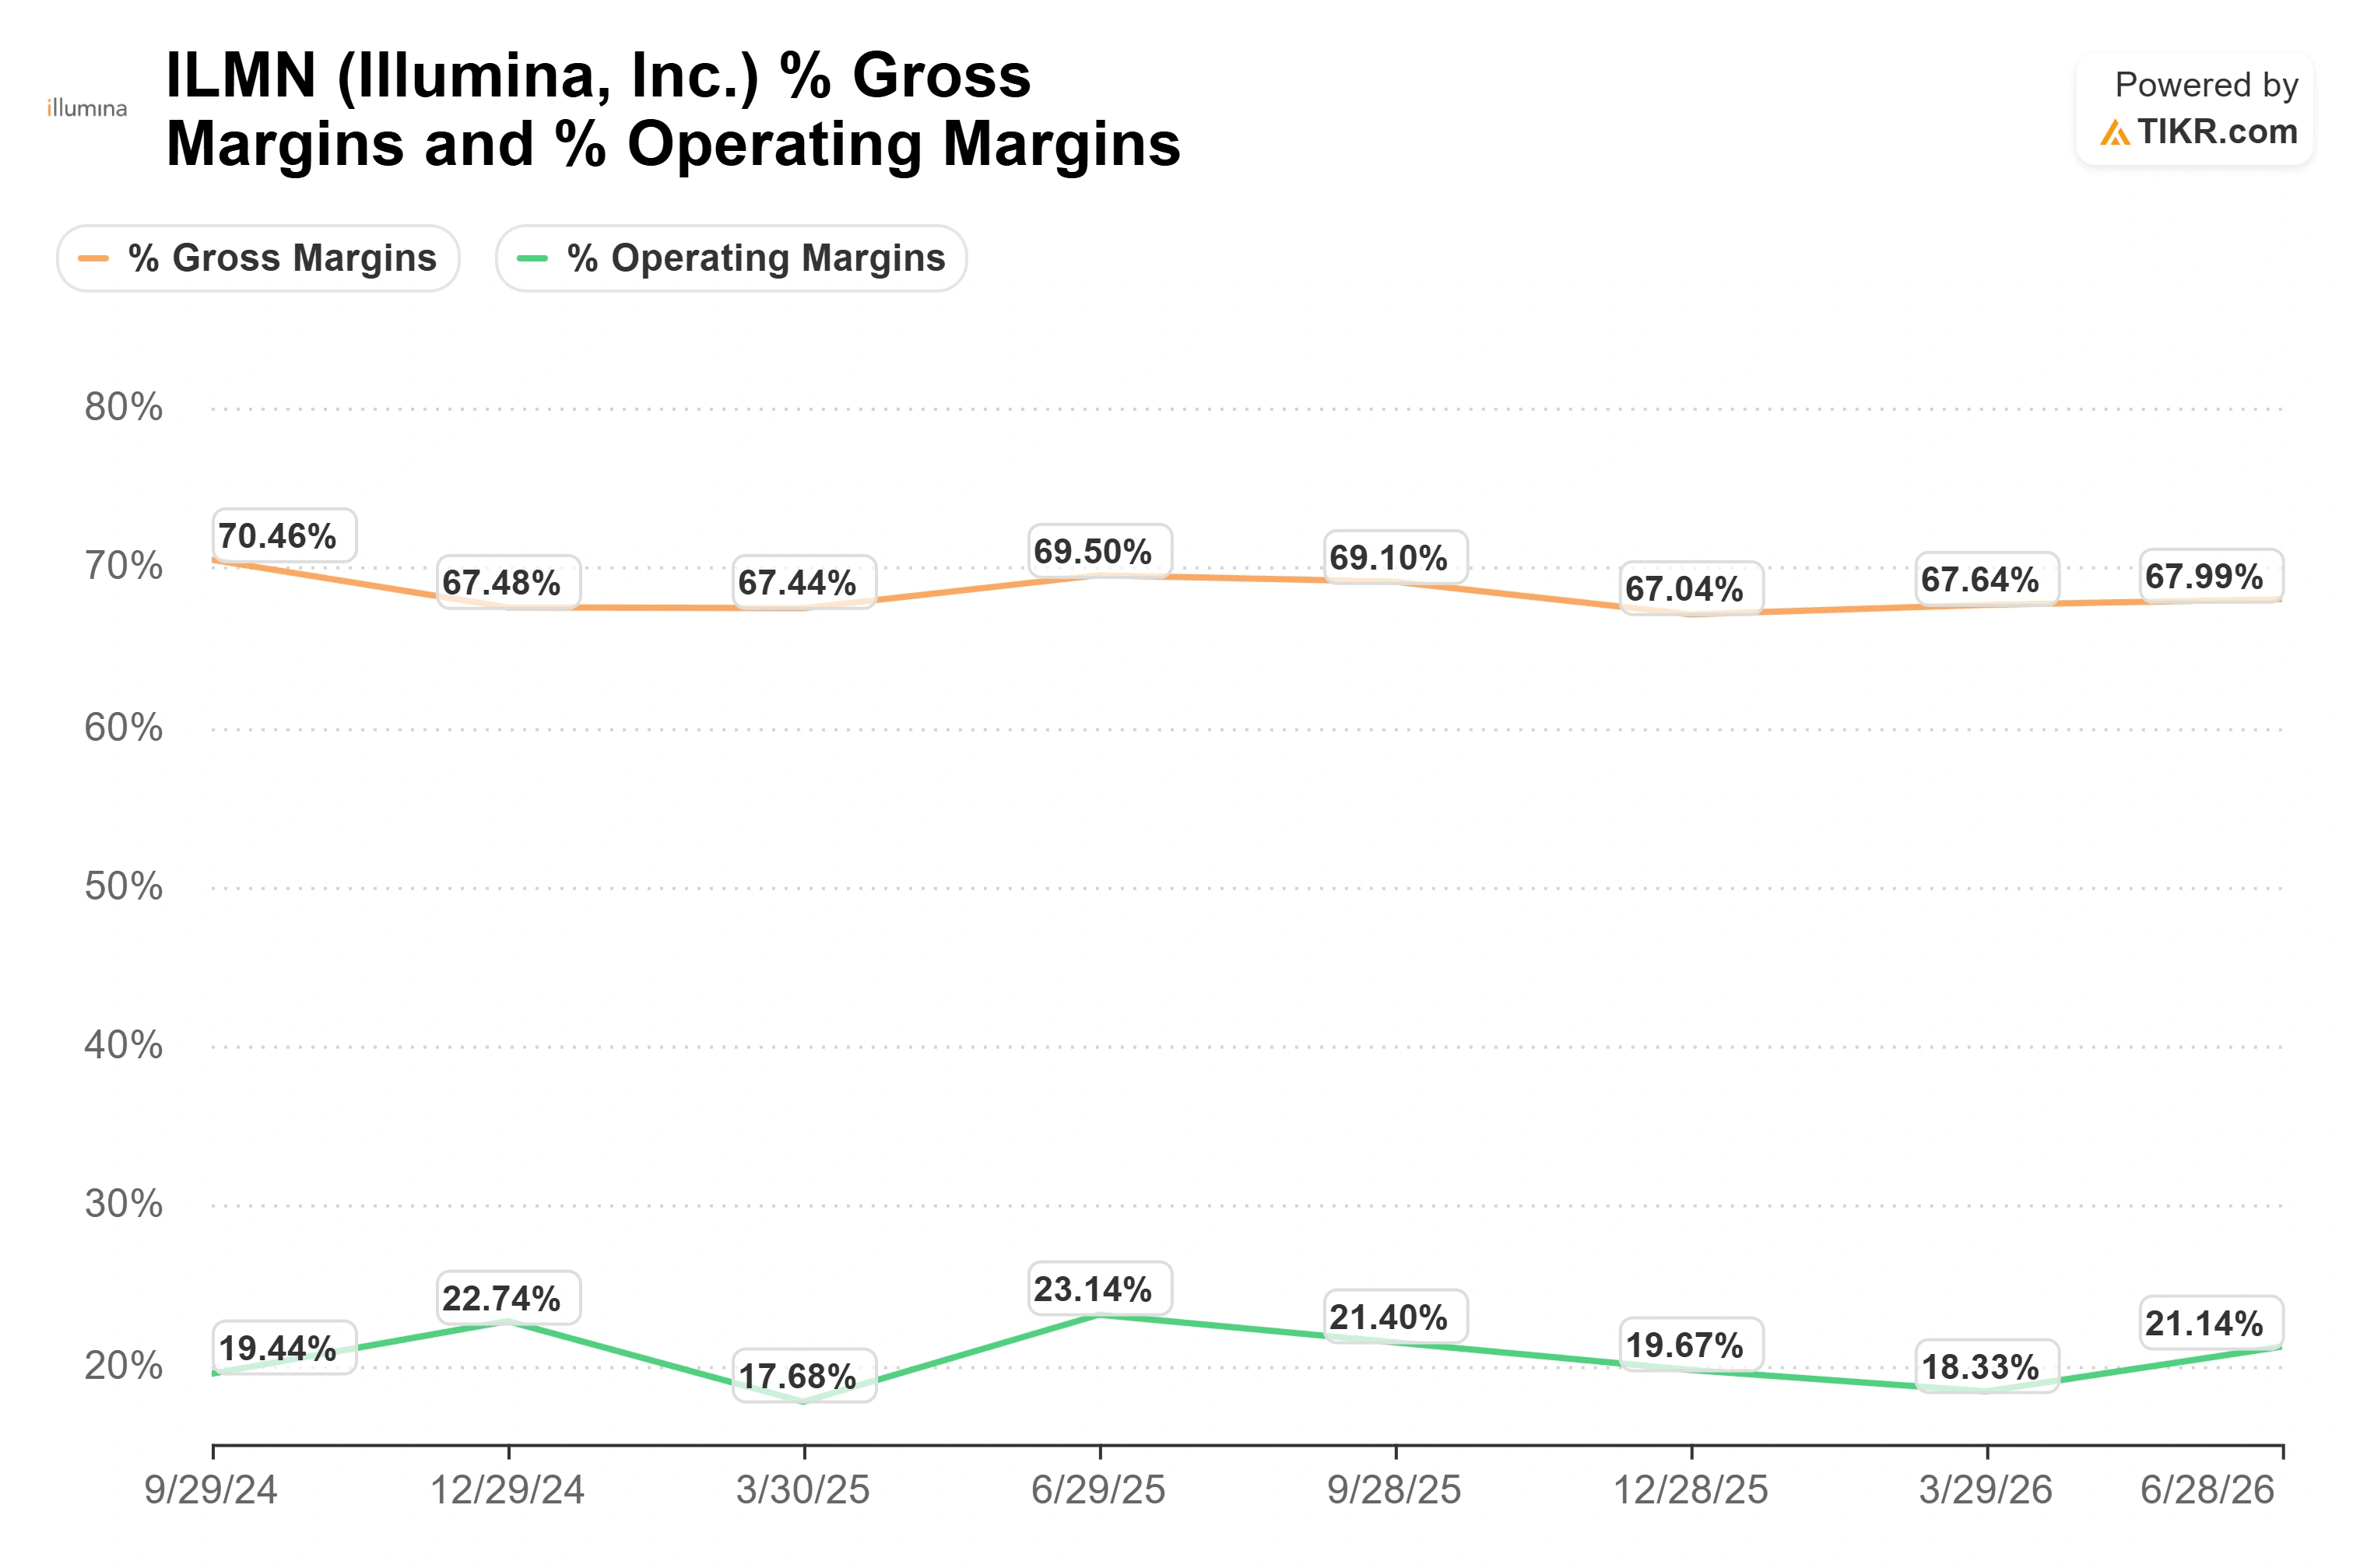
Le chiffre qui importait le plus au T2 était que la marge opérationnelle non-GAAP ait atteint 22,5% alors qu'Illumina absorbait un véritable choc sur les coûts des intrants. Les prix de la DRAM ont augmenté de plus de 400% depuis début 2024 jusqu'à fin 2026, selon J.P. Morgan Global Research, les centres de données d'IA consommant l'offre mondiale de mémoire. Les séquenceurs utilisent cette mémoire. Illumina en a payé le prix fort ce trimestre, ainsi que des frais de transport plus élevés, et a tout de même dépassé ses propres prévisions de marge.
Le CFO Ankur Dhingra a été précis sur le rythme annualisé (run-rate). Il a signalé un effet de rémunération différée d'environ 60 points de base neutre pour le BPA, puis a ajouté qu'« en excluant cela, nous sommes à environ 23% de marge opérationnelle au T2. » C'est le chiffre sur lequel s'ancrer, car il montre la base opérationnelle réelle. La marge brute s'est établie à 68,2%, dépassant les prévisions, malgré une forte proportion d'instruments à marge plus faible au cours du trimestre.
Illumina détient également un avantage structurel sur les coûts qui prend de la valeur à mesure que la mémoire se raréfie. Ses séquenceurs ne fonctionnent pas sur l'architecture GPU, mise à rude épreuve par la demande d'IA. Comme l'a dit Dhingra, les instruments « utilisent une architecture différente, qui est nettement moins chère et plus rentable que les architectures GPU. » Sur un marché où les coûts de la mémoire et du calcul sont l'histoire principale, une plateforme protégée du pire de cette pression est un réel avantage, et un avantage que le prix actuel crédite à peine.
Voir les données historiques et les estimations futures pour l'action Illumina (C'est gratuit !) >>>
La direction relève ses prévisions de marge
Illumina a donné une prévision de marge opérationnelle pour le T3 d'environ 24%, soit environ 150 points de base au-dessus de la base du T2, portée par un mix de consommables plus riche et une deuxième vague de mesures de réduction des coûts au second semestre. Elle a maintenu sa prévision de marge opérationnelle annuelle à 23,4%-23,6% et a relevé son BPA ajusté annuel à $5,30-$5,40, en hausse de 11% au point médian.
Les consommables de séquençage, les kits récurrents utilisés à chaque fonctionnement d'une machine, ont des marges plus élevées que les instruments, et ils croissent désormais sur une base installée beaucoup plus large après plusieurs trimestres de placements élevés de NovaSeq X. Les marchés cliniques, environ 65% du chiffre d'affaires des consommables, ont progressé de 15% hors Chine, la région États-Unis et Canada affichant une croissance supérieure à 20%. Les instruments ont été placés à un rythme élevé, à marge plus faible, intentionnellement pour construire de la capacité. Les consommables sont là où la marge se réalise, et la direction s'attend à ce que l'essentiel de ce bénéfice intervienne en 2027. Le retour de capital conforte cette confiance : Illumina a racheté environ $122 millions d'actions au cours du trimestre et dispose encore d'environ $1,8 milliard restant sous son autorisation, avec une dette nette proche de 1,1x l'EBITDA.
Par rapport à ses pairs, la prime est marquée. Illumina se négocie à 30x l'EV/EBITDA NTM, contre 22x pour Thermo Fisher et 21x pour Agilent, deux entreprises plus grandes et plus diversifiées. La marge EBITDA future d'Illumina se développe plus rapidement que celle de l'une ou l'autre, ce qui justifie une certaine prime. Savoir si cela justifie de payer 35% de plus que Thermo Fisher sur ce multiple est la question plus difficile, et celle que le prix pose désormais.

Voir comment Illumina se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du Modèle Avancé TIKR
- Prix Actuel : $273.90
- Prix Cible (Milieu) : ~$412 d'ici 2030
- Rendement Total Potentiel : ~50%
- Annualized IRR: ~10% / an

Exécuté à l'entrée actuelle de $273.90, le scénario médian du modèle TIKR valorise Illumina à environ $412 d'ici 2030. C'est une lecture plus constructive que la cible moyenne du marché à $203, et cette divergence est précisément la raison pour laquelle l'action mérite d'être débattue.
Moteurs de revenus : croissance à deux chiffres (mid-teens) des consommables cliniques tirée par la base installée élargie de NovaSeq X, plus 1 à 2 points de croissance supplémentaire du portefeuille multiomique (StrataMap Spatial et SomaLogic protéomique) d'ici 2027
Moteur de marge : changement de mix vers les consommables faisant progresser la marge nette vers 22%-23%
Risque principal : le marché final de la recherche et académique est toujours en déclin, et la direction a refusé d'annoncer un rebond malgré une amélioration des financements américains en fin de trimestre
Potentiel de hausse : la conversion clinique se compose, les marges se développent comme prévu et les bénéfices rattrapent le multiple
Potentiel de baisse : se négociant bien au-dessus de la moyenne du marché, tout ralentissement dans la traction des consommables, les coûts de la mémoire, ou la Chine laisse peu de marge de sécurité
Conclusion
Le prochain vrai test est la publication du T3 fin octobre, et le chiffre à surveiller est la marge opérationnelle. La direction a donné une prévision d'environ 24%. L'atteindre confirmerait que le changement de mix et les mesures de réduction des coûts portent leurs fruits et que les 22,5% du T2 étaient un plancher, pas un pic. Un chiffre inférieur à 23% indiquerait que la mémoire et le fret pèsent plus que la direction ne l'a laissé entendre, et à 30x l'EBITDA futur, ce n'est pas une action dont le prix est conçu pour absorber un écart de marge. Le momentum a porté Illumina à un plus haut sur 52 semaines.
Devriez-vous investir dans Illumina ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre exactement à cette question.
Ouvrez Illumina, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent en termes de revenus et de bénéfices pour les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont en hausse ou en baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre Illumina aux côtés de toutes les autres actions sur votre radar. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Illumina sur TIKR Gratuit →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre les capitaux intelligents.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrez d'opportunités. Recherchez plus de 100K actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !