Puntos Clave
- El capex de Meta alcanzó los $30.120 millones en el trimestre de junio de 2026 frente a $31.860 millones de flujo de caja operativo, dejando $1.750 millones de flujo de caja libre según la medida de TIKR, frente a $9.020 millones un año antes.
- La medida de deuda total de TIKR, que incluye pasivos por arrendamiento, se situó en $112.320 millones frente a $90.260 millones de efectivo y valores negociables.
- Las previsiones de capex para 2026 son de $130.000 a $145.000 millones, lo que deja aproximadamente $79.000 a $94.000 millones de gasto para la segunda mitad y aumenta la presión sobre el flujo de caja operativo, el balance y las nuevas líneas de ingresos como el cómputo y los agentes empresariales.
El flujo de caja operativo creció un 25% mientras que el flujo de caja libre se redujo un 81%. Compara el flujo de caja y el capex de Meta en TIKR gratis →
Meta Platforms gastó casi cada dólar de su flujo de caja en el trimestre de junio
Mark Zuckerberg abrió la conferencia de resultados del 29 de julio de Meta con 3.600 millones de usuarios diarios y un negocio que crece un 28% en ingresos. Más adelante, en las declaraciones preparadas, la CFO Susan Li leyó la línea que definió el trimestre: "El flujo de caja libre fue de $784 millones".
La propia medida de Meta incluye el principal de los arrendamientos financieros en el capex. La línea de capex de TIKR es ligeramente más estrecha, por lo que su flujo de caja libre se lee como $1.750 millones. En cualquier caso, casi no quedó nada.

El motor de efectivo no es el problema. El flujo de caja operativo aumentó de $25.560 millones a $31.860 millones en un año, y los ingresos por publicidad crecieron un 27%. El gasto creció mucho más rápido. El capex pasó de $16.540 millones a $30.120 millones, un 82% más, y absorbió alrededor del 95% del flujo de caja operativo, frente al 33% en el trimestre de septiembre de 2024.
Los últimos cuatro trimestres cuentan la misma historia. El capex totalizó $89.330 millones frente a $52.170 millones en los cuatro trimestres anteriores, mientras que el flujo de caja operativo aumentó un 27% a $130.300 millones. El flujo de caja libre bajó de $50.140 millones a $40.980 millones, y el trimestre de junio causó la mayor parte de ese daño.
La dirección dice que esto es deliberado. Li describió a Meta como "limitada por la demanda", con "numerosos lugares con ROI positivo" para poner capacidad de cómputo si tuviera más. La primera mitad utilizó alrededor de $50.900 millones de capex según la medida de Meta. Frente a una previsión de $130.000 a $145.000 millones, eso deja aproximadamente $79.000 a $94.000 millones para la segunda mitad, o alrededor de $40.000 a $47.000 millones por trimestre.
El Balance Ahora Hace el Trabajo Que Solía Hacer el Flujo de Caja Libre
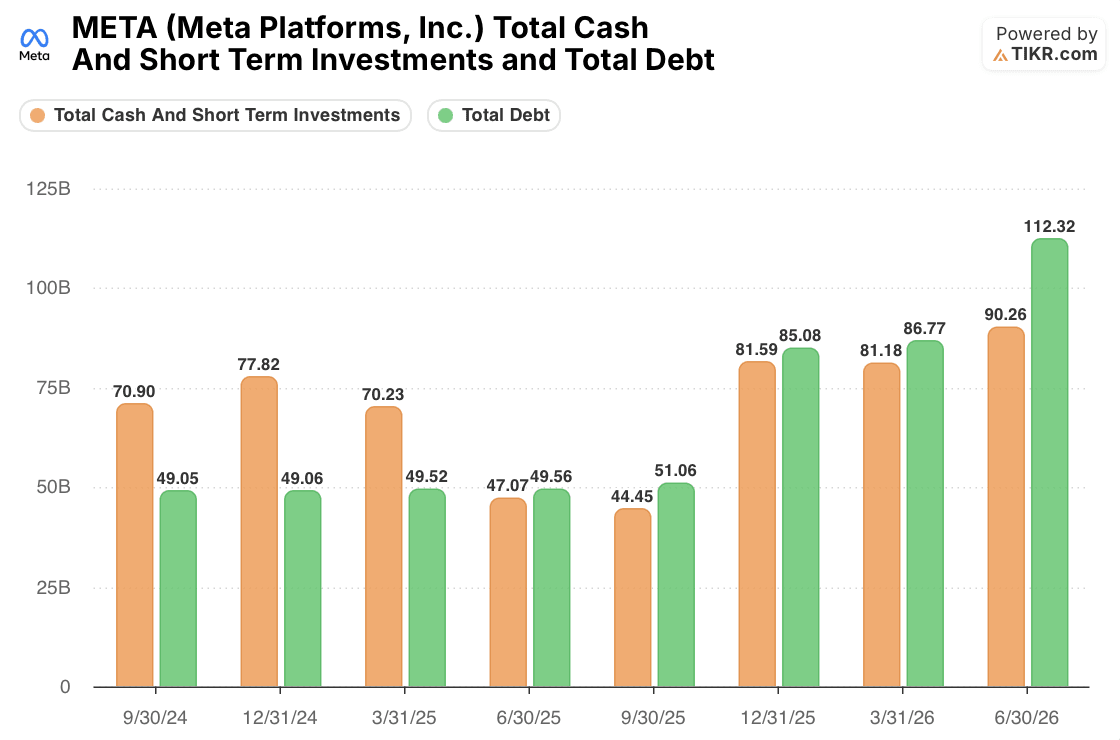
La brecha se está llenando con endeudamiento. La deuda total aumentó de $49.560 millones en junio de 2025 a $112.320 millones, mientras que el efectivo subió de $47.070 millones a $90.260 millones. Eso mueve la posición neta calculada de alrededor de $2.500 millones de deuda neta a alrededor de $22.000 millones. La medida de deuda de TIKR es más alta que los $83.700 millones que Meta citó en la llamada, por lo que la cifra neta exacta depende de la definición. El aumento no.
La financiación también se sitúa más allá del balance. Meta posee una participación del 20% en la empresa conjunta de centros de datos Hyperion, cuyos bonos están fuera de sus libros, y anunció una asociación con BlackRock para un sitio de un gigavatio en El Paso. Una columna de Reuters esta semana señaló que los $27.000 millones de notas vinculadas a Hyperion cotizaban a 91 centavos por dólar el lunes. El columnista dijo que un incumplimiento de Meta era muy poco probable, y la señal es sobre el costo del capital, no sobre la solvencia.
El caso de rentabilidad es real pero temprano. Zuckerberg dijo que Meta está recibiendo ofertas de capacidad de cómputo "con una prima significativa", y otros ingresos de Family of Apps superaron los $1.000 millones, un 73% más. Eso sigue siendo alrededor del 2% de los ingresos trimestrales, un cálculo a partir del total de $60.800 millones. Zuckerberg también dijo que sería "una tontería" vender toda la capacidad de cómputo para obtener un beneficio a corto plazo.
La evidencia respalda un juicio estrecho. El negocio principal de Meta todavía genera más efectivo cada año, pero ha pasado de financiar su expansión por sí solo a depender parcialmente de prestamistas y socios, y las nuevas líneas de ingresos tienen que escalar antes de que el capex alcance su punto máximo. El riesgo principal es una segunda mitad en la que el gasto supere los aproximadamente $32.000 millones por trimestre de flujo de caja operativo y la deuda siga subiendo.
El informe del trimestre de septiembre es la siguiente prueba. Un capex muy por encima de $30.120 millones junto con un flujo de caja operativo cercano a $32.000 millones pondría el flujo de caja libre en negativo por primera vez en esta serie de ocho trimestres.
La deuda se más que duplicó en un año, y la siguiente cifra de capex de Meta es la prueba. Monitorea el efectivo y la deuda de Meta en TIKR gratis →
Entonces, ¿cuánto vale realmente la acción de Meta Platforms, Inc.?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer la acción META. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Valora Meta Platforms, Inc. gratis→
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!