Wichtige Kennzahlen für Zillow-Aktien
- Aktueller Kurs: $29.35
- Zielkurs (Mitte): ~$47
- Ziel der Analysten: ~$47
- Potenzielle Gesamtrendite: ~60%
- Annualisierte IRR: ~12% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Zillow Group (ZG) schloss am 23. September 2026 bei $29.35, nach einem Einbruch von 7,09% in einer einzigen Handelssitzung und damit wieder nahe den niedrigsten Niveaus, auf denen es seit über einem Jahr gehandelt wurde, knapp über dem 52-Wochen-Tief von $29.03. Damit endete eine Woche mit Verlusten, die begann, als ein Bundesrichter in Chicago Zillows Antrag ablehnte, einen Listingservice daran zu hindern, den Zugang zu Immobilienangeboten in einem der größten Märkte des Landes zu kappen. Schwache Wohnungsmarktdaten und erhöhte Hypothekenzinsen verstärkten den Druck.
Der Aktienkurs erzählt eine Geschichte, die Gewinn- und Verlustrechnung eine andere. Der Umsatz wuchs im letzten Quartal um 18%. Die Aktie hat im vergangenen Jahr etwa 62% ihres Wertes verloren. Die Kluft zwischen diesen Fakten ist der Grund, warum ZG bei $29 einen ernsthaften Blick wert ist.
Das Urteil, das die Investmentthese infrage stellte
Am 15. September lehnte der US-Bundesrichter John Tharp Zillows Antrag auf eine einstweilige Verfügung gegen Midwest Real Estate Data (MRED) und Compass ab und hob die Anordnung auf, die MRED gezwungen hatte, Zillows Chicago-Listings aktiv zu halten. MRED kann nun rechtlich Zillows Zugang zu mehr als 30.000 Angeboten im Großraum Chicago abschalten, und der Richter verwies Zillows Kernklagen in eine private Schiedsgerichtsbarkeit. Keefe, Bruyette & Woods bezeichnete das Ergebnis in einer von TipRanks zitierten Notiz als "inkrementell negativ". Die Aktie fiel am nächsten Tag um 3,6% und rutschte in der folgenden Woche weiter.
Tharp schrieb, Zillow habe "nicht den starken Nachweis erbracht, der notwendig ist, um einen kartellrechtlichen Schaden zu begründen", betonte aber, es handele sich um eine vorläufige Entscheidung, nicht um ein Urteil in der Sache. Zillow stellte es als einen Schritt in einem längeren Prozess dar. Die mutmaßliche Absprache zwischen MRED und Compass ist noch nicht bewiesen und geht nun in die Schiedsgerichtsbarkeit. Der Markt verkaufte also einen prozeduralen Verlust und die optische Wirkung rund um private Listings, nicht die Feststellung, dass das Geschäftsmodell kaputt ist.
Dies ist eine von mehreren rechtlichen und wettbewerblichen Belastungen, die Anleger dieses Jahr eingepreist haben, neben der Kartellklage der FTC im Mietsegment, Aktionärsklagen im Zusammenhang mit denselben Kartellvorwürfen (ebenfalls unbewiesen) und Googles landesweitem Rollout von Immobilienanzeigen. Jeder Punkt nährt eine Sorge: dass Zillows Griff auf die Listings, der 80% seines Traffics direkt in seine eigenen Apps lenkt, angreifbarer ist, als es vor zwei Jahren schien.

Sehen Sie historische und zukünftige Schätzungen für Zillow-Aktien (Es ist kostenlos!) >>>
Was der Verkaufstrend ignoriert
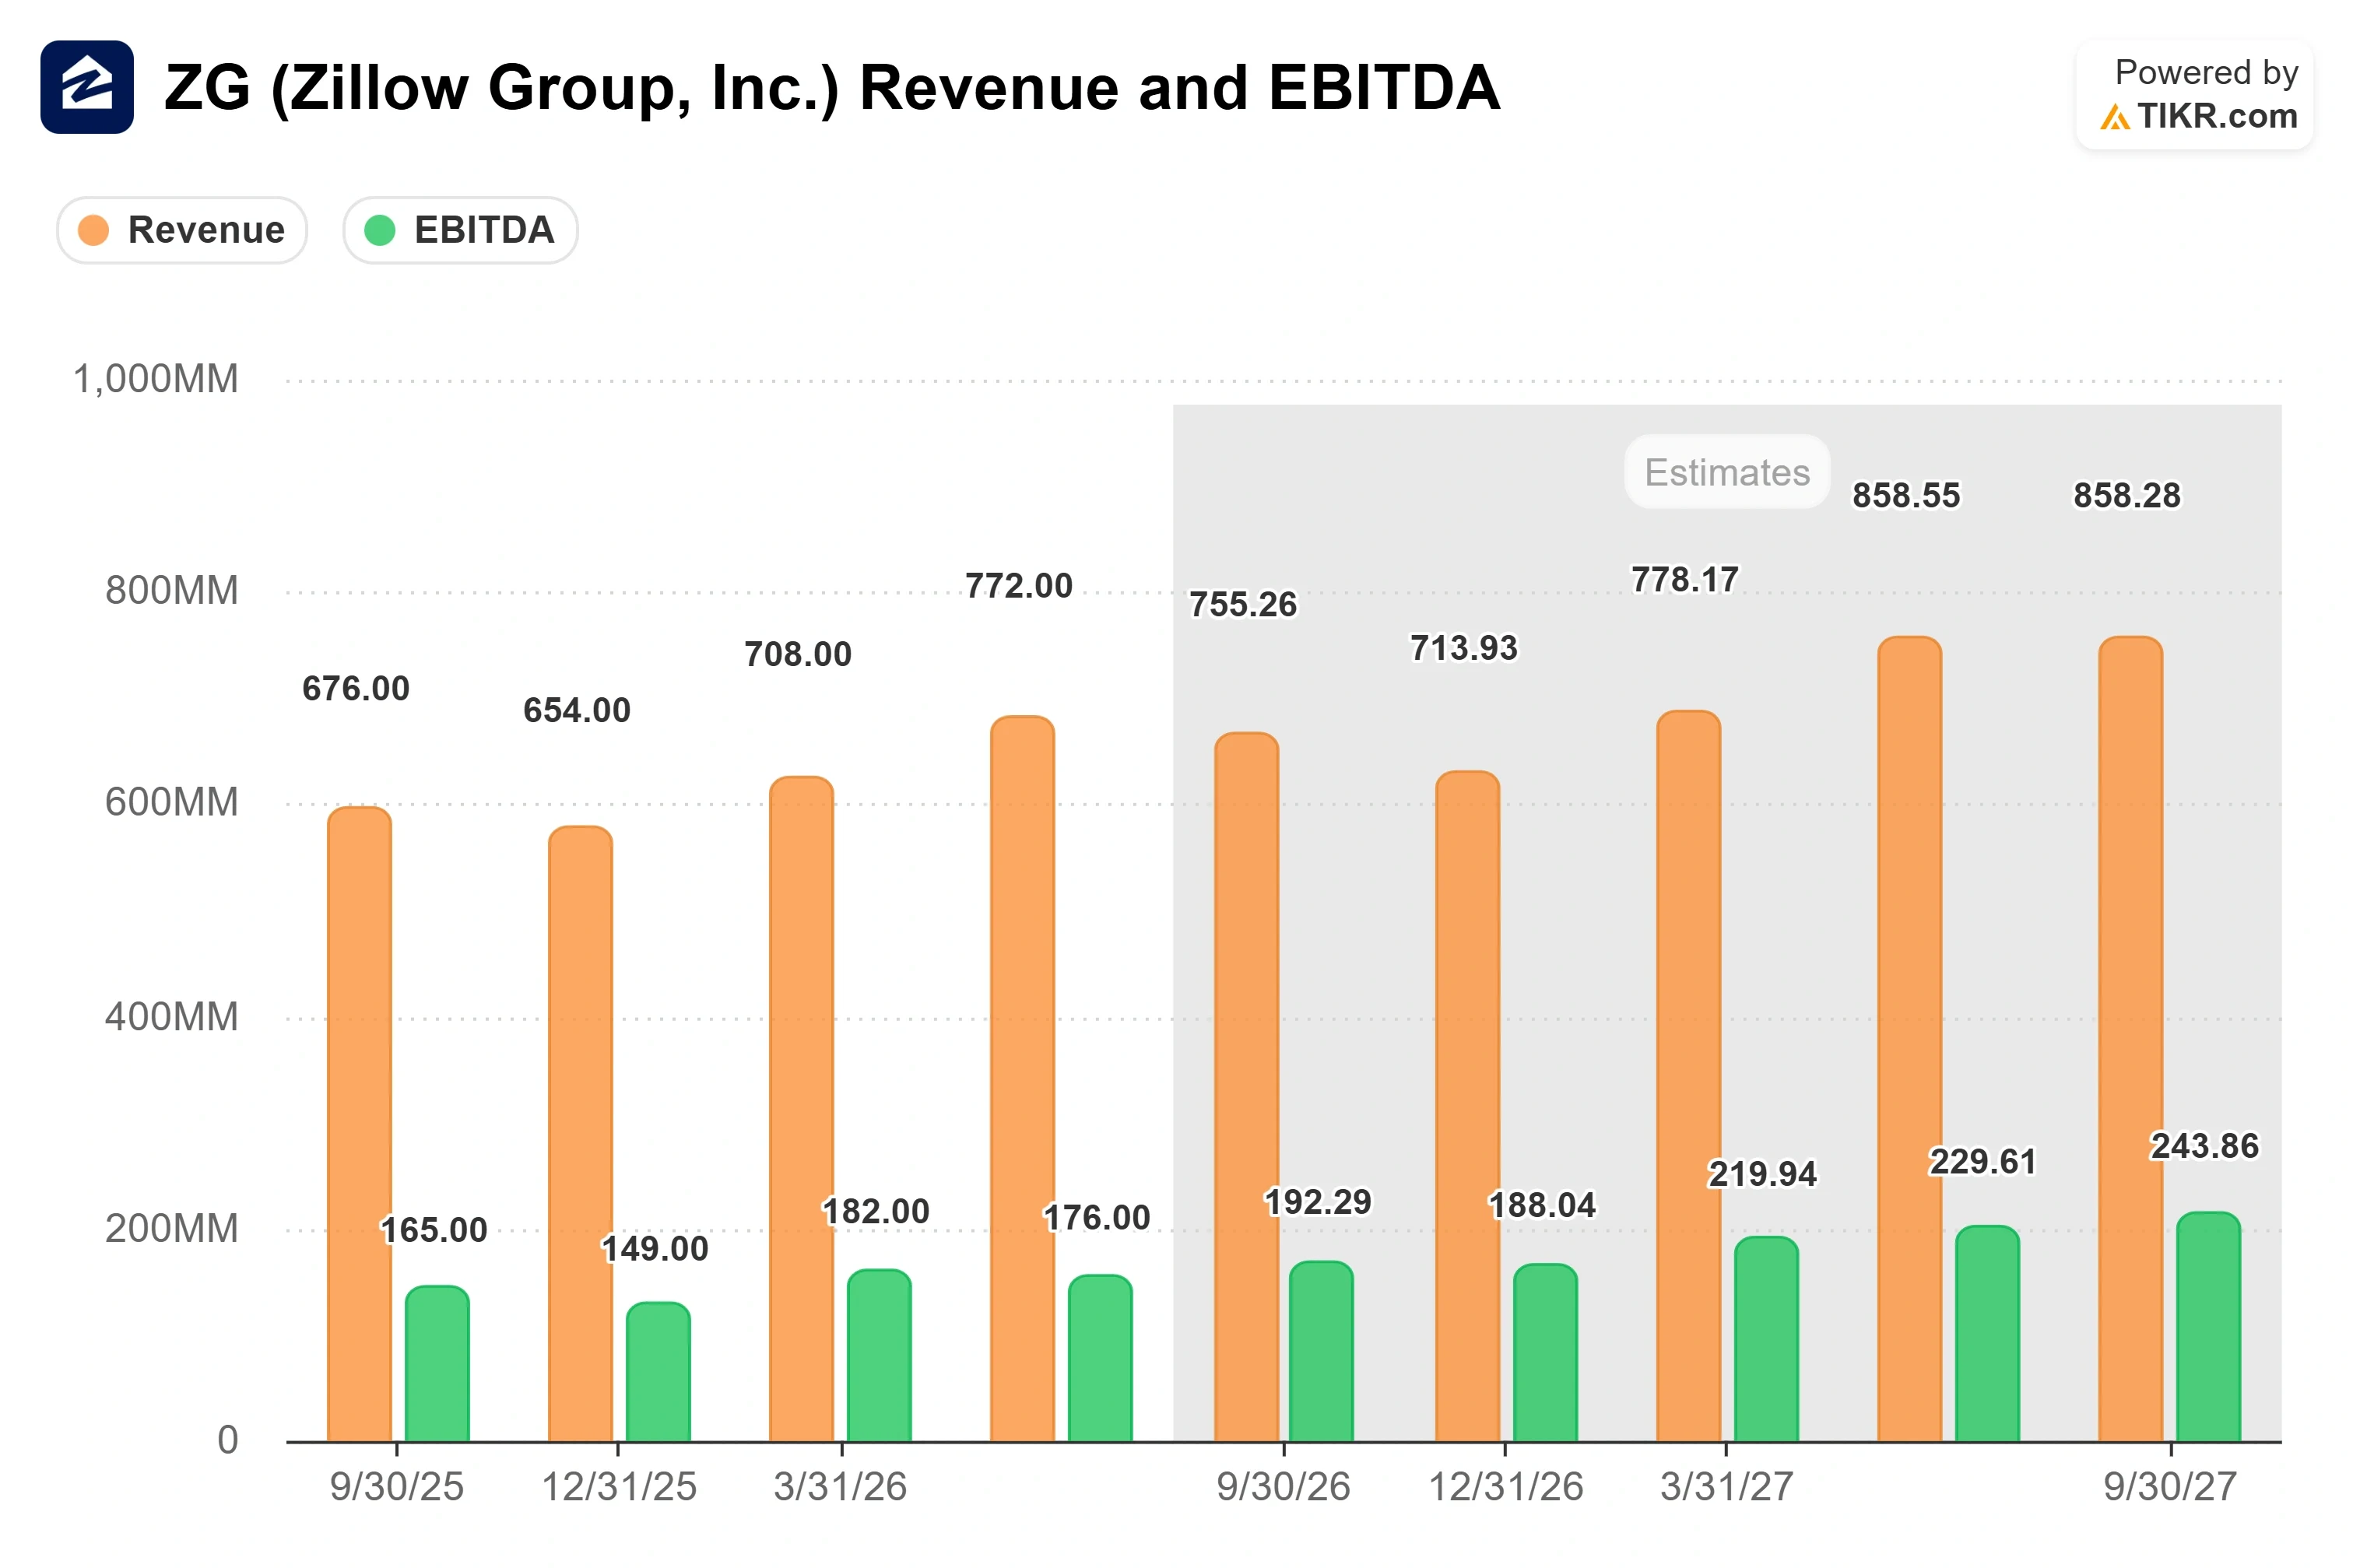
Zillows Ergebnisse für das zweite Quartal, veröffentlicht am 5. August, gehörten zu den stärksten aller Zeiten: Ein Umsatz von 772 Millionen US-Dollar, ein Plus von 18% gegenüber dem Vorjahr und über den erwarteten 758 Millionen US-Dollar, wobei Mieten um 31% und Hypothekenumsätze um 75% stiegen, da die Kauffinanzierungen fast doppelt so hoch ausfielen. Das bereinigte EPS von $0,52 übertraf die Konsenserwartung von $0,45, begünstigt durch den Wechsel zum Preferred-Agent-Modell, bei dem Zillow seinen Anteil nur bei Abschluss einer Transaktion berechnet.
Was den Listings-Kampf selbst betrifft, so relativiert Zillows eigene Position die Panik. Auf der Goldman-Sachs-Konferenz am 10. September argumentierte CFO und COO Jeremy Hofmann, dass private Listings nie mehr als ein Bruchteil des Marktes ausgemacht hätten und es auch nie tun würden. "Sie werden das wichtigste Vermögen verkaufen, das die meisten Menschen besitzen, Sie wollen die größtmögliche Reichweite dafür", sagte er und wies darauf hin, dass private Listings trotz des ganzen Aufsehens bei etwa 1% bis 2% des Bestands geblieben seien.
Die Bewertungsschwankung zeigt, wie weit die Stimmung gelaufen ist. Zillow notiert bei etwa 7,6x NTM EV/EBITDA. Compass, sein Gegner vor Gericht, liegt bei etwa 10,1x, und Colliers ebenfalls bei etwa 10,1x. Eine profitable Plattform, die ihren Umsatz im hohen zweistelligen Bereich steigert, hat nun ein niedrigeres Forward-Multiple als das Maklerunternehmen, das sie gerade vor Gericht geschlagen hat. Dieser Abschlag ist der Markt, der eine dauerhafte Störung einpreist, und ob sich das hält, muss das Geschäftsmodell beantworten.
TIKR Advanced Model Analyse
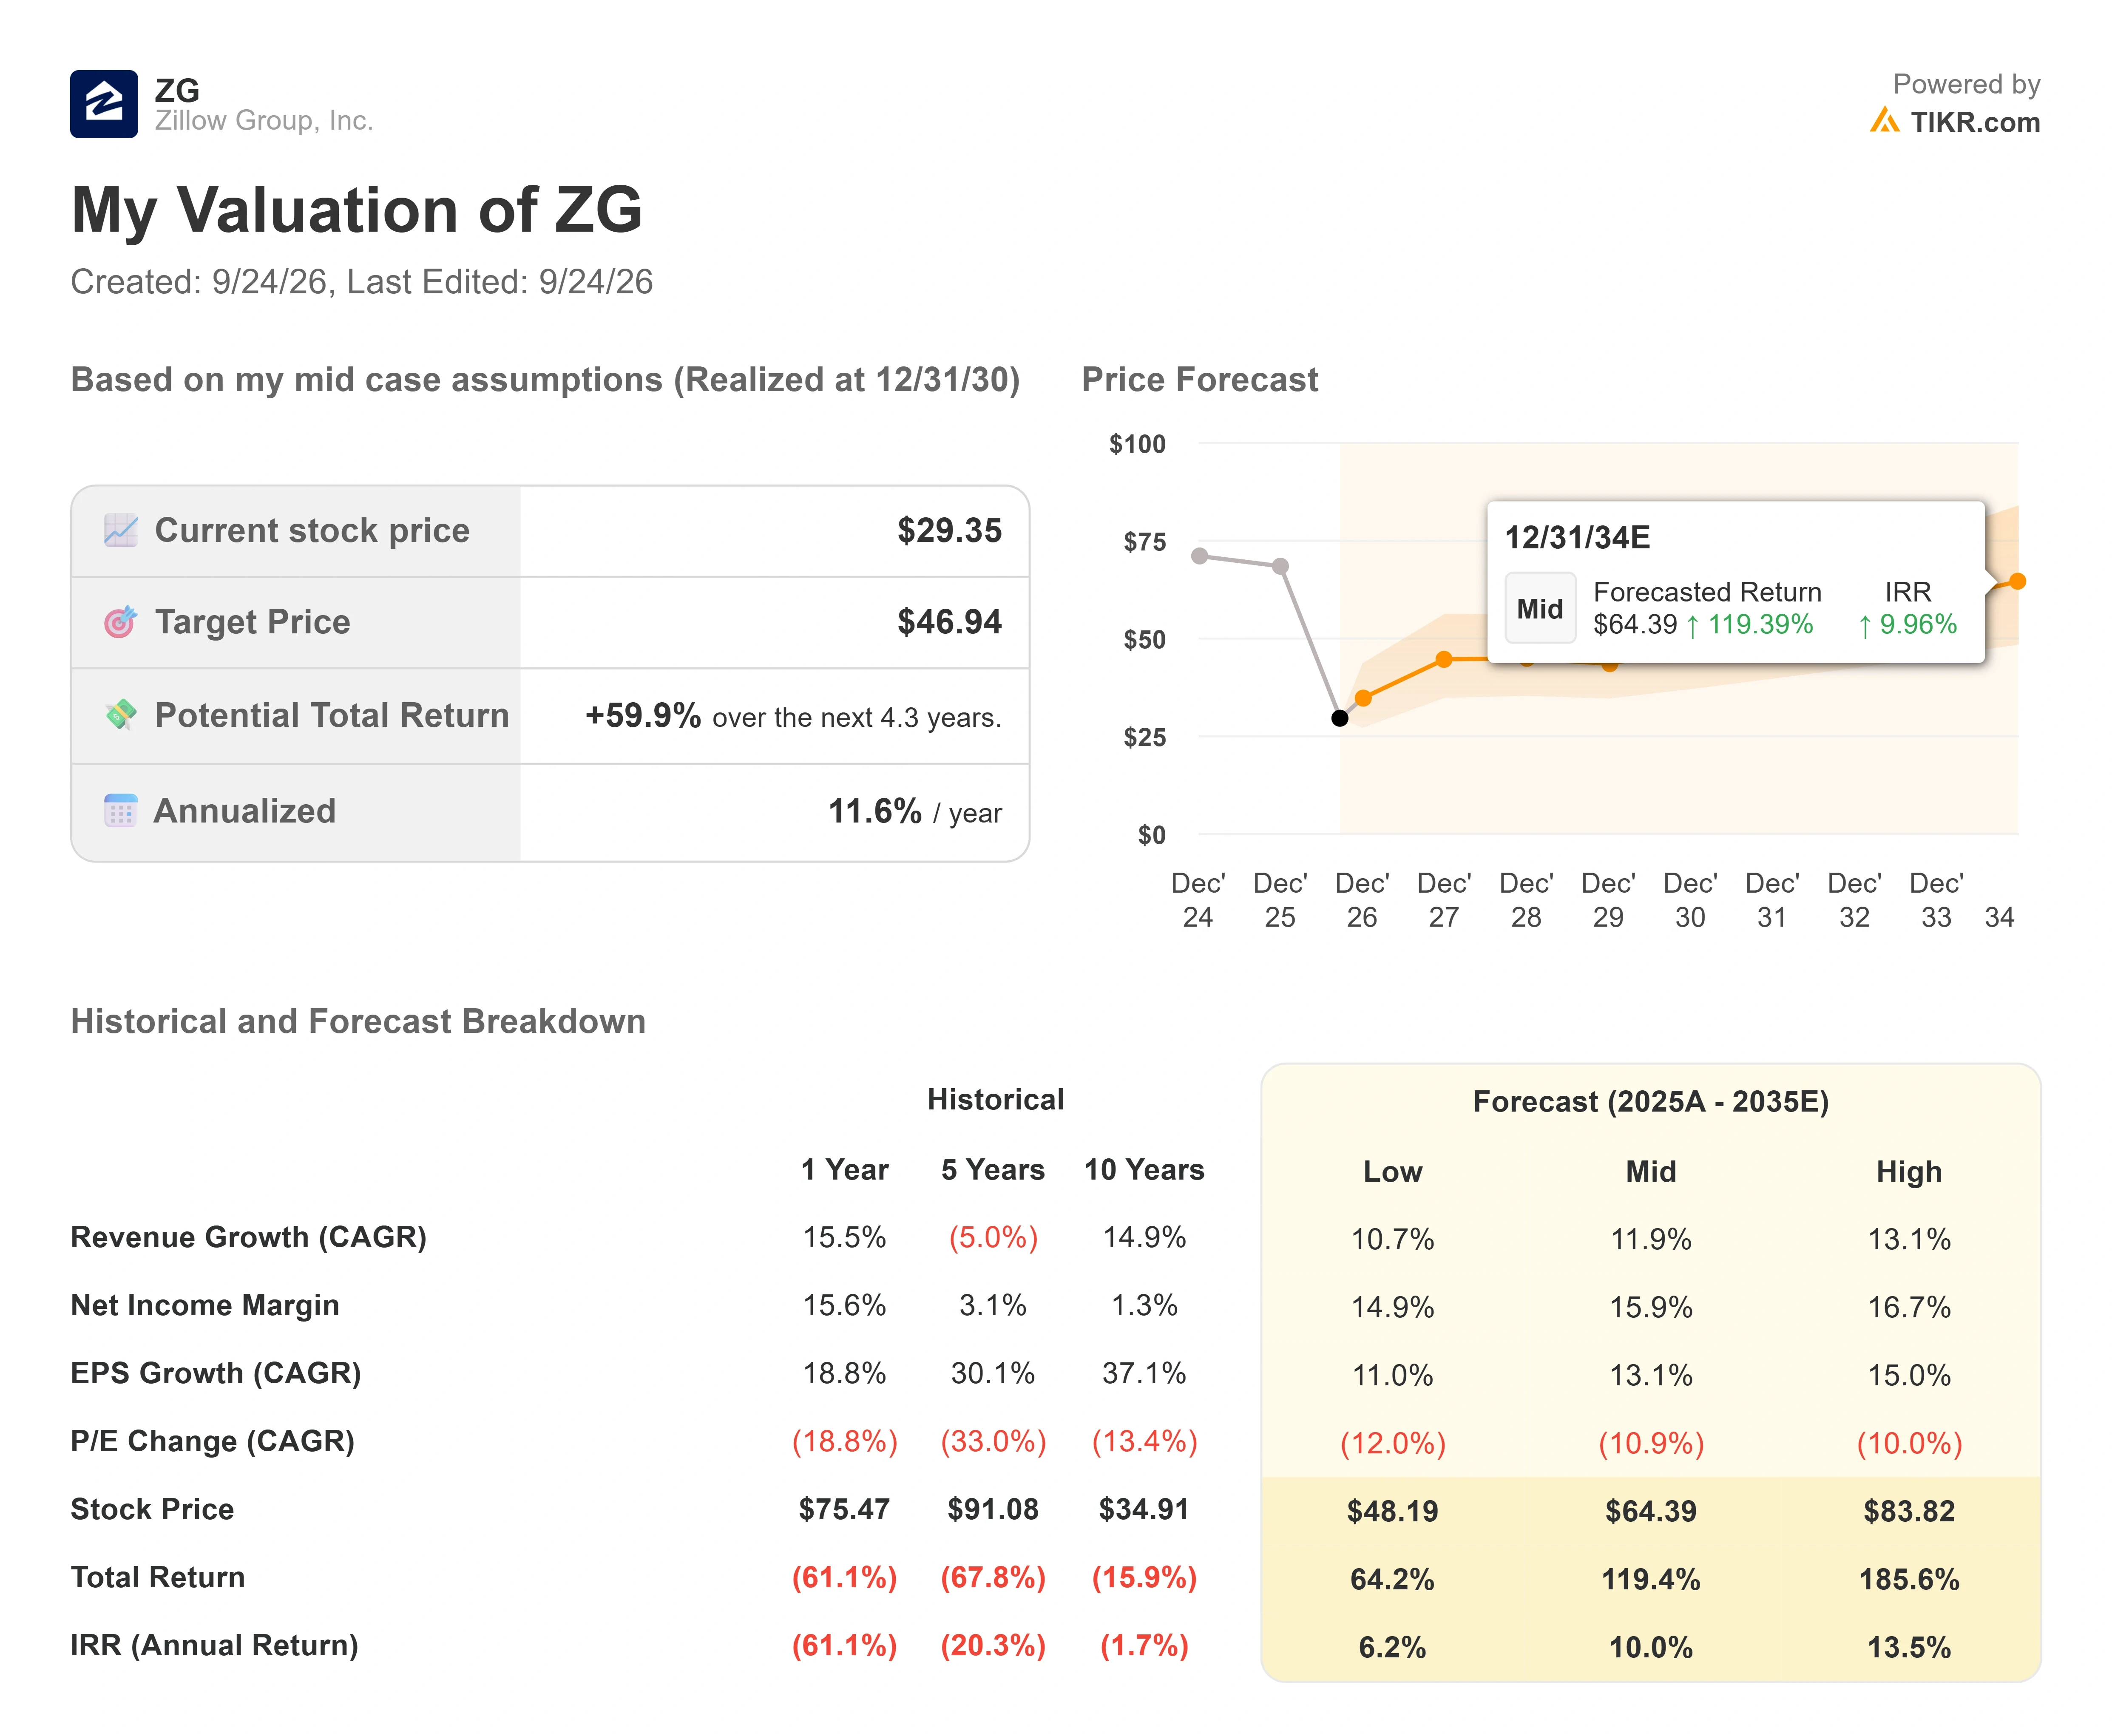
- Aktueller Kurs: $29.35
- Zielkurs (Mitte): ~$47
- Potenzielle Gesamtrendite: ~60%
- Annualisierte IRR: ~12% / Jahr
Sehen Sie Wachstumsprognosen und Kursziele von Analysten für Zillow-Aktien (Es ist kostenlos!) >>>
TIKRs Basisszenario-Modell weist auf ein Kursziel von etwa $47 hin, etwa 60% über dem heutigen Preis, und eine annualisierte Rendite von etwa 12%. Dieses Ziel liegt fast genau auf dem Durchschnitt der Analysten von $47,23, sodass zwei unabhängige Methoden zum selben Punkt führen.
Zwei Treiber tragen dazu bei: Mieten, die sich mit fast 30% verstärken, während Zillow Mehrfamilienhaus-Bestände erfasst, und Hypotheken, die von einer kleinen Basis aus auf das Ambitionsziel des Managements, zu den drei größten Kreditgebern zu gehören, skalieren. Der Margentreiber ist der höhere Umsatz pro Transaktion durch das Preferred-Modell, da die Rechtskosten später im Jahr 2026 nachlassen. Das Hauptrisiko ist makroökonomisch. Der Verkauf von Bestandsimmobilien steckt bei etwa 4 Millionen Einheiten fest, verglichen mit einem normalisierten Niveau von 6 Millionen, und Hofmann war offen, dass die Jahre 2023 bis 2026 alle auf diesem gedrückten Niveau liegen werden. Die Chance ist eine Erholung des Wohnungsmarktes zusätzlich zu einem Unternehmen, das bereits ohne diese wächst. Das Risiko ist ein eingefrorener Markt plus sich ausbreitende Kämpfe um den Zugang zu Listings, die das Multiple länger gedrückt halten, als das Modell annimmt.
Fazit
Der nächste echte Test ist Zillows Bericht für das dritte Quartal, der Anfang November erwartet wird. Achten Sie auf das Mietwachstum und den Trend bei den Hypothekenvergaben: Das Management prognostizierte für das Gesamtjahr Mieten von fast 30%, und die Beibehaltung dieser Rate trotz einer sich abschwächenden Konjunktur würde beweisen, dass die Wachstumsgeschichte unabhängig vom Immobilienzyklus läuft. Eine deutliche Verlangsamung oder Anzeichen dafür, dass die MRED-Schiedsgerichtsbarkeit auf andere MLS-Märkte übergreift, würden die Bären bestätigen. Bei $29 und nahe seinen Tiefstständen behandelt der Markt eine wachsende, profitable Plattform wie eine kaputte. Im November trifft diese Annahme auf die Zahlen.
Sollten Sie in Zillow investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Zillow auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Zillow zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Zillow kostenlos auf TIKR →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!