Key Stats für Uber-Aktien
- Aktueller Kurs: $69,42
- Zielkurs (Mitte): ~$220
- Konsensziel der Analysten: ~$101
- Potenzielle Gesamtrendite: ~217 %
- Annualisierte IRR: ~31 % / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
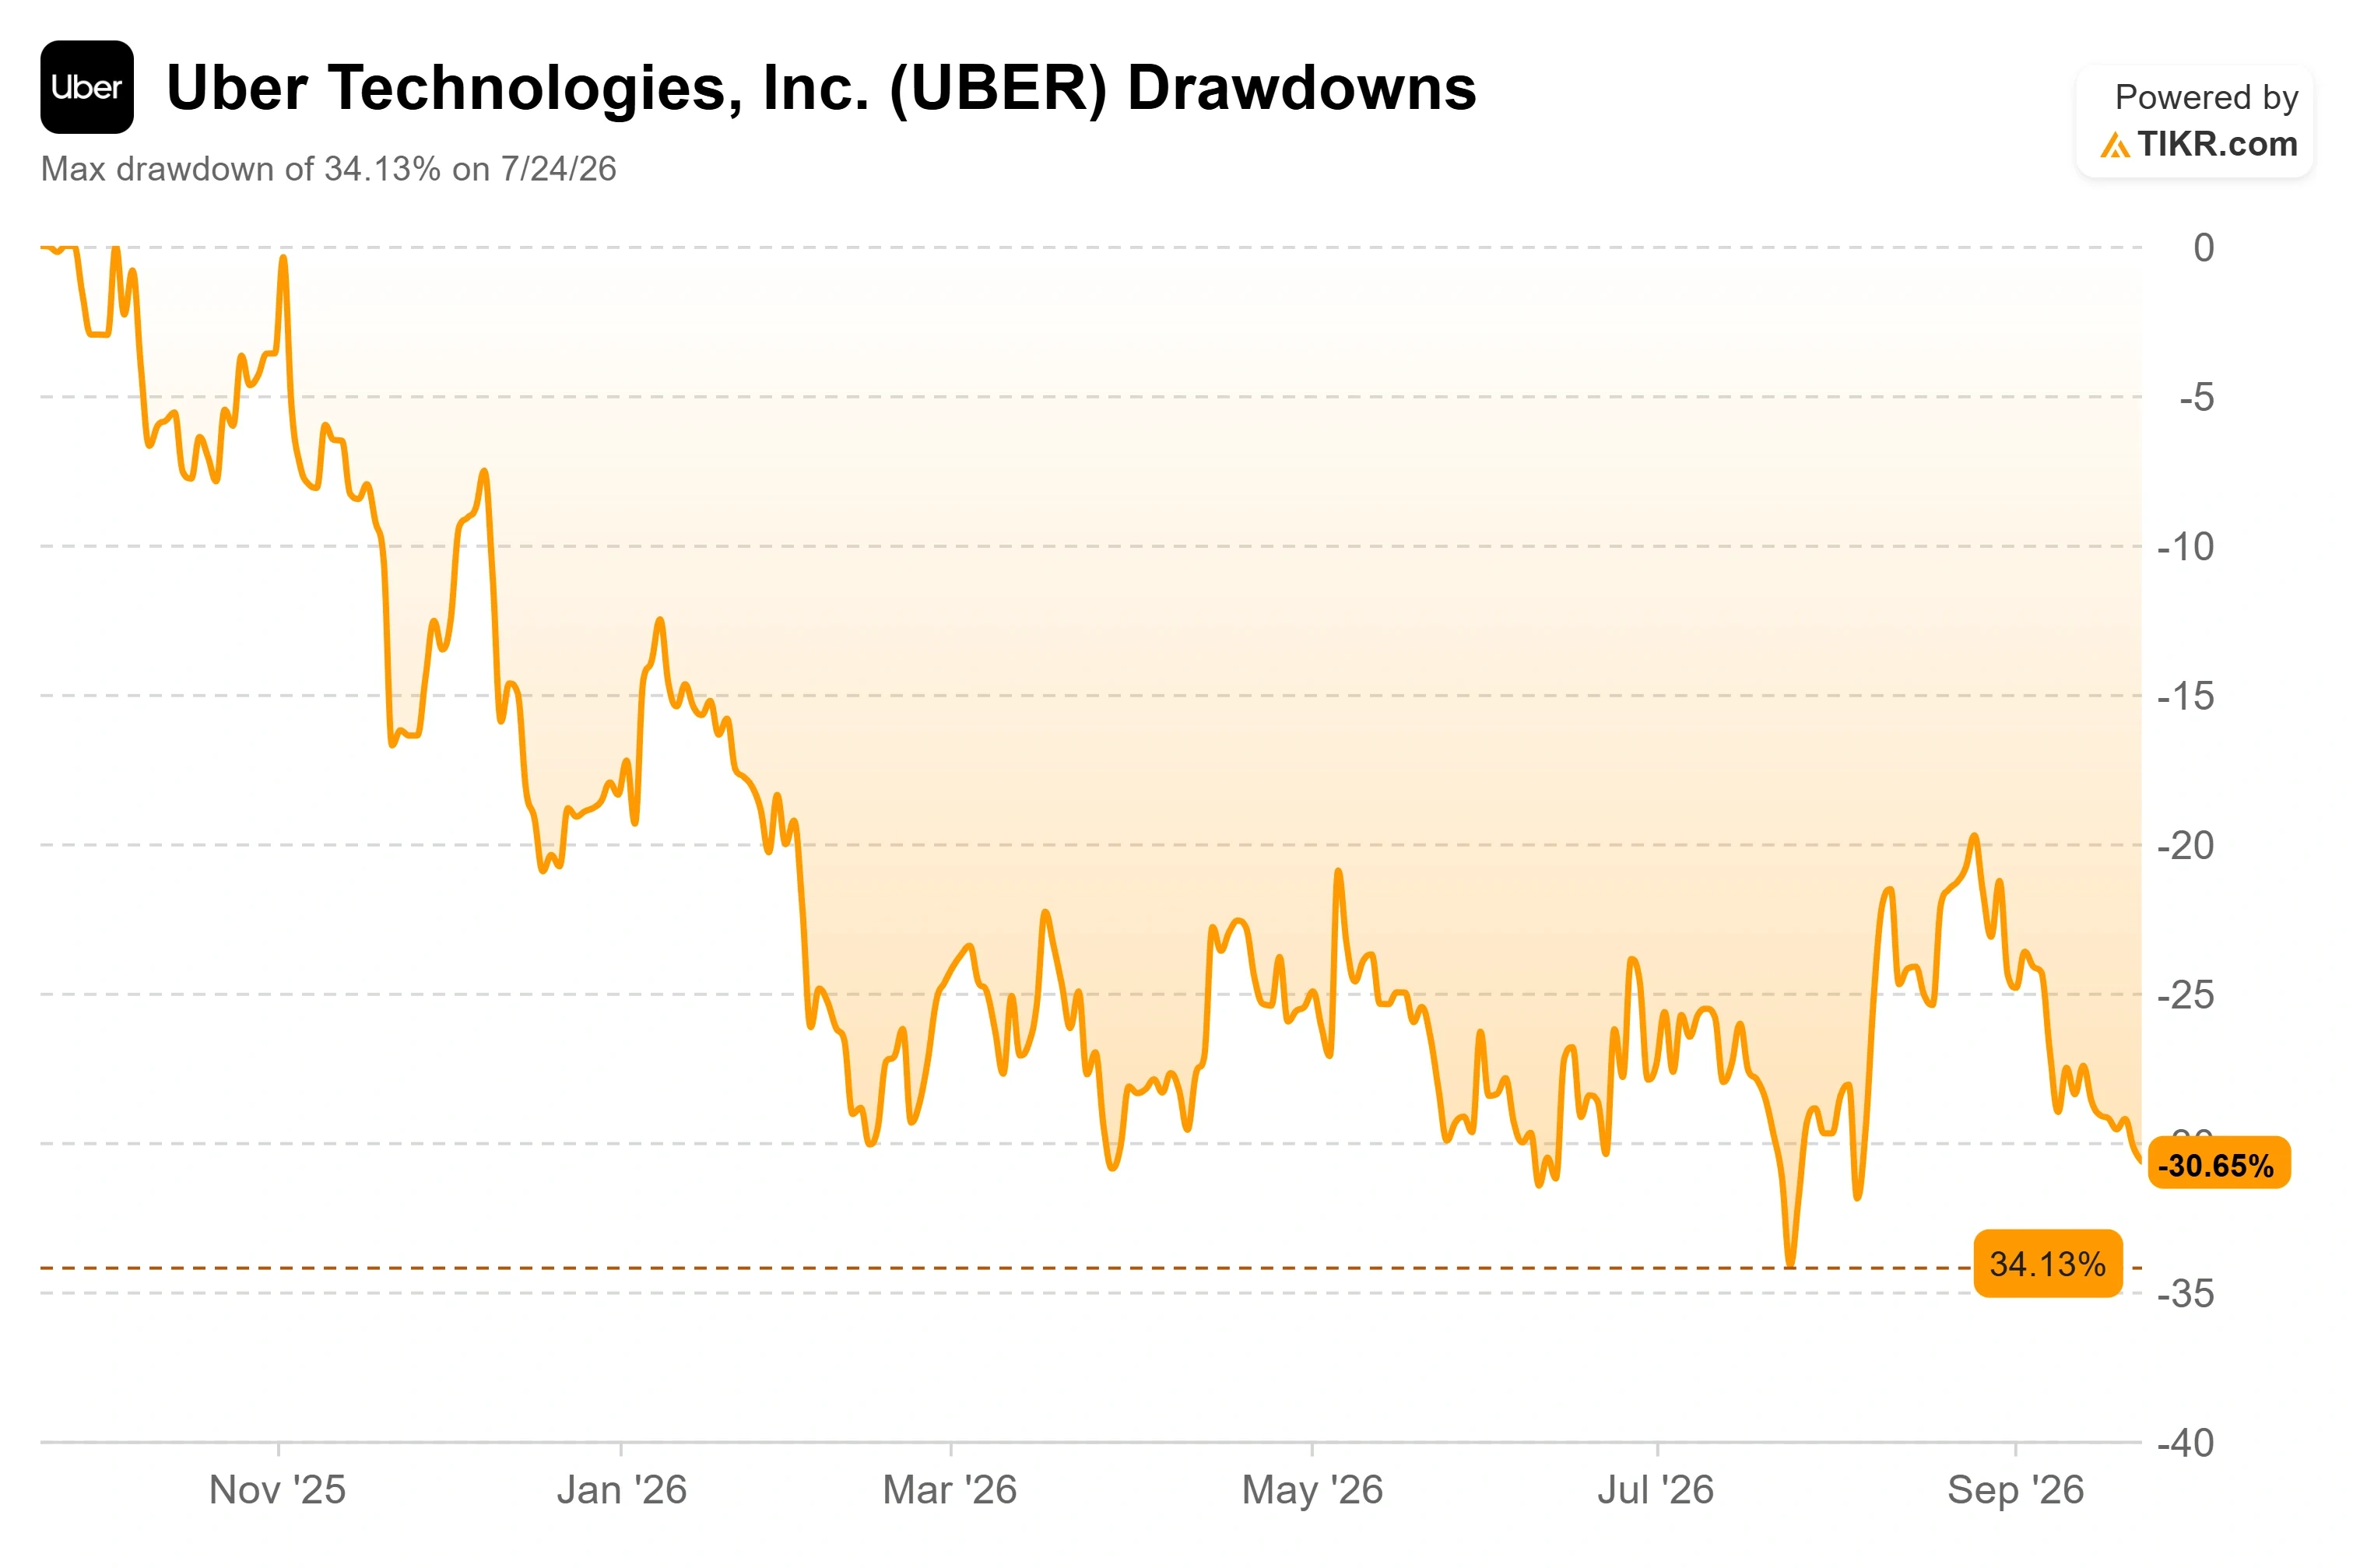
Uber Technologies (UBER) schloss am 23. September bei $69,42, etwa 28 % niedriger als vor einem Jahr und nur wenige Dollar über seinem 52-Wochen-Tief von $65,41. Das Geschäft wächst weiter, doch die Aktie rutscht weiter ab, und der Grund liegt nicht in den Finanzzahlen. In diesem Monat bekam die Sache eine schärfere Kante: Die Bank of America setzte der Bedrohung durch Robotaxis einen Zeitplan und schätzte, dass Ubers autonome Konkurrenten einen Vorsprung von 18 bis 24 Monaten haben, bevor Ubers eigene Flotte skaliert.
Dann kaufte CEO Dara Khosrowshahi für 10 Millionen Dollar Aktien am offenen Markt, nahe den Tiefs. Die Analystennotiz sagt, die Uhr tickt. Der Kauf des CEO sagt, kaufen Sie trotzdem.
Die Bären haben gerade einen Zeitplan bekommen
Für den größten Teil des Jahres 2026 war die Bedrohung durch Robotaxis ein Gefühl. Jetzt hat sie Daten. In einer am 22. September veröffentlichten Notiz schätzte der Bank-of-America-Analyst Justin Post, dass Uber und Lyft erwarten, dass ihre AV-Partnerschaften 2028 zu skalieren beginnen, was neueren autonomen Plattformen etwa 18 bis 24 Monate Vorsprung gibt, um zuerst Volumen aufzubauen. Dieselbe Notiz prognostiziert mehr als 100.000 autonome Fahrzeuge von Waymo, Tesla und Zoox, die bis 2029 in den USA unterwegs sein werden.
Das ist die Bären-These in einem Satz: Die Konkurrenten bekommen einen klaren Vorsprung, und wenn Ubers Flotte relevant wird, könnte der Markt bereits aufgeteilt sein. Sie gewann an Gewicht am 8. September, als Tesla seinen Cybercab in Austin vorstellte und Uber in einer Sitzung um 4 % fiel. Waymo trug dazu bei, indem es plante, im Januar 2028 seine eigene App in Austin und Atlanta zu starten und damit sein exklusives Routing über Uber in diesen Städten zu beenden.
Was die Situation ungewöhnlich macht, ist, dass der Analyst, der den Zeitplan liefert, bullish ist. Post behielt seine Kaufempfehlung und ein Kursziel von etwa $101 bei, und er ist nicht allein: Von den Analysten, die Uber abdecken, bewerten 33 es mit Kaufen und 9 mit Outperform, gegenüber 8 Halten und einem einzigen Verkaufen. Sein Argument ist, dass Ubers Partnerschaften mit Nvidia, Lucid, Rivian, Volkswagen, Zoox und WeRide ihm Zugang zu etwa 120.000 autonomen Fahrzeugen geben könnten und dass die Plattform immer noch ein Problem löst, das die Autohersteller nicht lösen können. Ein leerer Robotaxi, der Kilometer ohne Passagier verbrennt, verliert Geld. Uber bringt die Nachfrage, die diese Autos voll hält.
Sehen Sie historische und zukunftsorientierte Schätzungen für Uber-Aktien (Es ist kostenlos!) >>>
Warum die Auslastung das gesamte Argument ist
Khosrowshahi machte genau diesen Punkt auf der Goldman Sachs Communacopia-Konferenz am 10. September, und es ist das Wichtigste, was das Management den ganzen Monat sagte. Die Wirtschaftlichkeit von AVs, erklärte er, drehe das Modell von variablen Kosten zu fixen Kosten um. "Wir bezahlen Fahrer, unsere Fahrer oder Kurierfahrer, wenn wir sie nutzen", sagte er über das heutige Geschäft. Bei AVs besitzt man ein teures Auto und bezahlt dafür, ob es sich bewegt oder nicht, plus die Depots und das Laden dahinter.
Zu Ubers Vorteil dort war er konkret: "Wir sind in der Lage, eine deutlich höhere Auslastung zu erzielen, als es für einen First-Party-Anbieter möglich ist. Wir schätzen das auf 30 %." Ein Auslastungsvorteil von 30 % gegenüber einem First-Party-Betreiber ist die Zahl, auf der die Bullen-These ruht. Wenn sie Bestand hat, muss Uber nicht den siegreichen Robotaxi bauen. Es muss die App sein, die Fahrgäste zuerst öffnen, damit welcher Partner auch immer ein freies Auto in der Nähe hat, die Fahrt bekommt. Deshalb ist die Mitgliedschaft wichtiger, als es scheint: Uber One überschritt 50 Millionen Abonnenten, wuchs um 50 % im Jahresvergleich, treibt etwa die Hälfte der Bruttobuchungen und Mitglieder geben dreimal mehr aus als Nicht-Mitglieder.
Sollte ein einzelner Betreiber wie Waymo die Größenordnung erreichen, um seine eigenen Autos über seine eigene App voll zu halten, behält er die Wirtschaftlichkeit und hat weniger Grund, überhaupt über Uber zu routen, was der Schritt in Austin und Atlanta vorzeichnet. Die Bullen- und Bären-Thesen bauen auf derselben Tatsache auf. Die Auslastung entscheidet, welche gewinnt.
Das Geschäft unter der fallenden Chart
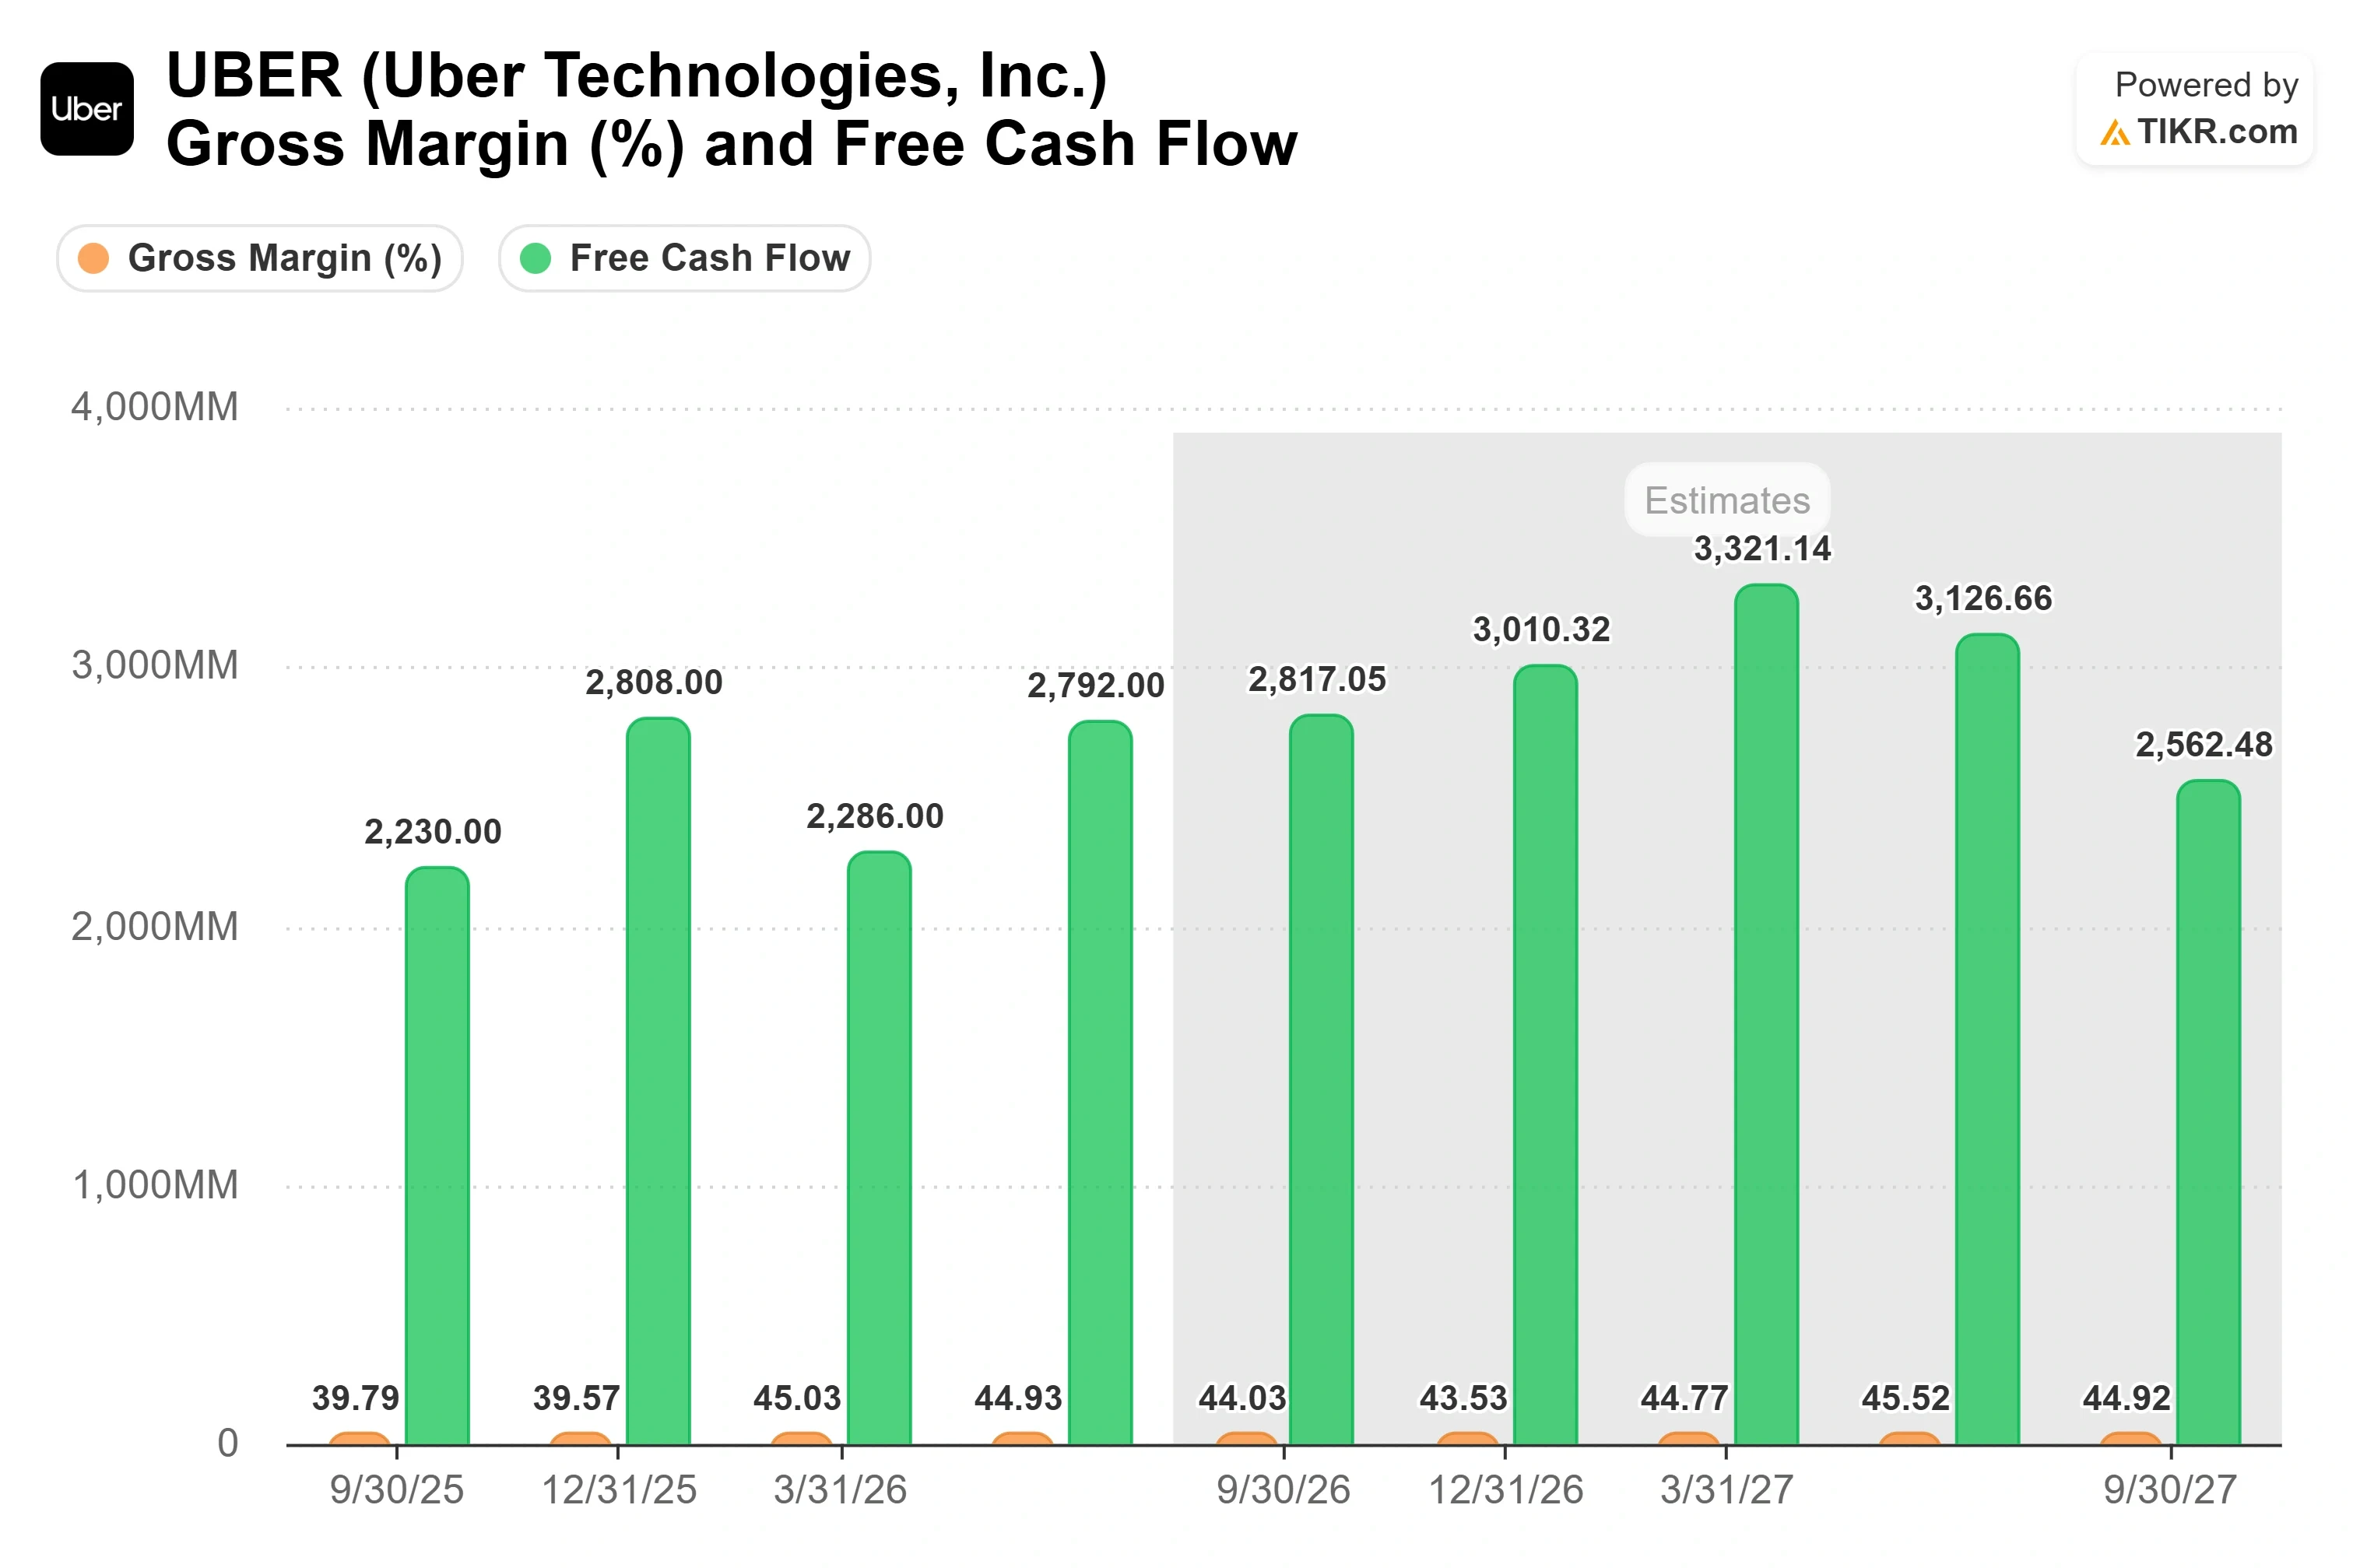
Im zweiten Quartal, das am 5. August veröffentlicht wurde, steigerte Uber den Umsatz um 12 % im Jahresvergleich auf 14,19 Milliarden Dollar, bei Bruttobuchungen von 58,02 Milliarden Dollar (plus 24 %) und einem freien Cashflow von 2,79 Milliarden Dollar. Es war das vierte Quartal in Folge mit einem Bruttobuchungswachstum von über 20 %, und die US-Mobilität hat sich seit Ende letzten Jahres beschleunigt, so das Management.
Die Bewertung ist, wo die Diskrepanz sichtbar wird. Uber notiert bei etwa dem 15-fachen der vergangenen Gewinne und etwa dem 12-fachen des Free Cashflow der nächsten zwölf Monate, Multiples, die man bei einem Unternehmen erwarten würde, das im hohen einstelligen Bereich wächst, nicht bei einem, das seine Buchungen weiterhin mit über 20 % steigert. Der Markt wendet das KGV eines reifen Unternehmens auf ein Unternehmen an, das noch wie ein junges wächst, weil er den Robotaxi-Übergang Jahre vor seiner Ankunft diskontiert.
Khosrowshahi kaufte am 10. September 141.000 Aktien zu einem gewichteten Durchschnittspreis von $70,96, etwa 10 Millionen Dollar, sein erster Kauf am offenen Markt seit 2022, eingereicht am selben Tag. Präsident und COO Andrew Macdonald hatte eine Woche zuvor für 5,3 Millionen Dollar bei $75,83 gekauft. Die Aktie sprang auf den Kauf des CEO, ist aber seitdem unter seinen Einstiegskurs auf $69,42 zurückgeglitten, sodass der heutige Käufer unter beiden Männern einsteigt. Auf der Communacopia gefragt, warum Ubers Akquisitionshürde so hoch ist, gab Khosrowshahi den Grund klar an: "Wir denken, unsere Aktie ist wirklich billig." Käufe von Insidern sind Überzeugung, und Führungskräfte verschätzen sich auch bei der Timing, aber etwa 15 Millionen Dollar privates Geld in die Aktie nahe ihren Tiefs sind schwer von der Hand zu weisen.
Sehen Sie, wie Uber im Vergleich zu seinen Peers bei TIKR abschneidet (Es ist kostenlos!) >>>
TIKR Advanced Model Analysis
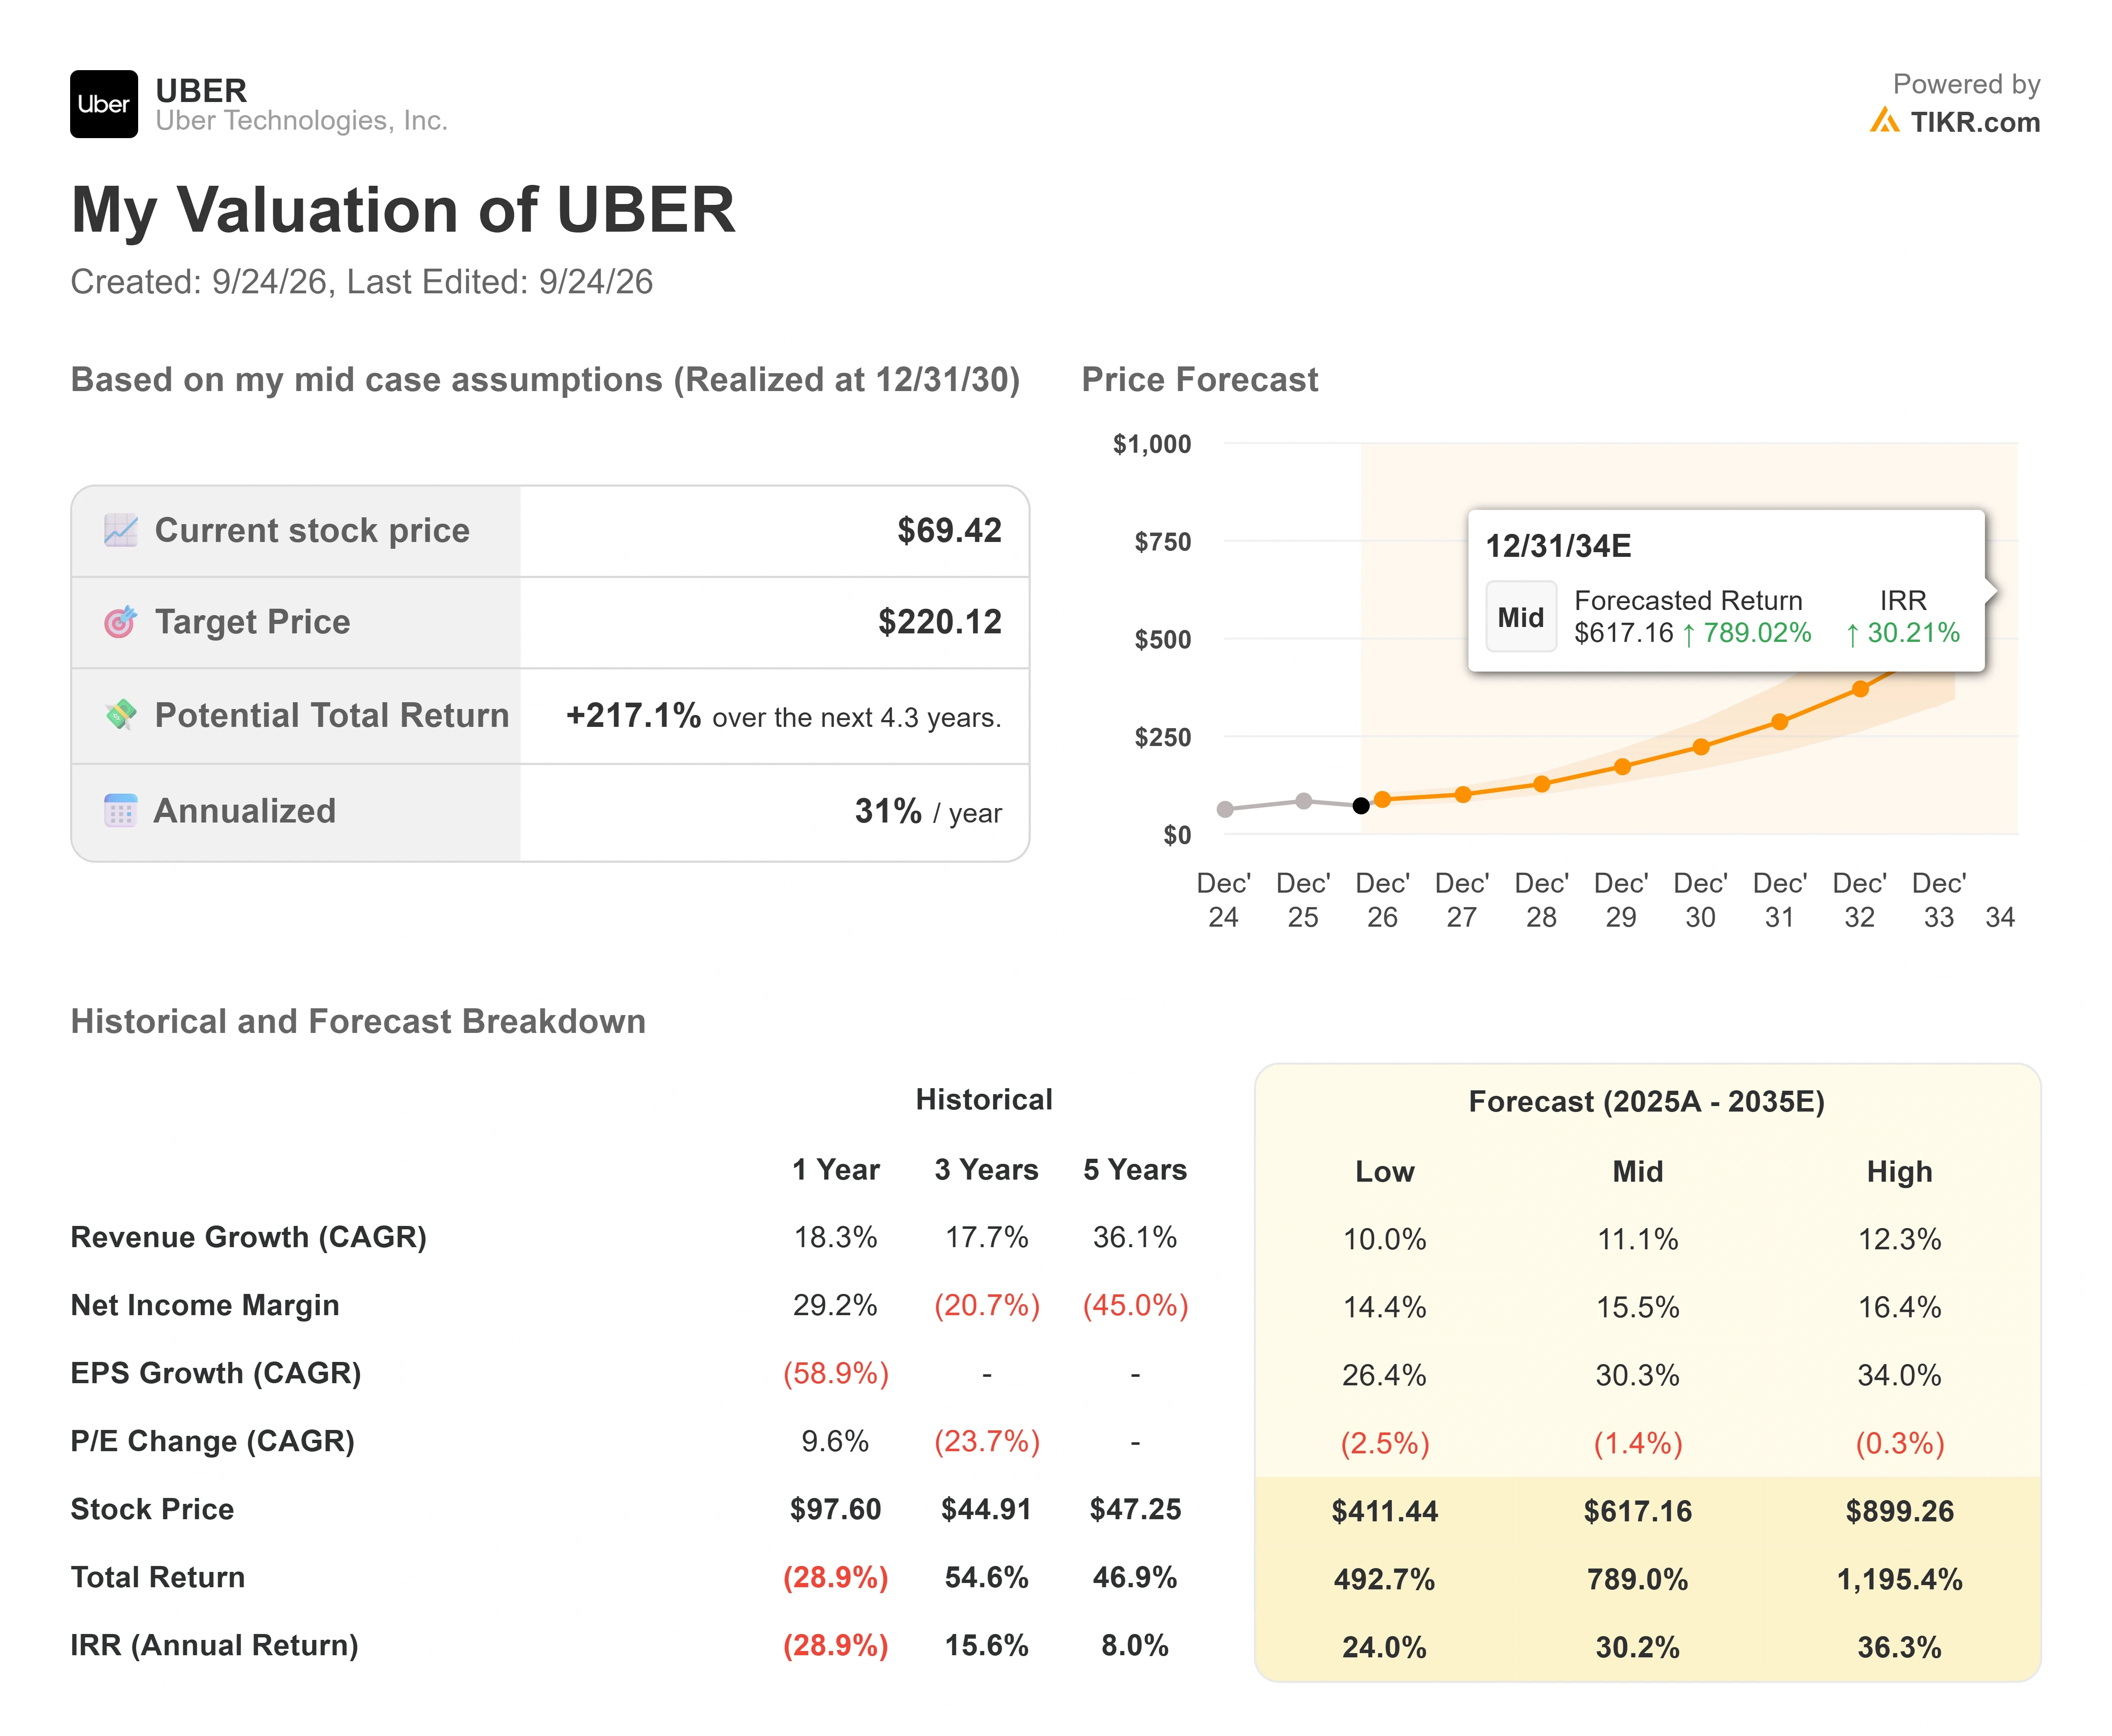
- Aktueller Kurs: $69,42
- Zielkurs (Mitte): ~$220
- Potenzielle Gesamtrendite: ~217 %
- Annualisierte IRR: ~31 % / Jahr
Sehen Sie Wachstumsprognosen und Kursziele von Analysten für Uber-Aktien (Es ist kostenlos!) >>>
Die Umsatzlinie basiert auf zwei Treibern: einem zukünftigen Umsatzwachstum von etwa 11 % pro Jahr im Basisszenario und der Durchdringung dünn besiedelter Märkte, die laut Khosrowshahi 1,5-mal schneller wachsen als Kernmärkte und in denen Uber nur 10 % der berechtigten Bevölkerung erreicht gegenüber 50 % in reifen Städten. Der Margentreiber ist die Barbell-Strategie, bei der hochmargige Produkte wie Uber for Business und Werbung genutzt werden, um kostengünstige Produkte zu finanzieren, die neue Nutzer anziehen, wobei die Nettogewinnmarge auf etwa 15 % steigen soll. Das Hauptrisiko bleibt unverändert: Ein dominanter AV-Betreiber hält seine eigenen Autos über seine eigene App voll und die Take Rates schrumpfen schneller, als die Mitgliedschaft sie verteidigen kann.
Das Upside-Szenario ist, dass die Plattform sich als dauerhaft erweist, die Autonomie über viele Partner fragmentiert, die alle Ubers Nachfrage benötigen, und das Multiple sich neu bewertet, wenn die Bedrohung zu einem positiven Faktor wird. Das Downside-Szenario ist, dass ein Betreiber, wie Waymo, seine eigene Wirtschaftlichkeit genau zu dem Zeitplan behält, den die Bären jetzt zitieren.
Fazit
Der nächste echte Test ist das Q3-Ergebnis, das Anfang November erwartet wird, bei dem das Management Bruttobuchungen von etwa 58 bis 60 Milliarden Dollar prognostiziert hat. Gut sieht aus wie Buchungen am oder über dem oberen Ende mit weiterhin beschleunigter US-Mobilität. Schlecht sieht aus wie das untere Ende gepaart mit jeglichen Margenschwankungen durch AV- und Delivery-Hero-Ausgaben, was den Bären ihren Beweis liefert, dass das Wachstum nachlässt. Das Übernahmeangebot für Delivery Hero schließt auch am 5. November, sodass Mitte November die Anleger sowohl wissen werden, ob die operative Geschichte Bestand hatte, als auch, ob der CEO-Kauf bei $71 früh oder richtig war.
Sollten Sie in Uber investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie Uber auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungsmultiples im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Uber zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Analysieren Sie Uber auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unseren Content basierend auf den Investitionsdaten des TIKR Terminals und den Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!