Wichtige Kennzahlen für die Carnival Corporation Aktie
- Aktueller Kurs: $21.80
- Zielkurs (Mitte): ~$38
- Konsensziel der Analysten: ~$34.49
- Potenzielle Gesamtrendite: ~76% (über ~4,2 Jahre)
- Annualisierte IRR: ~14,5 % / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Carnival Corporation (CCL) geht mit seinem Bericht für das dritte Fiskalquartal am Dienstag, den 29. September, mit einem Rückgang von mehr als 25 % seit Jahresbeginn ein, wobei die Aktie bei $21,80 notiert, knapp über ihrem 52-Wochen-Tief von $21,52. Die Frage ist eng gefasst: Im Juni behauptete CEO Josh Weinstein, die durch den Nahostkonflikt verursachten Ertragseinbußen seien "bereits als vorübergehend erwiesen". Die Zahlen am Dienstag sind der erste harte Beleg dafür, ob er recht hatte.
Analysten erwarten einen Umsatz von etwa 8,4 Mrd. $, gegenüber 8,15 Mrd. $ im Vorjahr, und ein bereinigtes EPS von etwa $1,35, gegenüber $1,43. Dieser EPS-Rückgang bei höherem Umsatz ist die Spannung, und die Kostenposition, die unter Beobachtung steht, ist der Treibstoff.
Die Treibstoffkosten unter dem Mikroskop
Im Q2 lagen die Preise fast 30 % über dem Vorjahresniveau, und das Management erzielte dennoch einen Nettogewinn von 569 Mio. $, ein Plus von mehr als 20 % gegenüber dem Vorjahr. Seit dem Bericht vom 23. Juni ist der Ölpreis weiter gestiegen, und Analysten, darunter Jefferies, sehen höhere Treibstoffkosten als Hauptrisiko für die Prognosen für das vierte Quartal und das Gesamtjahr.
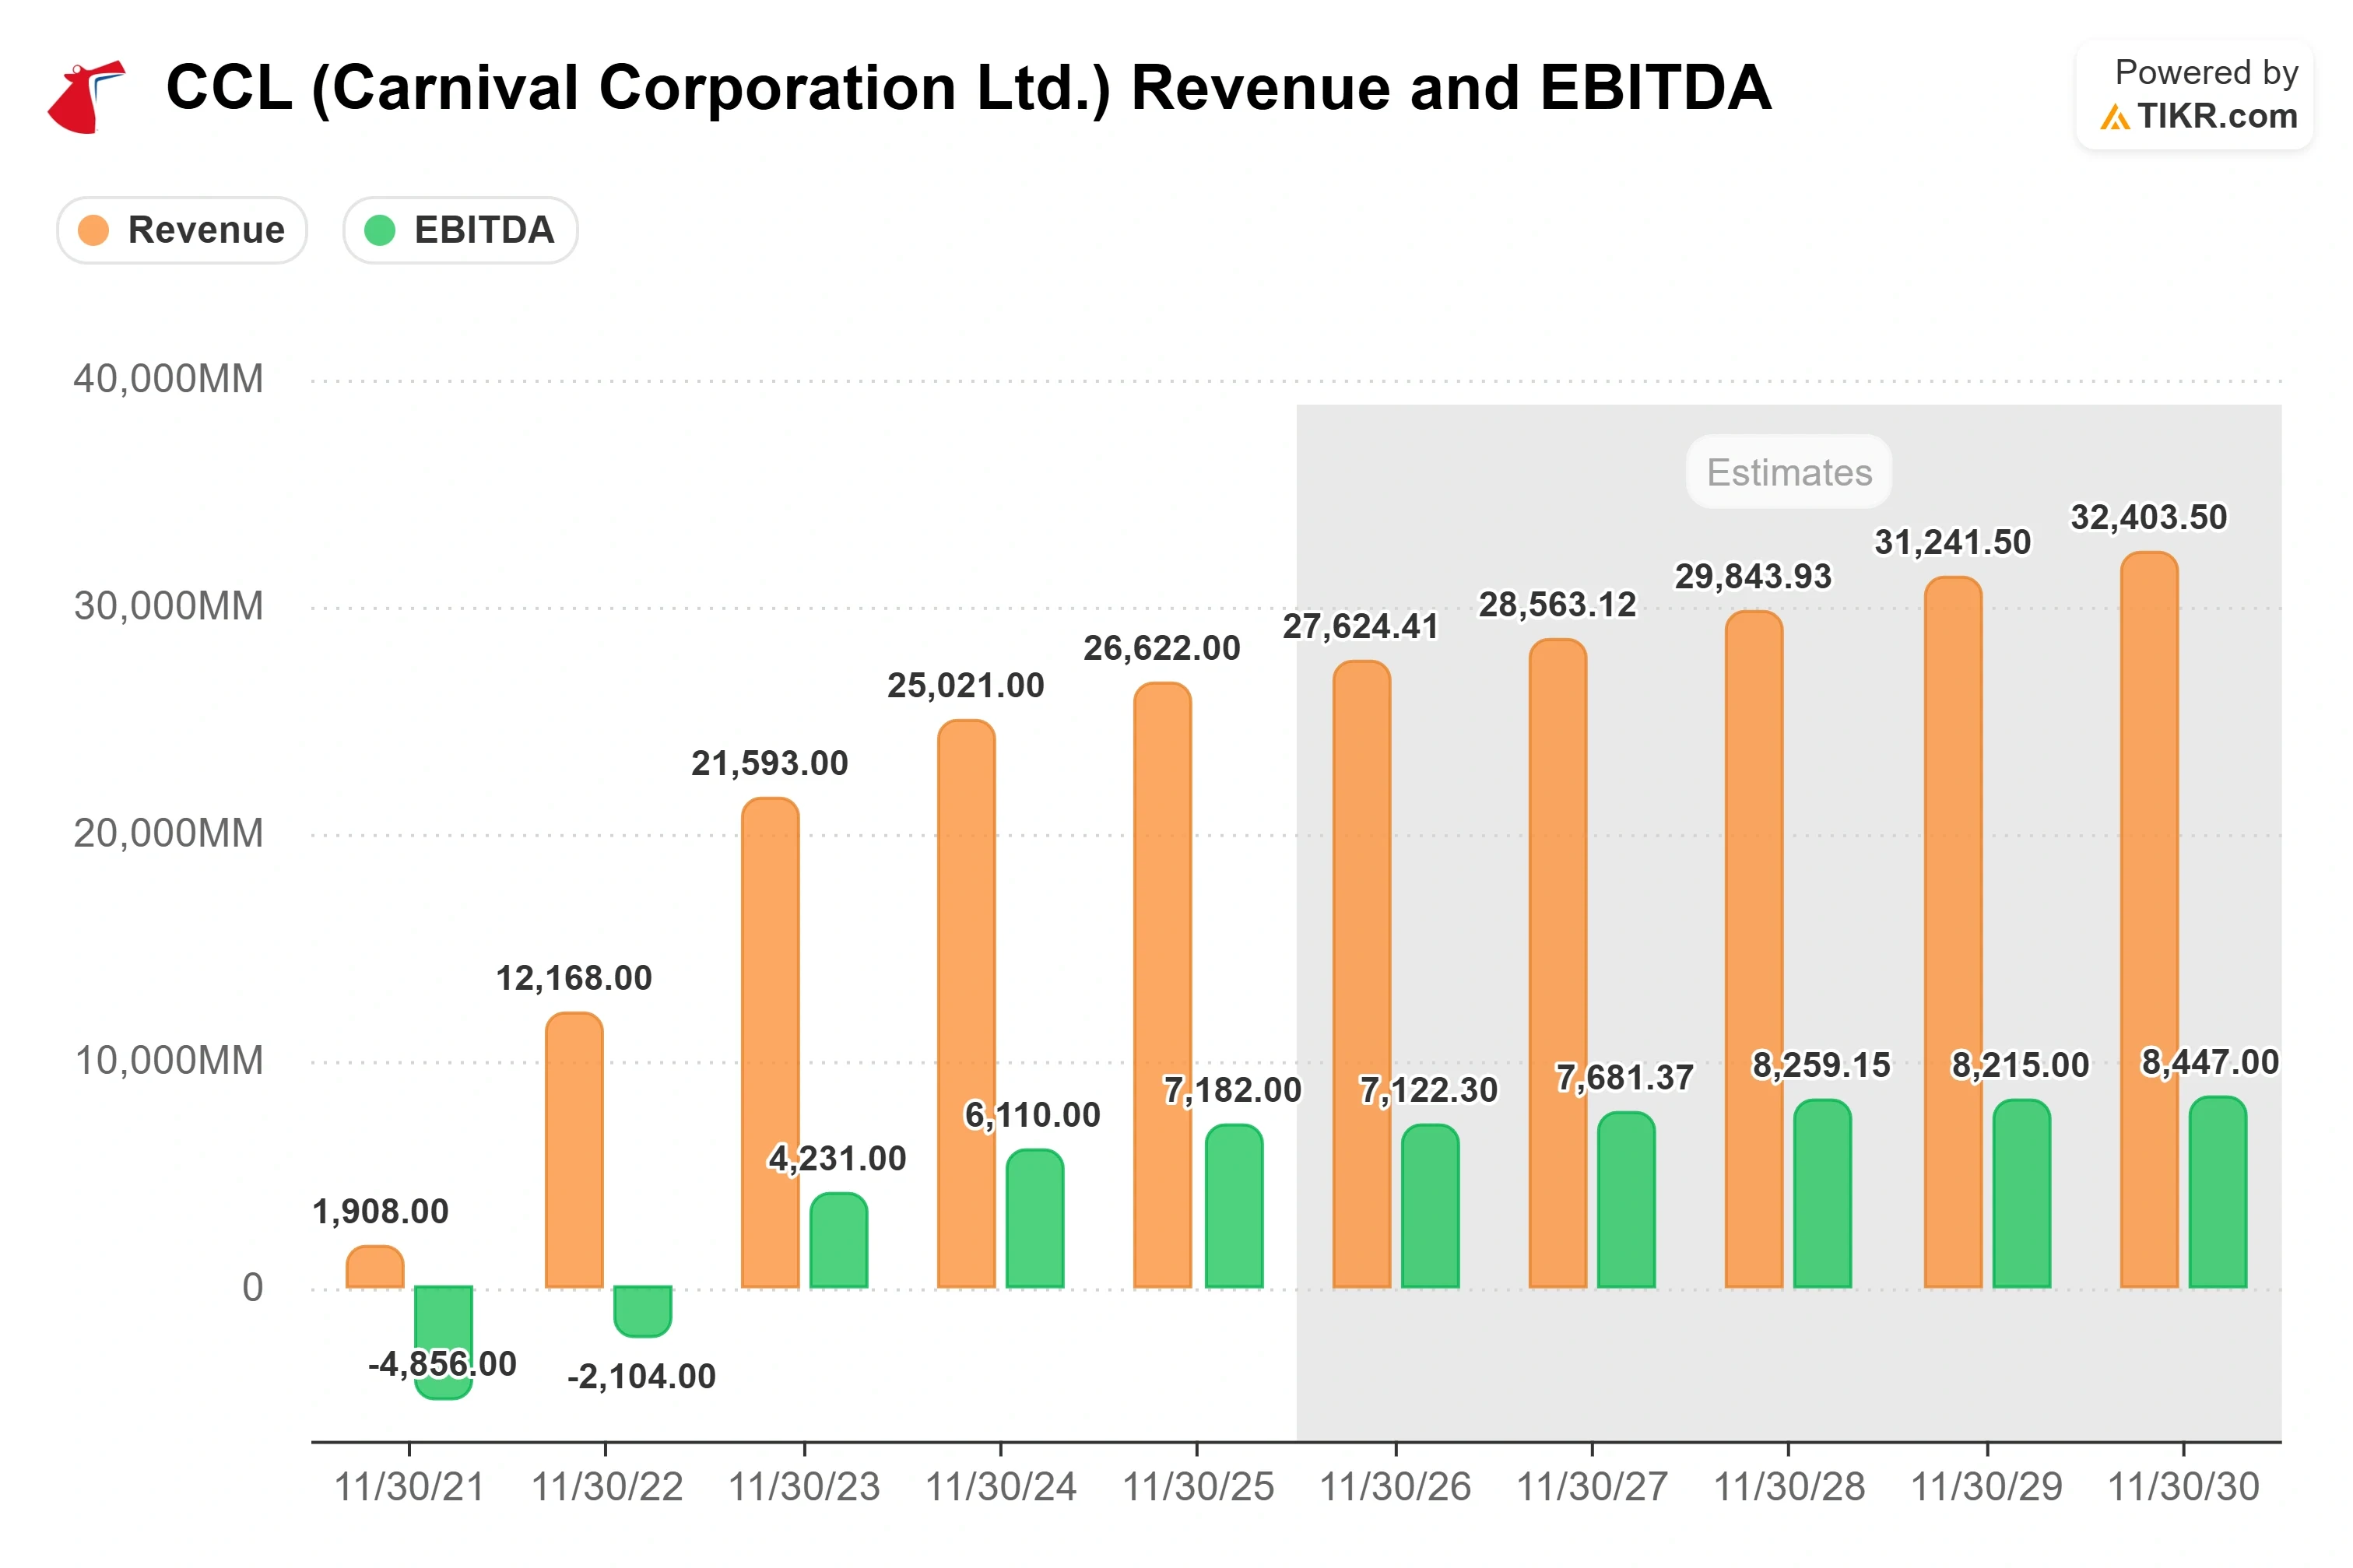
CFO David Bernstein beschrieb "Hunderte kleiner Dinge", von neu verhandelten Lieferantenkonditionen bis hin zum Einsatz eines Gabelstaplers weniger am Einschiffungstag auf mehreren Schiffen, und sagte: "Die überwiegende Mehrheit dessen, was wir tun, ist langfristig angelegt." Der Q3-Bericht zeigt, ob diese Kostenmaschine einen weiteren Anstieg des Ölpreises absorbiert, während das Unternehmen an seiner EBITDA-Prognose (bereinigt) für Q3 von etwa 2,88 Mrd. $ festhält. Seine Operative Marge hielt sich im Q2 trotz des Treibstoffdrucks im niedrigen zweistelligen Bereich, was zeigt, dass die Kostendisziplin tatsächlich Wirkung zeigt.
Sehen Sie historische und zukünftige Schätzungen für die Carnival Corporation Aktie (Es ist kostenlos!) >>>
Was "vorübergehend" beweisen muss
Im Juni senkte Carnival das Wachstum der normalisierten Erträge für das Gesamtjahr auf etwa 2,25 %, etwa einen Prozentpunkt unter der früheren Prognose, und führte fast alles auf die Einsätze im Mittelmeerraum zurück. Der Mechanismus ist wichtig: Statt Rabatte zu gewähren, senkte das Management die Auslastung in Europa um etwa zwei Prozentpunkte, um die Preise zu schützen – ein bewusster Kompromiss, den Weinstein als "das Gesundeste für das Geschäft" bezeichnete. Er sagte auch, die Buchungstrends deuteten darauf hin, dass "wir bereits eine Umkehr dieser Gegenwinde sehen", wobei die Buchungen für Europa 2027 "im mittleren zweistelligen Bereich bei höheren Preisen gegenüber dem Vorjahr laufen".
Hält man am EPS-Ziel für das Gesamtjahr von $2,22 fest und bestätigt eine Stabilisierung in Europa bis Q4, überlebt die These der Vorübergehendheit. Wird die Prognose gekürzt oder werden weitere Schwächen signalisiert, verlagert sich die Debatte darauf, wie viel von 2027 gefährdet ist. Die Wall Street hat sich auf das zweite Ergebnis eingestellt: Mitte September senkte die Deutsche Bank ihr Kursziel auf $29, Goldman Sachs auf $30 und Barclays auf $33, alle mit Verweis auf Treibstoff und schwächere Preise in Europa und der Karibik, obwohl niemand auf Verkauf umstieg.
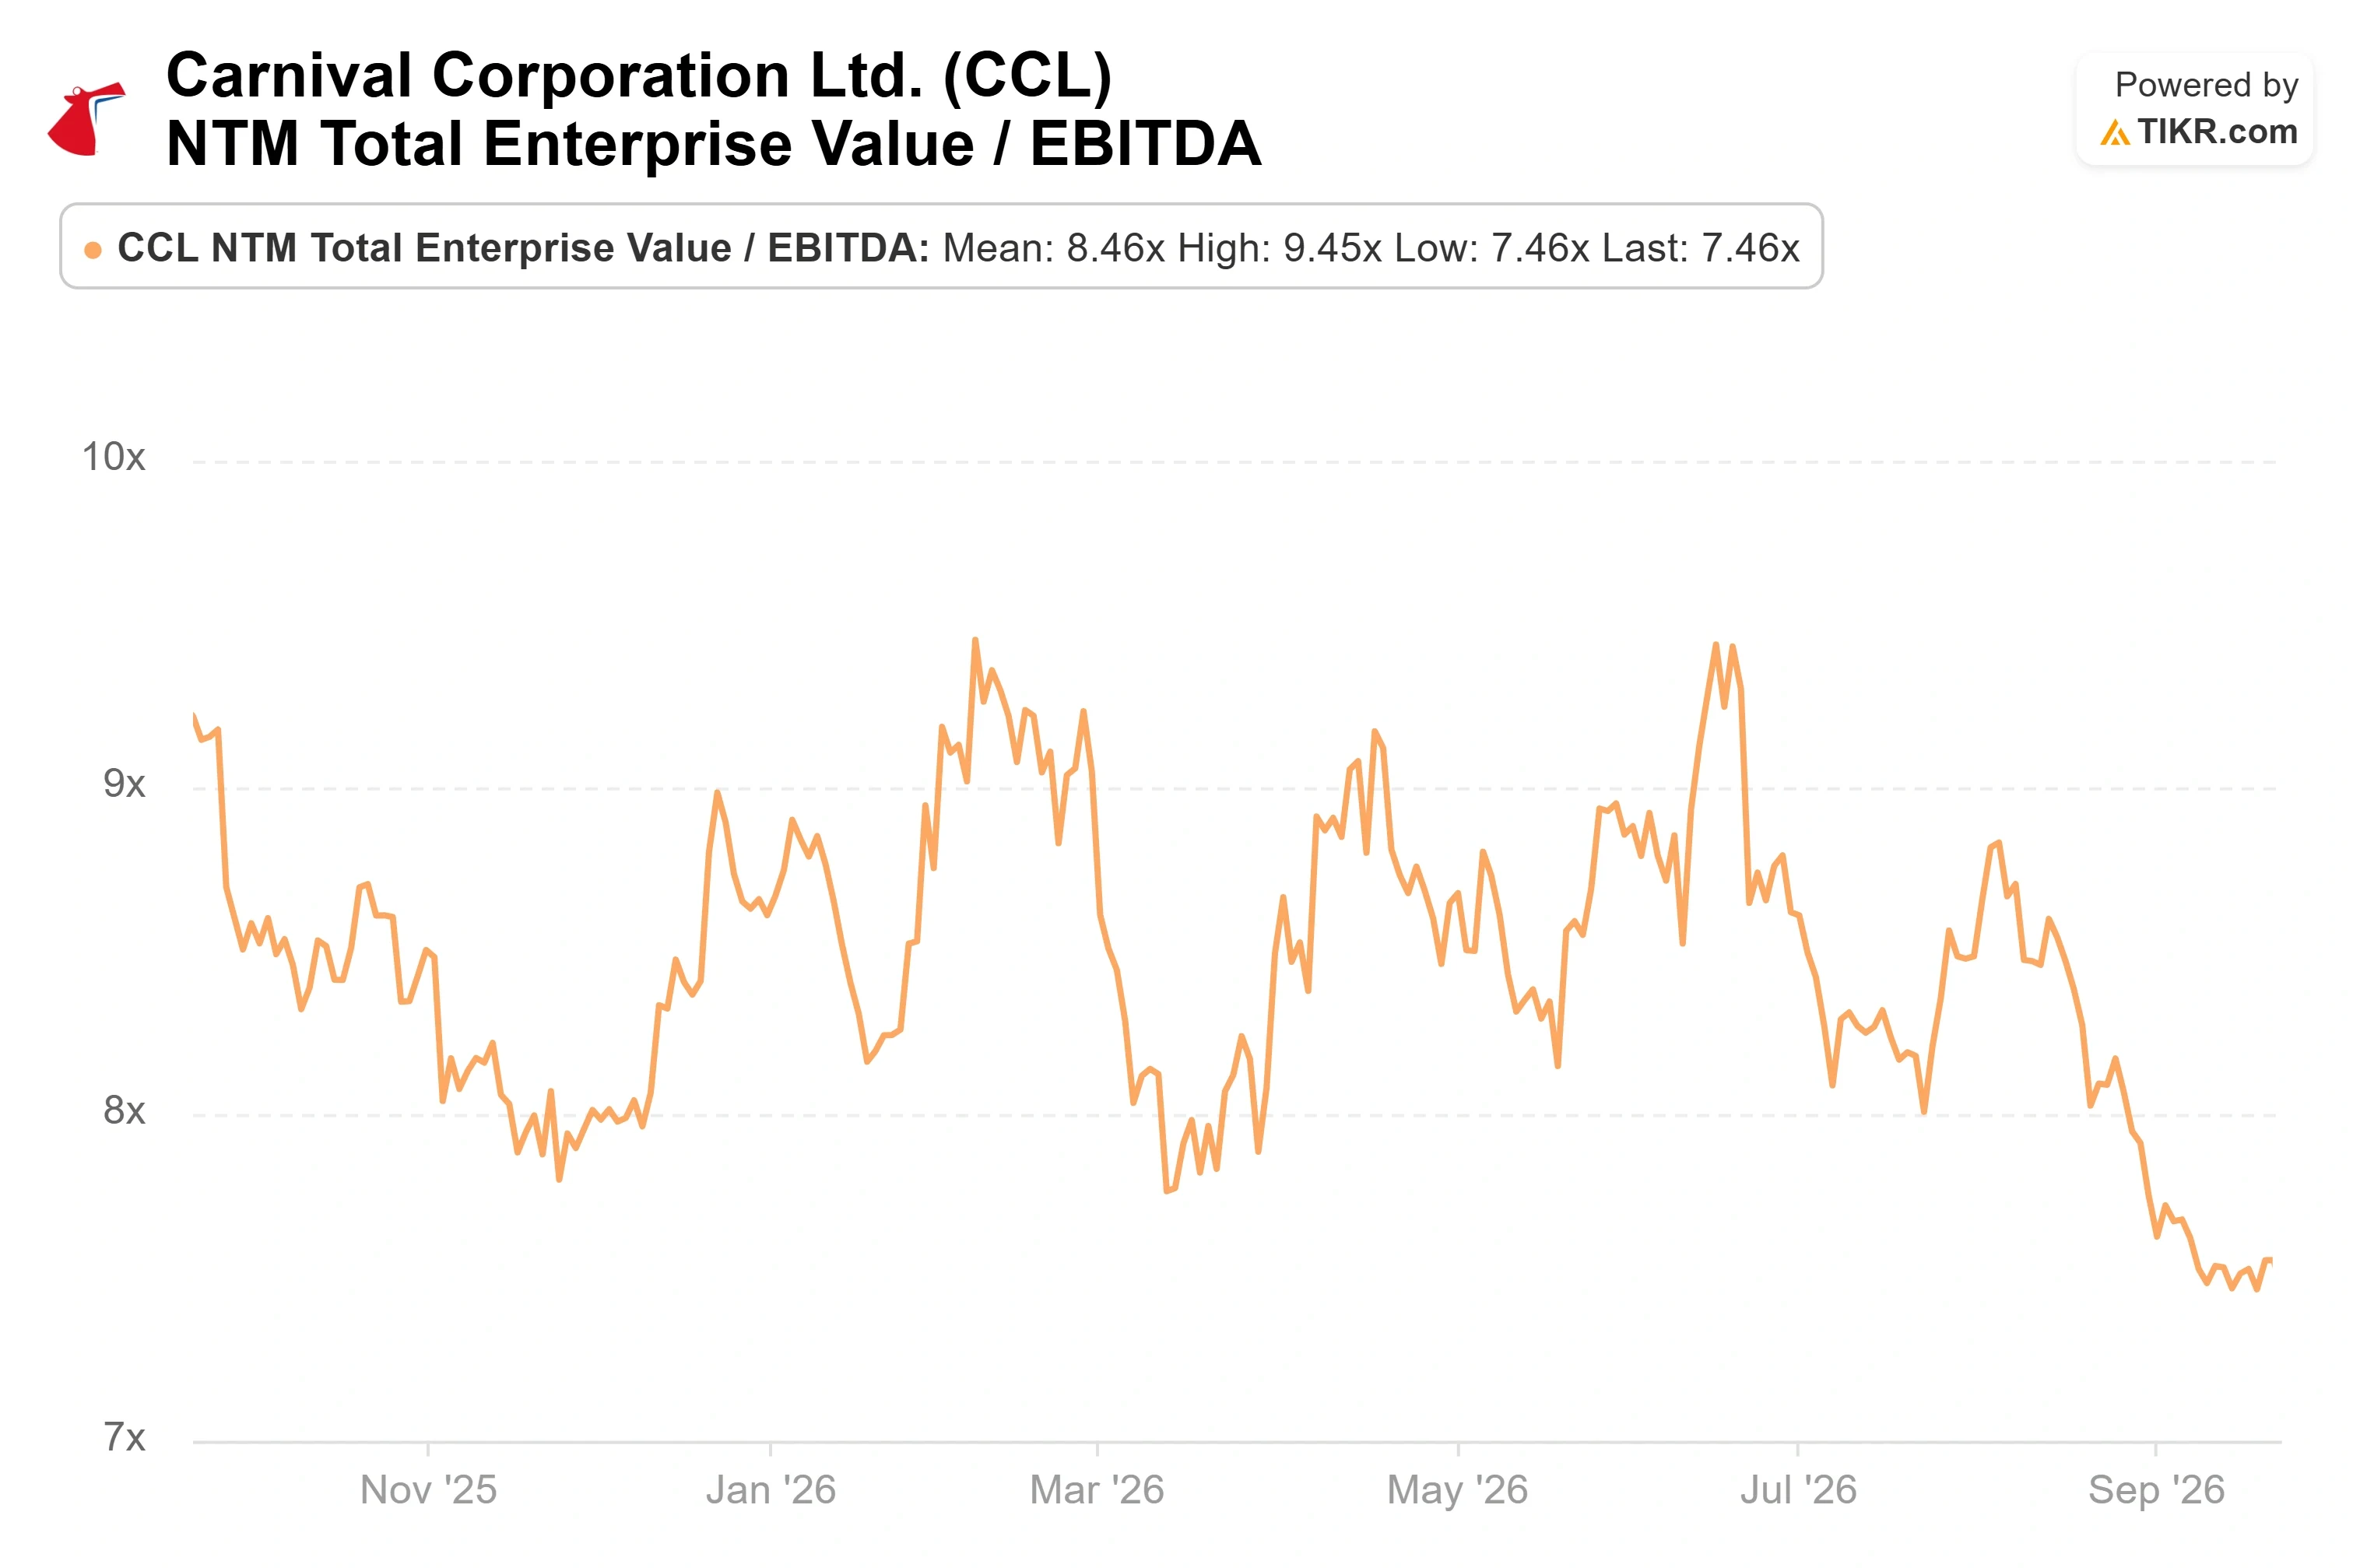
Jefferies nannte die EBITDA-Prognose von 2,88 Mrd. $ konservativ und behielt eine Kaufempfehlung bei $33 bei; die Deutsche Bank erwartet nur einen kleinen Überschuss und keinen kurzfristigen Katalysator. Gleiche Ölpreiskurve, gegensätzliche Einschätzungen. Der Abschlag von Carnival verdeutlicht die Stakes: etwa 7,5x NTM EV/EBITDA gegenüber Royal Caribbean mit etwa 10,5x und Norwegian mit etwa 9x, laut den Wettbewerberdaten von TIKR, obwohl die Nettoverschuldung im Verhältnis zum bereinigten EBITDA auf 3,1x von 3,4x zum Jahresende gesunken ist.
TIKR Erweitertes Modell-Analyse
- Aktueller Kurs: $21.80
- Zielkurs (Mitte): ~$38
- Potenzielle Gesamtrendite: ~76% (über ~4,2 Jahre)
- Annualisierte IRR: ~14,5 % / Jahr
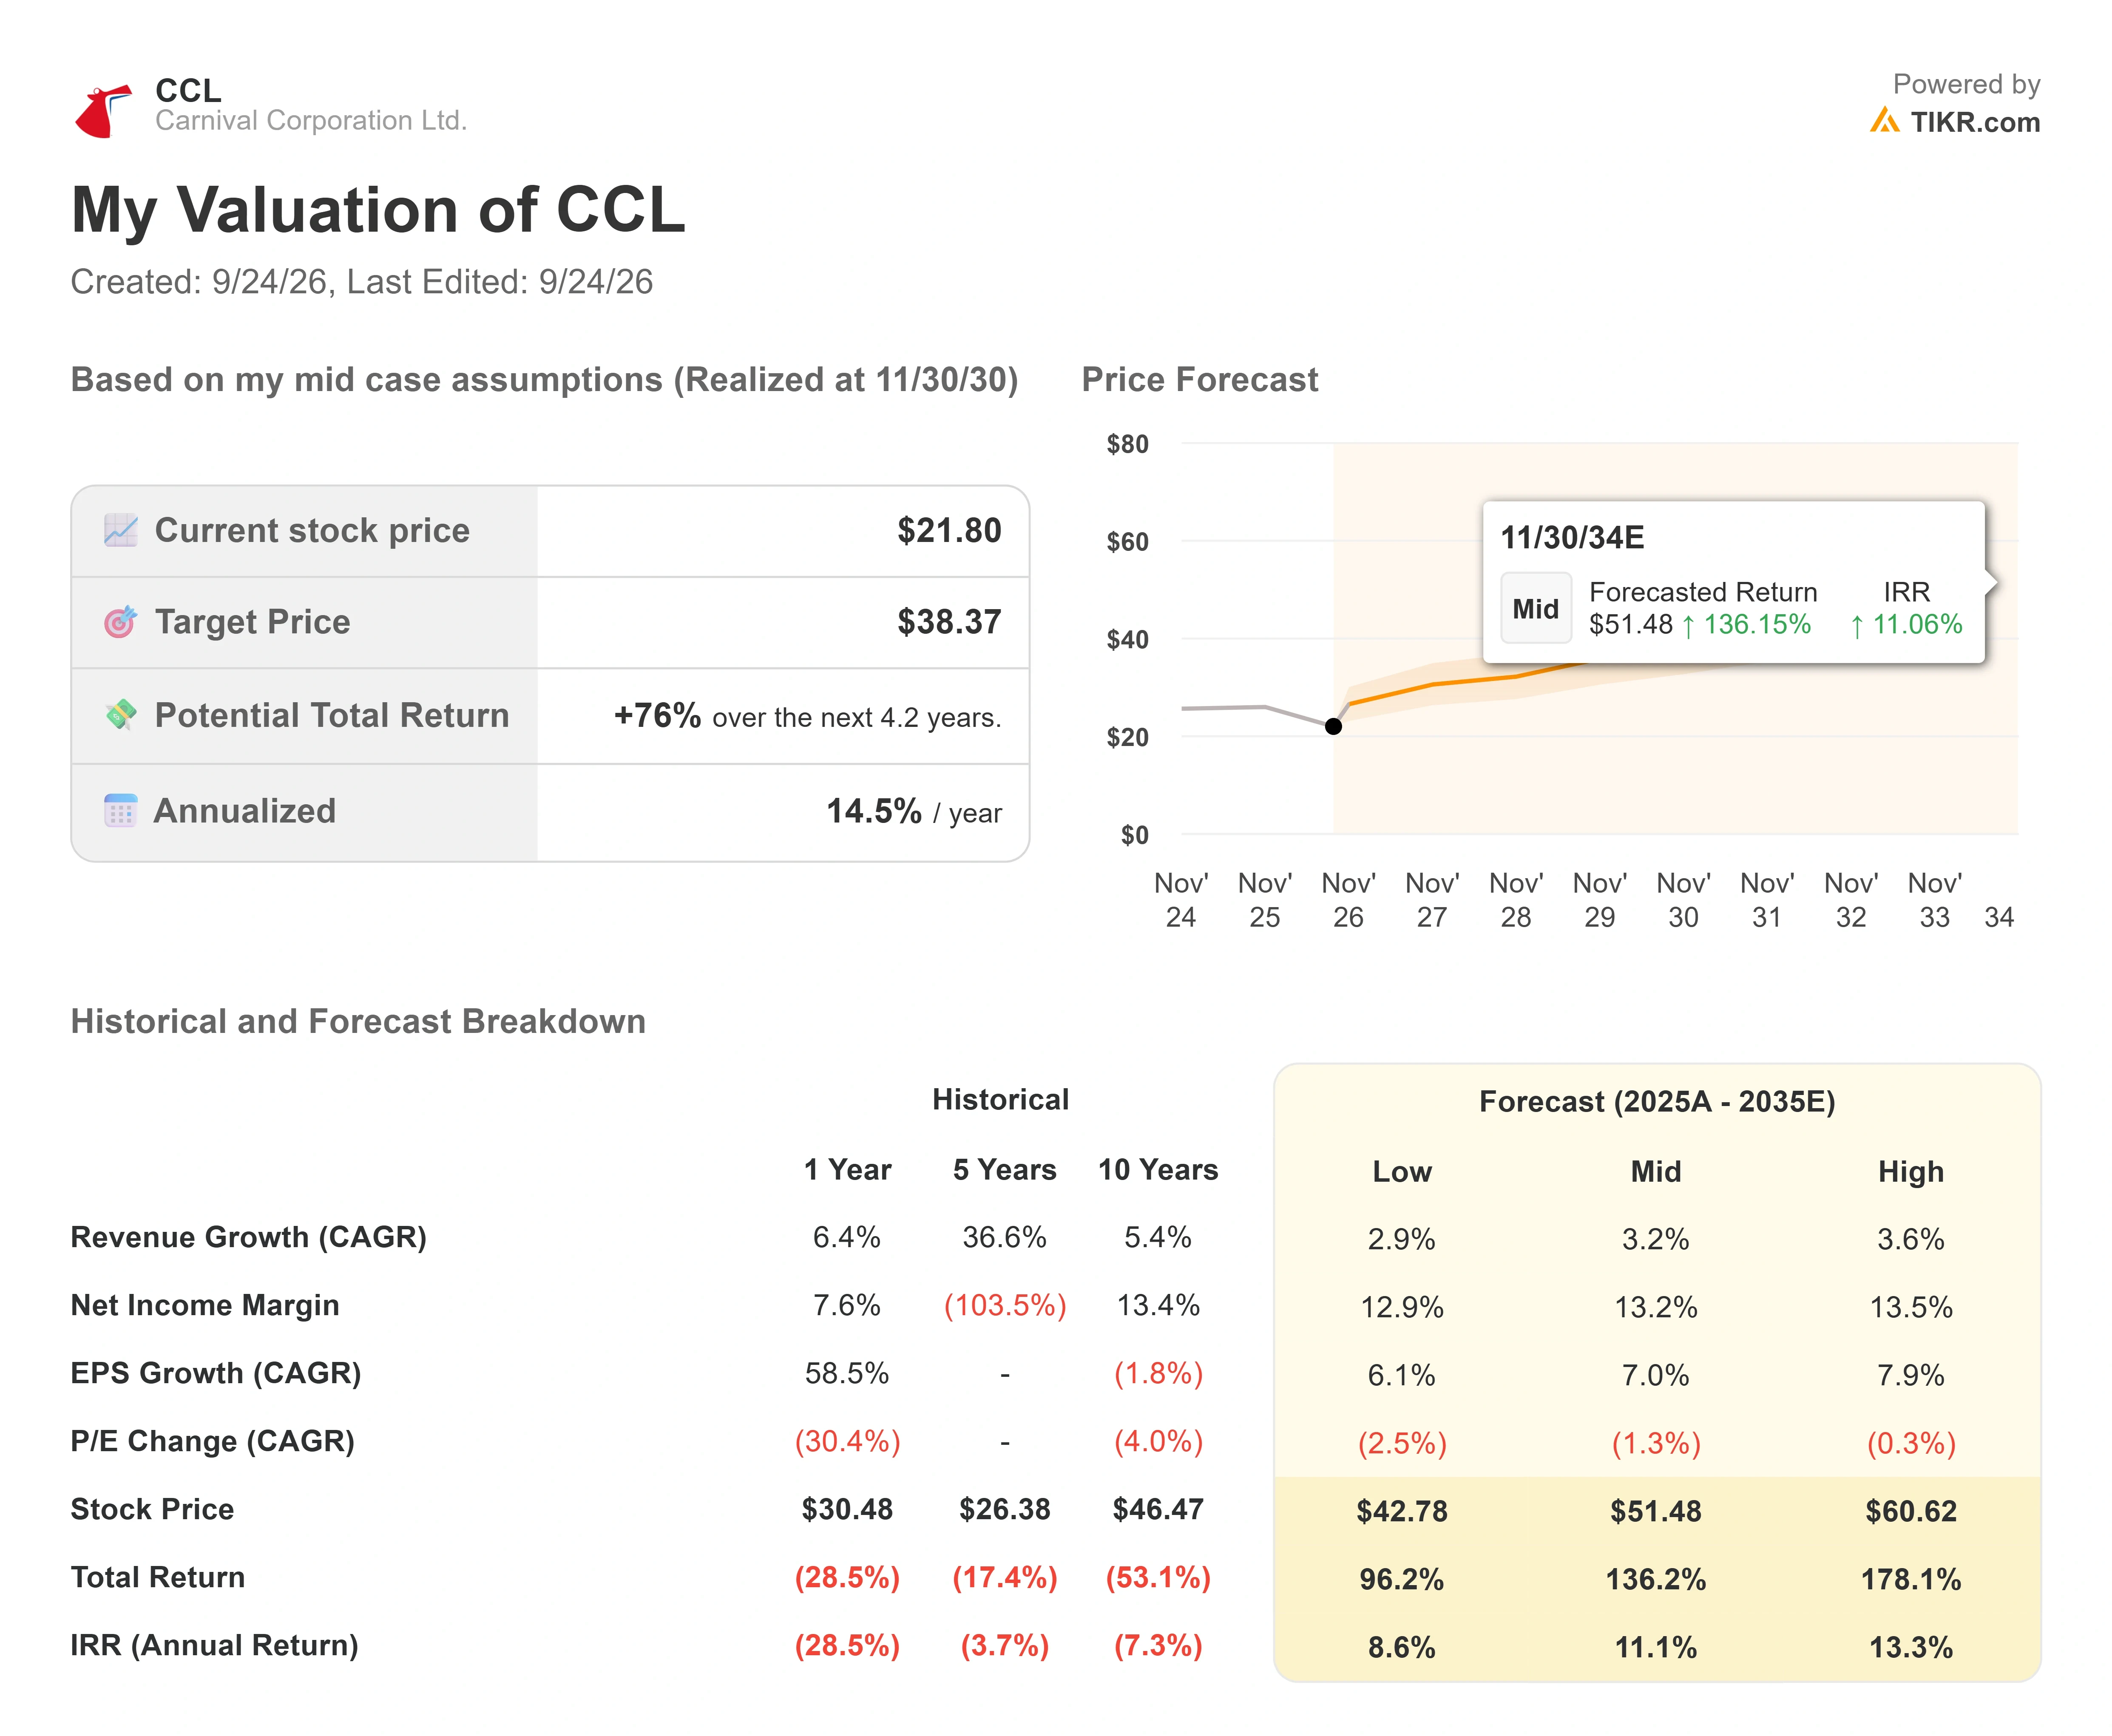
TIKRs Basisszenario bewertet Carnival mit etwa $38, was einer Gesamtrendite von etwa 76 % von $21,80 über etwa 4,2 Jahre oder einer annualisierten IRR von 14,5 % entspricht. Zwei Umsatztreiber sind bereits sichtbar: die verlängerte Buchungskurve (93 % von 2026 zu Rekordpreisen gebucht, Stand Juni) und der Ausbau der Destinationen, wobei Celebration Key und RelaxAway bei Half Moon Cay voraussichtlich die Gästezahlen der Paradise Collection im nächsten Jahr auf über 9 Millionen steigern werden. Der Margentreiber ist das von Bernstein beschriebene strukturelle Kostenprogramm. Das Hauptrisiko ist sein Spiegelbild: Eine höhere Treibstoffrechnung bei steigender Ölpreiskurve kann den Free Cash Flow drücken und eine Prognosekürzung erzwingen, die die späteren Jahre zurücksetzt.
Das Aufwärtspotenzial: Wenn sich die These der Vorübergehendheit bewahrheitet und der Ölpreis stabilisiert, wird ein Unternehmen, das Rekorderträge bei einem einstelligen EBITDA-Multiple erzielt, schnell neu bewertet. Das Abwärtsrisiko: Ein weiteres Quartal mit Schwäche in Europa plus Treibstoffkosten macht das niedrige Multiple zu einem gerechtfertigten und stoppt die Entschuldungsstory.
Fazit
Achten Sie vor der Eröffnung am 29. September auf zwei Punkte. Erstens, die EPS-Jahresprognose von $2,22: Hält man sie ein oder erhöht sie, überlebt die Geschichte der Vorübergehendheit; kürzt man sie, war die Vorsicht des Marktes berechtigt. Zweitens, die Kommentare zu den Europa-Erträgen, wo "Stabilisierung bis Q4" das gute Ergebnis ist und "immer noch schwach" der Hinweis darauf, dass sich die Erholung um ein Quartal verzögert hat. Treibstoff ist in jedem Fall der Druckfaktor, aber die Prognose ist der Punkt, an dem das Management seine Überzeugung vom Juni bekräftigt oder sie stillschweigend zurücknimmt.
Sollten Sie in Carnival Corporation investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie Carnival Corporation auf, und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Carnival Corporation zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Carnival Corporation auf TIKR kostenlos analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen... desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!