Wichtige Kennzahlen für Lockheed Martin
- Aktueller Kurs: $524.68
- Zielkurs (Mitte): ~$798
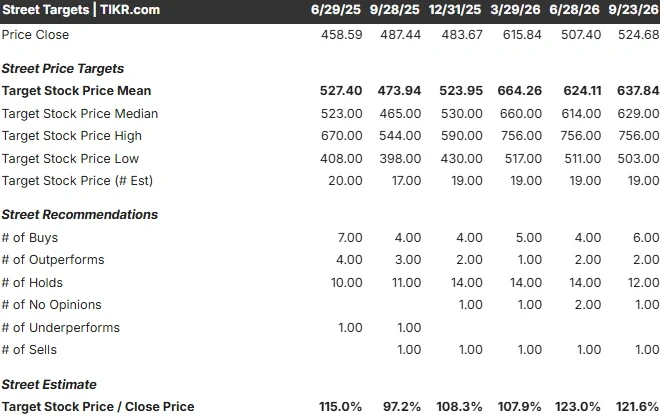
- Ziel der Analysten: ~$638
- Potenzielle Gesamtrendite: ~52%
- Annualisierte IRR: ~10% / Jahr
Jetzt verfügbar: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (kostenlos) >>>
Was ist passiert?
Lockheed Martin (LMT) war den größten Teil des Jahres 2026 aus der Gunst der Anleger gefallen, die Aktie klebte bei etwa $525, während die Anleger befürchteten, dass Festpreisverträge und Projektkosten die Gewinne weiter schmälern würden. Am 8. September stellte sich UBS dieser Vorsicht entgegen. Die Bank stufte LMT von Neutral auf Buy hoch und erhöhte ihr Kursziel von $581 auf $674, mit der Begründung, der Markt bewerte eine bereits im Gange befindliche, durch Raketen getriebene Gewinnverschiebung zu niedrig.
Innerhalb von zehn Tagen nach dieser Einschätzung trafen drei Katalysatoren ein, die genau das Geschäft befeuern, auf das UBS setzt. Die Frage ist nun, ob die Bank einer Neubewertung zuvorkommt oder nach einer Aktie greift, die weiterhin ein echtes Ausführungsrisiko birgt.
Das Upgrade stützt sich auf ein Segment, und die Verträge untermauern es
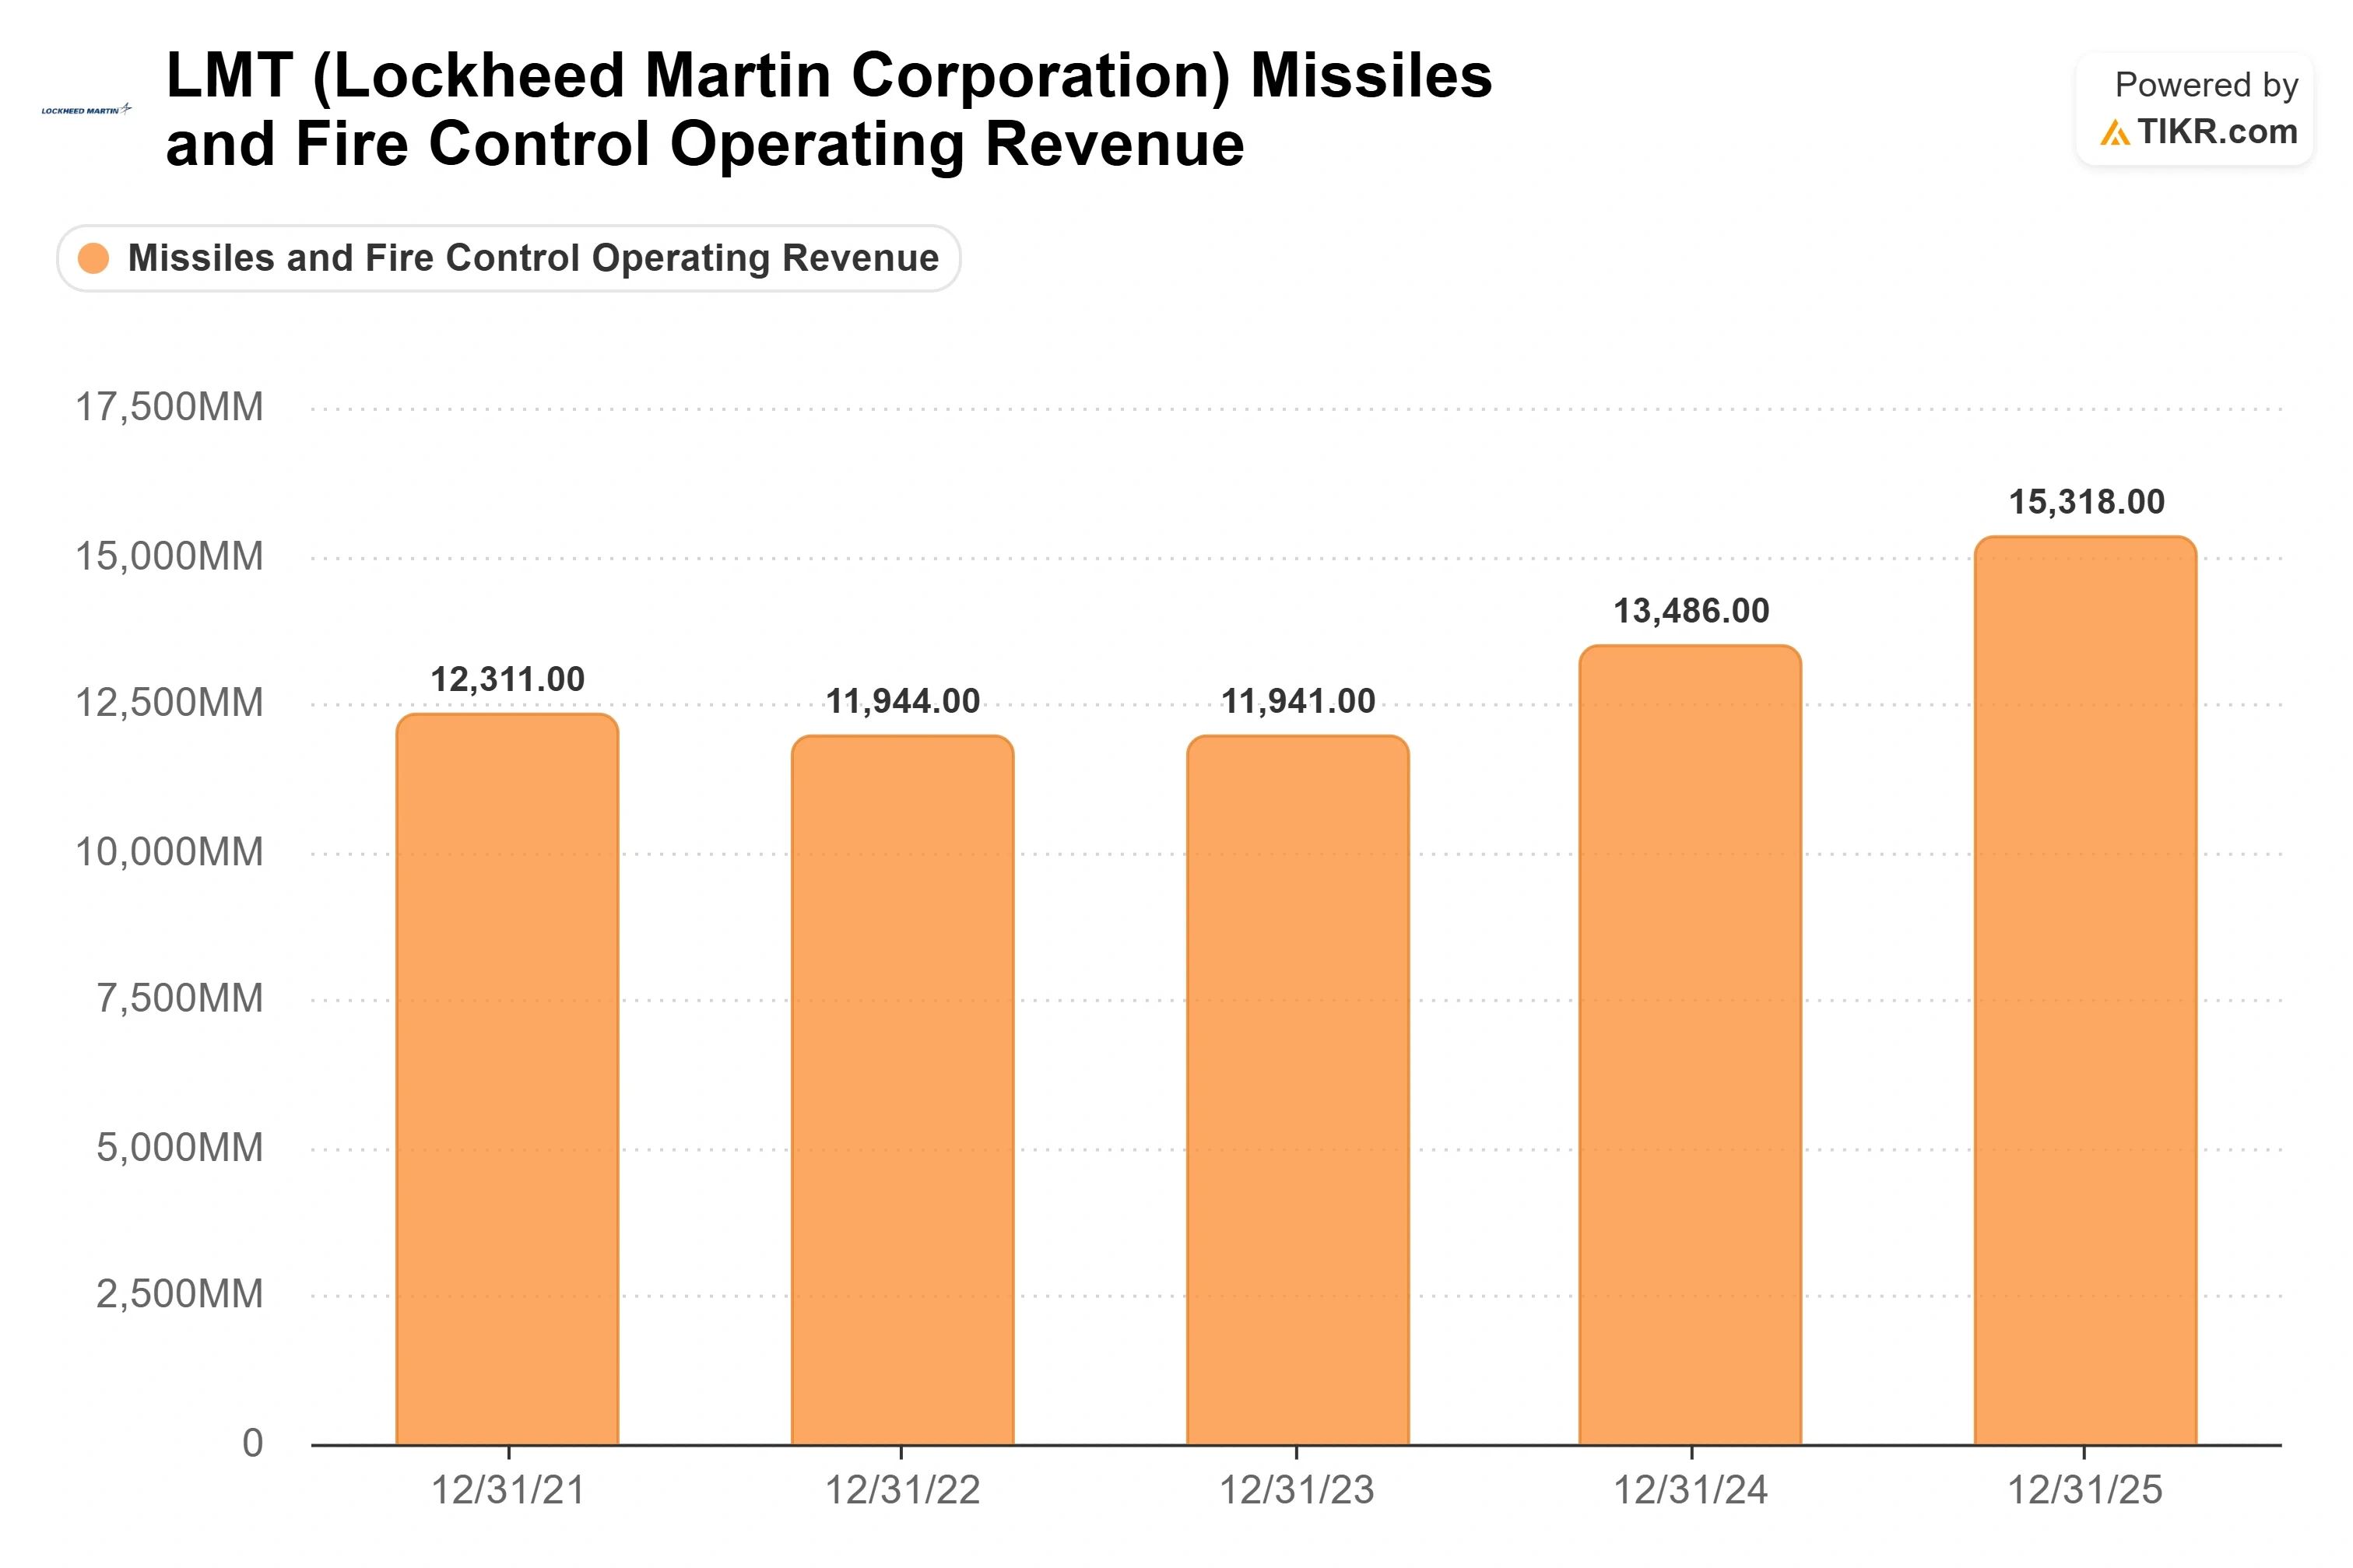
Der UBS-Analyst Gavin Parsons baute seine Einschätzung auf den Bereich "Missiles and Fire Control" auf, dem am schnellsten wachsenden und profitabelsten Teil des Unternehmens. Er erwartet ein jährliches Umsatzwachstum von etwa 9% bis 2028, über dem Konsens, und sieht, dass das Raketensegment zwischen 2025 und 2030 um etwa 150% wächst. Seine Schätzung für das bereinigte Ergebnis je Aktie 2028 von etwa $39 liegt etwa 12% über dem Konsens der Analysten.
Am 17. September unterzeichnete Lockheed eine Rahmenvereinbarung mit dem Kriegsministerium, um die Produktion der geheimen AIM-260 JATM-Luft-Luft-Rakete zu beschleunigen. Es ist ein Nachfragesignal, und jeder mehrjährige Kauf muss noch vom Kongress genehmigt werden. Am selben Tag genehmigte das Außenministerium einen möglichen $24,3 Milliarden schweren F-35-Verkauf an Saudi-Arabien, der ebenfalls einer Überprüfungsfrist durch den Kongress unterliegt. Vier Tage später vergab die US-Armee einen Vertrag über bis zu $1,2 Milliarden an Lockheed für die Precision Strike Missile.
Am 23. Juli meldete Lockheed einen Umsatz im zweiten Quartal von $20,06 Milliarden, ein Plus von 11% gegenüber dem Vorjahr, mit einem bereinigten Ergebnis je Aktie von $7,94, das die Erwartungen der Analysten um 10,5% übertraf. Der Auftragsbestand erreichte einen Rekordwert von $230 Milliarden, ein Plus von $64 Milliarden gegenüber dem Vorjahr, darunter ein $35 Milliarden schwerer mehrjähriger THAAD-Vertrag. CEO Jim Taiclet sagte, das Unternehmen verdreifache die jährliche PAC-3-Produktion und vervierfache die THAAD-Produktion und beschrieb das Ausmaß auf der Morgan Stanley-Konferenz in Laguna am 17. September unverblümt: "Es ist nicht so, dass es 20% mehr als im letzten Jahr sind."
Sehen Sie historische und zukünftige Schätzungen für Lockheed Martin (kostenlos!) >>>
Was die Einschätzung noch zunichtemachen könnte
Die Bären-Argumente sind nicht verschwunden, und das Management nannte die schärfste Version davon direkt. Auf die Frage nach der Produktionssteigerung verwies Taiclet über seine eigenen Fabriken hinaus: "Unsere Lieferkette ist unser größter Risikofaktor bei der Produktionssteigerung." Die Steigerung, auf die UBS zählt, hängt von mittelständischen Zulieferern ab, die sich für Investitionen entscheiden, und das ist der Teil, den Lockheed am wenigsten kontrolliert.
Sie gerieten im ersten Halbjahr 2026 unter Druck, als F-16- und C-130-Kosten auf den Bereich Aeronautics lasteten, dessen operative Marge von 2021 bis 2023 laut TIKR-Segmentdaten bei etwa 10% bis 10,5% lag, bevor sie nachgab. CFO Evan Scott warnte, dass die Margen im dritten Quartal aufgrund weniger Risikorückstellungen als im zweiten Quartal einige "Unregelmäßigkeiten" zeigen könnten, und die Prognose für den gesamten Free Cash Flow von über $7 Milliarden für das Gesamtjahr ist stark auf die zweite Jahreshälfte konzentriert.
Ein wirklich neues Element wirkt in die andere Richtung. Lockheed brachte sein Sanctum-Drohnenabwehrsystem in 45 Tagen vom Konzept zum Live-Fire-Test, wobei eine umfunktionierte Hellfire-Rakete mit einem Startup-Radar und einer eigenen Hochleistungs-Mikrowelle kombiniert wurde. Taiclets Reaktion, nachdem er gesehen hatte, dass es funktioniert, war der Befehl zur Skalierung: "Baut jetzt sofort 1.000 Stück von jedem." Bei Zehntausenden von Dollar pro Einheit statt der Milliarden, die eine Plattform kostet, adressieren diese Systeme die Drohnenbedrohung, ohne den Cash Flow zu belasten.
Bei der Bewertung ist der Abschlag der Grund, warum die Debatte überhaupt existiert. Lockheed notiert bei etwa dem 11,9-fachen des NTM-EV/EBITDA und dem 17-fachen des NTM-KGV. Northrop Grumman liegt laut denselben TIKR-Daten bei 13,5x EV/EBITDA und 17,6x KGV, und Airbus notiert bei etwa 13,3x EBITDA. Lockheed ist der günstigste große westliche Rüstungskonzern, genau zu dem Zeitpunkt, an dem ihm eine mehrjährige Produktionssteigerung übertragen wird. Ob sich diese Lücke schließt, hängt von der Margenerholung ab, denn der Auftragsbestand ist bereits voll.
Sehen Sie, wie Lockheed Martin im Vergleich zu seinen Mitbewerbern abschneidet (kostenlos!) >>>
Analyse des TIKR Advanced Model
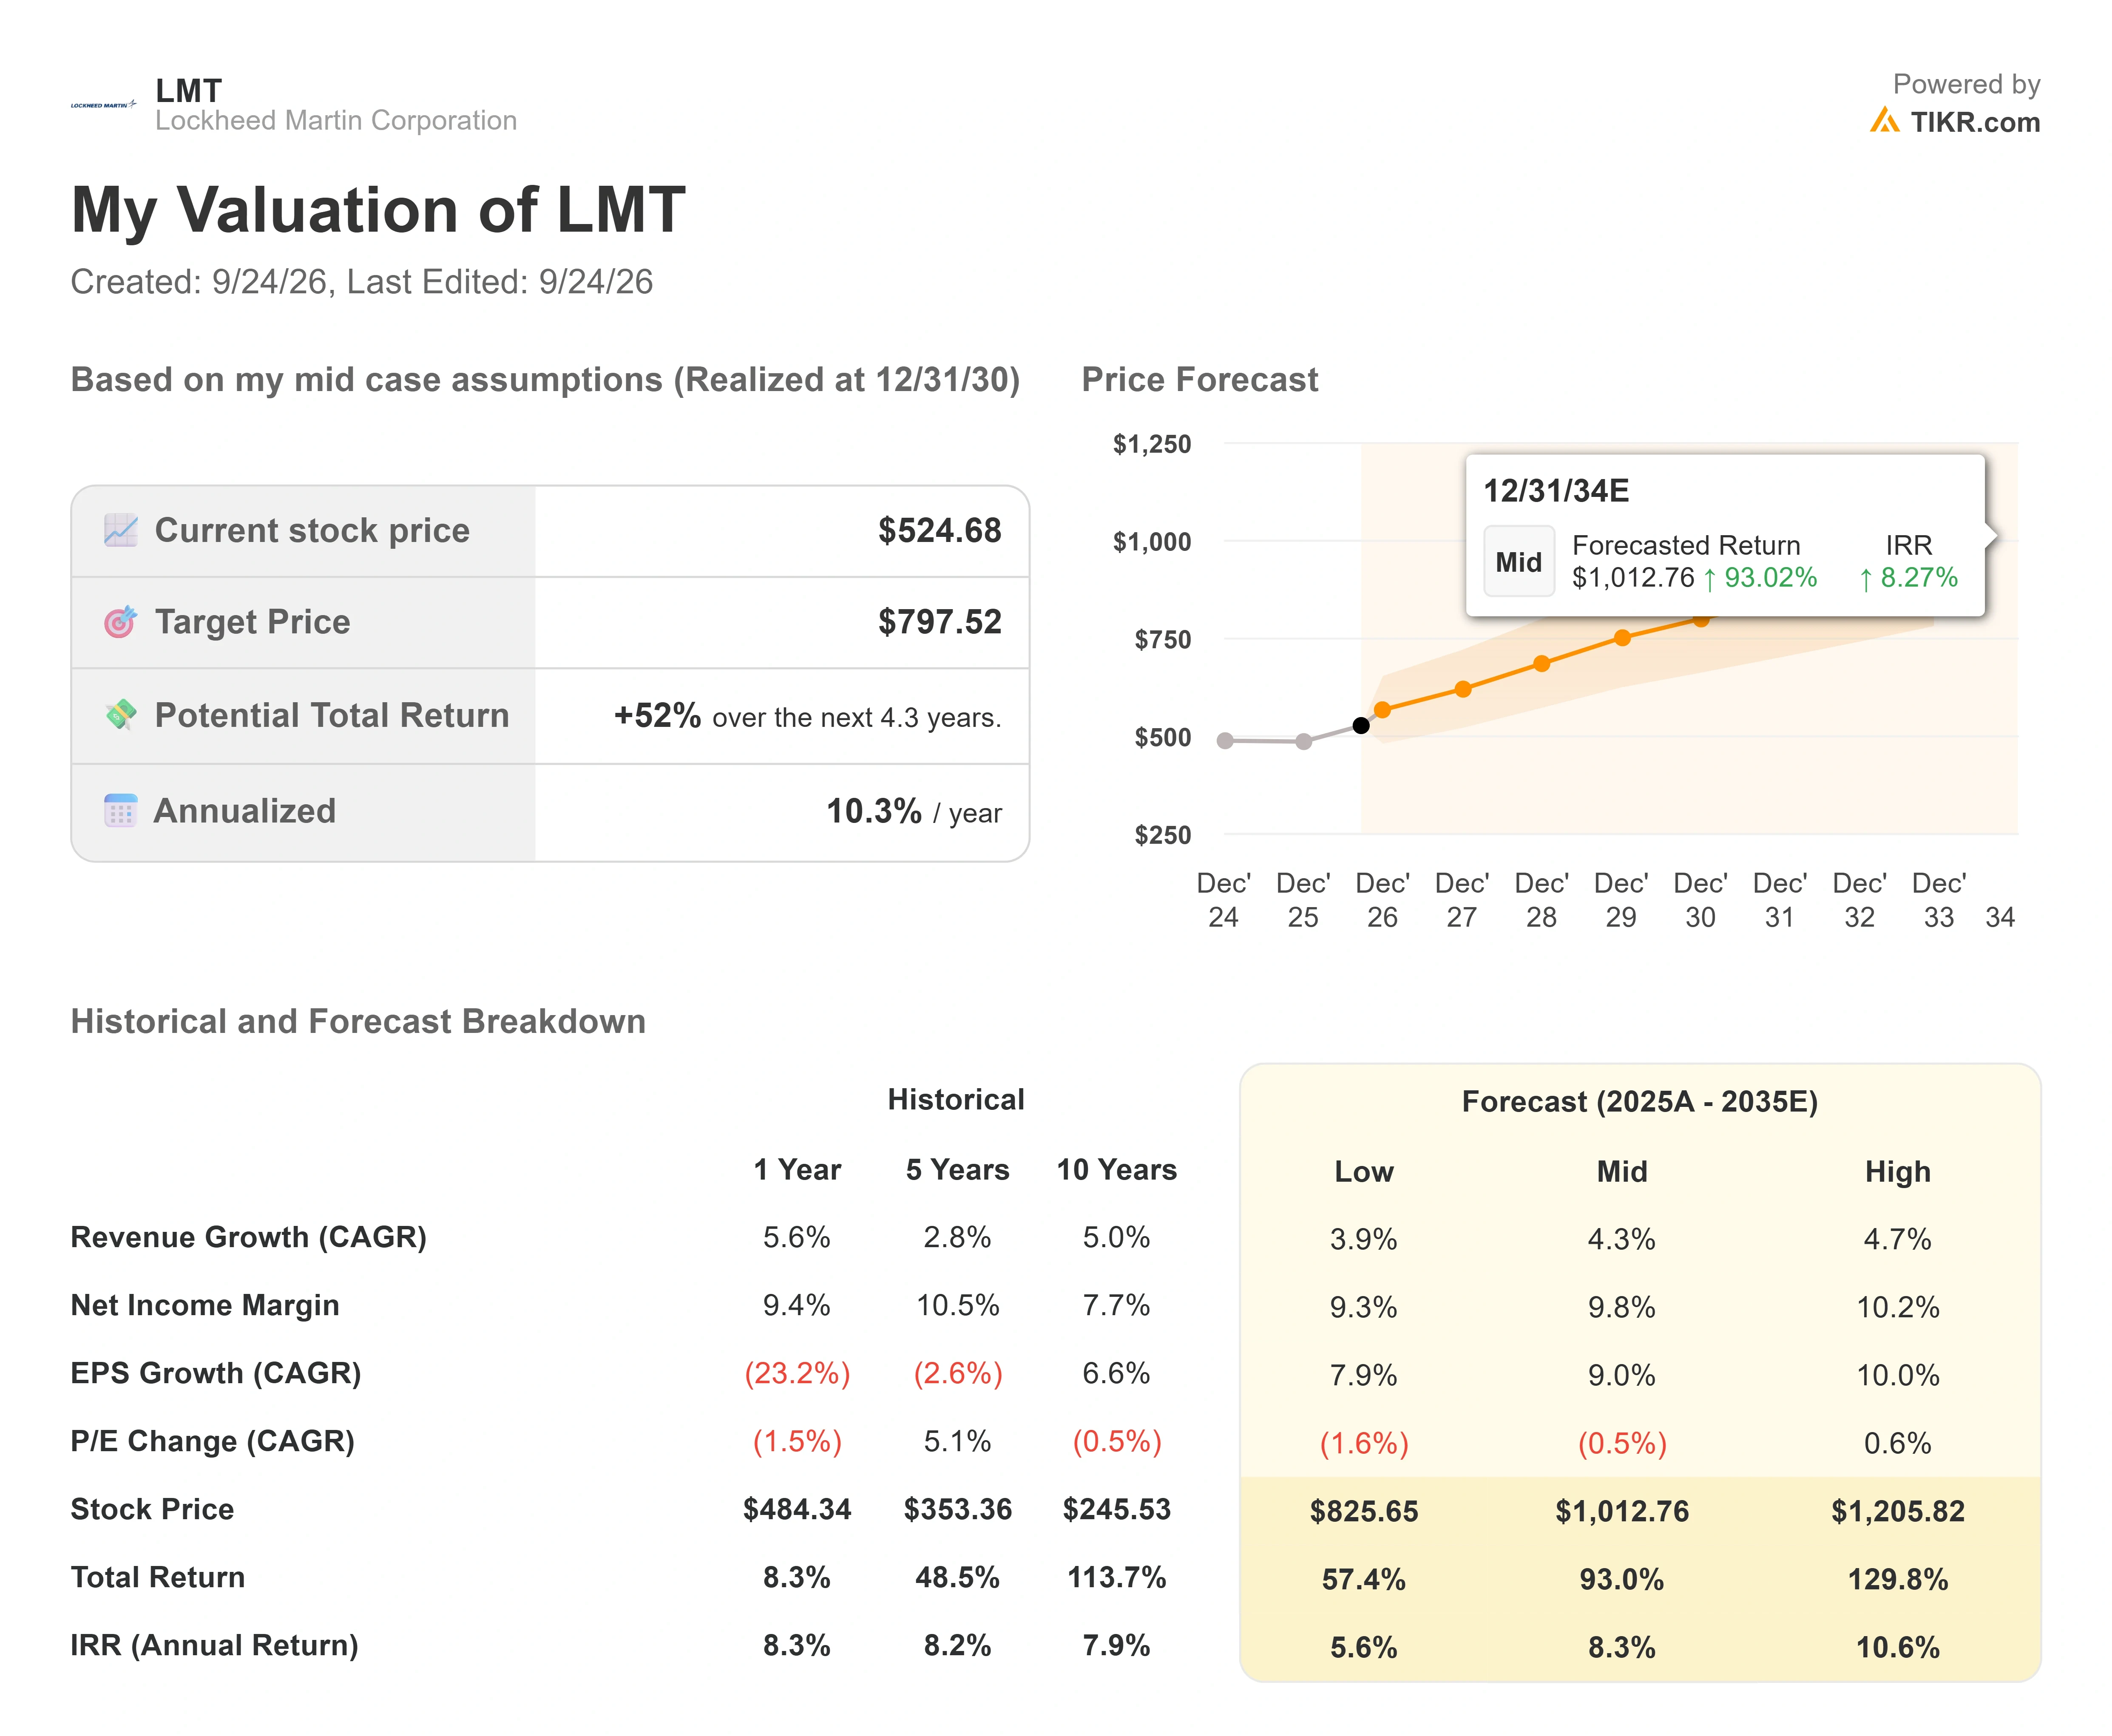
- Aktueller Kurs: $524.68
- Zielkurs (Mitte): ~$798
- Potenzielle Gesamtrendite: ~52%
- Annualisierte IRR: ~10% / Jahr
Sehen Sie Wachstumsprognosen und Kursziele der Analysten für Lockheed Martin (kostenlos!) >>>
Das Mid-Case-Modell von TIKR bewertet Lockheed bis Ende 2030 auf etwa $798, was einer Gesamtrendite von etwa 52% gegenüber dem aktuellen Kurs oder etwa 10% pro Jahr entspricht. Zwei Treiber tragen dazu bei: die Steigerung der Raketenproduktion bei PAC-3, THAAD und JATM sowie die F-35-Instandhaltung und internationale Nachfrage, die den Bereich Aeronautics speisen. Der Margentreiber ist die Rahmenvereinbarungsstruktur, die es Lockheed ermöglicht, seine Effizienzgewinne zu behalten, wodurch die Nettogewinnmarge bis 2030 in Richtung des hohen einstelligen Prozentbereichs steigt. Das Hauptrisiko ist das, das das Management selbst nannte: die Lieferantenkapazität sowie die Festpreiskosten, die die Gewinne zurücksetzen, bevor die Steigerung vollständig ankommt.
Das gesamte Kursziel hängt davon ab, dass diese Margenerholung eintrifft, was bereits eingepreist ist. UBS bildet dieselbe Spannung durch eigene Szenarien ab: ein Bullenfall bei etwa $870, wenn die Steigerung sich selbst verstärkt, und ein Bärenfall bei $452, wenn Ausführungskosten die Basis weiterhin zurücksetzen.
Fazit
Der nächste Test ist der Bericht zum dritten Quartal am 20. Oktober. Achten Sie auf den Free Cash Flow: Das Management prognostizierte für das Jahr über $7 Milliarden, und nach einem schwachen ersten Halbjahr muss die zweite Jahreshälfte dies tragen. Ein Ergebnis, das das Unternehmen auf diesem Kurs hält, mit Margen im Bereich Aeronautics, die sich auf ihr historisches Niveau von etwa 10% erholen, würde zeigen, dass die von UBS erwartete Gewinnverschiebung real ist. Eine weitere Belastung, die die Basis zurücksetzt, würde zeigen, dass die Vorsicht des Marktes berechtigt war. Bei etwa $525 ist die Aktie immer noch für das zweite Ergebnis bewertet.
Sehen Sie, welche Aktien Milliardäre kaufen, damit Sie mit TIKR dem Smart Money folgen können.
Sollten Sie in Lockheed Martin investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Lockheed Martin auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um Lockheed Martin zusammen mit allen anderen Aktien auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Lockheed Martin auf TIKR analysieren (kostenlos) →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardäre kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One-Plattform.
- Je mehr Steine Sie umdrehen... desto mehr Chancen werden Sie entdecken. Durchsuchen Sie über 100.000 globale Aktien, globale Top-Investoren-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Wertpapieren darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Wertpapieren. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!