Wichtige Kennzahlen für die NVIDIA-Aktie
- Aktueller Kurs: $225.51
- Zielkurs (Mitte): ~$660
- Zielkurs der Analysten: ~$328
- Potenzielle Gesamtrendite: ~193%
- Annualisierte IRR: ~28% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
NVIDIA (NVDA) zahlt fast 13 Milliarden Dollar für ein Unternehmen mit etwa 150 Millionen Dollar Umsatz. Am 2. September unterzeichnete es eine endgültige Vereinbarung zur Übernahme von Hugging Face, der Plattform, auf der Millionen von Entwicklern Open-Source-KI-Modelle finden, testen und einsetzen. Die Aktie stieg in der nächsten Handelssitzung nach Bekanntgabe des Deals um etwa 1,8 % auf $228,45 und übertraf den S&P 500 um weniger als einen Punkt.
Der Preis erscheint angesichts des Umsatzes von Hugging Face absurd. Er erscheint klein im Vergleich zum Zweck des Deals. NVIDIA ist das wertvollste Unternehmen der Welt, weil es die Chips verkauft, auf denen der KI-Boom läuft, und seine größte langfristige Bedrohung besteht darin, dass seine größten Kunden (Meta, Alphabet, Amazon) eigene Chips entwerfen, um unabhängig zu werden. Den Ort zu kaufen, an dem Entwickler ihre Werkzeuge auswählen, ist die Antwort von NVIDIA auf diese Bedrohung, ohne einen schnelleren Chip zu bauen.
Warum NVIDIA ein Vermögen für ein kleines Unternehmen bezahlt hat
Hugging Face ist eine Geschichte der Verbreitung. Die öffentlichen Modell-Repositories auf der Plattform wuchsen in den ersten sieben Monaten des Jahres 2026 von 2,43 Millionen auf 2,96 Millionen, und Hardware-Hersteller nutzen zunehmend Open-Source-Modelle, um ihre Chips zu präsentieren und die Verbreitung voranzutreiben. Diese Ebene zu besitzen, platziert NVIDIA genau in dem Moment, in dem ein Entwickler entscheidet, worauf er aufbauen will.
Der Vergleich, den Analysten immer wieder ziehen, ist der Kauf von GitHub durch Microsoft im Jahr 2018. Microsoft übernahm die Kontrolle über den führenden Treffpunkt für Entwickler und nutzte ihn dann, um sein kostenpflichtiges Cloud-Geschäft zu füttern. NVIDIA spielt das gleiche Spiel: Die Entdeckungs- und Verbreitungsebene besitzen und dann die dadurch generierte Nachfrage zurück auf CUDA und die darunterliegende Hardware lenken. Der CFRA-Analyst Angelo Zino formulierte es direkt und sagte gegenüber Yahoo Finance, der Deal gehe "weniger um die Finanzkennzahlen" und mehr um den "Aufbau dieses KI-Ökosystems", was "letztendlich zu einer größeren Verbreitung" dessen führe, was NVIDIA verkauft.
Das Management hat offen zugegeben, dass diese Strategie jetzt das gesamte Unternehmen ist. Im Telefonat zum zweiten Geschäftsquartal beschrieb CEO Jensen Huang NVIDIA als "eine Plattform, austauschbar für jedes Modell und jede Arbeitslast, langlebig für den gesamten Lebenszyklus der KI". Hugging Face ist dieser Satz, in eine Übernahme verwandelt. Das Risiko, das NVIDIA in seiner eigenen Einreichung benannte, ist das Spiegelbild: Open-Source-Modelle könnten die Nachfrage nach seinen Produkten verringern, wenn sie hauptsächlich auf konkurrierender Hardware laufen. Den Hub zu kaufen, ist sein Schutz dagegen.
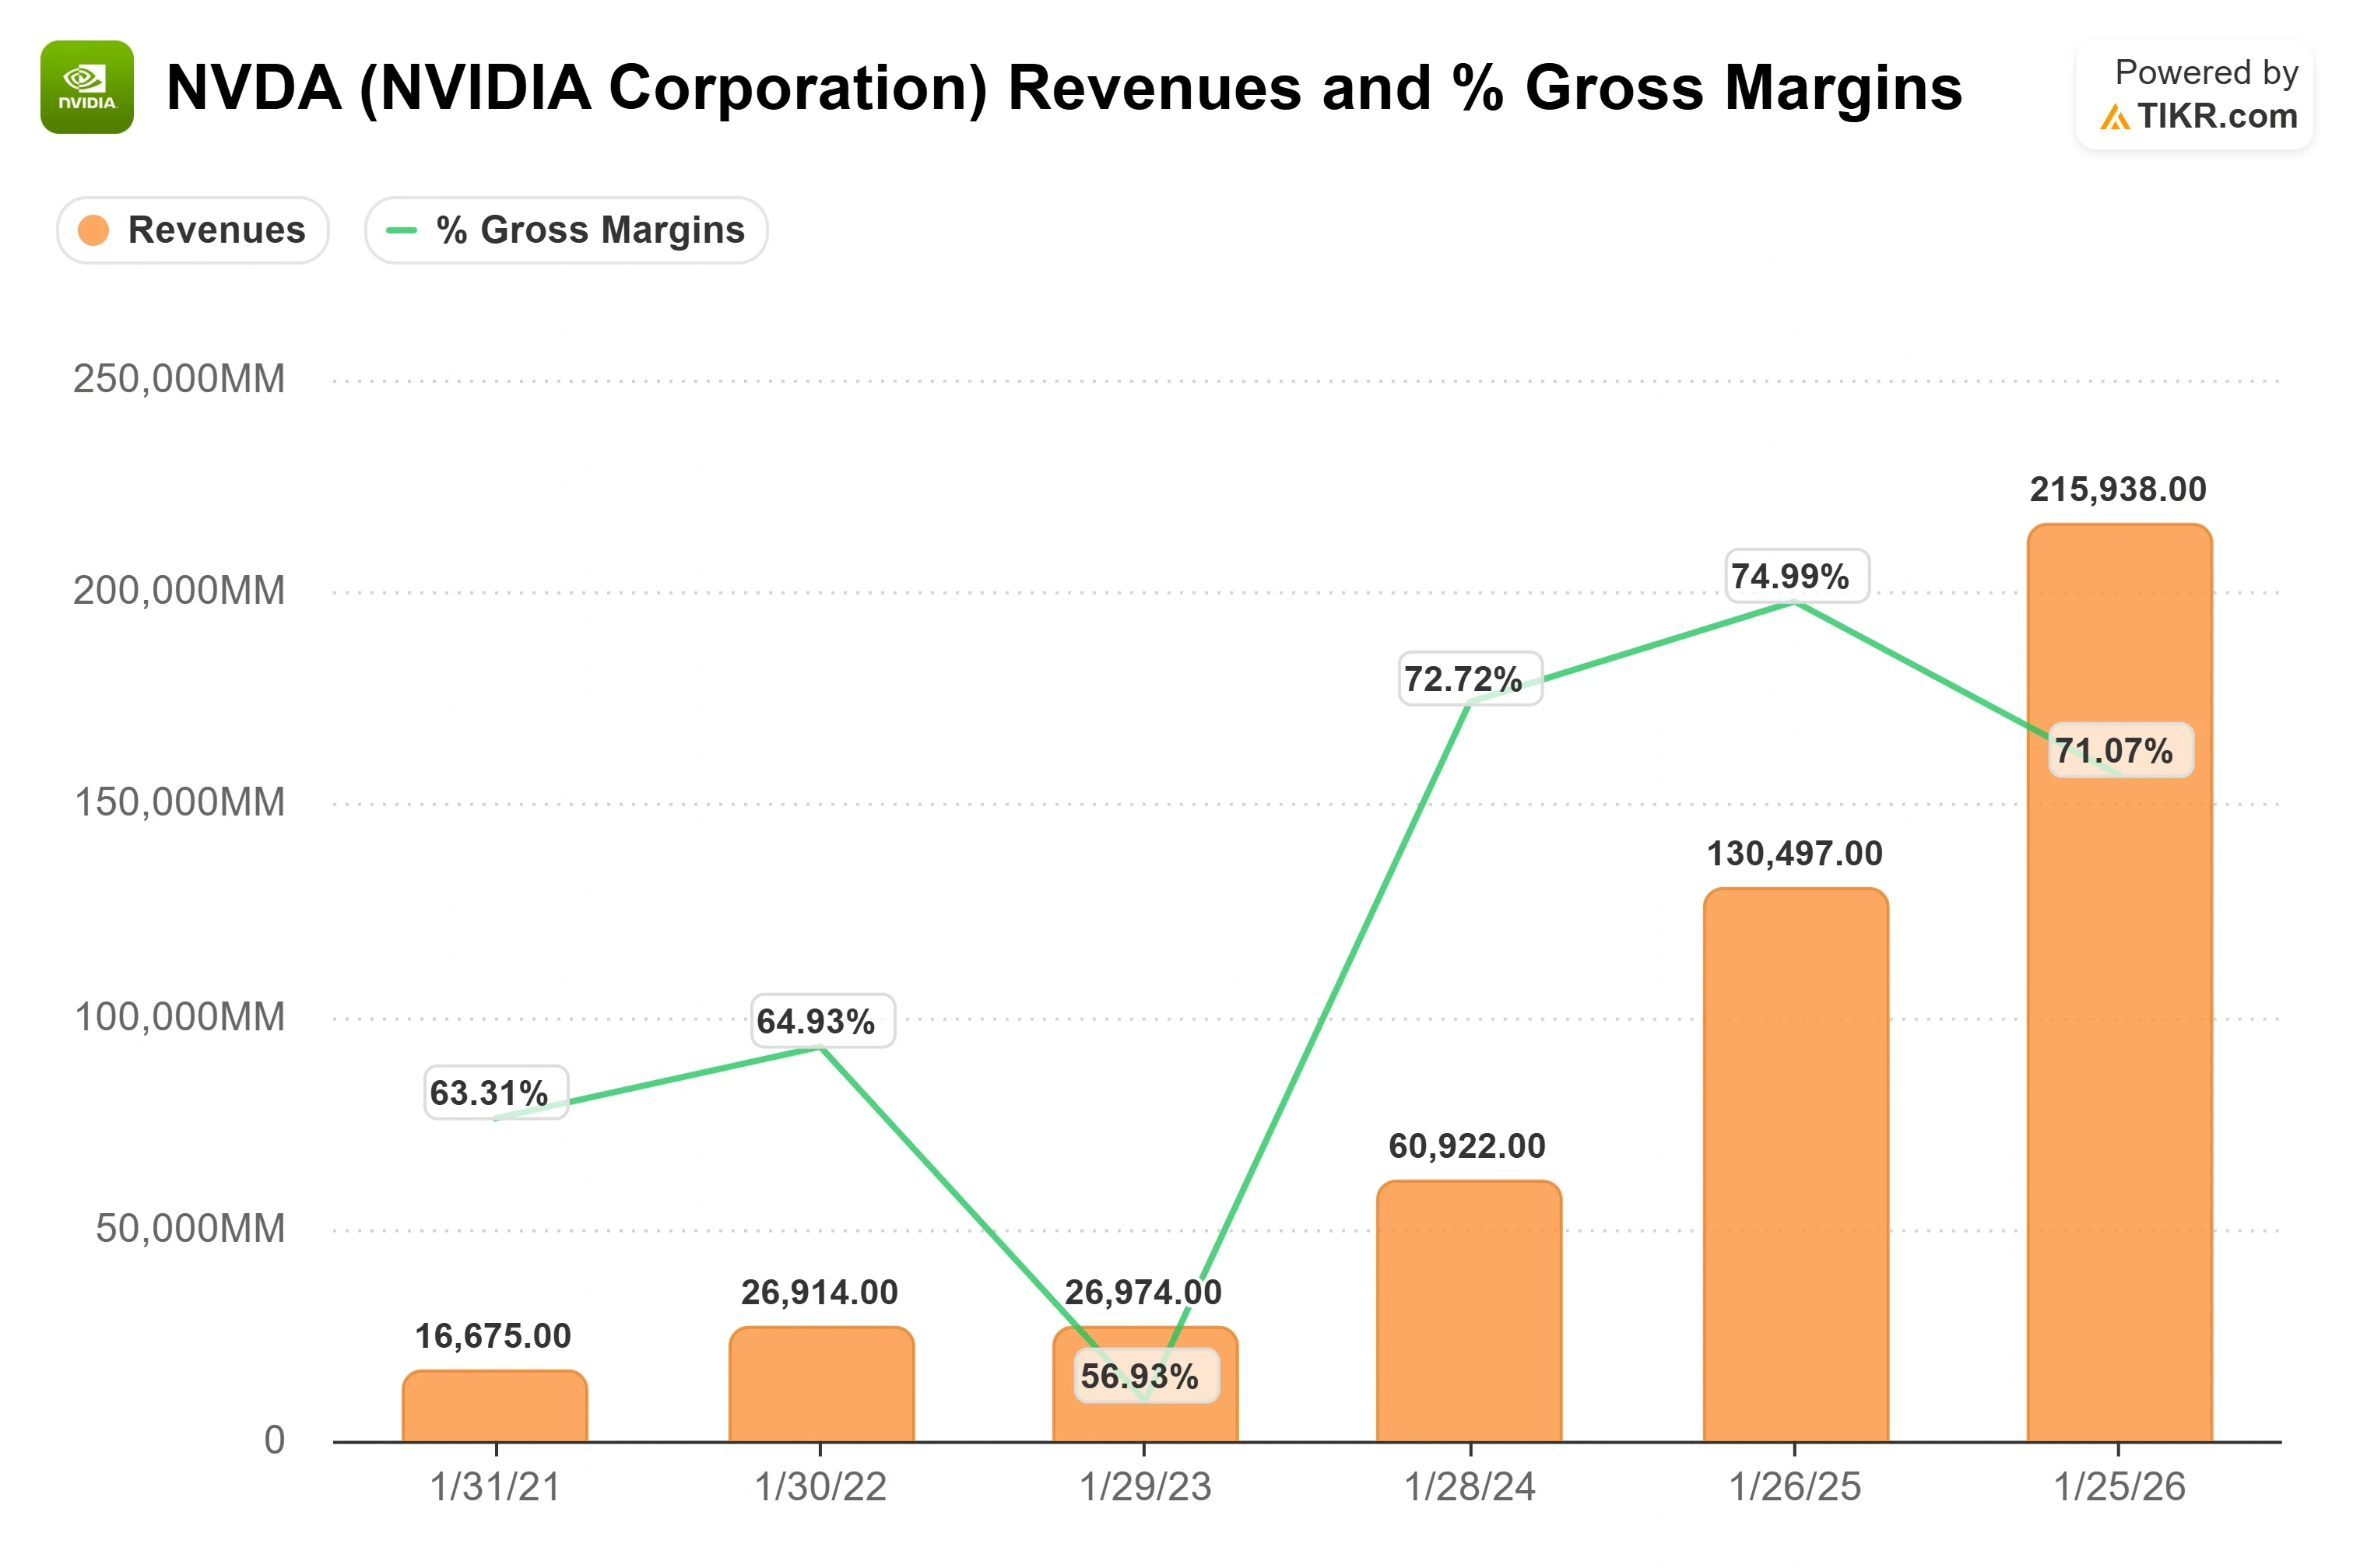
Sehen Sie historische und zukünftige Schätzungen für die NVIDIA-Aktie (Es ist kostenlos!) >>>
Die Bedrohung, auf die der Deal wirklich eine Antwort ist
Ein Schritt in Richtung Verbreitung ist jetzt wichtig wegen des Wettbewerbs, dem NVIDIA noch nie in diesem Ausmaß gegenüberstand. Am 22. September warnte David Russell von TradeStation davor, dass Kunden, einschließlich Meta und Alphabet, eigene Chips bauen, um ihre Abhängigkeit von NVIDIA zu verringern – eine Verschiebung, von der er erwartet, dass sie langfristig sowohl Marktanteil als auch Margen unter Druck setzen wird. Das ist der Bärenfall in einem Satz: Die Hyperscaler, die den größten Teil der Nachfrage antreiben, sind auch die motiviertesten potenziellen Ersetzer von NVIDIA.
Die Finanzkennzahlen zeigen, warum der Markt nicht in Panik geraten ist:
- Umsatz: $96,2 Milliarden im Geschäftsquartal Q2 2027, ein Plus von 106 % gegenüber dem Vorjahr
- Rechenzentrum: $89,0 Milliarden Umsatz
- Ausgewiesene Bruttomarge: 75,0 % für das Quartal (GAAP und non-GAAP)
- Bereinigter Gewinn je Aktie: $2,22, und die Aktie stieg in der Sitzung nach dem Bericht um 8,74 %
Die Nachfrage ist nicht der limitierende Faktor. CFO Colette Kress sagte Anlegern, dass die für das nächste Geschäftsjahr prognostizierten etwa 70 % Wachstum eine durch das Angebot begrenzte Aussicht seien, wies jedoch auch auf einen kurzfristigen Rückgang der Bruttomarge auf die niedrigen 70er im vierten Geschäftsquartal aufgrund steigender Speicherkosten hin.
Der Besitz von Hugging Face hindert einen Hyperscaler nicht daran, seinen eigenen Beschleuniger zu entwickeln. Er führt jedoch dazu, dass die Entwickler bei diesen Unternehmen standardmäßig auf für NVIDIA optimierte Werkzeuge zurückgreifen – die weichere und haftfähigere Version eines Wettbewerbsvorteils (Moat). NVIDIA hat gesagt, die Plattform werde für alle Chips und Clouds offen bleiben. Ob "offen" im Prinzip auch "neutral" in der Praxis bedeutet, darauf achten die Analysten.
Was das Modell bei diesem Preis sagt
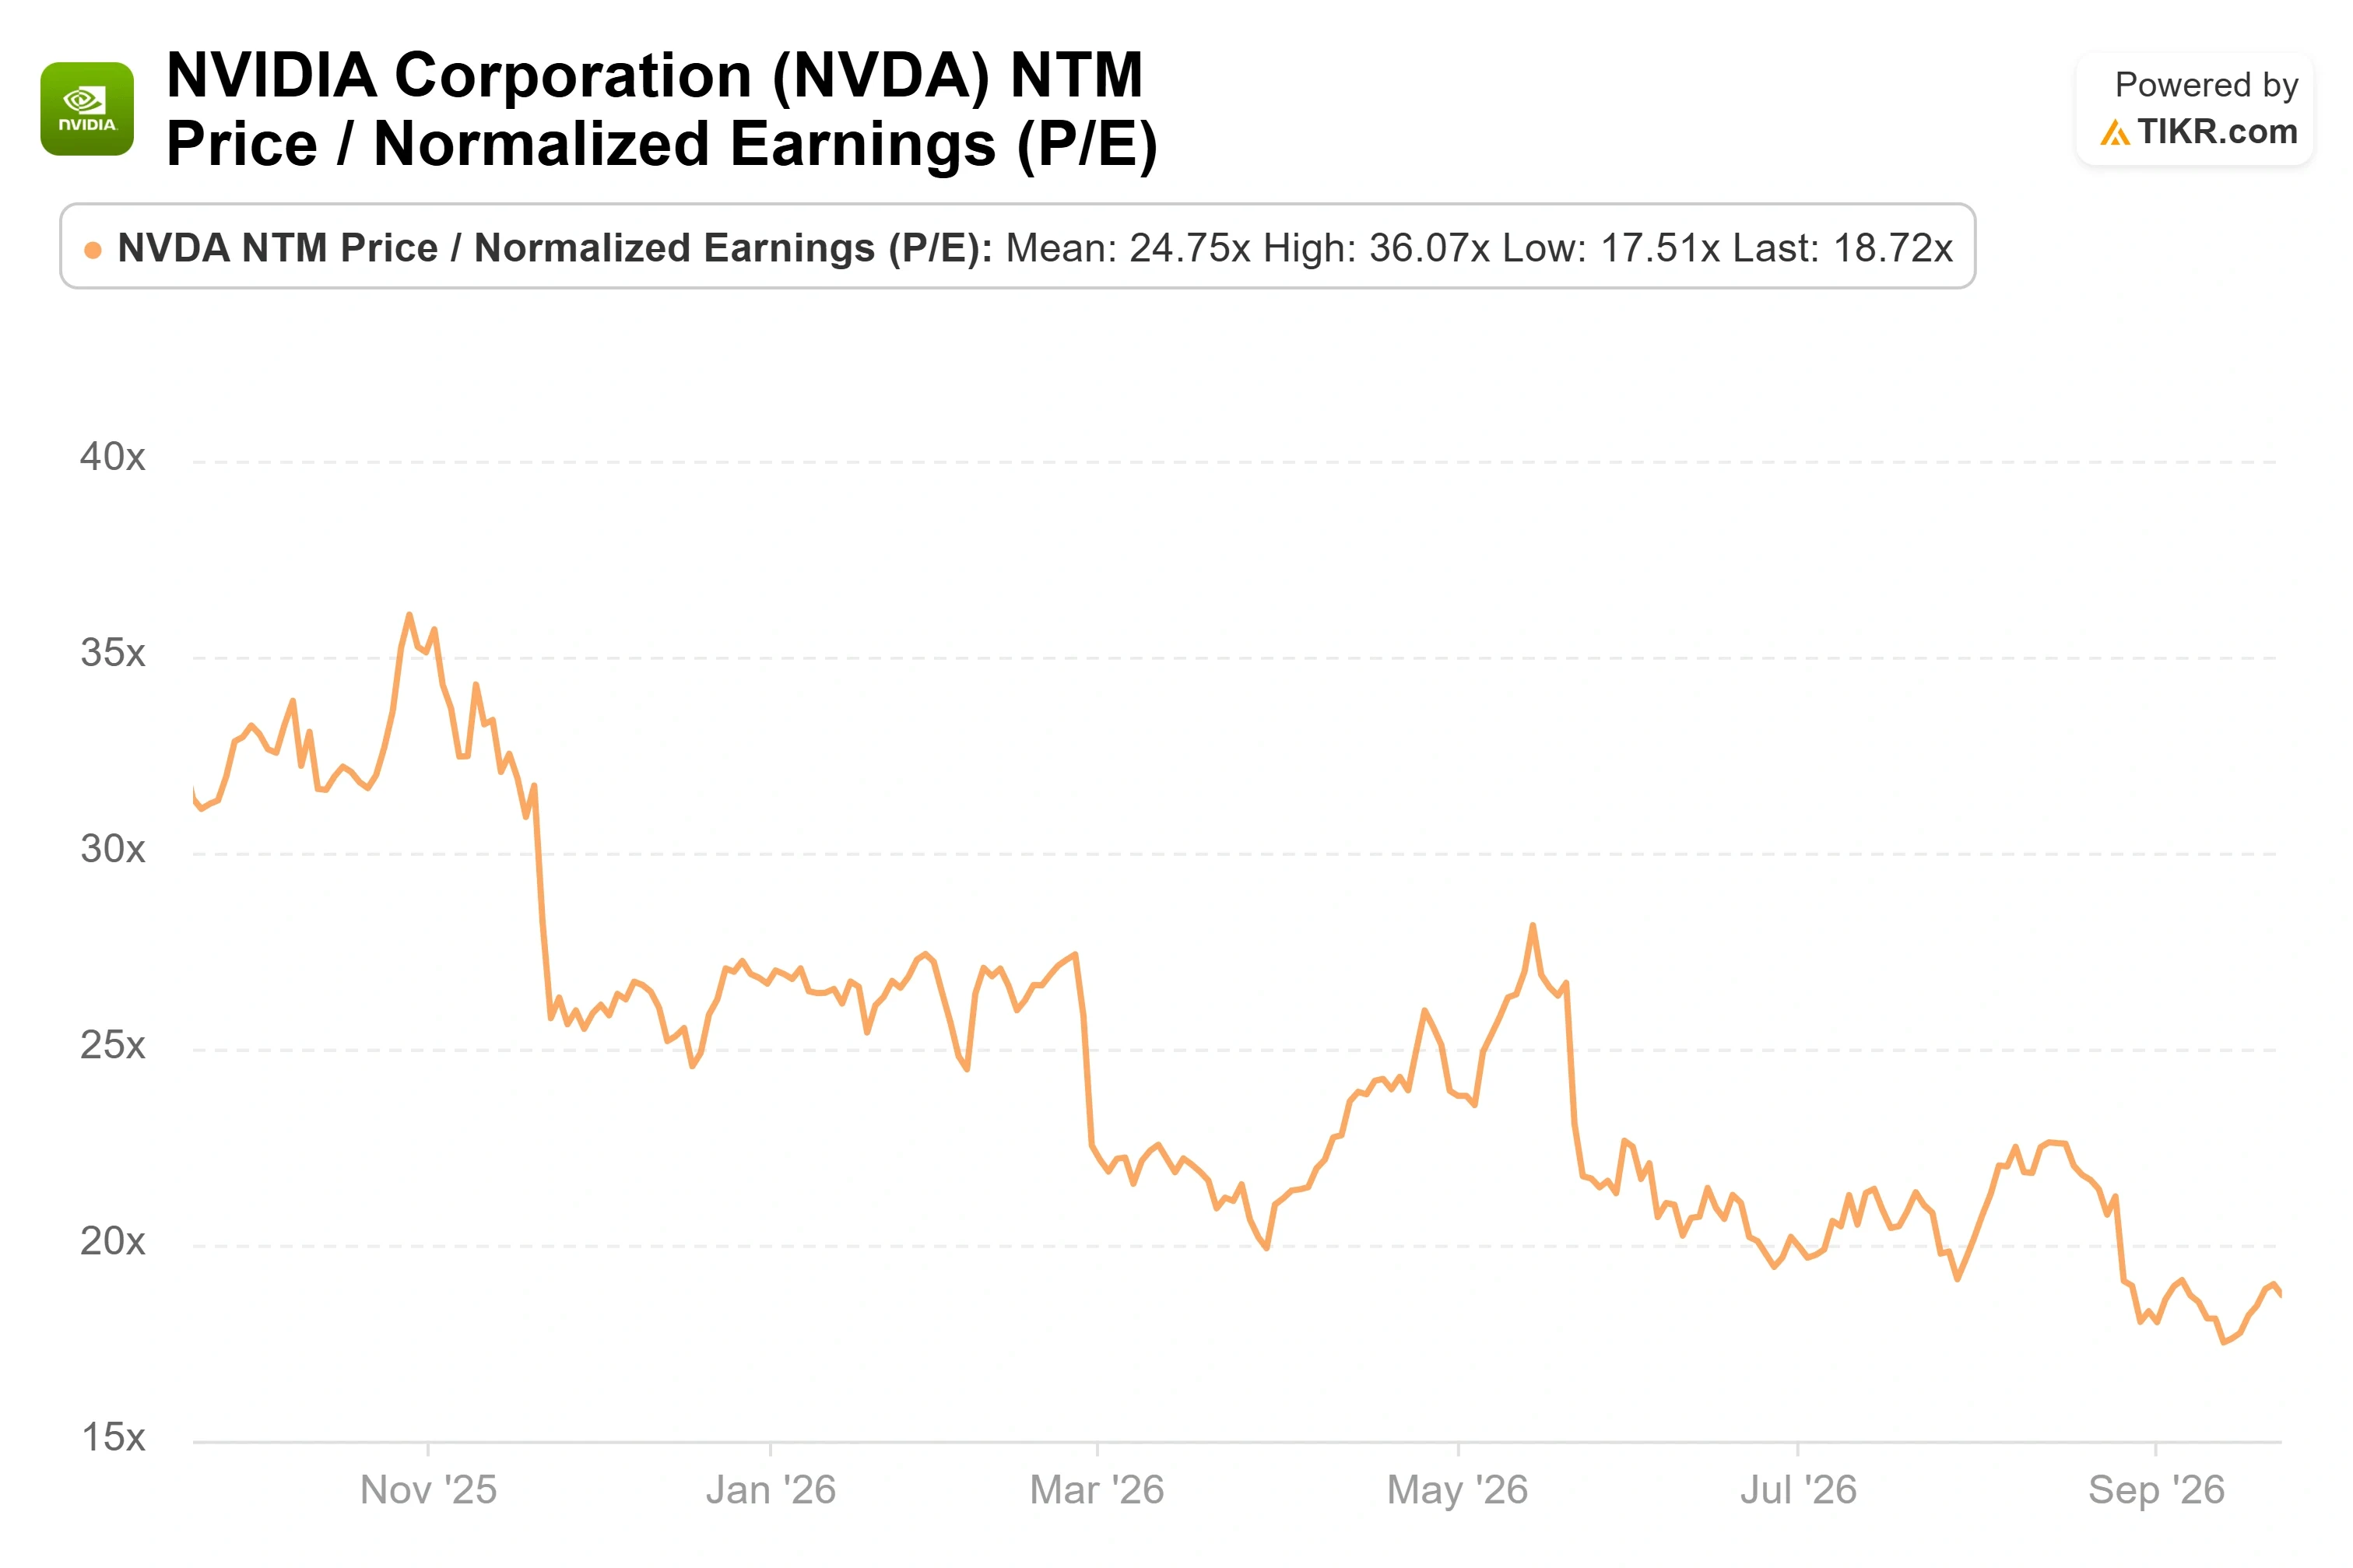
Im Vergleich zu seinem eigenen Sektor sticht NVIDIA nicht als teure Aktie hervor. Bezogen auf das KGV der nächsten zwölf Monate (Kurs-Gewinn-Verhältnis) notiert die Aktie bei dem 18,7-fachen, verglichen mit dem 55,6-fachen für Advanced Micro Devices und dem 20,5-fachen für Broadcom, laut TIKR-Daten zu Mitbewerbern. Sie hat das höchste Wachstumsprofil der drei und das niedrigste Forward-KGV innerhalb der schnell wachsenden Gruppe. David O'Connor von Piper Sandler machte den gleichen Punkt und startete die Berichterstattung am 10. September mit einer "Overweight"-Einstufung und einem Kursziel von $300, wobei er NVIDIA als den klaren Marktführer im KI-Computing bezeichnete. Dieser Optimismus ist nicht neu: Selbst als NVIDIAs Rallye die eigenen Ziele der Analysten weiter hinter sich ließ, hatten Analysten Schwierigkeiten, ihre Kursziele vor der Aktie zu halten.
TIKR Erweitertes Modell-Analyse
- Aktueller Kurs: $225.51
- Zielkurs (Mitte): ~$660
- Potenzielle Gesamtrendite: ~193%
- Annualisierte IRR: ~28% / Jahr
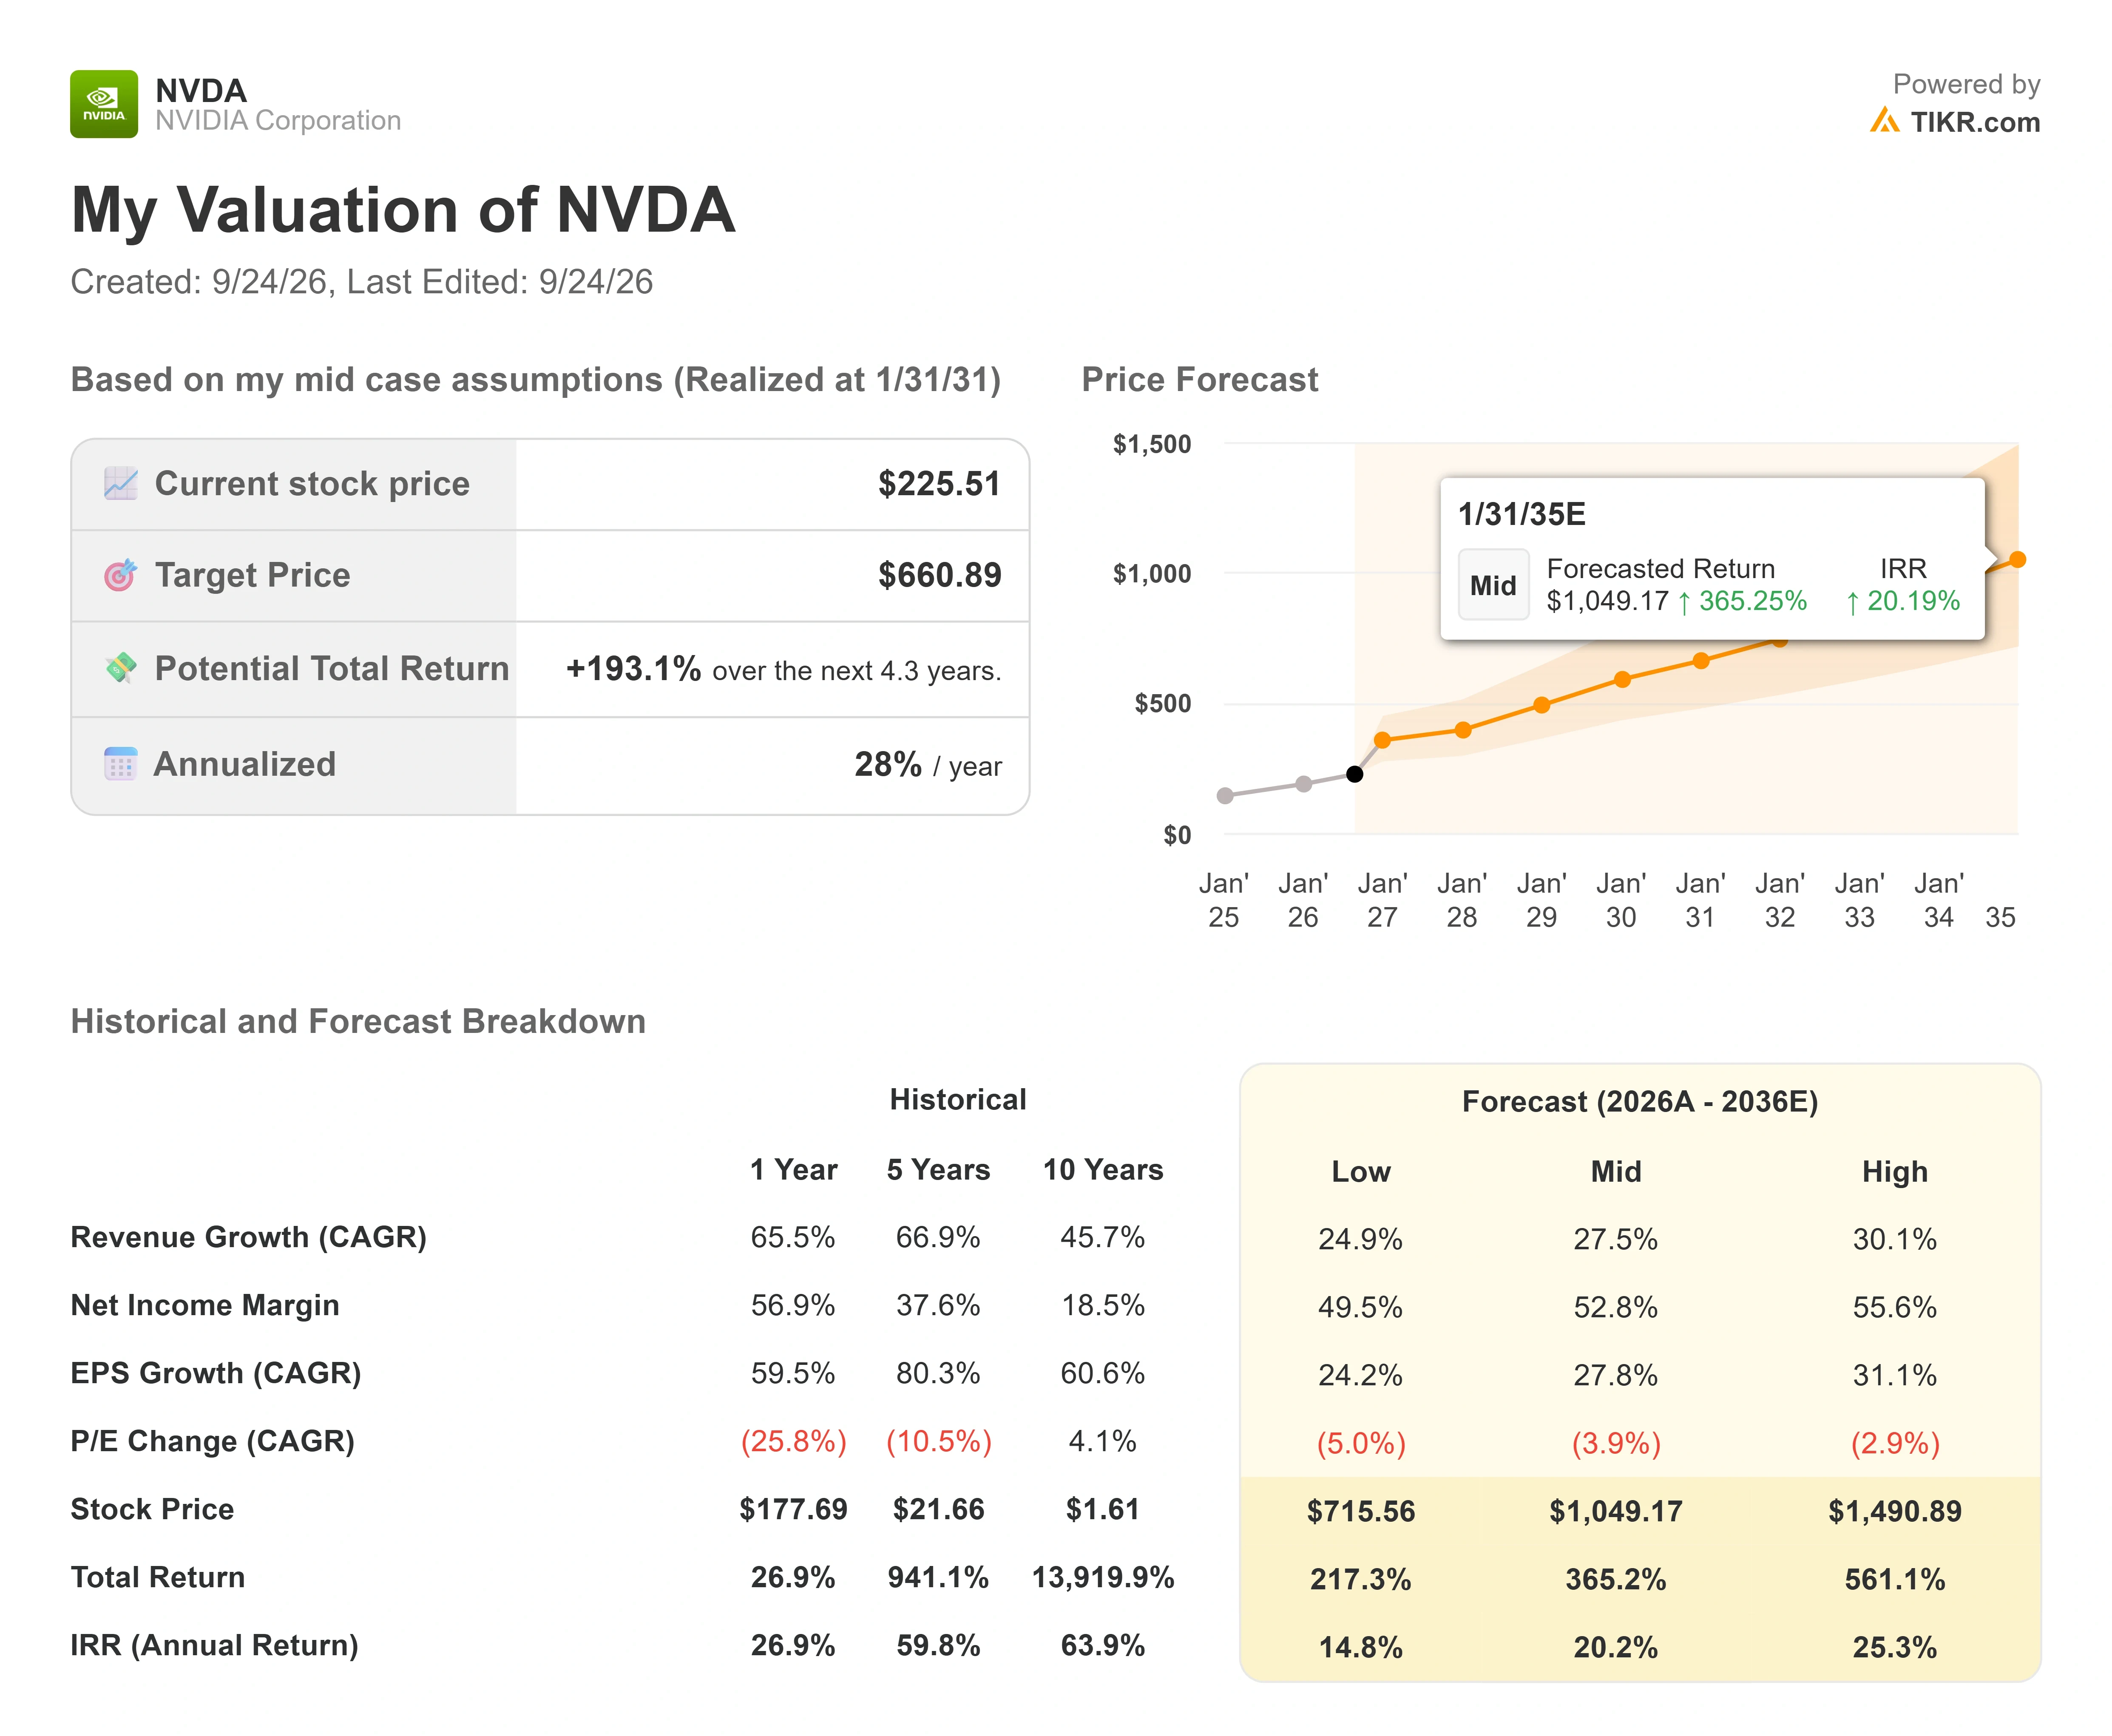
Die beiden Umsatzwachstumstreiber sind fortgesetzte Investitionsausgaben der Hyperscaler und die Markteinführung von Vera Rubin, NVIDIAs Plattform der nächsten Generation, bei Unternehmens-, Staats- und KI-Cloud-Kunden, was ein mittleres Umsatzwachstum von etwa 28 % unterstützt. Der Margentreiber ist der operative Hebel im Rechenzentrumsgeschäft, der eine Nettogewinnmarge von etwa 53 % hält. Das Hauptrisiko ist genau dasjenige, das der Hugging-Face-Deal abmildern soll: dass kundenspezifische Chips schneller Marktanteile gewinnen als erwartet, was sowohl das Wachstum als auch das KGV unter Druck setzen würde. Der Fall verbessert sich, wenn die KI-Nachfrage weiterhin steil bleibt und Vera Rubin planmäßig eingeführt wird, und verschlechtert sich, wenn die Investitionsausgaben der Hyperscaler sich normalisieren.
Fazit
Zwei Uhren ticken. Die kurzfristige ist der Bericht zum dritten Geschäftsquartal im November: Der Umsatz ist bei den prognostizierten 108 Milliarden Dollar fast eine Formsache, daher ist die Zahl, die zählt, die Bruttomarge. Das Management kündigte einen Tiefpunkt in den niedrigen 70ern im vierten Quartal an, daher würde ein Wert im dritten Quartal nahe der prognostizierten 74 % den Anlegern zeigen, dass der Speicherengpass eingedämmt ist. Die langsamere Uhr ist der Deal selbst, der regulatorische Genehmigungen benötigt und voraussichtlich erst in der ersten Hälfte des Jahres 2027 abgeschlossen wird. Bis dahin ist dies eine unterzeichnete Vereinbarung, und die dahinterstehende Strategie ist eine Wette darauf, dass es sich immer noch lohnt, die Straße zu besitzen, wenn die größten Kunden versuchen, ihre eigenen Autos zu bauen.
Sollten Sie in NVIDIA investieren?
Die einzige Möglichkeit, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie NVIDIA auf, und Sie sehen Jahre von historischen Finanzkennzahlen, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um NVIDIA zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie NVIDIA auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!