Wichtige Kennzahlen für die Airbnb-Aktie
- Aktueller Kurs: $149.58
- Zielkurs (Mitte): ~$321
- Konsensziel der Analysten: ~$184
- Potenzielle Gesamtrendite: ~114%
- Annualisierte IRR: ~20% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
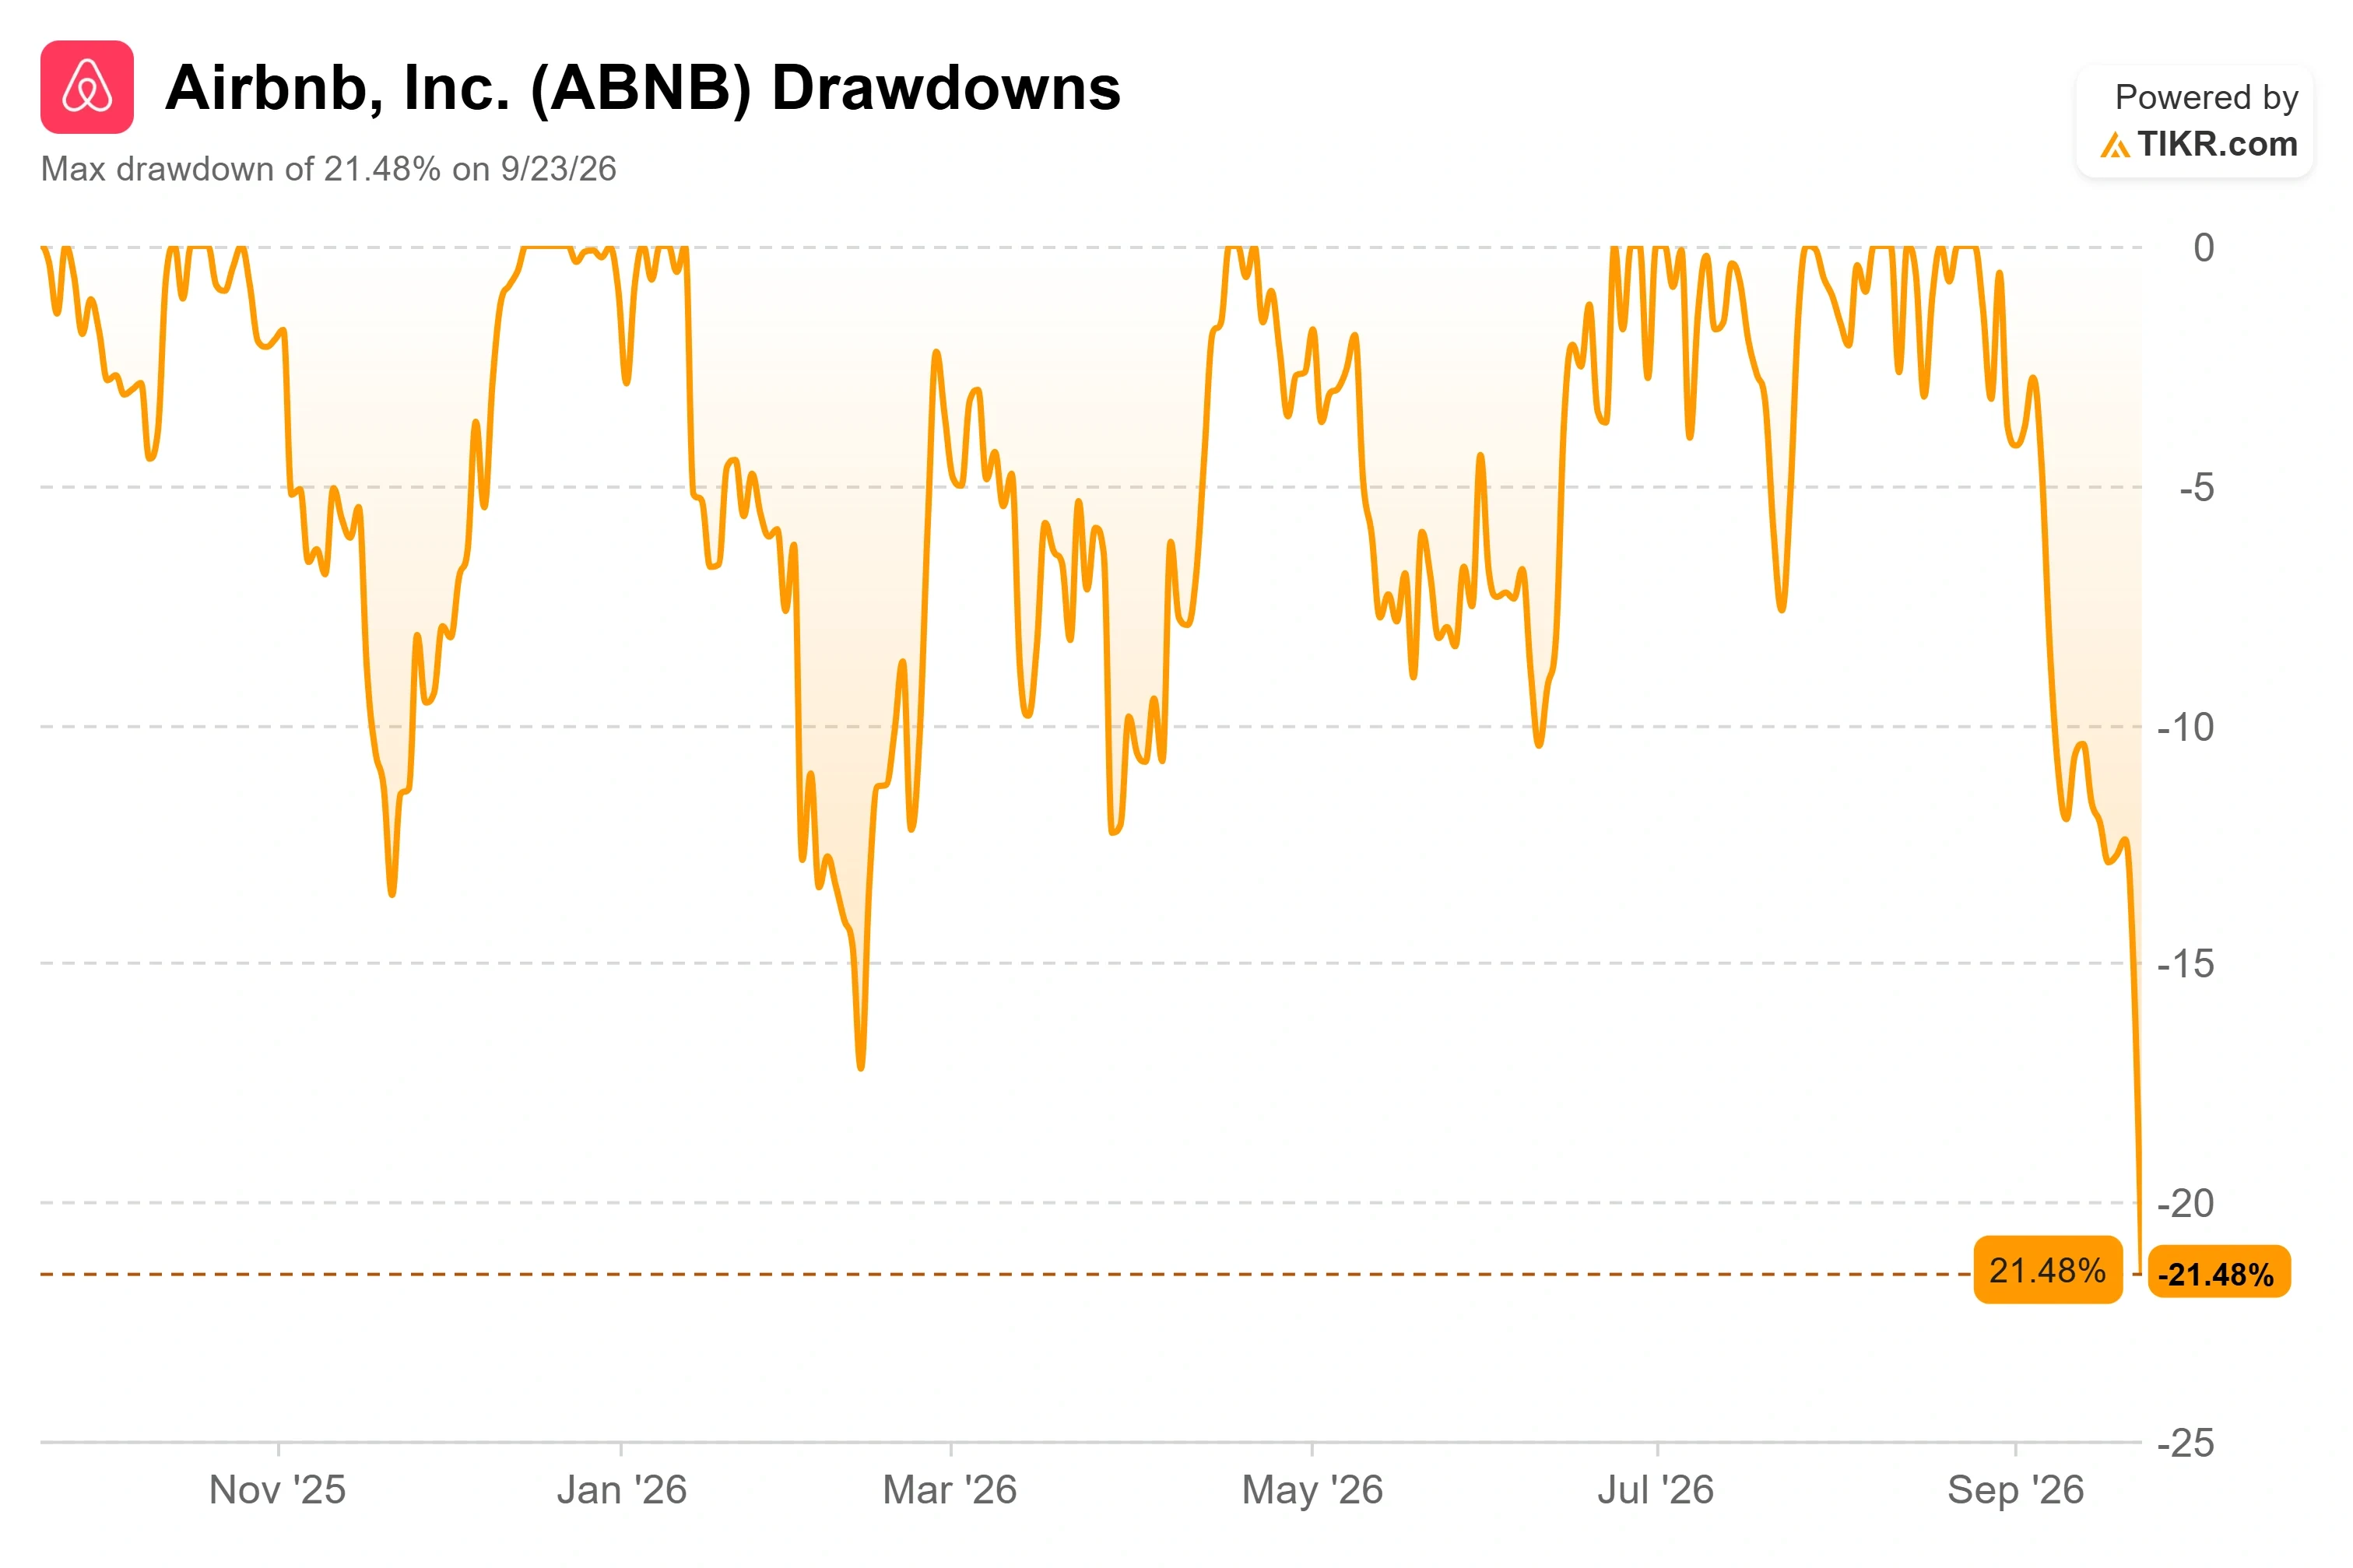
Airbnb (ABNB) verlor am 23. September 7,56% und schloss bei $149,58, und weder eine Gewinnverfehlung noch eine Senkung der Prognosen waren der Grund. Die Aktie fiel, weil Online-Reiseunternehmen gemeinsam verkauft wurden und weil die neueste Stimme von Wall Street zu dieser Aktie den Anlegern sagte, von hier an nicht mehr viel zu erwarten. Das ist ein seltsamer Grund, an einem Tag $12 zu verlieren, und genau deshalb lohnt sich ein genauerer Blick auf den Rückgang.
Die Verkaufswelle lässt ABNB etwa 23% unter seinem 52-Wochen-Hoch von $193,45 zurück, auf das Niveau von Ende Juli. Für ein Unternehmen, das in den letzten fünf Quartalen die Umsatzerwartungen übertroffen hat und immer noch eine Free-Cash-Flow-Marge von fast 37% erzielt, verdient ein Markt, der plötzlich weniger zahlen will, eine Antwort: Ist diese Angst rational oder eine Chance?
Ein $170-Ziel, das sich wie eine Obergrenze liest
Am 16. September übernahm Morgan Stanley-Analyst Matthew Cost die Betreuung des Online-Reisesektors, bewertete Booking Holdings mit Overweight, Airbnb mit Equal-Weight und einem Ziel von $170 und Expedia mit Underweight. Der Airbnb-Call war für sich genommen nicht bärisch. Cost hob die Aktie von einer früheren Underweight-Einstufung an und führte ihren direkten Buchungsanteil von etwa 90% und eine verbesserte Produktausführung als Gründe an, warum ein zweistelliges Wachstum bei den Übernachtungen nun glaubwürdiger erscheint. Aber Booking war die bevorzugte Aktie der Bank in der Gruppe, und sobald die Aktie unter $170 fiel, wirkte die Initiierung wie eine Obergrenze und nicht wie ein Boden.
In den zwei Wochen zuvor hatten sowohl Rosenblatt als auch DA Davidson Airbnb mit einem Kauf-Rating und einem Ziel von $220 eingestuft, und Raymond James stufte sie auf Outperform mit einem Ziel von $200 hoch. Wenn ein für optimistische Berichterstattung bekannter Name eine prominente neutrale Stimme erhält, zögert der marginale Käufer. Dieses Zögern, überlagert von einem breiten Verkauf bei zyklischen Konsumgütern, der durch steigende Renditen von Staatsanleihen angetrieben wurde, verursachte den Schaden.
Ein zweiter Strang ist ebenfalls am Werk. Airbnb hat kürzlich die Bestellung von Lebensmitteln in der App über eine Partnerschaft mit Instacart in den gesamten USA ausgeweitet, wobei Kanada voraussichtlich folgen wird. Anleger haben dies nicht als echten Umsatztreiber angenommen, und die gedämpfte Reaktion nährte eine breitere Sorge, dass Airbnbs Ausweitung der Dienstleistungen Aufwand verteilt, ohne die finanzielle Nadel zu bewegen. Diese Skepsis kollidiert mit dem, was das Management über den Zweck dieser Erweiterungen sagt.
Sehen Sie historische und zukünftige Schätzungen für die Airbnb-Aktie (Es ist kostenlos!) >>>
Was Chesky Goldman sagte und was die Verkaufswelle ignorierte
Zwei Wochen vor dem Rückgang sprach CEO Brian Chesky auf der Goldman Sachs Communacopia + Technology Conference, und seine Darstellung der Dienstleistungsoffensive drehte sich nicht um Lebensmittel-Margen. "Jedes Mal, wenn wir eine Kategorie hinzufügen, erweitert das nicht nur unser Geschäft, sondern macht auch den Kern stärker", sagte Chesky. Das stellt den Instacart-Schritt neu dar: Der Wert liegt nicht in der Gebühr für Lebensmittel, sondern darin, dass ein reiner Hotel- oder Dienstleistungskunde schließlich eine Unterkunft bucht – eine Konversion, die er auf jeden dritten Hotelbuchschatzenden schätzte, der für einen Aufenthalt zurückkehrt.
Er war direkt zum Thema Wachstum. Airbnbs Umsatz wuchs im letzten Jahr um etwa 10%, doch er beschrieb den Kern als noch lange nicht ausgereift, wobei vier seiner fünf größten Märkte an Tempo zulegten und Indien mit fast 50% wuchs. Zur KI-Angst, die jetzt auf der Aktie lastet, argumentierte er, dass dieselben Modelle Airbnb zur Verfügung stehen, das bereits fast die Hälfte der Kundenservice-Tickets mit KI bearbeitet. Das Goldman-Publikum hörte einen CEO, der glaubt, das Unternehmen sei "vom sechsten Inning zurück ins zweite Inning" gegangen. Die Verkaufswelle hat nichts davon eingepreist.
Airbnb meldete im Q2 2026 einen Umsatz von 3,61 Mrd. $, ein Plus von 16,5% gegenüber dem Vorjahr, und übertraf damit den Konsens von 3,58 Mrd. $. Das bereinigte EPS erreichte 1,37 $ gegenüber 1,03 $ im Vorjahr, und die bereinigte EBITDA-Marge lag bei etwa 35%, mehr als einen Punkt über dem Vorjahresquartal. Dies ist kein Unternehmen, das Risse zeigt. Es ist eines, für das der Markt beschloss, in acht Handelstagen weniger zu zahlen.
Billiger als die Hotels
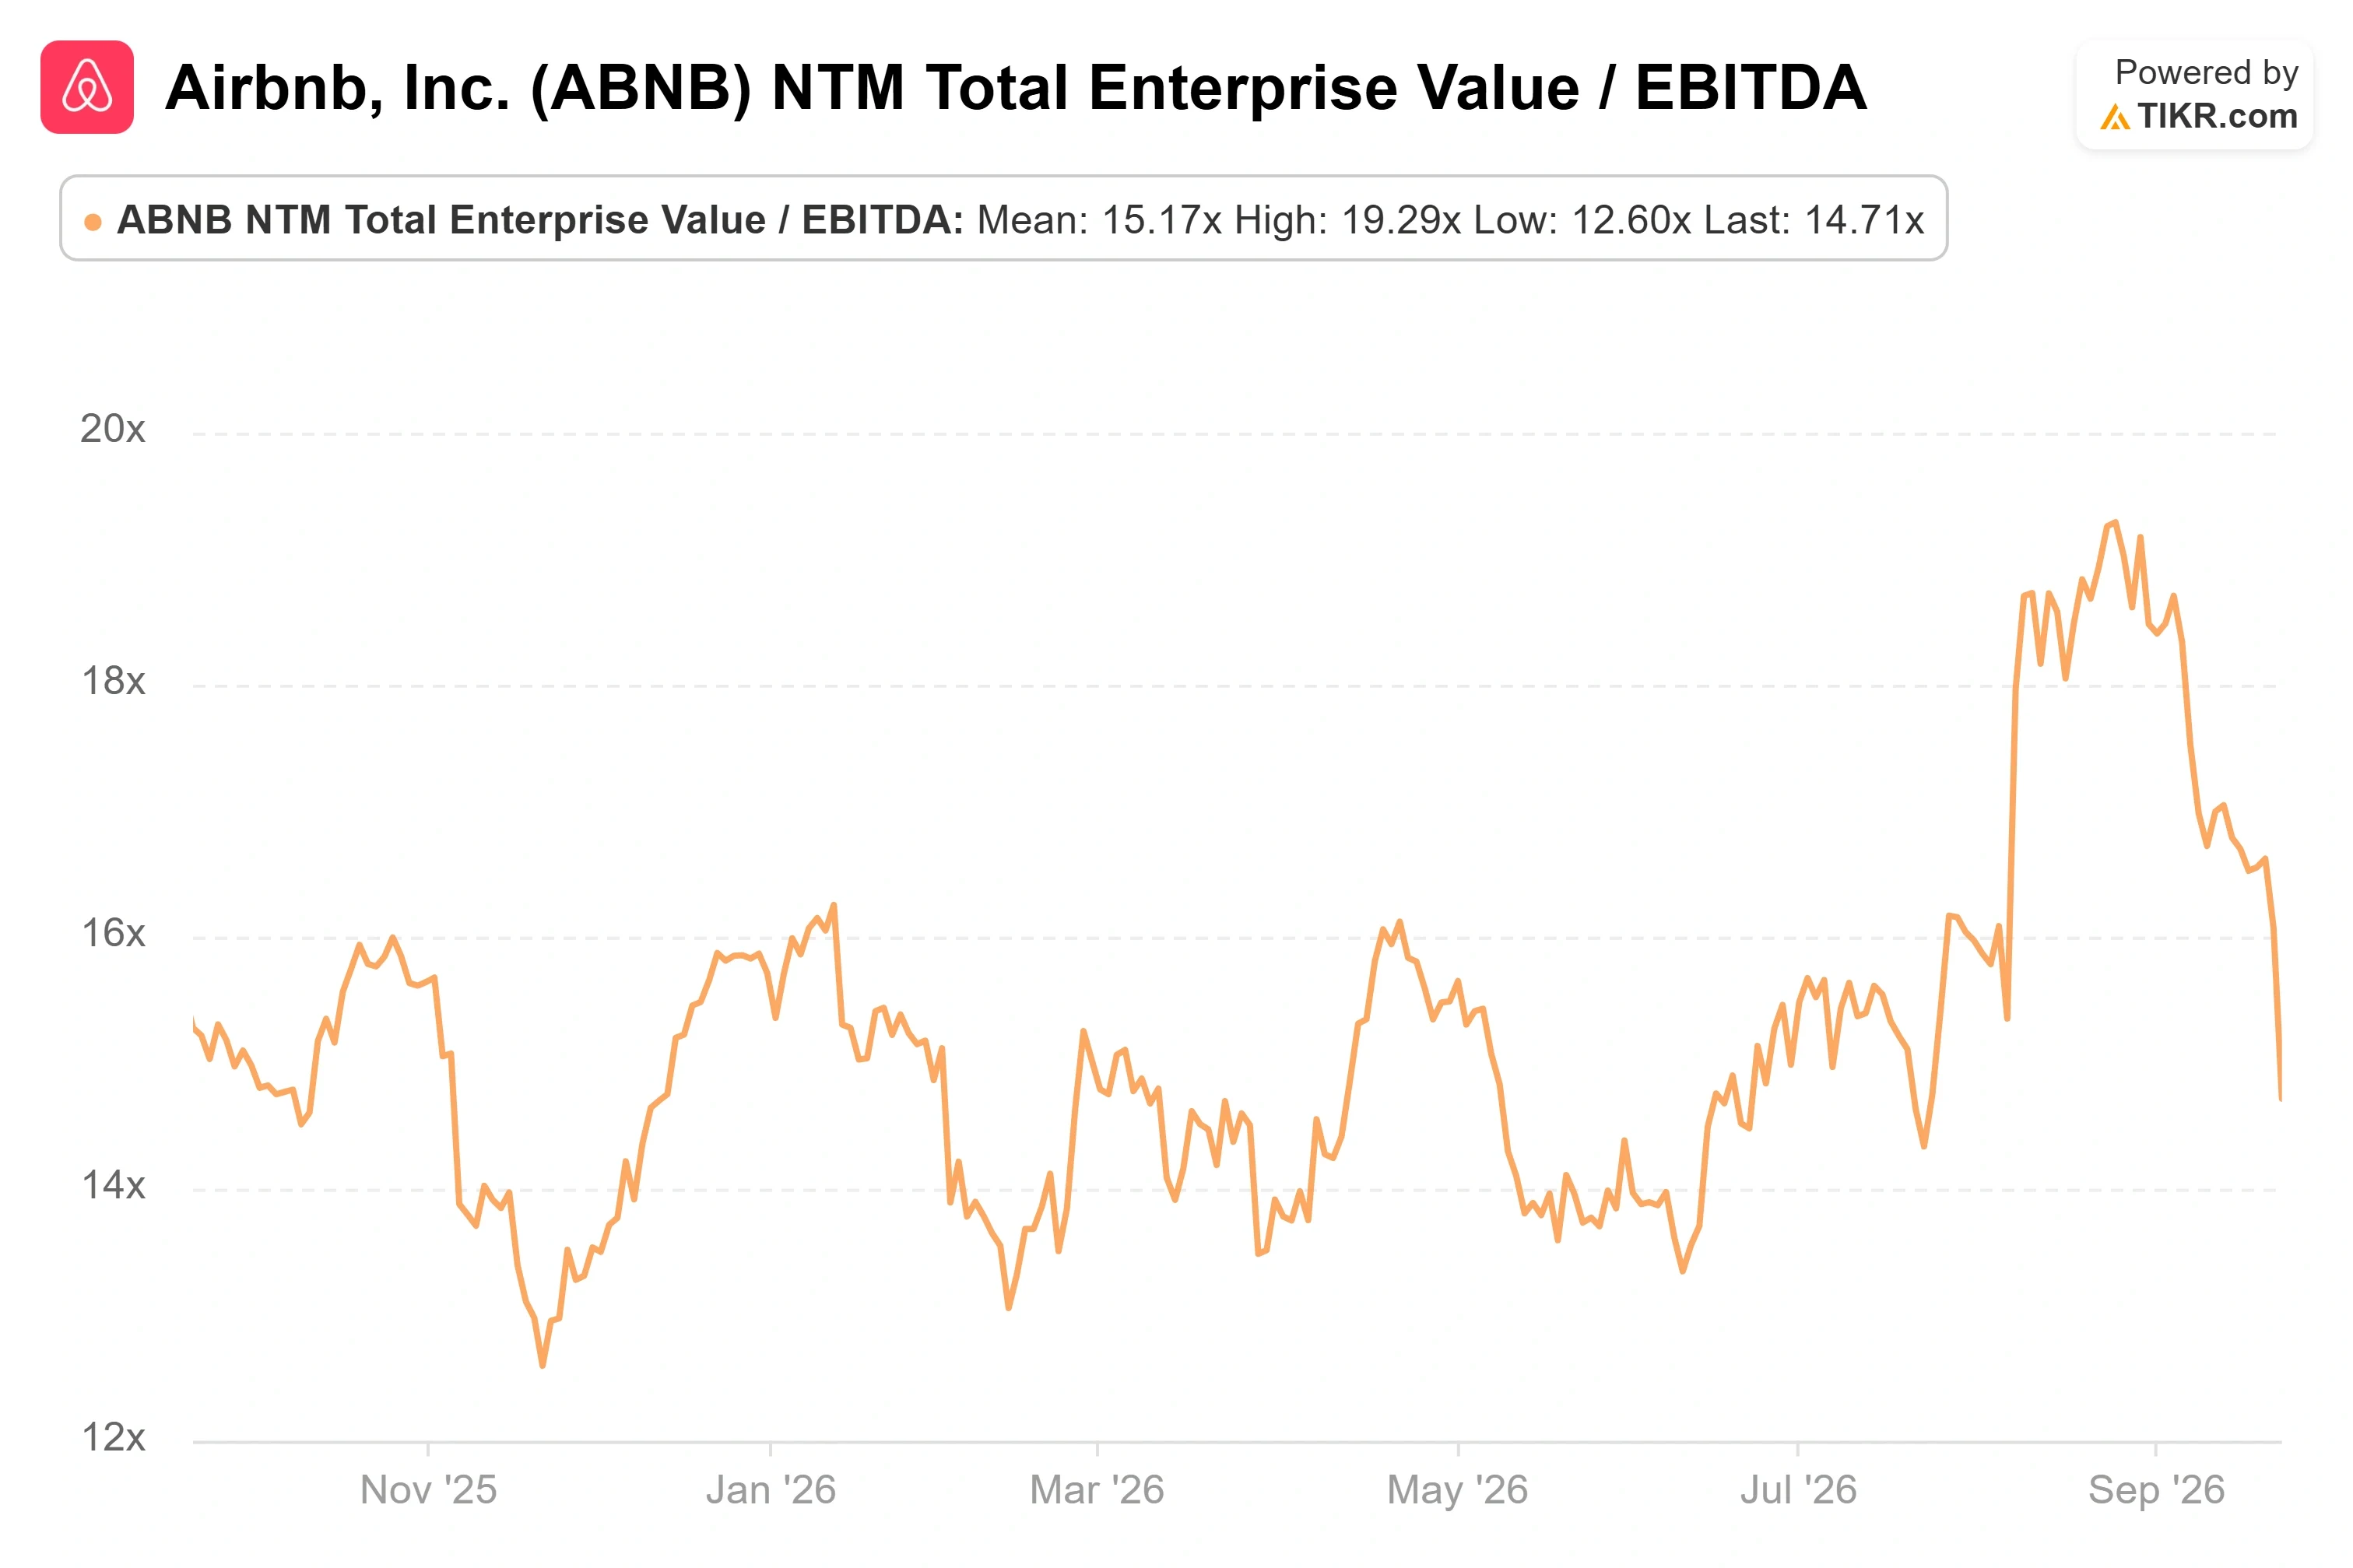
Airbnb notiert bei etwa dem 14,7-fachen des NTM EV/EBITDA und etwa dem 26,5-fachen der zukünftigen Gewinne. Verglichen mit den Hotelbetreibern, von denen es unabhängige Angebote abzieht, sieht das vernünftig aus: Marriott liegt bei etwa dem 17,5-fachen und Hilton bei etwa dem 19,3-fachen – beide teurer trotz langsamerem Wachstum und schwereren Bilanzen.
Der Haken ist der engste reine Vergleichswert. Booking Holdings notiert günstiger bei etwa dem 10,6-fachen, daher ist Airbnb nicht einfach "billig", sondern wird als das schnellere Wachstumsunternehmen bewertet, das es war. Ob dieser Aufschlag gegenüber Booking und Abschlag gegenüber den Ketten gerechtfertigt ist, hängt ganz davon ab, ob die Kategorienerweiterung Konversionen bringt – genau die aktuelle Meinungsverschiedenheit zwischen einem $170-Ziel und einem $220-Ziel.
Airbnb hält etwa 9,6 Mrd. $ an Netto-Cash, was Aktienrückkäufe und Produktinvestitionen ohne externe Finanzierung ermöglicht. Dieser Puffer ist der Grund, warum ein von der Stimmung getriebener Rückgang den Einstiegspreis ändert, ohne die Investmentthese zu gefährden.
TIKR Advanced Model Analysis
- Aktueller Kurs: $149.58
- Zielkurs (Mitte): ~$321
- Potenzielle Gesamtrendite: ~114%
- Annualisierte IRR: ~20% / Jahr
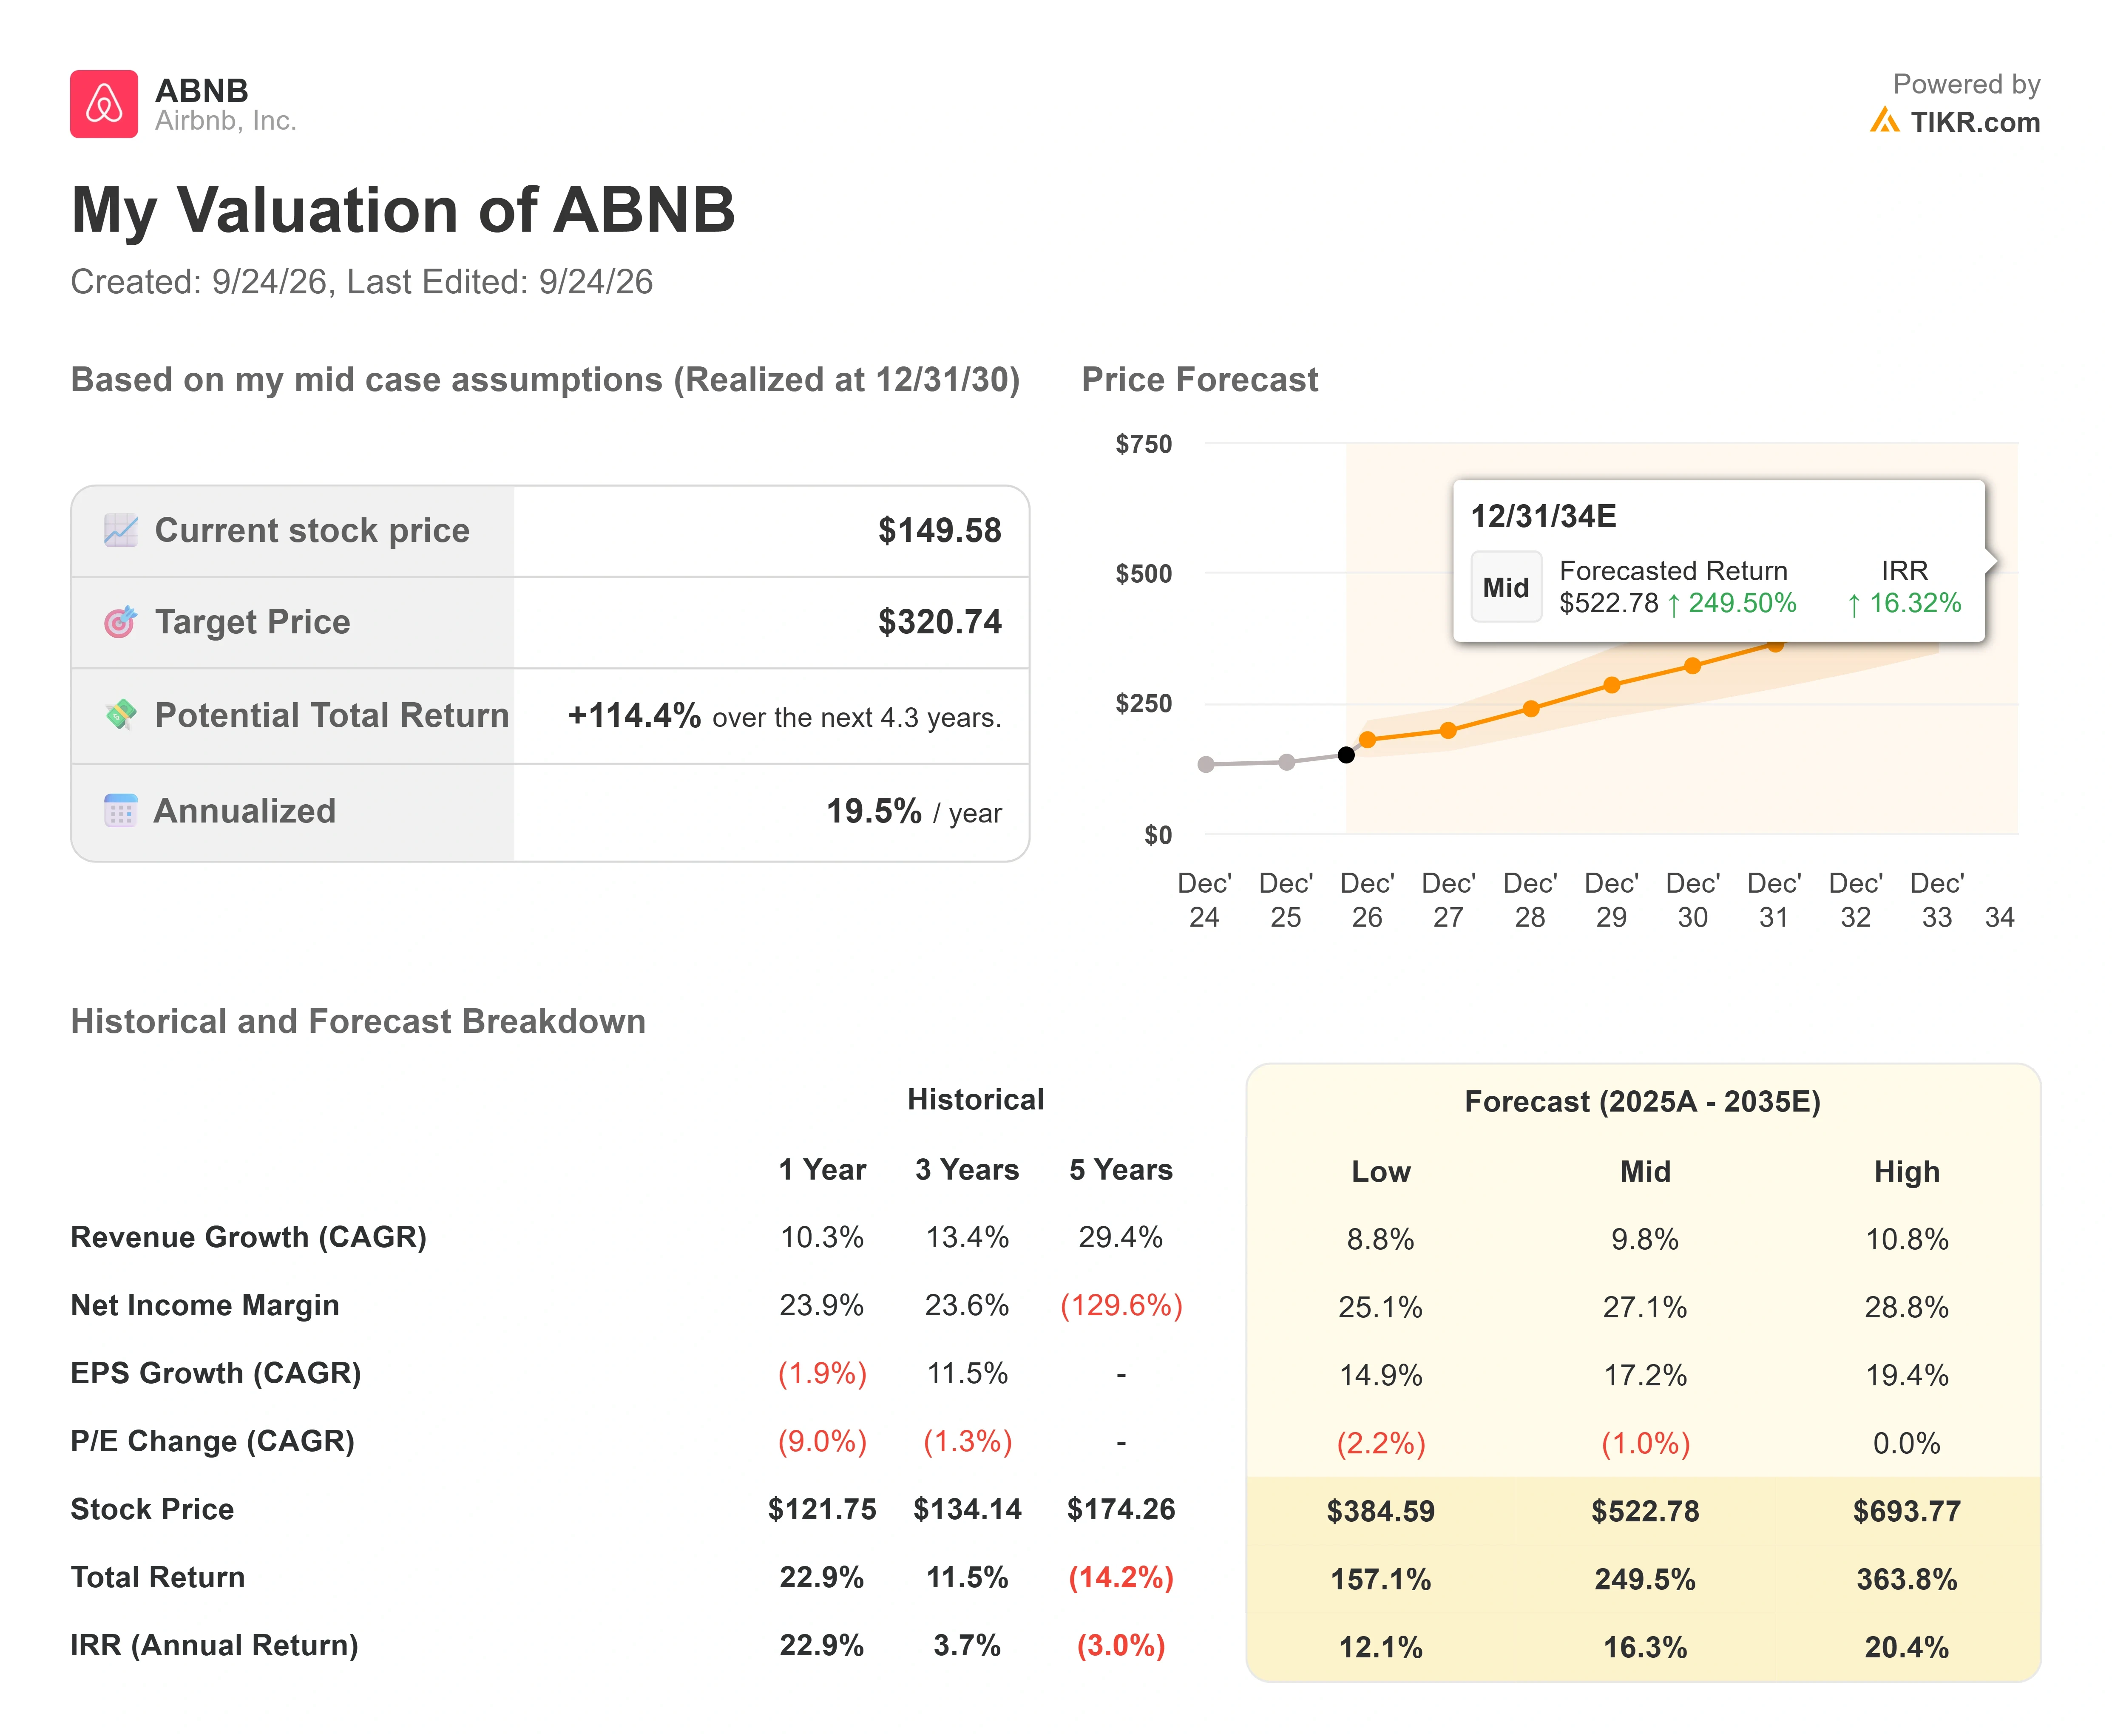
Das TIKR-Bewertungsmodell verwendet das Mittelszenario, das Ende 2030 realisiert wird. Es setzt den fairen Wert bei etwa $321 an, was eine Gesamtrendite von etwa 114% und eine annualisierte Rendite von etwa 20% vom aktuellen Kurs über die nächsten 4,3 Jahre impliziert. Das liegt weit über dem Durchschnitt der Analysten von etwa $184 und Morgan Stanleys $170, daher sollte man es als ein auf festgelegten Annahmen basierendes Szenario und nicht als Versprechen behandeln. Die Lücke zwischen dem Modell und den Analysten ist die gesamte Debatte in zwei Zahlen.
Zwei Treiber tragen die Umsatzlinie: die Kategorienerweiterung über Hotels, Erlebnisse, Dienstleistungen und Autovermietungen sowie der internationale Bereich, wo die größten Märkte noch an Tempo zulegen und die Durchdringung in Asien niedrig bleibt. Das Mittelszenario geht von einem jährlichen Umsatzwachstum von etwa 10% aus, etwa dem, was das Unternehmen liefert, wobei die Nettogewinnmarge sich in Richtung der hohen 20er ausweitet, da höher margenstarke Verkäuferdienstleistungen skaliert werden. Das Hauptrisiko ist das, das die Verkaufswelle benannt hat. Wenn die Dienstleistungserweiterung Aufwand verteilt, ohne in Umsatz umzuschlagen, verlangsamt sich das Wachstum und das Kurs-Gewinn-Verhältnis schrumpft mit. Die Chance ist eine Neubewertung, wenn sich der Flywheel bewährt; das Risiko ist ein Unternehmen, das weiterhin gut arbeitet, während der Markt weiterhin weniger zahlt.
Fazit
Der nächste echte Test kommt Anfang November, wenn Airbnb das Q3 2026 meldet. Die wichtigste Zahl ist nicht der Gesamtumsatz, sondern das Wachstum der Übernachtungen, denn darauf stützt sich der neutrale Call von Morgan Stanley. Ein zweistelliges Wachstum dort, zusammen mit einer EBITDA-Marge von etwa 35%, würde zeigen, dass die Verkaufswelle Positionierung war und die These des zweistelligen Wachstums intakt ist. Ein Rückfall in einstellige Werte oder eine weichere Marge beim Skalieren der Dienstleistungen würde den Bären ihren Beweis liefern und das $170-Ziel weise erscheinen lassen. Airbnb notiert günstiger als die Hotels, die es übertrifft.
Sollten Sie in Airbnb investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Airbnb auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Airbnb neben jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Airbnb auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investoren-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!