Wichtige Kennzahlen für Starbucks-Aktien
- Aktueller Kurs: $100.80
- Zielkurs (Mitte): ~$146
- Konsensziel der Analysten: ~$110
- Potenzielle Gesamtrendite: ~45%
- Annualisierte IRR: ~10% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Starbucks (SBUX) schloss am 23. Oktober bei $100,80, ein Plus von 11,1 % gegenüber dem Schlusskurs vom 9. Oktober von $90,75, dem Tiefpunkt eines Rückgangs von 16,40 %. Im gleichen Zeitraum senkte Citi sein Kursziel auf $104 von $112, Mizuho senkte sein Ziel im Rahmen eines branchenweiten Updates auf $105 von $115, und der durchschnittliche Analystenkonsens fiel auf $110,17 gegenüber $111,87 Ende September.
Die Aktie stieg, während die Ziele fielen. Der für Donnerstag, den 29. Oktober, nach Börsenschluss erwartete Bericht zum vierten Fiskalquartal sollte zeigen, welche Seite das Geschäft richtig eingeschätzt hat, und der Anruf zur Ergebnisveröffentlichung vom 29. Juli zeigt, worauf zu achten ist.

Schließungen und Lieferdienste trieben fast die Hälfte des Q3-Vergleichswachstums an
Auf die Frage von Wells Fargos Zack Fadem, was das Vergleichswachstum (Comp) von 7,9 % im dritten Fiskalquartel antrieb, sagte CFO Cathy Smith, dass "etwa die Hälfte oder etwas weniger als die Hälfte auf Schließungen, Umsatzverlagerung und Wachstum bei Lieferdiensten zurückzuführen war." Der Rest, so sagte sie, stamme aus der Leistung der Filialen, dem Menü und Innovationen.
Umsatzverlagerung bedeutet, dass Kunden geschlossener Filialen zu nahegelegenen wechseln, was das Vergleichswachstum der verbleibenden Filialen steigert, selbst wenn der Gesamtkundenverkehr nicht wächst, und dieser Effekt verblasst, sobald die Schließung im Vergleichszeitraum liegt. Smith sagte, eine genauere Betrachtung von unterperformenden nordamerikanischen Coffeehouses "könnte zu einigen Schließungen führen", sodass der Effekt wieder auftreten kann. Lieferdienste sind echte Nachfrage, und CEO Brian Niccol sagte, der Kanal habe bisher noch keine nennenswerte Kannibalisierung gezeigt.
Damit bleiben etwa 4 Prozentpunkte des Vergleichswachstums aus der Filialleistung und dem Menü, der Teil, der sich nachhaltig verstärkt. Das Management prognostizierte für Q4 ein Vergleichswachstum in den USA von 6,5 % oder besser, daher ist die Zusammensetzung hinter dieser Zahl genauso wichtig wie die Zahl selbst.
Q4-Margen verlieren die Zollrückerstattung
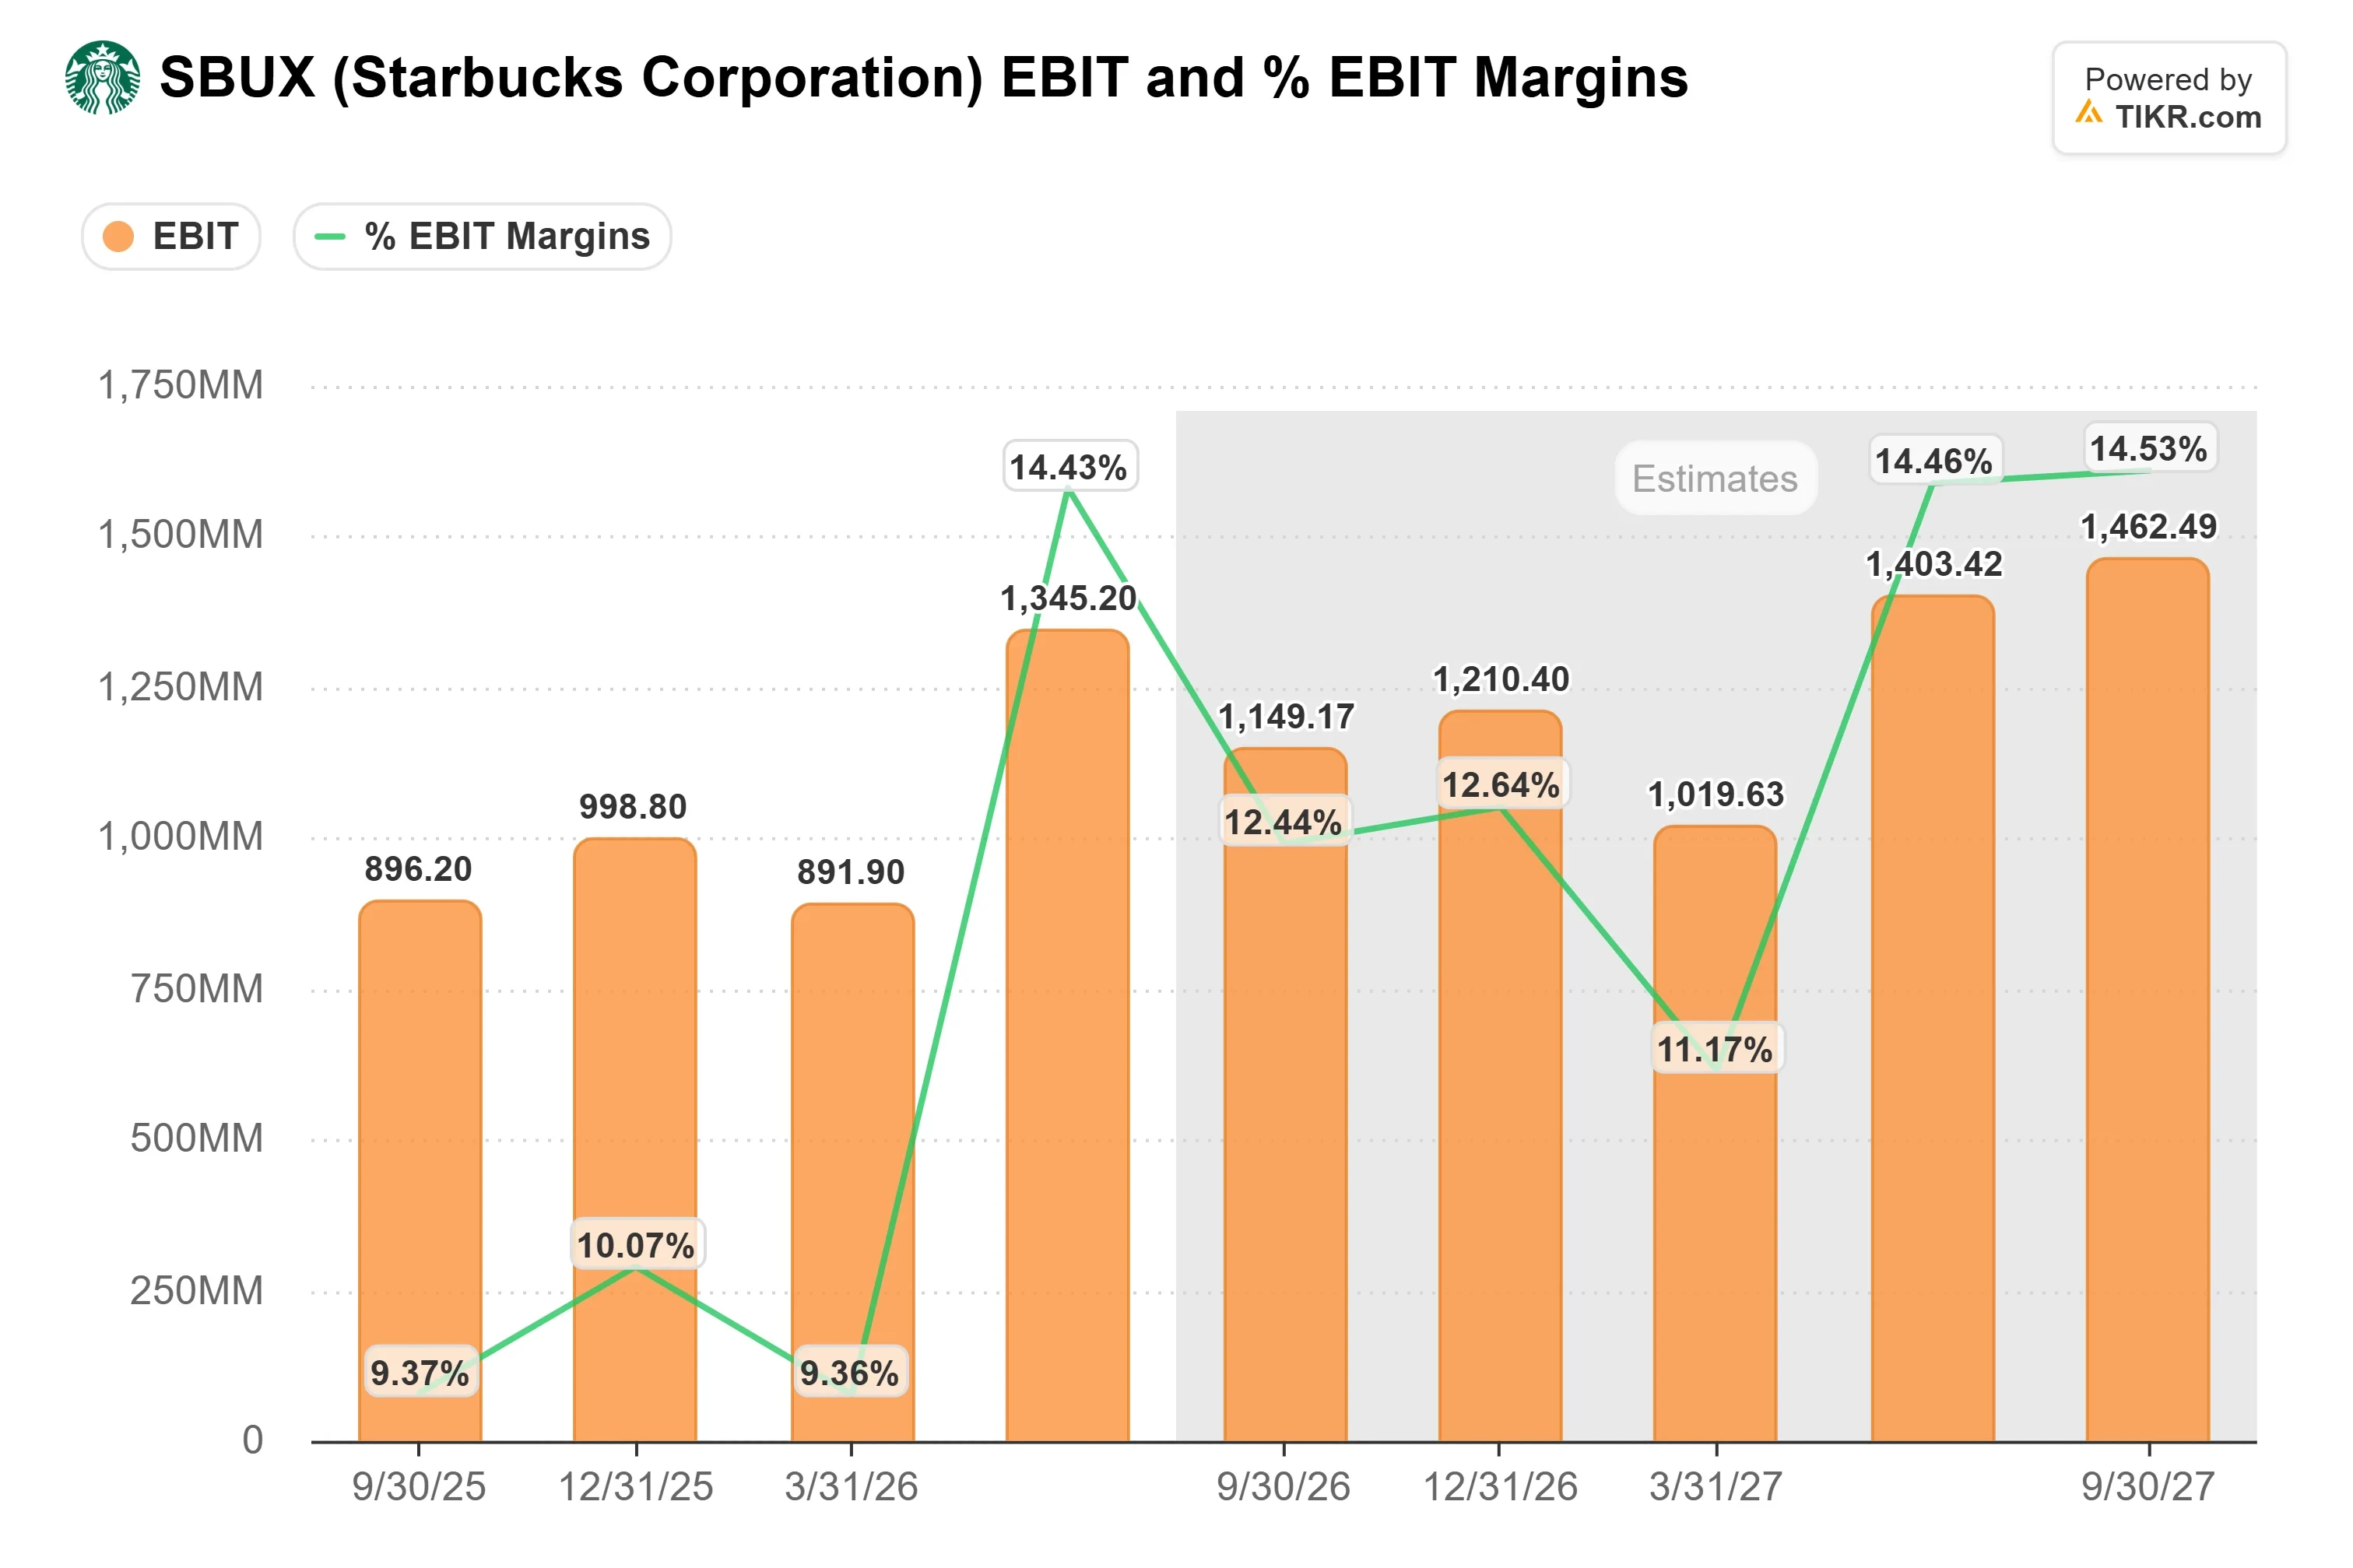
Die konsolidierte operative Marge erreichte im Q3 14,4 %, ein Anstieg von etwa 430 Basispunkten. Smith sagte, der Umsatzhebel habe den größten Teil der Arbeit geleistet, unterstützt von Kosteneinsparungen, geringerer Inflation und gegenseitigen Zollrückerstattungen, die die in den ersten drei Quartalen des Fiskaljahres 2026 angefallenen Zölle weitgehend ausglichen. Sie bezeichnete die bisherige Produkt- und Vertriebskostenquote von 32,3 % im Jahr, nicht die 30,3 % im Q3, als "den besseren Proxy für eine normalisierte Q3-COGS-Quote".
Die Margen expandierten auch ohne die Rückerstattungen, aber weniger stark: Nordamerika stieg ohne sie um mehr als 100 Basispunkte, gegenüber etwa 280 Basispunkten in der Meldung. Smith sagte, Starbucks habe "weitgehend die Rückerstattungen erhalten, auf die wir Anspruch haben", daher sollte Q4 wenig oder keine Hilfe von ihnen erhalten. Die EBIT- und Umsatzschätzungen des TIKR-Konsenses implizieren eine Q4-EBIT-Marge von etwa 12,4 %, niedriger als die 14,4 % im Q3, aber höher als die 9,4 % im Vorjahresquartal, das noch China konsolidierte.
TIKR verfolgt 35 Analysten zu Starbucks. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Starbucks zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Starbucks ansehen
Chinas "Bezahl-zum-Sitzen"-Regel stellt das Joint Venture auf die Probe
Das China-Joint-Venture, das zu 60 % Boyu Capital und zu 40 % Starbucks gehört, begann am 22. Oktober, den Gebrauch von Sitzplätzen an einen Kauf zu knüpfen. Es plant außerdem, im Fiskaljahr 2027 mehr als 300 Millionen Yuan zu investieren, um das Filialerlebnis zu verbessern, berichtete China Daily. China trug $53 Millionen zu Starbucks Q3-Umsatz bei, daher ist die Regel eher eine Markenfrage als eine für die Q4-Ergebnisse.
TIKR Advanced Model Analysis
- Aktueller Kurs: $100.80
- Zielkurs (Mitte): ~$146
- Potenzielle Gesamtrendite: ~45%
- Annualisierte IRR: ~10% / Jahr
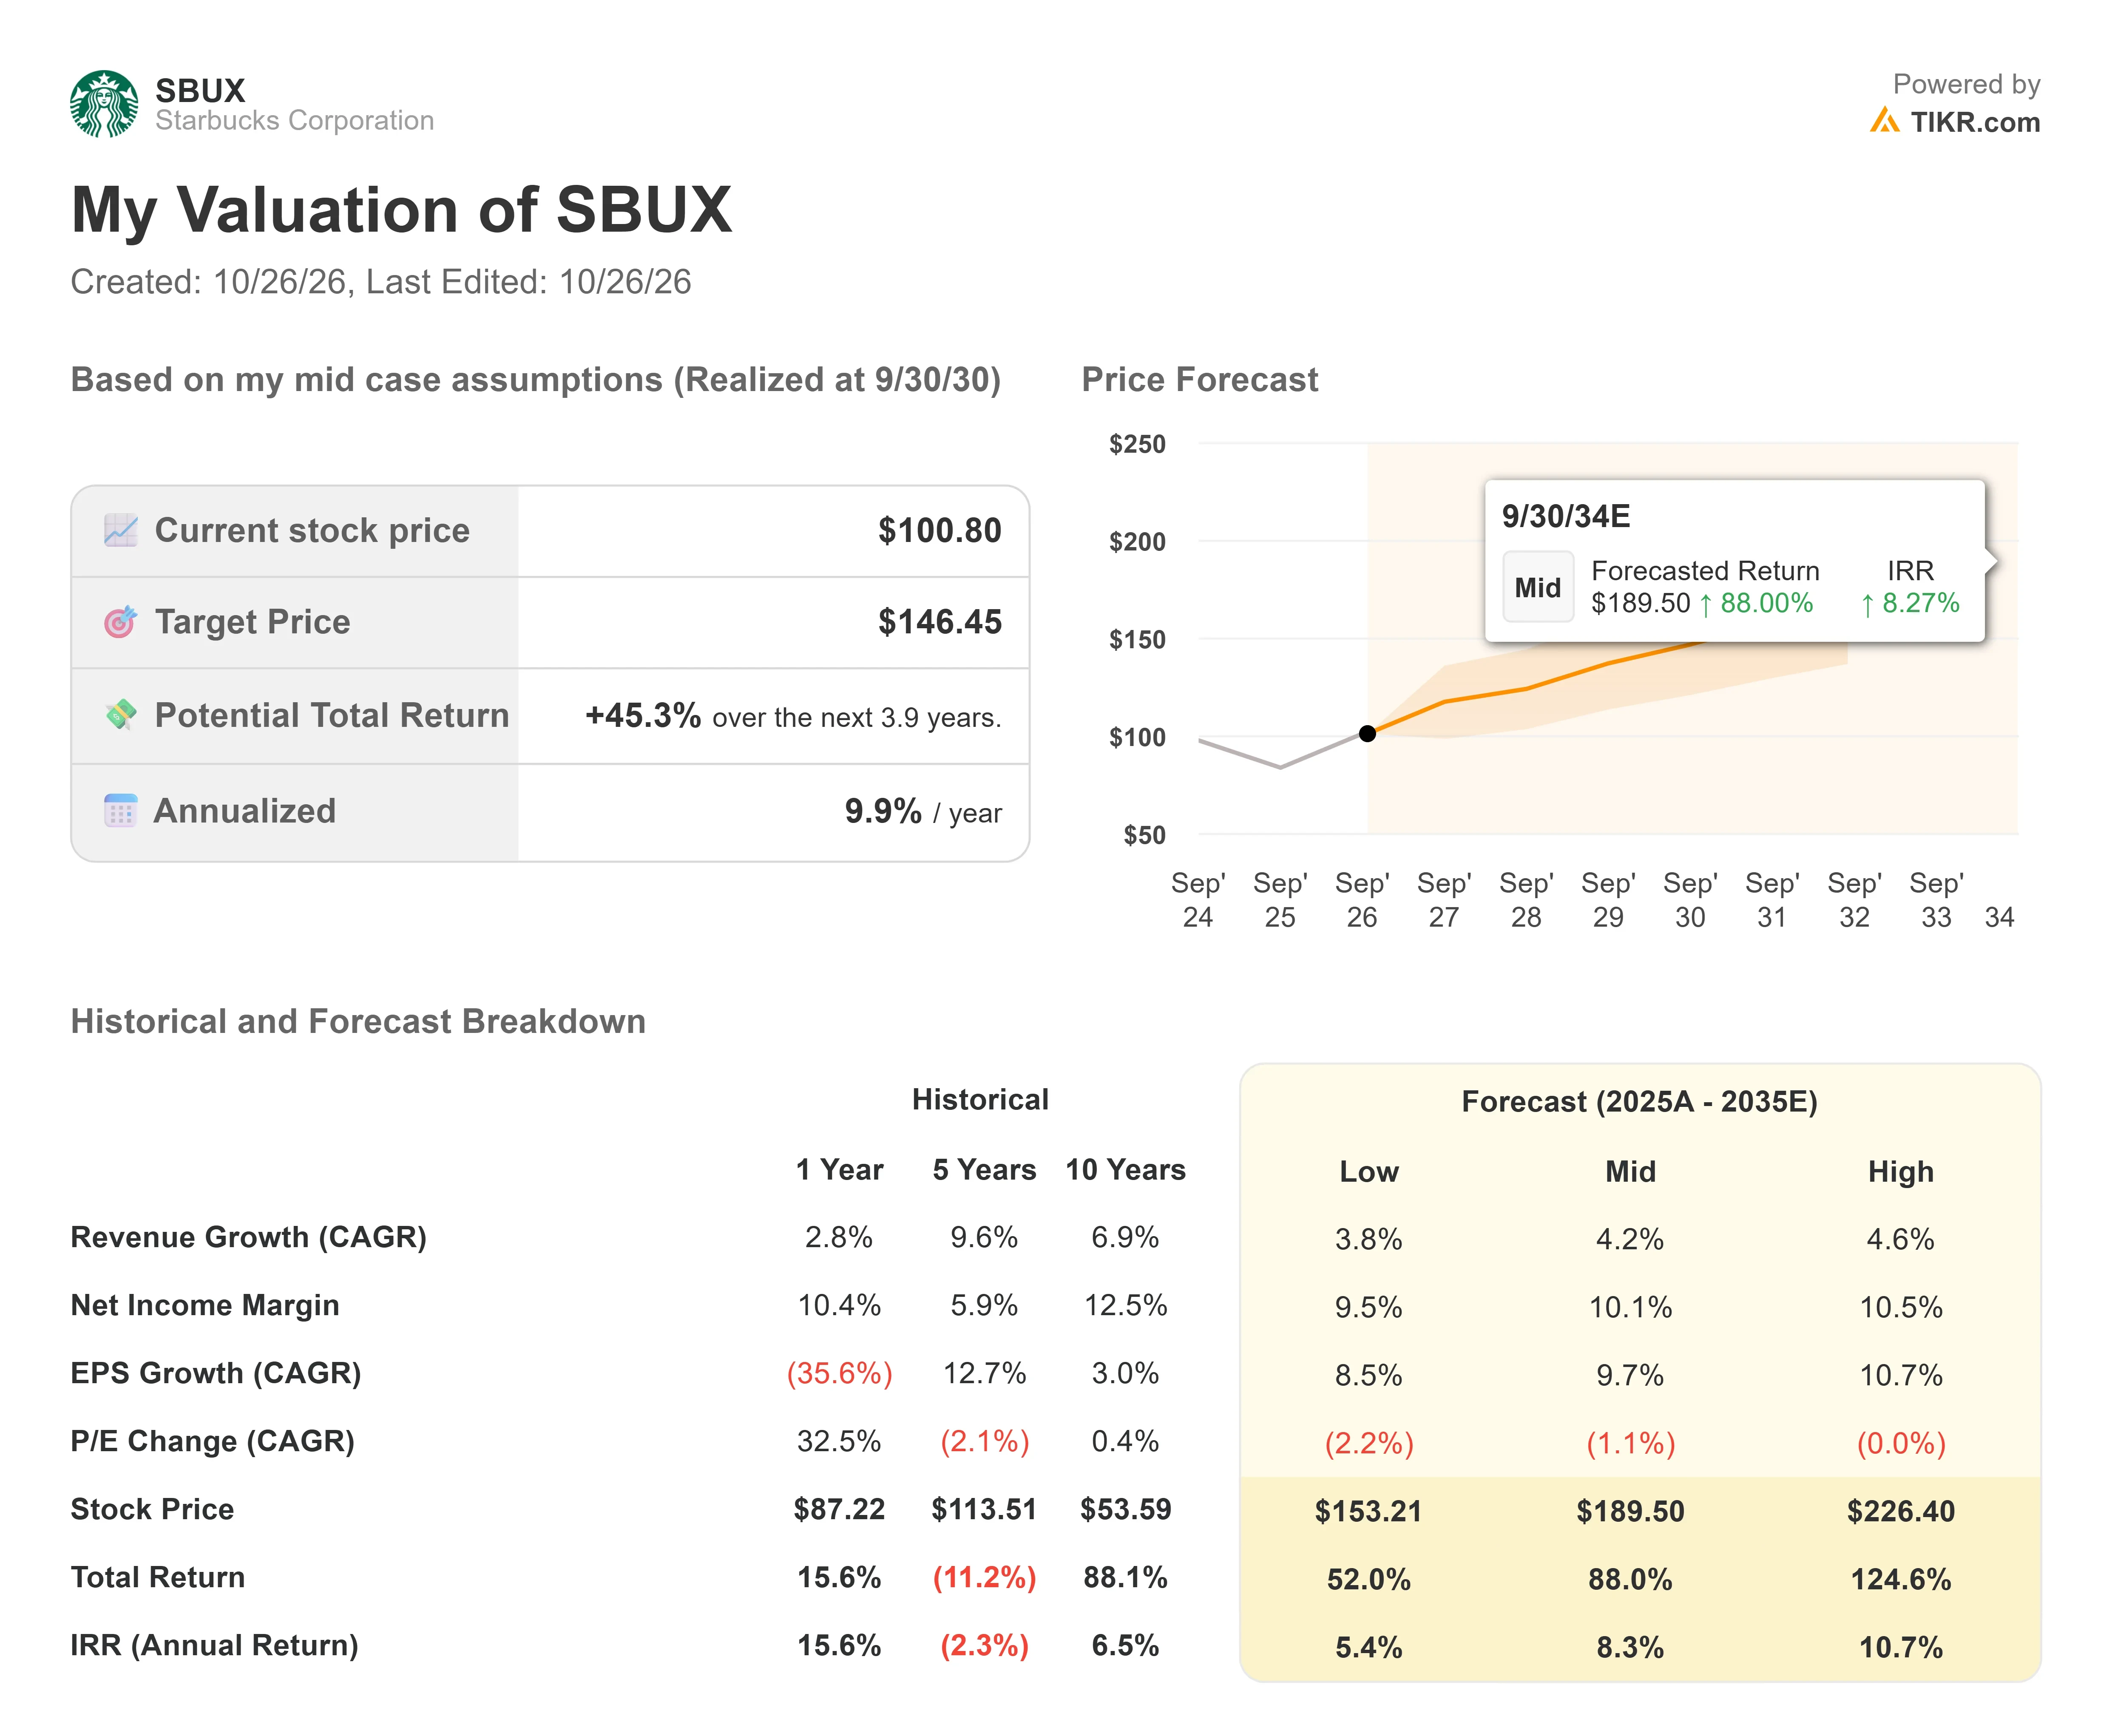
Das mittlere Szenario bewertet Starbucks bis zum 30. September 2030 auf etwa $146, etwa 45 % über $100,80, oder ~10 % pro Jahr. Seine Annahmen für den mittleren Fall sehen ein Umsatzwachstum von etwa 4 % pro Jahr, eine Nettomarge nahe 10 % und ein EPS-Wachstum nahe 10 % pro Jahr vor, wobei das KGV leicht sinkt. Dieses Ziel liegt etwa 33 % über dem durchschnittlichen Analystenkonsens von ~$110; von den 35 Analysten, die TIKR verfolgt, bewerten 12 die Aktie mit Kaufen, 2 mit Outperform, 18 mit Halten, 2 mit Underperform und 1 mit Verkaufen.
Upside-Potenzial entsteht, wenn das filialgetriebene Vergleichswachstum nahe 4 Prozentpunkten bleibt, während Schließungen aus dem Vergleich fallen. Downside-Risiko besteht, wenn die Margen ohne Rückerstattungshilfe wieder in Richtung der EBIT-Marge von 9,4 % im Vorjahr zurückfallen, was das für den mittleren Fall benötigte Gewinnwachstum untergraben würde.
Fazit
Am 29. Oktober sind zwei Zahlen wichtiger als die Schlagzeile zum Vergleichswachstum: wie viel davon das Management der Filialleistung gegenüber Schließungen und Lieferdiensten zuschreibt und ob die Q4-EBIT-Marge nahe den ~12,4 % liegt, die die Schätzungen implizieren. Ein filialgetriebener Anteil von über der Hälfte bei einer Marge auf oder über diesem Niveau stützt die Erholung; ein Vergleichswachstum, das sich auf Schließungen und Lieferdienste stützt, bei einer Marge deutlich darunter, unterstützt die Analysten, die die Ziele senken.
Was ist die Starbucks-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in TIKRs Bewertungsmodell ein und sehen Sie, was Starbucks wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Starbucks auf TIKR kostenlos analysieren →
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!