Die wichtigsten Punkte
- Jefferies hat sein Kursziel für Spotify von $600 auf $620 angehoben und bezeichnete die Plattform als hochgradig verteidigungsfähig gegenüber KI, während die Aktie im Jahr 2026 um 8,5 % gefallen ist.
- Die Margen sind der beste Test für diese Einschätzung, denn ein Unternehmen, das gegenüber KI an Boden verliert, sollte nicht in der Lage sein, weiterhin Preise zu erhöhen und mehr von jedem Euro zu behalten.
- Spotify gab für das dritte Quartal eine Bruttomarge von 32,9 % und einen Betriebsgewinn von 670 Millionen Euro vor, nach 33,4 % und 655 Millionen Euro im zweiten Quartal.
- Bei etwa dem 35-fachen der erwarteten Gewinne wird die Aktie schnell günstiger, wenn die Margen weiter steigen, obwohl eine schwache Abonnentenzahl oder ein vorsichtiger Ausblick für Q4 einen starken Margenbericht noch überschatten könnten.
Die Aktie von Spotify (SPOT) ist im Jahr 2026 (bis zum Schluss am Dienstag) um 8,5 % gefallen, da Anleger sich Sorgen darüber machen, was KI mit einem Musik-Abonnementgeschäft anstellen könnte.
Jefferies ist der Meinung, dass der Markt sich irrt, und Spotify bekommt seine Chance zu zeigen, welche Seite recht hat, wenn es am Donnerstag, den 22. Oktober, vor Börsenbeginn die Ergebnisse für das dritte Quartal veröffentlicht.
Worauf Jefferies setzt
Am Dienstag behielt Jefferies seine Kaufempfehlung bei und erhöhte sein Kursziel von $600 auf $620, etwa 18 % über dem Schlusskurs vom Dienstag. Analyst James Heaney bezeichnete die Plattform von Spotify als "hochgradig verteidigungsfähig gegenüber KI-bedingten Befürchtungen einer Entbündelung".
Seine Gründe: Die Erwartungen sind gedämpft, er erwartet, dass das Wachstum der Betriebsausgaben in diesem Quartal seinen Höhepunkt erreicht, und er sieht eine Verbesserung im Werbegeschäft, da programmatische Verkäufe einen größeren Teil des Geschäfts ausmachen. (Das Werbegeschäft könnte die Hilfe gebrauchen: Die werbefinanzierte Umsätze wuchsen im zweiten Quartal nur um 1 %.) Er erwartet außerdem innerhalb der nächsten sechs bis zwölf Monate Preiserhöhungen in den USA und Großbritannien.
Dann ist da noch der KI-Aspekt. Jefferies sieht eine mögliche Ankündigung noch in diesem Jahr für ein KI-gestütztes Remixing-Produkt im Rahmen der Partnerschaft von Spotify mit Warner Music Group. Die Basisfallrechnung schließt jedoch keinerlei KI-Umsätze ein, sodass keiner der $620 davon abhängt, dass sich KI auszahlt.
TIKR verfolgt 40 Analysten zu Spotify. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Spotify zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Spotify ansehen
Preissetzungsmacht zeigt sich in den Margen
Wenn KI Hörer wirklich von Spotify wegziehen würde, wäre dies zuerst bei den Preisen zu sehen. Menschen, die eine bessere Alternative haben, zahlen nicht weiterhin mehr.
Die Abonnenten von Spotify zahlen weiterhin mehr. Im zweiten Quartal stieg der Premium-Umsatz um 15 % auf 4,33 Milliarden Euro, getrieben von 9 % mehr Abonnenten und 7 % höheren Umsätzen pro Nutzer.
Diese Preiserhöhungen haben die Bruttomarge ausgeweitet, von 25,0 % im Jahr 2022 auf 32,0 % im Jahr 2025…

…und erreichte im zweiten Quartal 2026 33,4 %, ein Anstieg von 193 Basispunkten gegenüber dem Vorjahreszeitraum.
Die Gewinne kommen auch in der Gewinn- und Verlustrechnung an. Die Betriebsgewinnmarge stieg von -5,6 % im Jahr 2022 auf 12,8 % im Jahr 2025:
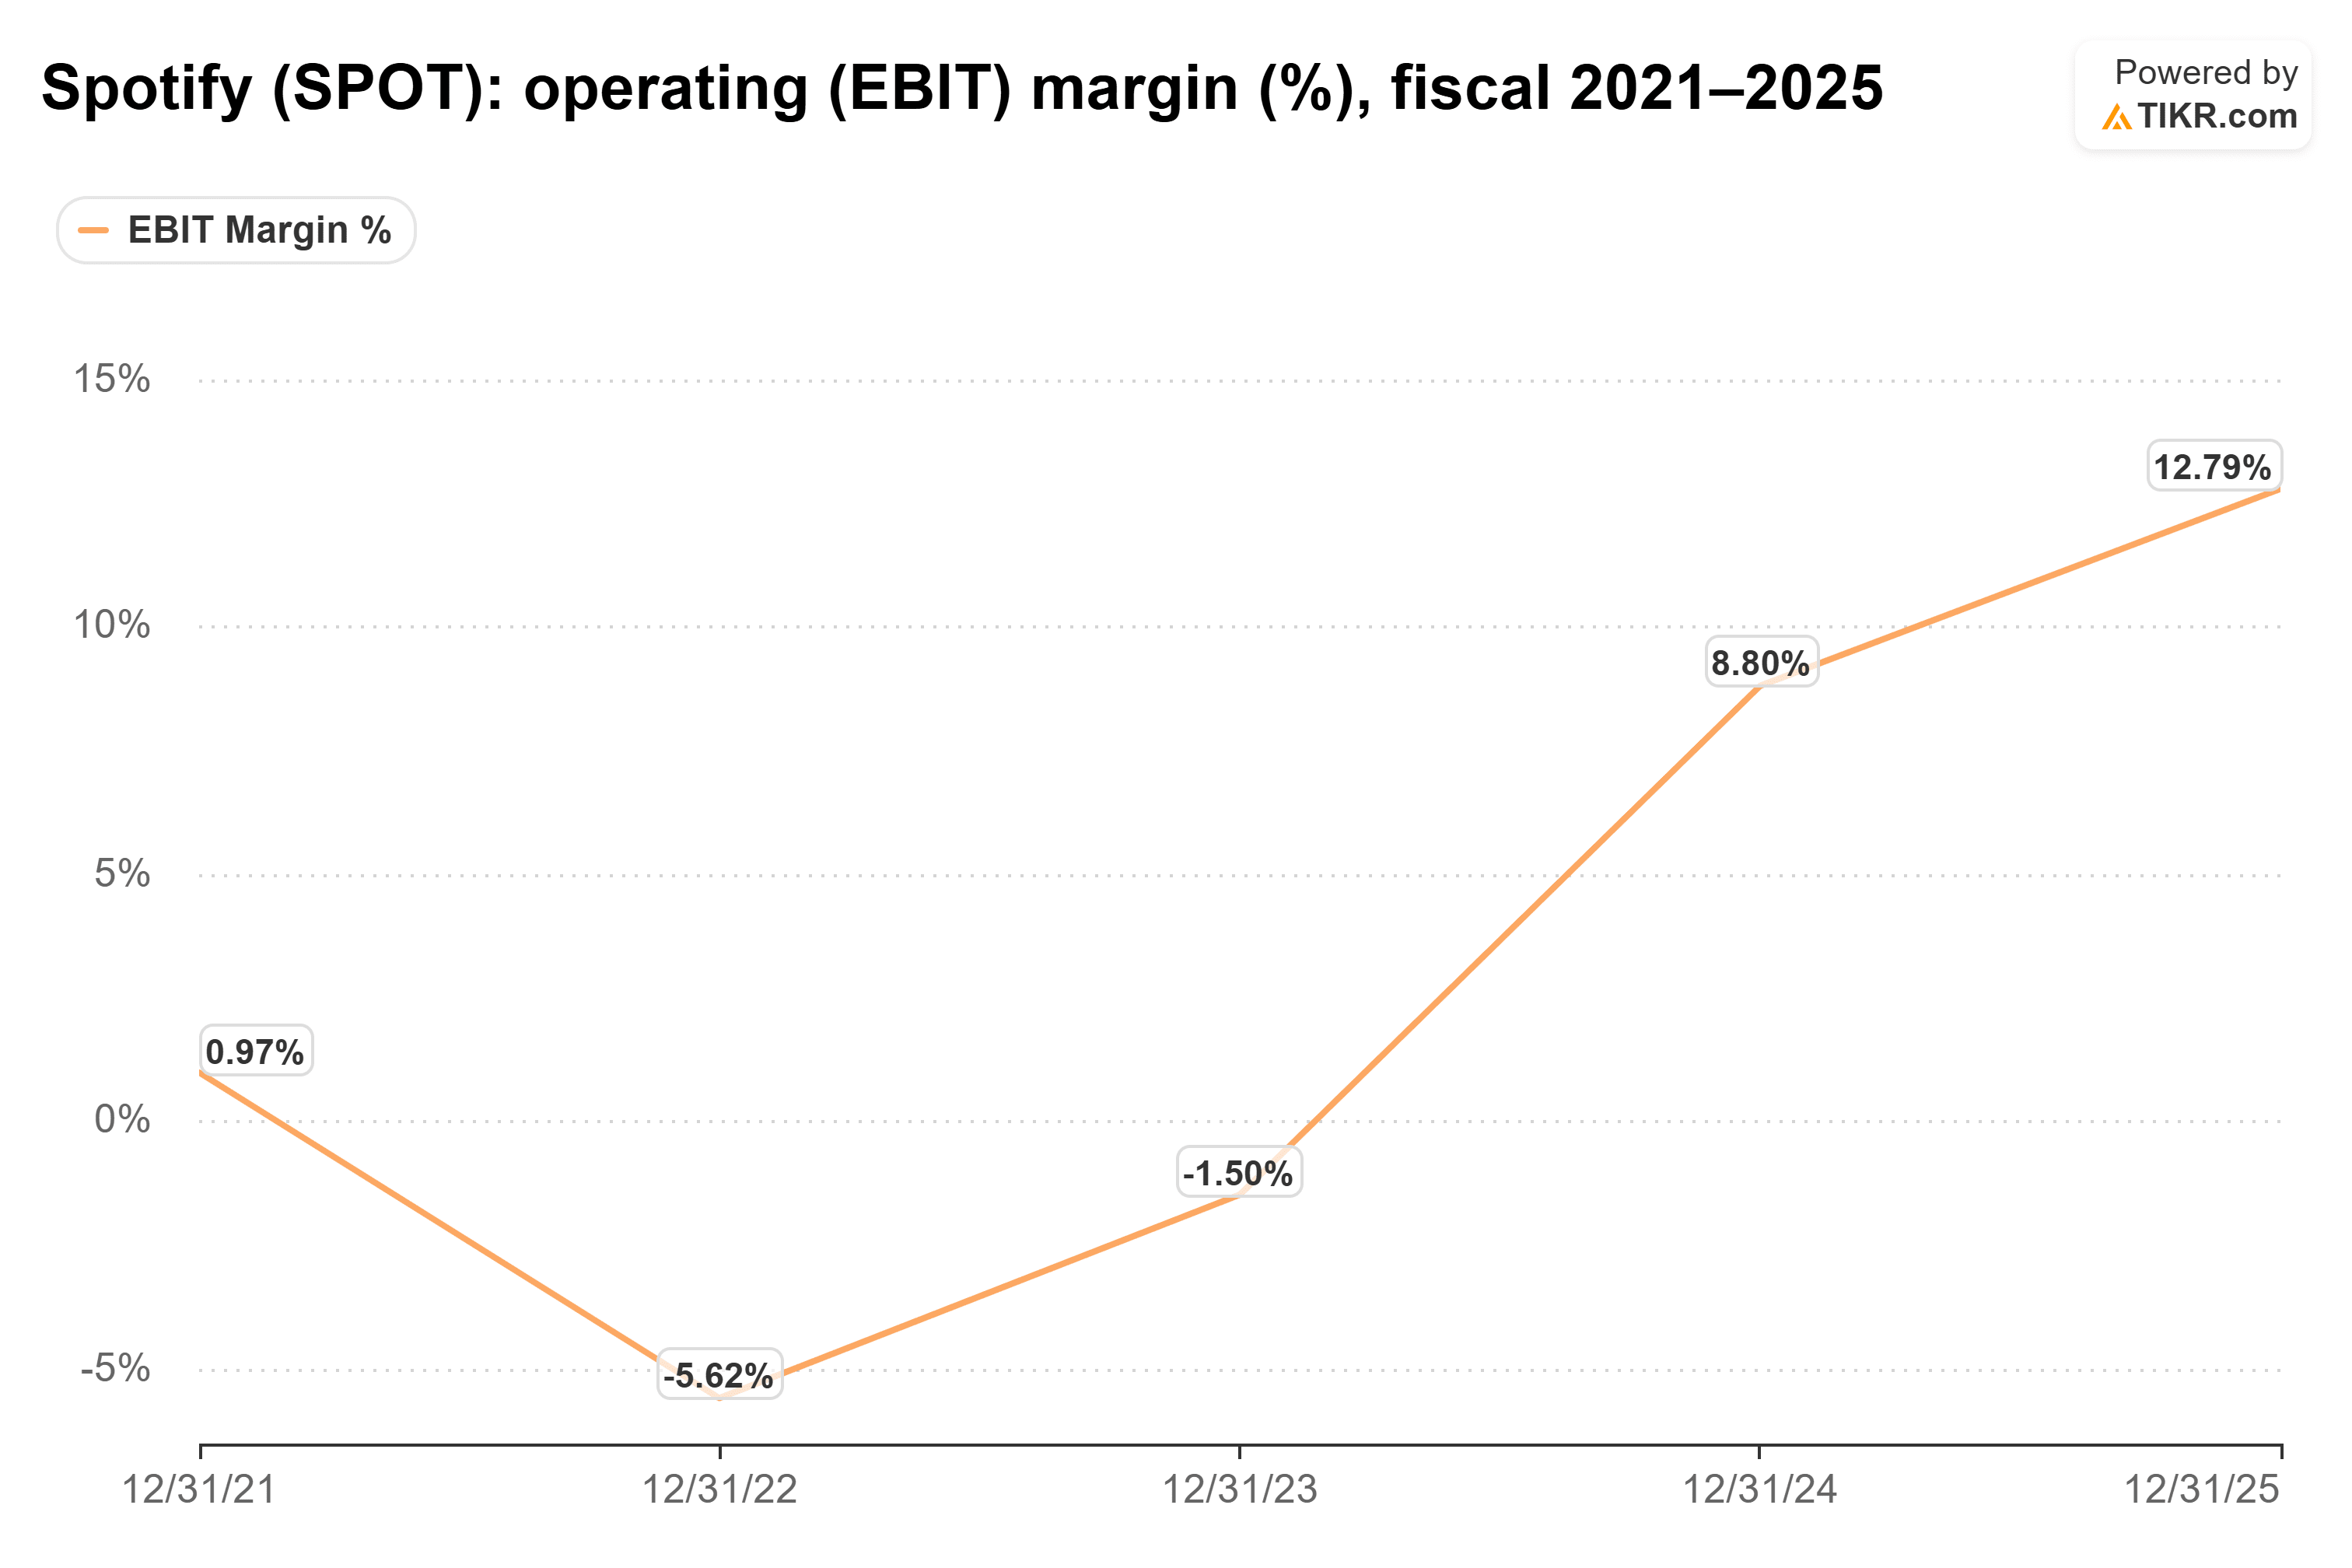
Sie lag im zweiten Quartal bei 13,7 %, bei einem Betriebsgewinn von 655 Millionen Euro. In den zwölf Monaten bis Juni belief sich der freie Cashflow auf 3,3 Milliarden Euro, gegenüber 2,9 Milliarden Euro für das Jahr 2025.
Die Messlatte für Donnerstag
Spotify gab für das dritte Quartal eine Bruttomarge von 32,9 % vor, zusammen mit einem Betriebsgewinn von 670 Millionen Euro bei einem Umsatz von etwa 5,0 Milliarden Euro, was einer Betriebsgewinnmarge von etwa 13,4 % entspricht.
Das ist ein Rückgang gegenüber dem zweiten Quartal. Jefferies führt dies auf saisonale Faktoren und eine regulatorische Belastung zurück, die historisch gesehen die Marge um 30 bis 40 Basispunkte gedrückt hat, und erwartet, dass Anleger etwa 33,1 % erwarten. Der Ausblick für das vierte Quartal ist ebenso wichtig: Jefferies senkte seine eigene Prognose für die Bruttomarge im Q4 auf etwa 33,7 % von zuvor 34,3 %, da 2026 ein Investitionsjahr war.
Spotify wird jedoch nicht immer anhand seiner Margen gehandelt. Im August übertraf die Bruttomarge die Prognose und die Aktie fiel dennoch um 3,4 % nach einem Gewinnverfehlung. Eine Abonnentenzahl unterhalb der Prognose von 305 Millionen oder ein vorsichtiger Q4-Ausblick könnten also einen guten Margenbericht überwiegen.
Eine Bewertungslücke, wenn die Margen halten
Spotify wird mit etwa dem 35-fachen der erwarteten Gewinne gehandelt. Analysten erwarten, dass der Gewinn pro Aktie im Jahr 2026 um etwa 16 % wächst, etwas schneller als der Umsatz. Jeder zusätzliche Prozentpunkt Marge treibt das Gewinnwachstum weiter vor das Umsatzwachstum, und das drückt das KGV schnell nach unten.
Das Management hat auch Geld hinter die Aktie gestellt: Spotify stockte sein Aktienrückkaufprogramm um 1,5 Milliarden Dollar auf, bevor der Bericht veröffentlicht wurde.
Meine Einschätzung: Die Margen von Spotify haben alles getan, was die Margen einer verteidigungsfähigen Plattform tun sollten, und bei einem KGV von 35 wird die Aktie so bewertet, als ob das bald aufhören würde. Wenn die Marge am Donnerstag auf oder über der Prognose bleibt und der Q4-Ausblick einen weiteren Anstieg verspricht, dann ist die KI-Angst eine Bewertungslücke, und die 620 $ von Jefferies erscheinen vernünftig.
Natürlich wurden die von Jefferies erwarteten Preiserhöhungen in den USA und Großbritannien noch nicht angekündigt, und sie sind es, die diese Margengeschichte bis ins Jahr 2027 weitertragen.
Was ist die Spotify-Aktie also wirklich wert?
Mit TIKR können Sie in weniger als einer Minute den zukünftigen Kurs jeder Aktie prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Spotify wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Investitionsdaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!