


Wichtigste Erkenntnisse
- Barclays hat Tesla am Montag auf Overweight hochgestuft, sein Kursziel von 370 auf 450 US-Dollar angehoben und eine Fusion mit SpaceX als zentralen Teil des Bullenfalls bezeichnet.
- Scott Galloway argumentiert, die Fusion wäre eine Rettungsaktion, bei der Tesla-Aktionäre gewinnen und SpaceX-Aktionäre zahlen.
- Teslas normalisierter Gewinn je Aktie sank von 3,12 US-Dollar im Jahr 2023 auf 1,66 US-Dollar im Jahr 2025, während sein KGV deutlich über dem Dreijahresdurchschnitt liegt.
- Der Deal würde nur SpaceX-Aktionäre begünstigen, wenn Robotaxi und Optimus Gewinne erzielen, und die ersten Fusionsbedingungen werden zeigen, wie viel SpaceX-Aktionäre aufgeben.
Tesla (TSLA)-Aktien stiegen am Montag um [6%], nachdem Barclays die Aktie aufgrund eines Deals hochgestuft hatte, der noch nicht vereinbart ist: einer Fusion mit SpaceX (SPCX).
Elon Musk sagte im Gewinnaufruf von SpaceX letzte Woche, dass beide Unternehmen spezielle Ausschüsse gebildet haben, um eine Fusion zu besprechen. Barclays-Analyst Dan Levy behandelt den Deal nun als effektiv beschlossen und nannte ihn "einen zentralen Teil des Bullenfalls für Tesla". Er stufte Tesla von Equal Weight auf Overweight hoch, erhöhte sein Kursziel von 370 auf 450 US-Dollar und erwartet "ein gewisses Aufgeld auf die TSLA-Aktie", wenn die Bedingungen vorliegen.
In der Montagsfolge von Prof G Markets sah Gastgeber Scott Galloway den Deal anders. Wie er es ausdrückte: "Im Moment ist Tesla der Patient und SpaceX der Organspender."
Er glaubt, dass Tesla-Aktionäre die Gewinner sind. Sie würden Anteile an einem schrumpfenden Autounternehmen gegen eine Beteiligung an Starlink und KI eintauschen, und SpaceX-Aktionäre würden dafür zahlen.
Hart. Aber die Zahlen stützen ihn größtenteils.
TIKR verfolgt 44 Analysten zu Tesla. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Tesla zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Tesla an
Das Autogeschäft trägt die Aktie nicht
Teslas normalisierter Gewinn je Aktie hat sich in zwei Jahren fast halbiert, und Analysten erwarten nicht, dass er vor 2028 wieder über das Niveau von 2023 steigt.
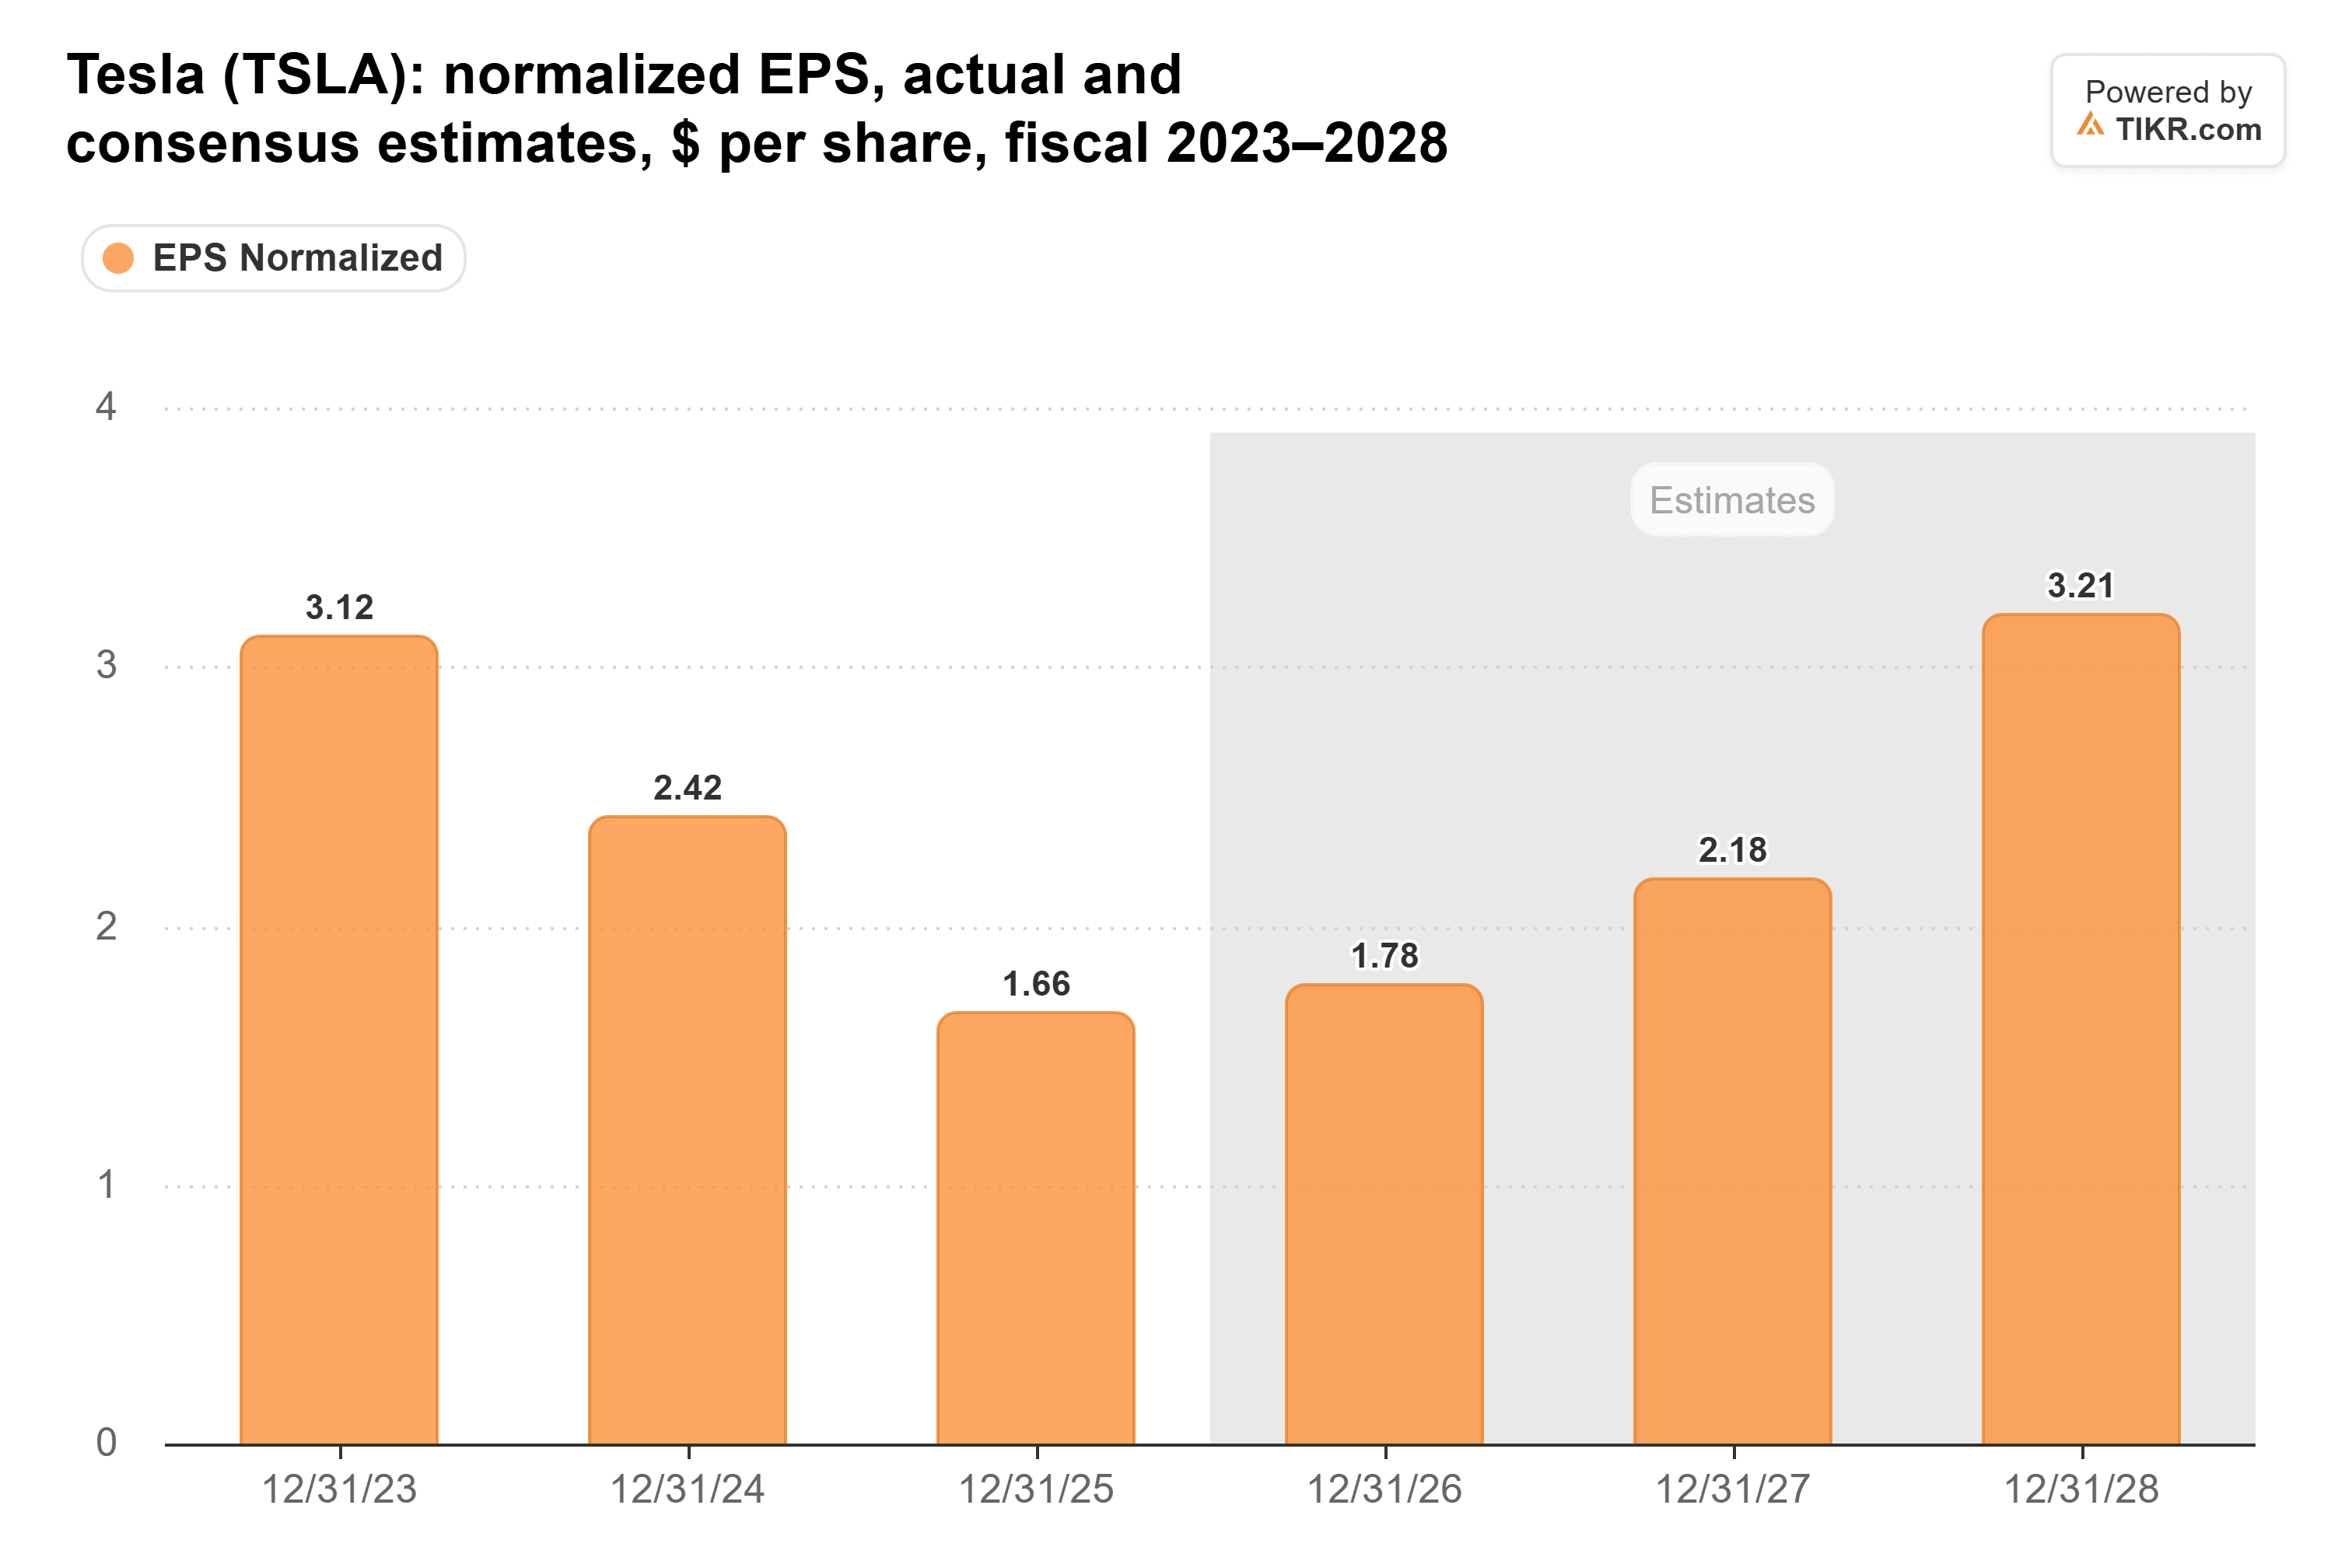
Es bleibt sehr wenig Gewinn übrig. Teslas GAAP-Operativmarge lag im dritten Quartal bei 2,6 %, nach 5,8 % vor einem Jahr, da die F&E-Ausgaben um 69 % stiegen.
Doch die Aktie notierte am Freitagsschluss bei etwa dem 175-fachen des zukünftigen Gewinns, deutlich über ihrem Dreijahresdurchschnitt von 135.
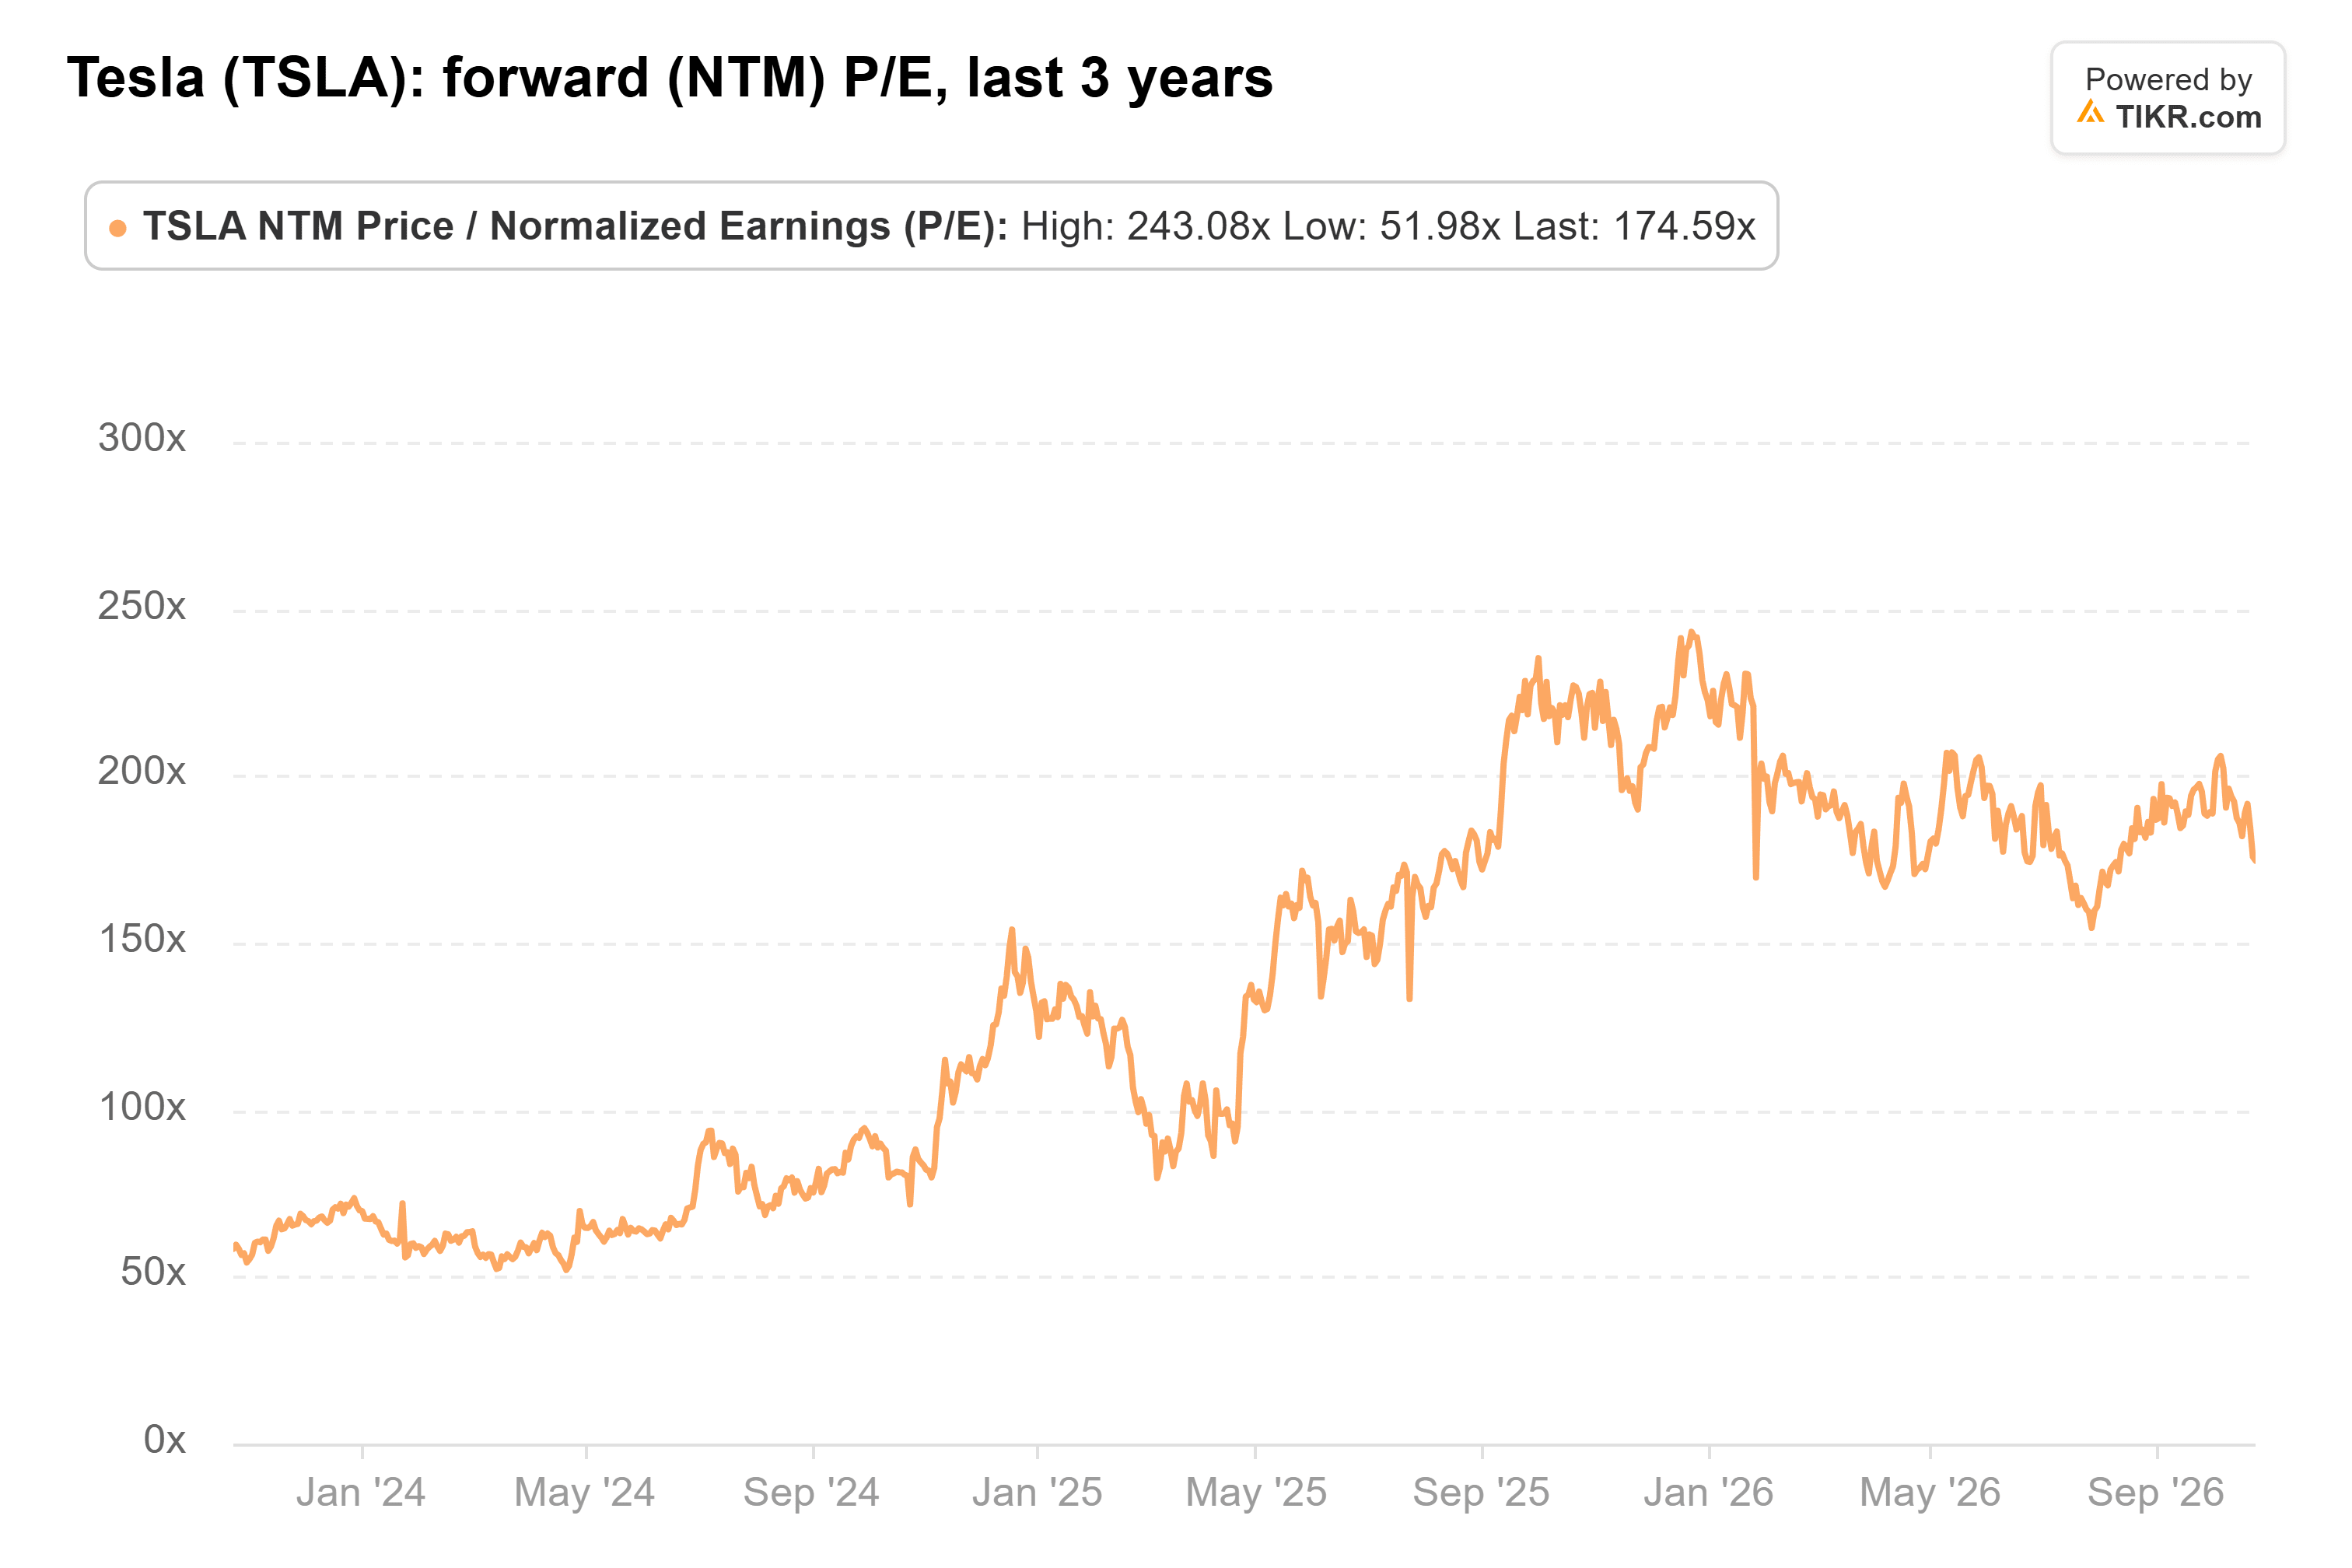
(Und das war vor dem Sprung am Montag.)
Dieses Aufgeld basiert auf Robotaxi, Optimus und zunehmend der Fusion. Barclays sagte das mehr oder weniger: Levy erwartet, dass der Deal durch eine Übernahmeprämie zusätzliches Potenzial bietet und das Abwärtsrisiko begrenzt, da Anleger die Aktie vor einer Ankündigung kaum shorten werden.
SpaceX-Aktionäre würden für die Transplantation zahlen
Galloways Co-Host Ed Elson bezifferte den Tausch: "Tesla wird mit dem 14-fachen des Umsatzes gehandelt. SpaceX wird mit dem 87-fachen des Umsatzes gehandelt." Er nennt die Fusion "Multiplikatorwäsche": Teslas schrumpfendes Autogeschäft wird in die größere Geschichte von SpaceX eingefügt.
SpaceX hat sein höheres Kurs-Umsatz-Verhältnis auch verdient. Der Umsatz stieg im dritten Quartal um 161 % auf 14,6 Milliarden US-Dollar.
Tesla sieht beim Umsatz wie ein Schnäppchen aus, aber bei einer Operativmarge von 2,6 % verwandelt sich nur sehr wenig dieses Umsatzes in Gewinn. Bezogen auf den zukünftigen Gewinn notiert SpaceX bei etwa dem 52-fachen, Tesla bei dem 175-fachen.
In einem reinen Aktiendeal würden SpaceX-Aktionäre also Anteile, die mit dem 52-fachen des Gewinns bewertet sind, für ein Unternehmen abgeben, das mit dem 175-fachen bewertet ist... plus welches Aufgeld auch immer die Ausschüsse vereinbaren. JPMorgan erwartet ein Aufgeld von 30 % bis 35 % in einem von SpaceX geführten reinen Aktiendeal.
Dieses Aufgeld ist das Organ, und SpaceX-Aktionäre sind diejenigen, die es geben.
Robotaxi könnte die Transplantation umkehren
Wenn Robotaxi und Optimus sich auszahlen, sieht der Deal ganz anders aus: SpaceX-Aktionäre würden diese Geschäfte zu einem Preis erhalten, der festgelegt wurde, während Tesla 1,66 US-Dollar je Aktie verdiente.
Es gibt frühe Anzeichen. Die kumulierten unbeaufsichtigten Robotaxi-Kilometer verachtfachten sich im dritten Quartal auf fast 2 Millionen, und Barclays sagt, es habe "einen starken Wendepunkt bei den gefahrenen Robotaxi-Kilometern" in den letzten Wochen beobachtet. Die Bank erwartet auch, dass Teslas Autogeschäft dieses Jahr nach zwei Jahren des Rückgangs wachsen wird. Im Gewinnaufruf von Tesla für das dritte Quartal sagte Musk, dass Robotaxi-Umsätze bis zum zweiten Quartal 2027 spürbar sein sollten.
Aber Musks Zeitpläne für Autonomie neigen dazu, sich zu verschieben. Im Januar erwartete er fahrerlose Fahrten in "Dutzenden Großstädten" bis Ende 2026. Im Oktober nannte das Management sechs. Und Analysten rechnen auch noch nicht mit Robotaxi-Gewinnen: Ihre Gewinnschätzung für 2028 von 3,21 US-Dollar je Aktie liegt kaum über den 3,12 US-Dollar von 2023.
Galloway hat die Diagnose richtig
Meine Einschätzung: Bei den heutigen Zahlen hat Galloway recht, und Tesla-Aktionäre gehen vorneaus. Wenn ich SpaceX besäße, würde ich ein geringes Aufgeld und Robotaxi-Umsätze in Teslas Ergebnissen wollen, bevor ich zustimme. Und da Musk laut Barclays etwa 82 % der Stimmrechte bei SpaceX hält, werden die anderen SpaceX-Aktionäre nicht viel mitzureden haben.
Natürlich gibt es noch keine Bedingungen. Auf Teslas Seite benötigt ein Deal eine Mehrheit aller ausstehenden Aktien, eine Hürde, die Barclays als "hoch" bezeichnete und die Musk selbst im SpaceX-Aufruf anerkannte. Die ersten Bedingungen, die die Sonderausschüsse bekannt geben, werden zeigen, wie viel SpaceX-Aktionäre am Ende abgeben.
Was ist die Tesla-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Tesla wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!



