


Die wichtigsten Punkte
- Michael Burry sagte, Ken Griffins Warnung, dass die Mietpreise für GPUs „in den freien Fall“ gehen würden, wenn das Angebot die Nachfrage übersteigt, sei „für die meisten mit einem funktionierenden Gehirnzelle offensichtlich.“
- Der Mechanismus ist real: In Nvidias letzter Abschwungphase im Geschäftsjahr 2023 sank seine Bruttomarge von 64,9 % auf 56,9 %.
- Ein Überangebot würde Nvidias und AMDs Umsätze schmälern, aber CoreWeave würde es zuerst spüren: Seine operative Marge lag 2025 bei -0,3 %.
- Die Mietpreise deuten noch immer auf Knappheit hin, während der Konsens Nvidias Umsatz in zwei Geschäftsjahren mehr als verdreifacht sieht, auf 692 Milliarden Dollar.
Michael Burry hält Ken Griffins Warnung zu GPU-Preisen für kaum diskussionswürdig.
Am Montag antwortete der Investor, der vor allem für seine Wetten gegen den US-Immobilienmarkt vor 2008 bekannt ist, auf X auf einen Beitrag, der Griffins Bären-Argumentation zu KI-Chips zusammenfasste. Seine Antwort war einzeilig: „Das ist für die meisten mit einer funktionierenden Gehirnzelle offensichtlich.“
Das Timing ist heikel. Nvidia (NVDA) verlor am vergangenen Donnerstag im KI-Abverkauf etwa 4 %, und die größten Cloud-Unternehmen aktualisieren diese Woche ihre Ausgabenpläne.
Griffin legte seine Argumentation letzte Woche auf Bloomberg Talks dar. Der Citadel-CEO verwies auf den Telekommunikationsausbau des Jahres 2000: „Wir haben mehr Glasfaser gebaut, als wir Nachfrage hatten, und der Preis für Telekommunikation ging einfach geradeaus nach unten.“
Er sieht das gleiche Risiko für KI-Chips: „Wenn wir einen Punkt erreichen, an dem die Bereitstellung von GPUs die Nachfrage nach GPUs übersteigt, wird der Grenzpreis tatsächlich in den freien Fall gehen.“
Sobald eine GPU installiert ist, kostet es ihren Besitzer sehr wenig, sie für eine weitere Stunde zu vermieten. In einem Überangebot senken die Besitzer also die Preise, um ihre Chips ausgelastet zu halten. Griffin sagte, dass dies „wirklich alle Investitionsannahmen, mit denen die Leute heute arbeiten, auf den Kopf stellt.“ Ein Überangebot würde Nvidia und Advanced Micro Devices (AMD) über die Aufträge ihrer Kunden erreichen, und es würde CoreWeave (CRWV) direkt treffen, da GPU-Vermietungen sein Umsatz sind.
Burry hat einen Punkt. Nvidia hat bereits eine Version davon durchgemacht.
TIKR verfolgt 62 Analysten zu Nvidia. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Nvidia zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Nvidias Analystenbewertungen ansehen
Nvidias letzter Abschwung zeigt, wie schnell die Preisbildung kippt
Die Bruttomarge ist das klarste Maß dafür, was Knappheit für Nvidia wert ist. Das letzte Mal, als sein Umsatz stagnierte, im Geschäftsjahr 2023 (dem Jahr, das im Januar 2023 endete), blieb der Umsatz mit 27,0 Milliarden Dollar unverändert und die Bruttomarge sank von 64,9 % auf 56,9 %.
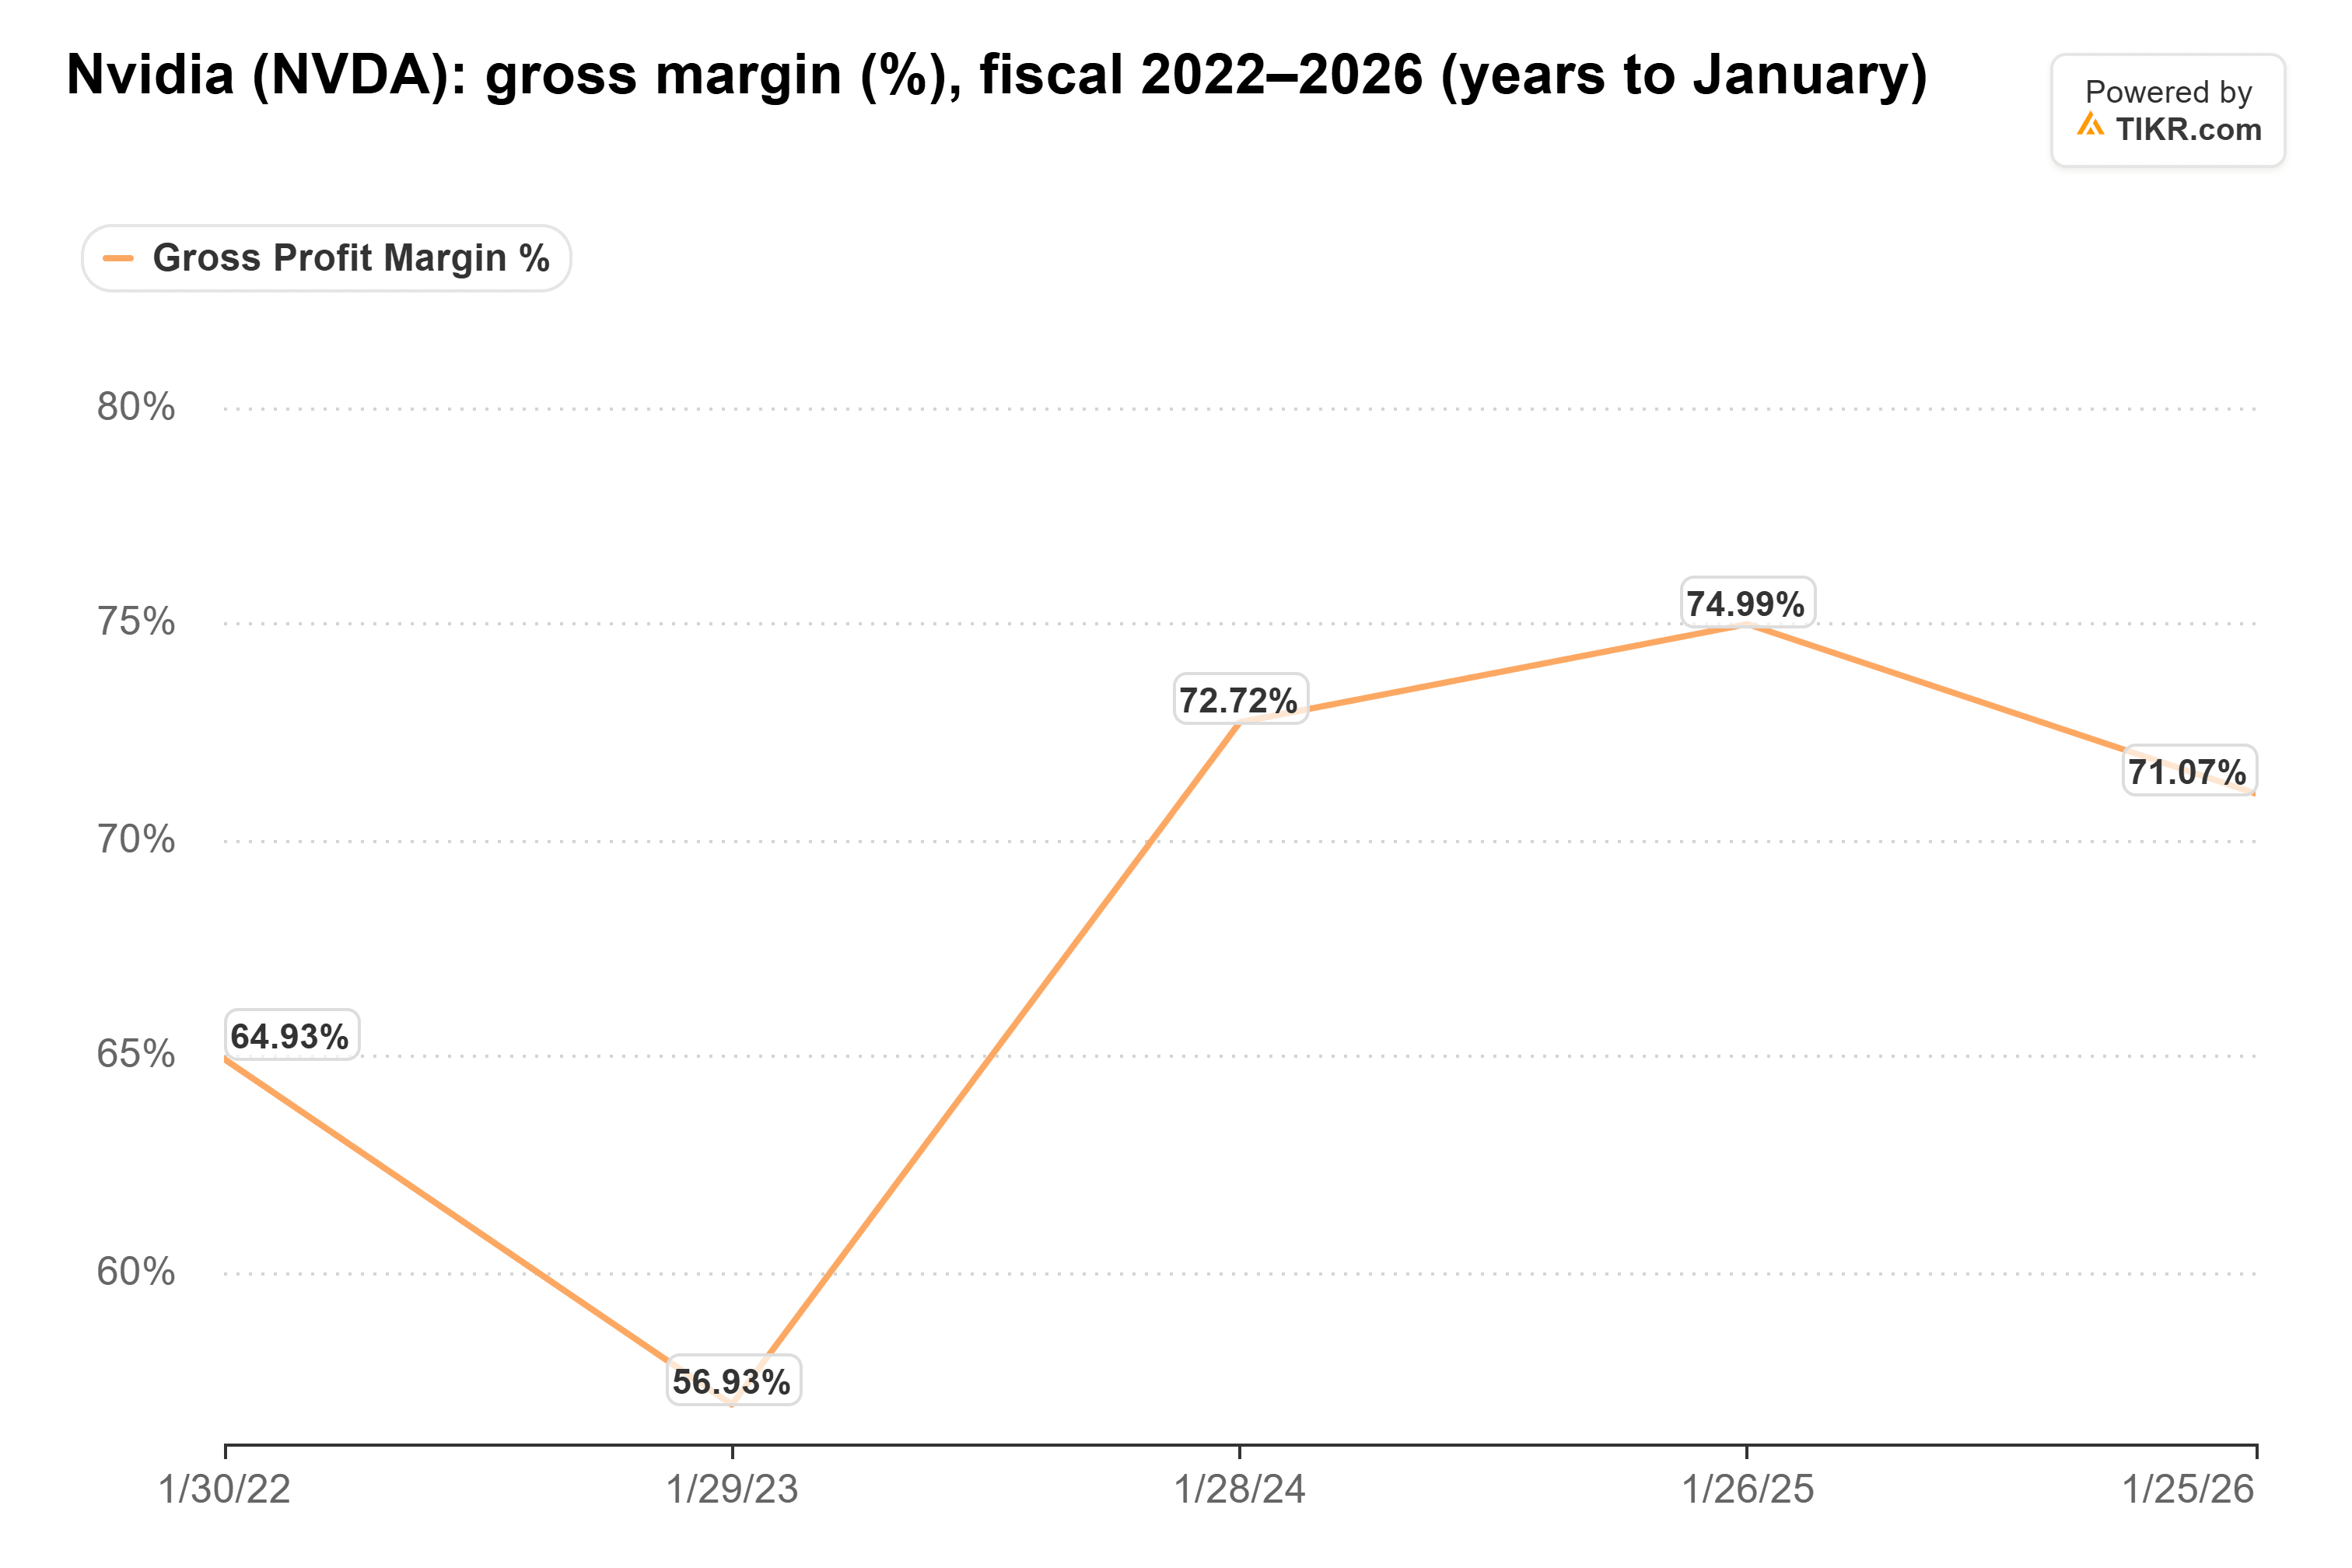
Sie ist seitdem über 70 % geblieben und lag im Quartal, das im Juli 2026 endete, bei 75,0 %.
Die Schätzungen von Wall Street gehen davon aus, dass die Knappheit anhält. Der Konsens sieht Nvidias Umsatz in zwei Jahren mehr als verdreifacht, von 216 Milliarden Dollar im Geschäftsjahr 2026 auf 692 Milliarden Dollar im Jahr, das im Januar 2028 endet, und dann 903 Milliarden Dollar im Jahr danach.
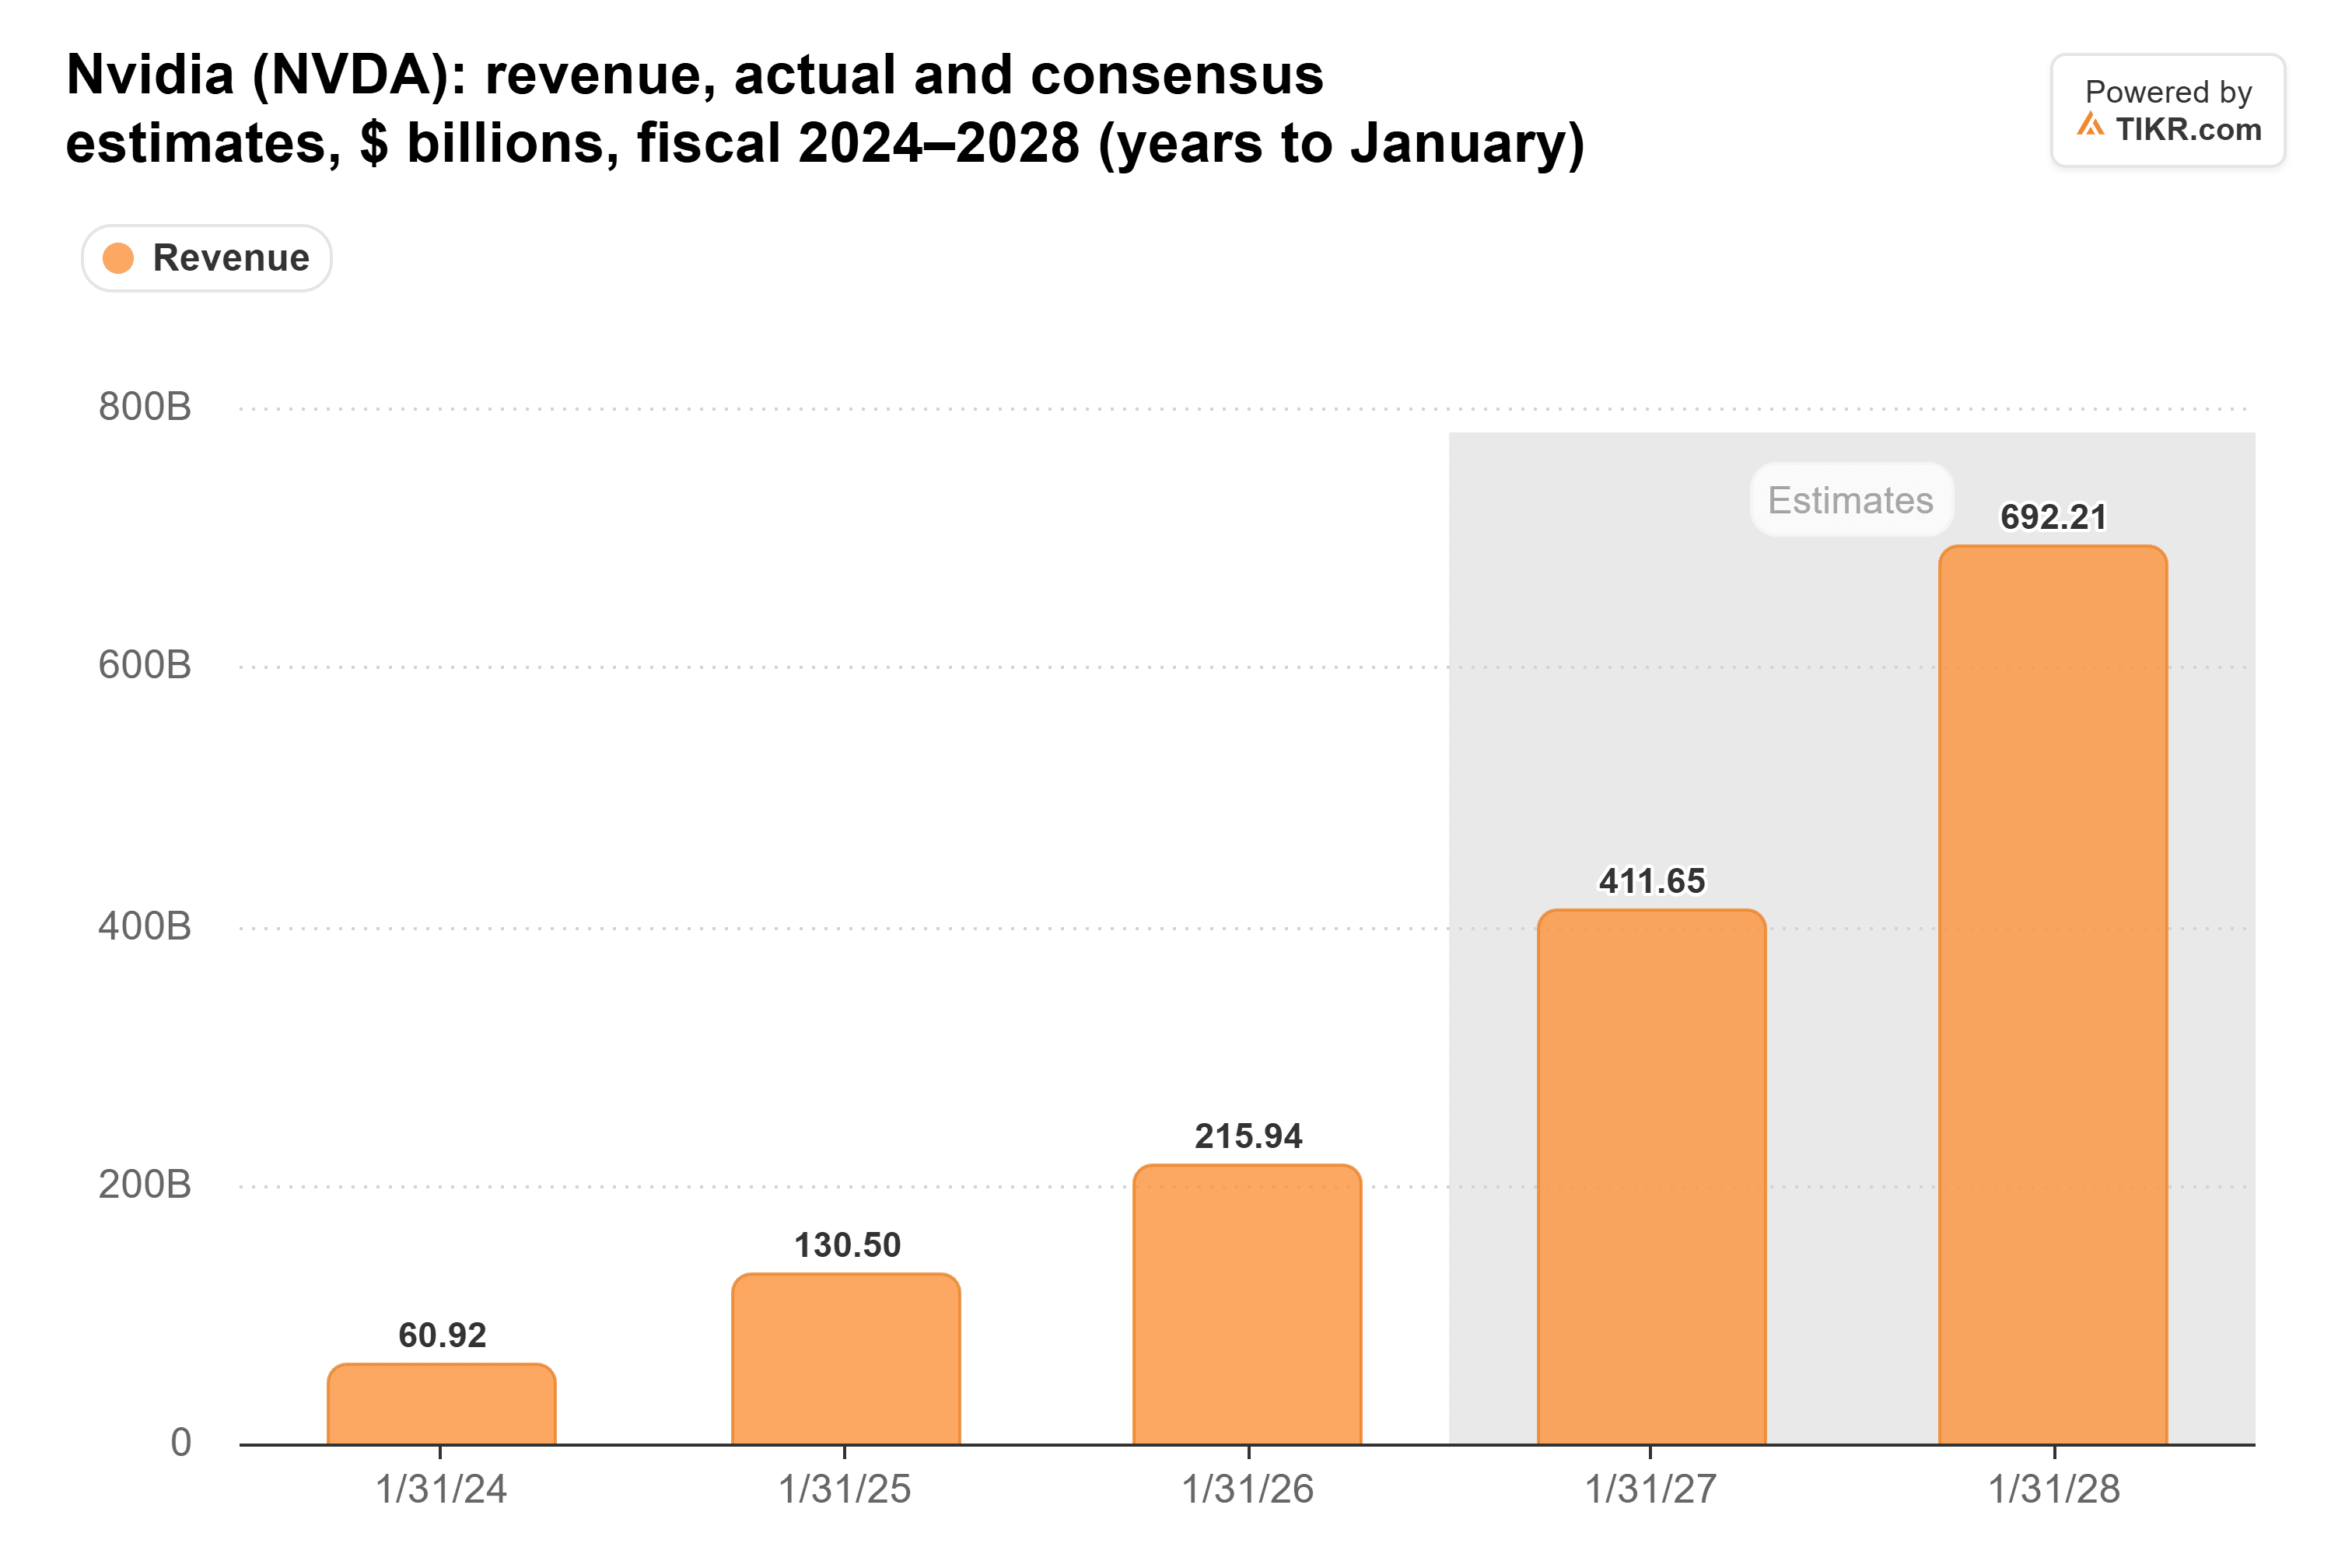
Burrys Beitrag gibt Analysten keinen neuen Grund, diese Zahlen zu kürzen. Fallende Mietpreise würden es tun, weil Käufer dann keine Chips mehr bestellen, die sie nicht mit Gewinn vermieten können.
Jeder Preis sagt noch immer Knappheit
Derzeit gehen die Mietpreise in die andere Richtung. Social Capital wies auf X darauf hin, dass die Vermietung eines H100 45 % mehr kostet als im Dezember. Und das, obwohl der Chip 2022 auf den Markt kam und seitdem zwei neuere Generationen erschienen sind.
Social Capitals Chamath Palihapitiya nannte den Grund: „Strom ist die begrenzende Ressource.“
Chips, die keinen Strom bekommen, können kein Überangebot schaffen. Niemand kann also ein Datum für Griffins freien Fall nennen.
CoreWeave hat den geringsten Spielraum für Fehler
Wenn die Preise sich tatsächlich drehen, würde sich das zuerst in den Margen der Unternehmen zeigen, die die Chips vermieten. CoreWeaves operative Marge ging von 16,9 % im Jahr 2024 auf leicht negativ im Jahr 2025 zurück.
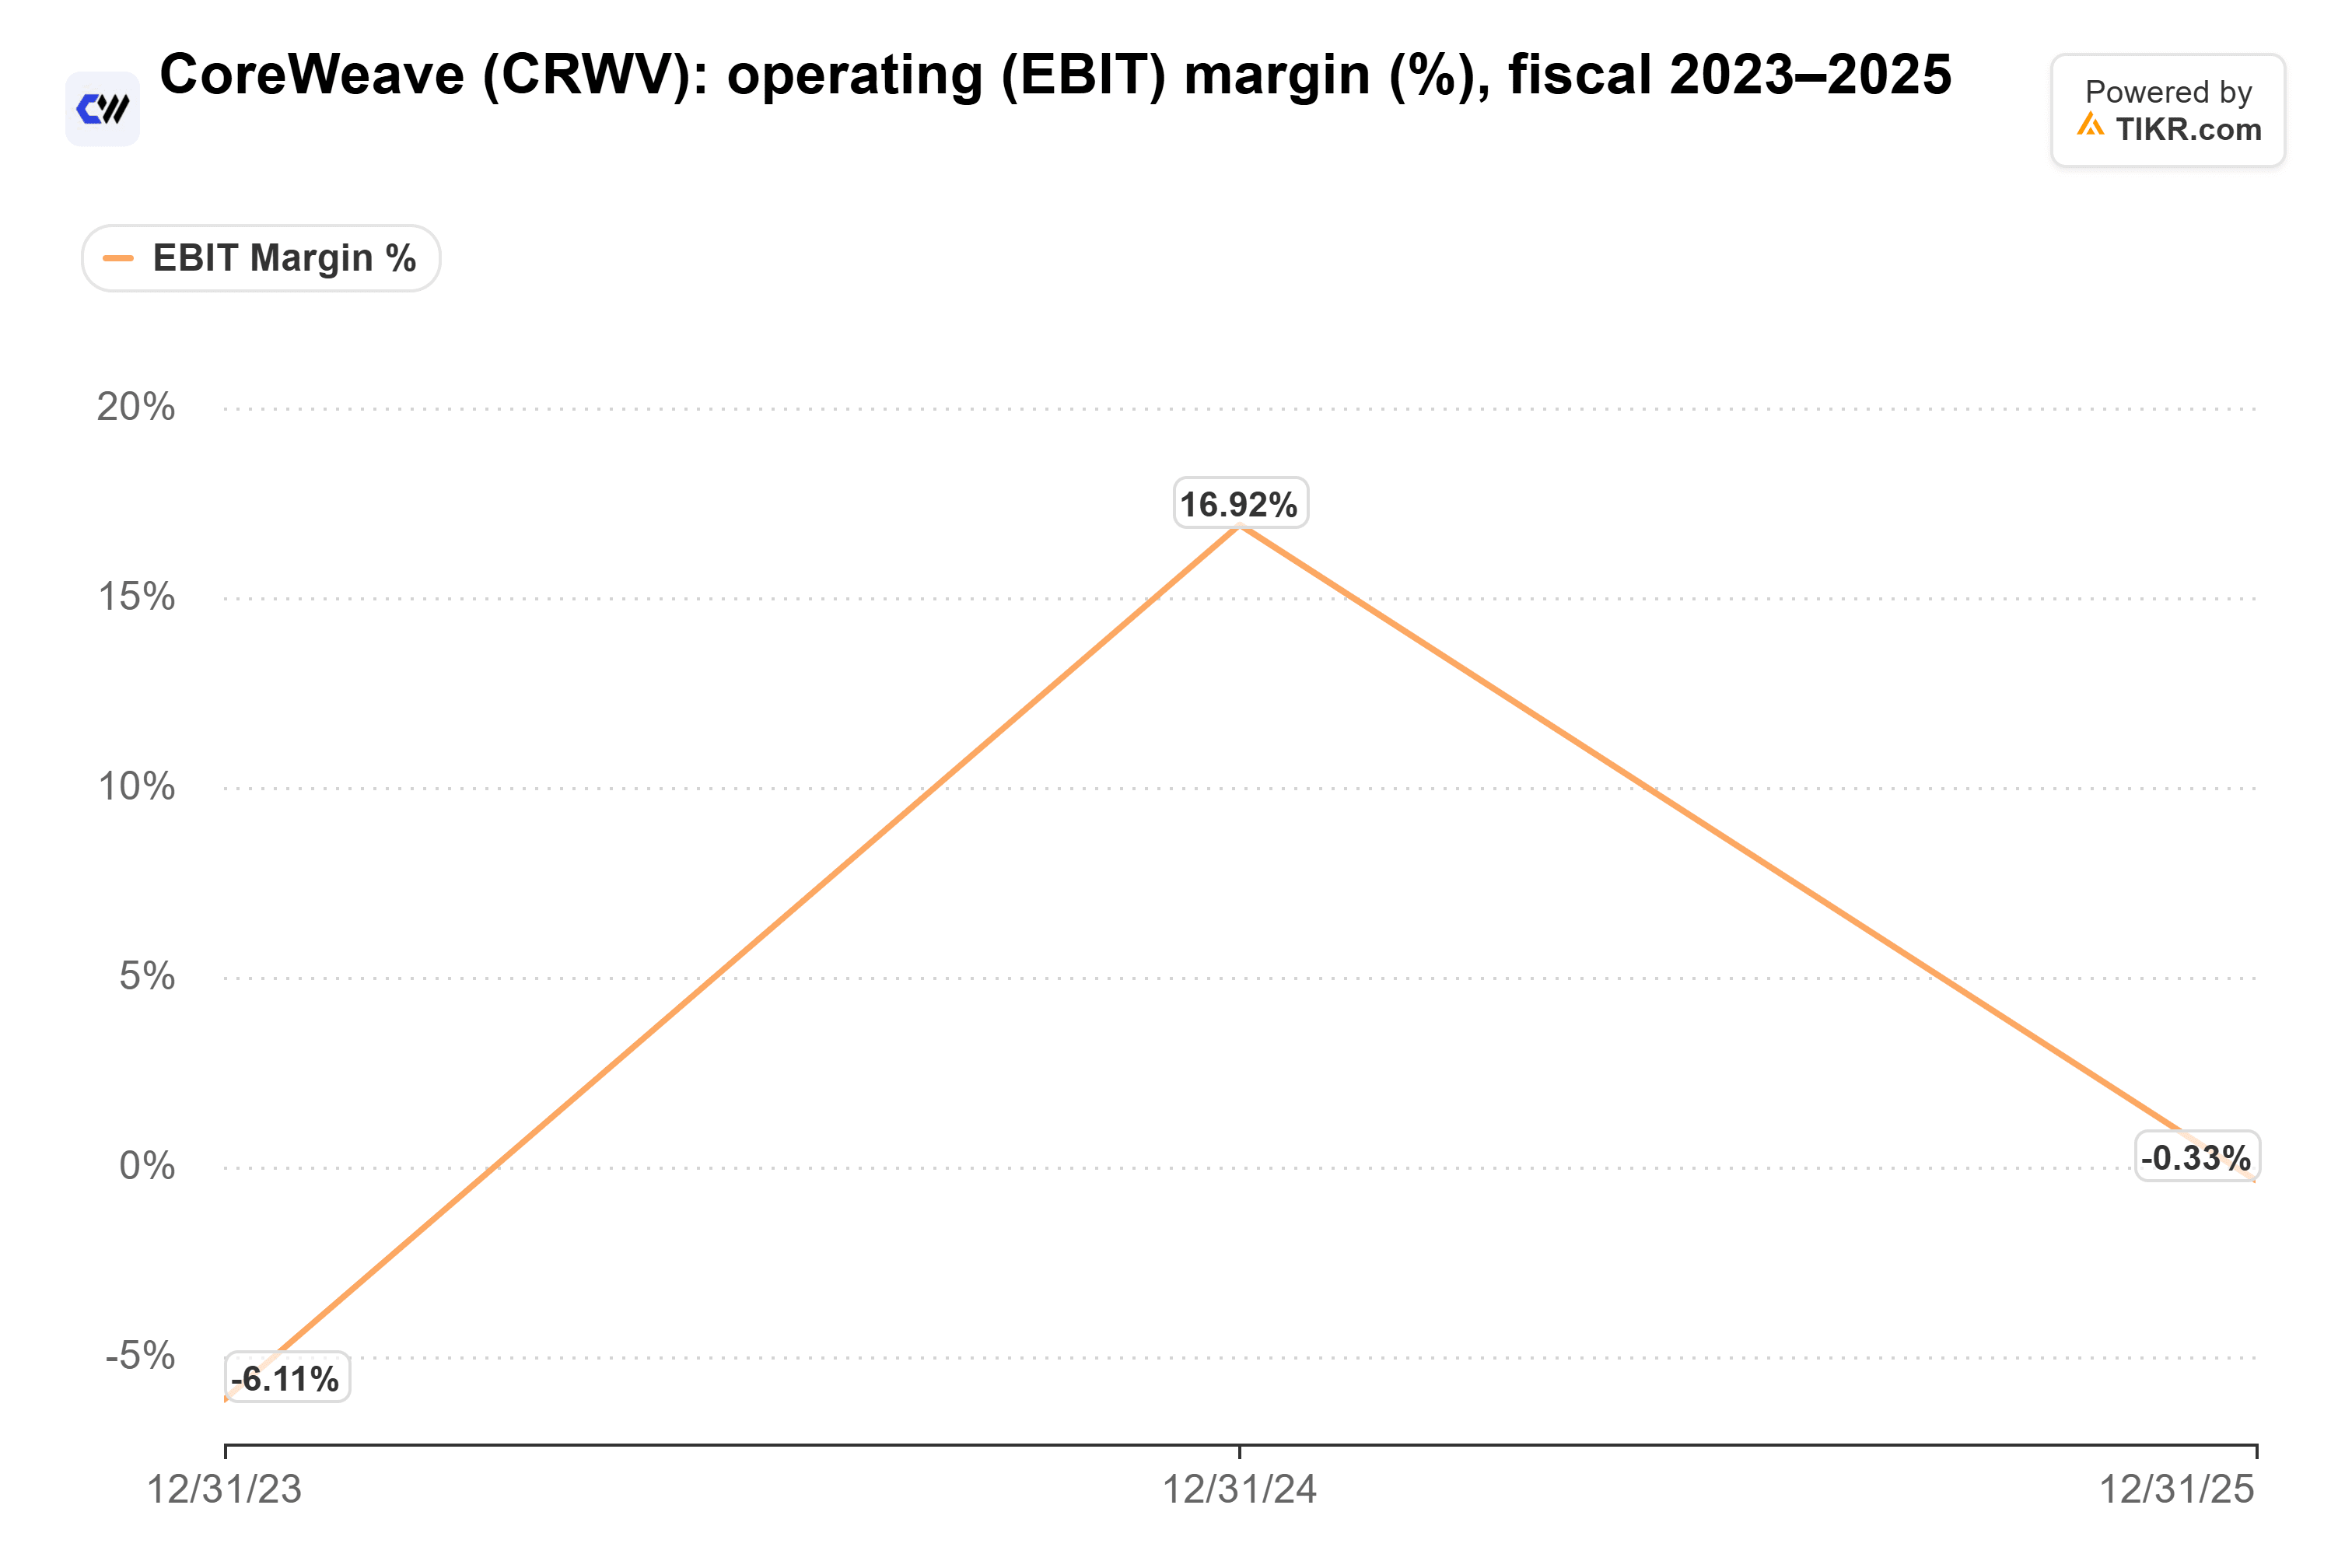
Und das war vor dem 45 %-igen Preissprung des H100 seit Dezember.
Blackstones Präsident und COO Jon Gray, dessen Firma Chip-Finanzierungen mit CoreWeave durchgeführt hat, sagte Bloomberg Talks, dass das Hauptgeschäft der Neoclouds „ziemlich gut“ sei. Der Haken, in seinen Worten: „Man muss diese Rechenleistung liefern.“ Dafür braucht es Schulden, Eigenkapital, Rechenzentren und Strom. Die Moderatorin Dani Burger merkte an, dass die Renditen einiger Schuldtitel von CoreWeave 15 % erreicht haben.
Ein Vermieter, der seine Kosten nicht decken kann, hört auf, Chips zu bestellen. Das ist die Nachfrage, in die Nvidia und AMD verkaufen.
Das Risiko ist real und beginnt bei den Vermietern
Burry hat recht, dass Griffins Mechanismus „offensichtlich“ ist. Nvidias Geschäftsjahr 2023 zeigt, wie schnell die Preisbildung zusammenbricht, sobald das Angebot aufholt. Und jedes Quartal hängt mehr vom Markt davon ab, dass die Knappheit anhält: CoreWeaves Schulden, die Ausgaben der Hyperscaler und Schätzungen, die Nvidias Umsatz verdreifachen.
Meine Einschätzung: Das Überangebot ist noch nicht da, und Stromgrenzen machen es schwer, eines bald kommen zu sehen. Aber CoreWeave hat den geringsten Spielraum für Fehler, falls es doch kommt, und Nvidias Schätzungen lassen überhaupt keinen Raum dafür.
Natürlich kommen zuerst diese Woche die Ausgabenupdates der Hyperscaler, und dann legt Nvidia am 17. November seine Zahlen vor. Jedes Anzeichen dafür, dass die größten Käufer nachlassen, würde Griffins Szenario viel einfacher datierbar machen.
Was ist die Nvidia-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in TIKRs Bewertungsmodell ein und sehen Sie, was Nvidia wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!



