


Wichtige Erkenntnisse
- Die Nike-Aktie ist im vergangenen Jahr um 44,4 % gefallen und schloss am 16. Oktober 2026 bei 37,13 $, nachdem das Unternehmen seine Umsatzprognose für das Fiskaljahr 2027 auf einen Rückgang im hohen einstelligen Prozentbereich gesenkt hat.
- Das durchschnittliche Kursziel der Analysten von 37,67 $ liegt nur 1,4 % über dem Schlusskurs, mit 25 Hold-Empfehlungen, 8 Buy-Empfehlungen, 2 Outperform-Empfehlungen, 3 Underperform-Empfehlungen, 4 Sell-Empfehlungen und 1 Meinung ohne Rating.
- Mein Modell kommt auf einen Wert von 54,54 $ bis zum 31. Mai 2029: eine Gesamtrendite von 46,9 % oder 15,8 % pro Jahr.
- Der Investor Day am 16. und 17. November stellt die nächste Bewährungsprobe dar.
Die Aktie von Nike (NKE) ist im vergangenen Jahr um 44,4 % gefallen und schloss am 16. Oktober 2026 bei 37,13 $. Der jüngste Abschwung erfolgte, nachdem Nike seine Prognose für den Umsatz im Fiskaljahr 2027 auf einen Rückgang im hohen einstelligen Prozentbereich gesenkt und eine umfassende Betriebsüberholung vorgestellt hatte, deren Kosteneinsparungen größtenteils erst in den Fiskaljahren 2029 und 2030 anfallen.
Innerhalb von zwei Wochen nach dieser Prognose wurden zwei Ratingagenturen und ein Broker negativer. Dennoch schloss die Nike-Aktie diese Phase über ihrem Tiefstand nach der Quartalszahlenveröffentlichung. Das wirft die Frage auf, die dieser Artikel behandelt: Was ist ein Nike wert, der schrumpft, bevor er wächst, bei einem Kurs von 37,13 $?
Das Frühjahrsquartal, das die Nike-Aktie 26 % kostete
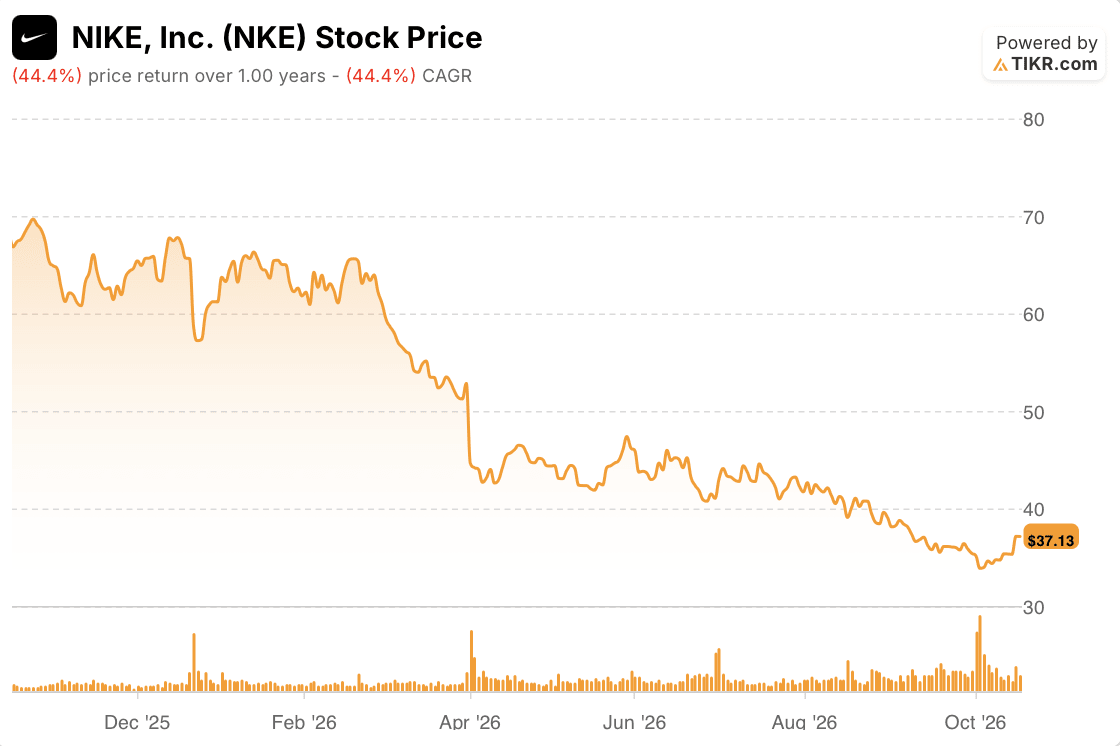
Die ersten Monate waren volatil, aber nicht katastrophal. Die Nike-Aktie schloss Ende November 2025 bei 64,63 $ und Ende Februar bei 62,18 $.
Der Bruch kam am 31. März. Nike übertraf die Erwartungen für das bereinigte Ergebnis je Aktie (EPS) im dritten Fiskalquartal und meldete 0,35 $ gegenüber den von Analysten erwarteten 0,28 $. Aber das Unternehmen senkte seine Prognose für den Umsatz im vierten Fiskalquartal auf einen Rückgang von 2 % bis 4 %, während die Analysten mit einem leichten Anstieg gerechnet hatten, und die Aktie fiel nachbörslich um mehr als 10 %. Bis zum 31. Mai betrug der Quartalsschlusskurs 46,23 $, nach meiner Berechnung ein Rückgang von 25,7 % gegenüber dem Schlusskurs vom Februar.
Der Bericht zum 30. Juni beendete ein flaches Jahr. Der Umsatz im Fiskaljahr 2026 belief sich auf 46,4 Milliarden $, und das EPS im vierten Quartal von 0,72 $ enthielt einen Vorteil von 0,52 $ aus erwarteten Zollrückerstattungen. Die Aktie driftete weiter durch den Sommer auf 39,06 $ bis zum 31. August.
Oktober brachte die Prognose, dann die Herabstufungen
Nikes erstes Fiskalquartal, das am 1. Oktober gemeldet wurde, entsprach den Angaben des Managements. Der Umsatz sank um 4 % auf 11,2 Milliarden $, Greater China fiel um 26 %, und das EPS ging um 2 % auf 0,48 $ zurück. Das Problem war der Rest des Jahres. Nike erwartet nun ein bereinigtes EPS von 1,15 $ bis 1,35 $ für das Fiskaljahr 2027, ohne etwaige Restrukturierungskosten in Höhe von rund 0,15 $.
Diese Kosten gehören zu Pace, der neuen Betriebsüberholung von Nike. Sie zielt auf kumulative Einsparungen von etwa 2,5 Milliarden $ bis zum Fiskaljahr 2031 bei etwa 1,0 Milliarde $ an Vorsteuerbelastungen ab, wobei der Großteil der Einsparungen in den Fiskaljahren 2029 und 2030 anfallen wird. CFO Dave Denton beschönigte die nahe Zukunft nicht im Konferenzcall zu den Quartalszahlen Q1 2027:
"Wir erwarten, dass diese Maßnahmen für den Rest des Fiskaljahres '27 und bis in das Jahr '28 hinein Druck auf die ausgewiesenen Umsätze ausüben werden."
Am nächsten Tag notierte Reuters die Aktie mit einem Rückgang von etwa 6 % bei 32,97 $, einem fast 13-Jahres-Tief. Dann kamen die externen Bewertungen. S&P Global Ratings senkte Nikes Kreditrating am 5. Oktober von A+ auf A mit negativem Ausblick und erklärte, es erwarte, dass Nike in den nächsten zwei bis drei Jahren nach Dividendenausschüttungen etwa 1,2 Milliarden $ an Cash pro Jahr verbrennen werde. Am 6. Oktober stufte Berenberg die Aktie von Hold auf Sell herab und senkte sein Kursziel von 49 $ auf 27,50 $. Moody's folgte am 15. Oktober, bestätigte sein Rating A2, änderte aber den Ausblick auf negativ und erklärte, es sehe Umsatz und Gewinn bis ins Fiskaljahr 2028 hinein sinken.
- Hold, nicht Buy: Die Reuters-Forschungszusammenfassung in Ihrem eigenen Feed besagt, dass Berenberg Nike "von Hold auf Sell herabgestuft" hat, und zwei andere Berichte stimmen dem zu. Der Reuters BUZZ-Artikel lag falsch.
- "Nach Dividenden": Bestätigt durch einen zweiten Bericht über die S&P-Maßnahme. Ich konnte den S&P-Bericht selbst nicht öffnen, daher habe ich die positive Free-Cash-Flow-Zahl, die der Vorschlag erwähnt, weggelassen.
- Aufzählungspunkte in Fließtext integriert: Drei Aufzählungspunkte mit fett gedruckten Überschriften brachen das Hausformat.
Die Nike-Aktie schloss den 16. Oktober dennoch bei 37,13 $. Keine Unternehmensnachrichten in diesem Zeitraum erklären diesen letzten Aufwärtsschub.
Die Analysten sind der Nike-Aktie den ganzen Weg nach unten gefolgt
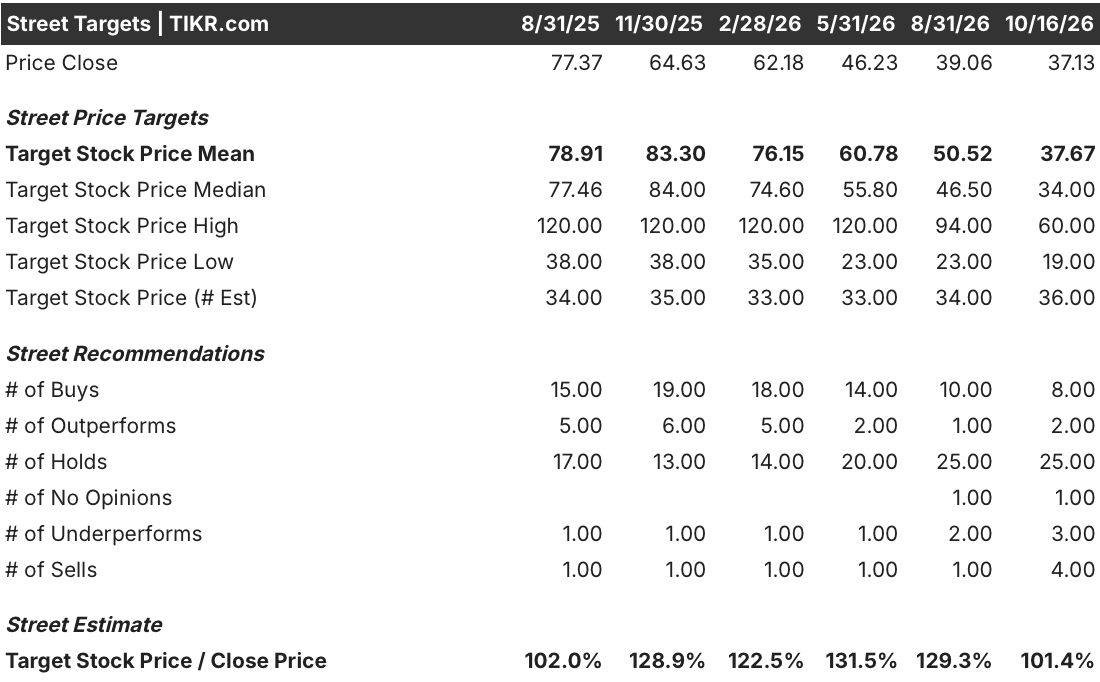
Das durchschnittliche Kursziel liegt jetzt bei 37,67 $, nur 1,4 % über dem Schlusskurs. Ende August 2025 lag es bei 78,91 $ gegenüber einem Schlusskurs von 77,37 $. Seitdem ist der Durchschnitt um 52,3 % gefallen, während der Quartalsschluss um 52,0 % fiel (nach meiner Berechnung), sodass die Analysten ihre Ziele fast im Gleichschritt mit dem Kurs gesenkt haben. In diesem Zeitraum sanken die Buy-Empfehlungen von 15 auf 8 und die Sell-Empfehlungen stiegen von 1 auf 4, sodass es heute 25 Hold-Empfehlungen, 2 Outperform-Empfehlungen, 3 Underperform-Empfehlungen und 1 Meinung ohne Rating gibt. Das niedrigste Kursziel liegt bei 19 $, das höchste bei 60 $.
Was die Nike-Aktie wert ist, bei knapp der Hälfte ihrer alten Marge
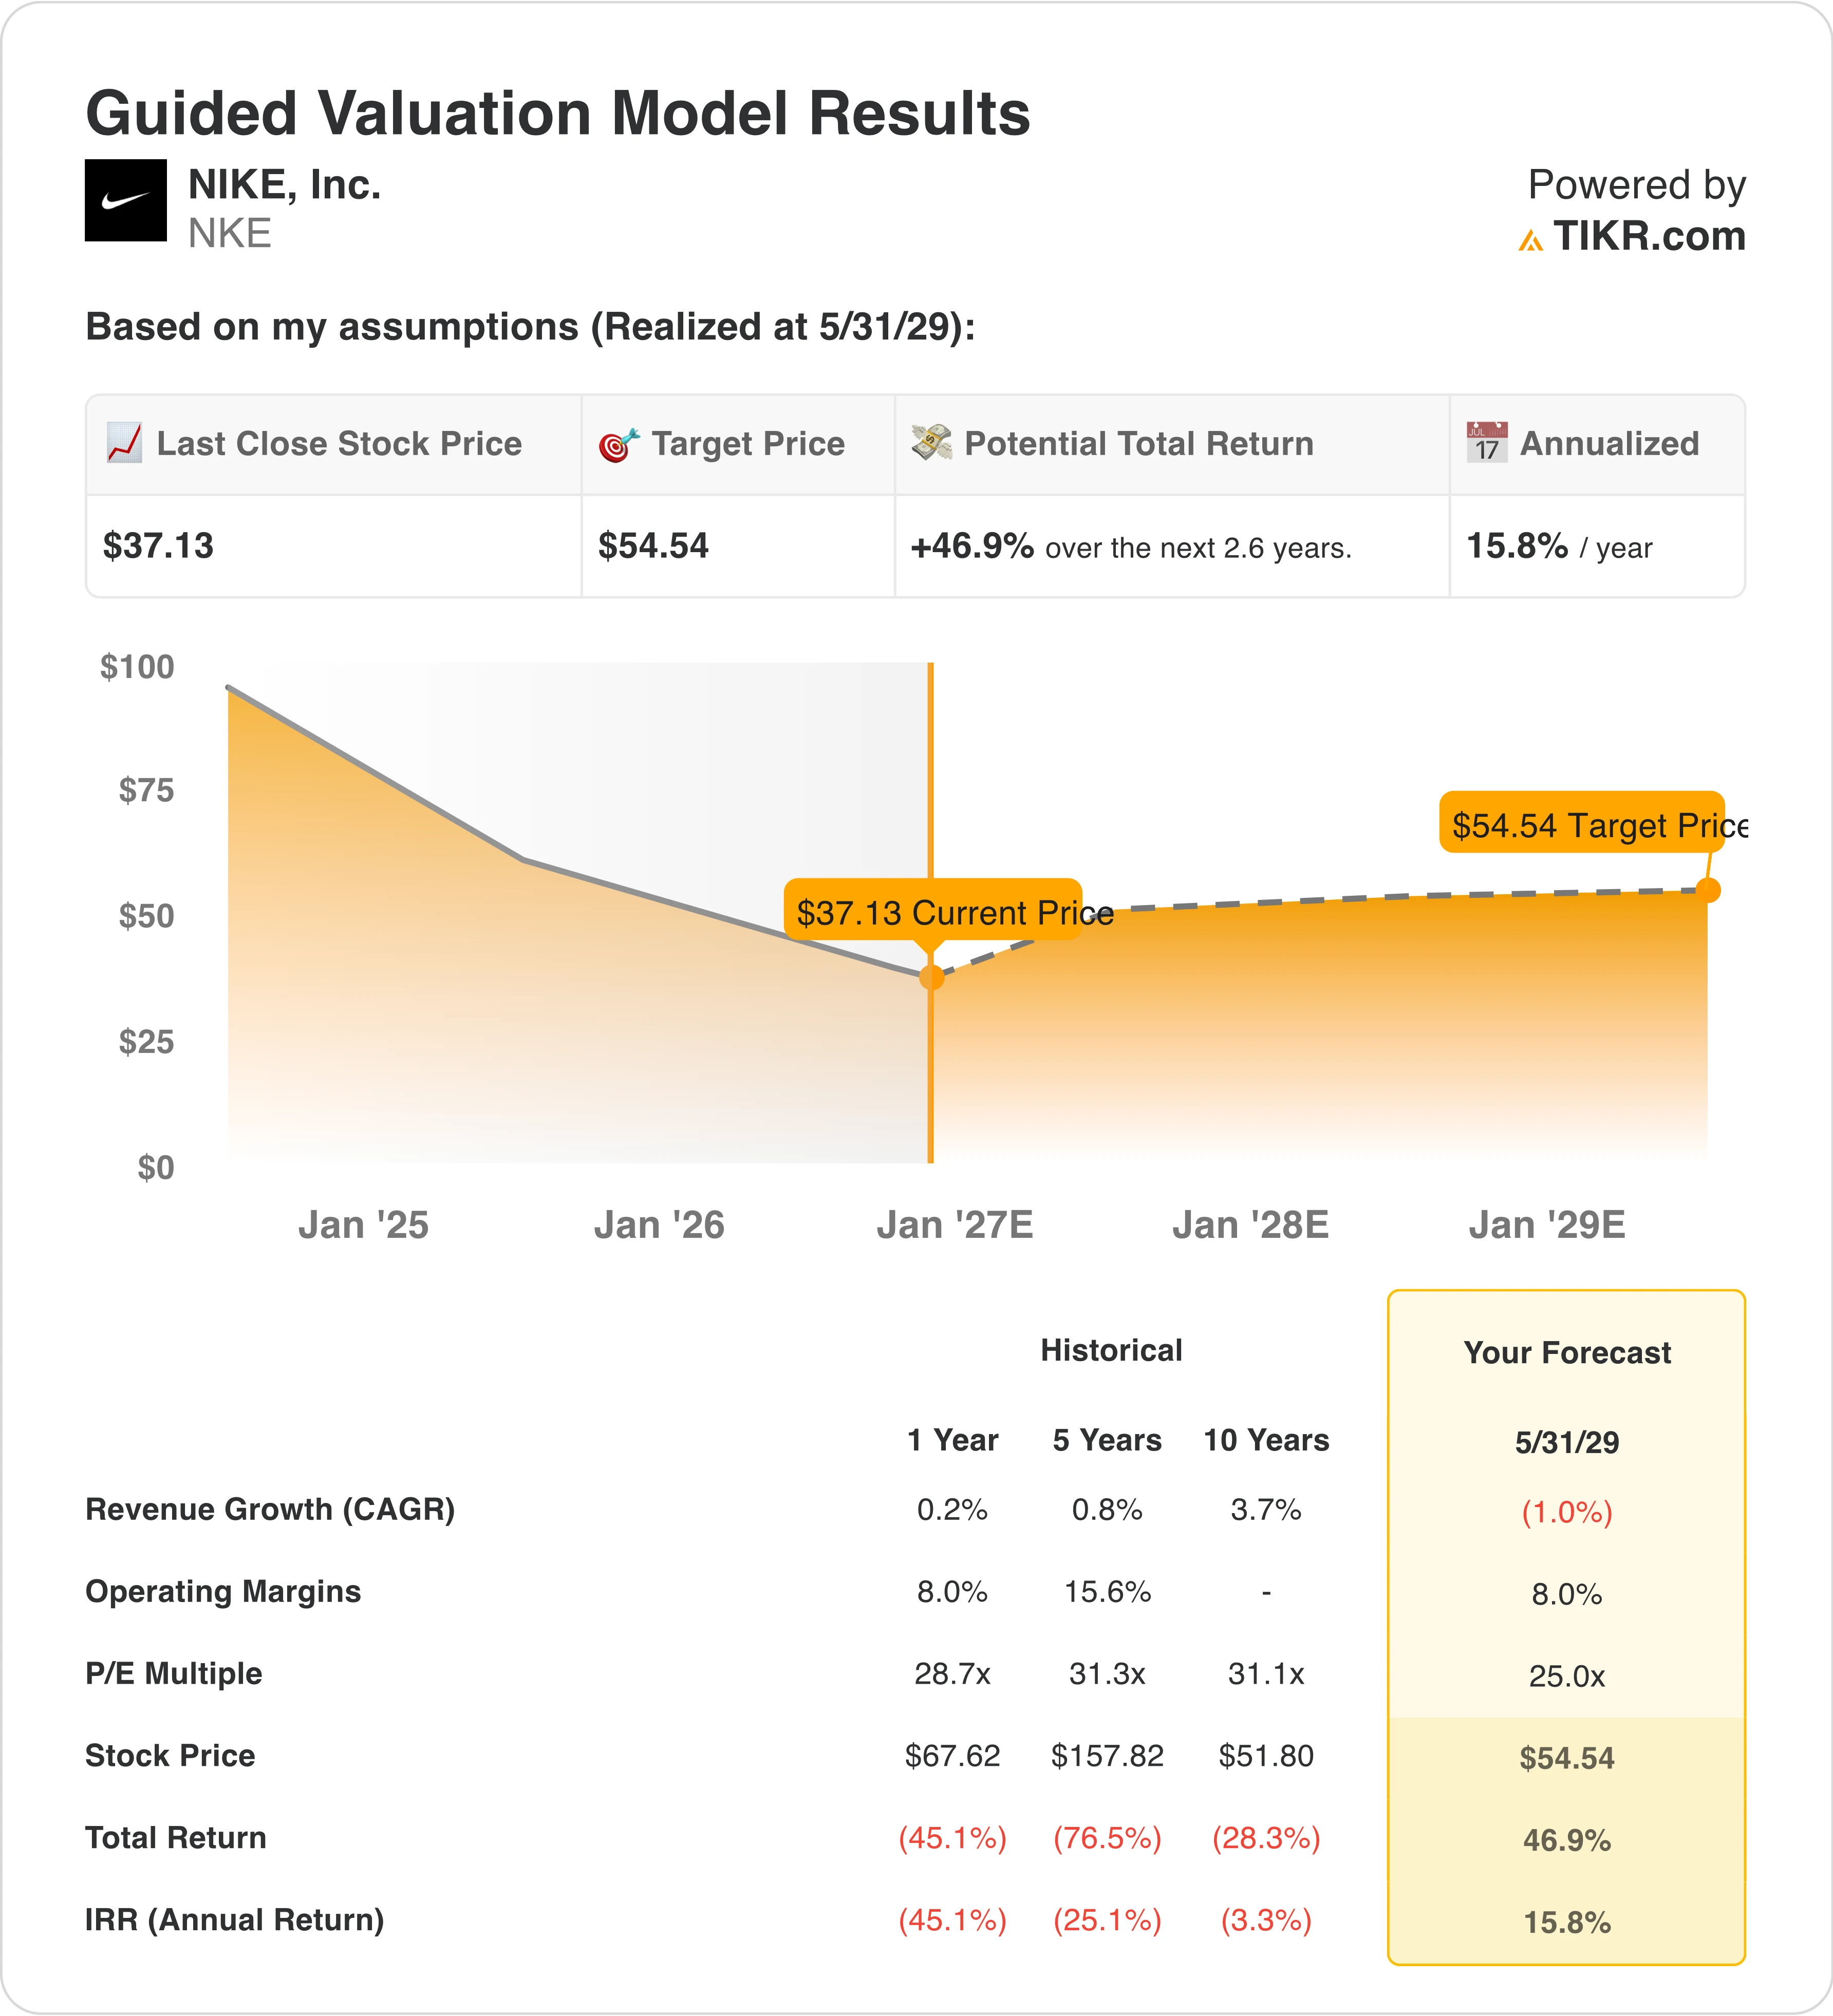
Ich habe Nike seine alten Margen nicht zurückgegeben. Vor fünf Jahren betrug die operative Marge von Nike 15,6 %; vor einem Jahr lag sie bei 8,0 %. Mein Modell geht von einem Durchschnitt von 8,0 % bis 2030 aus, was davon ausgeht, dass Pace lediglich den Druck durch schrumpfende Umsätze ausgleicht (Nike sagt, dass das EBIT im Fiskaljahr 2027 schneller fällt als der Umsatz), anstatt das alte Geschäft wiederherzustellen.
Auch der Umsatz erhält keine Unterstützung. Ich gehe von einem jährlichen Rückgang von 1,0 % aus, unter der Fünfjahresrate von 0,8 %, weil sowohl Denton als auch Moody's davon ausgehen, dass die Rückgänge bis ins Fiskaljahr 2028 anhalten werden. Und das Exit-Multiple beträgt 25,0x, unterhalb der 28,7x, zu denen die Aktie vor einem Jahr gehandelt wurde, und der 31,3x von vor fünf Jahren.
Selbst mit diesen Zahlen kommt mein Modell auf 54,54 $ bis zum 31. Mai 2029. Das entspricht einer Gesamtrendite von 46,9 % von 37,13 $ über 2,6 Jahre oder 15,8 % pro Jahr und liegt 16,87 $ über dem Durchschnitt der Analysten.
Der Haken ist die Marge. Ein Durchschnitt von 8 % bedeutet, dass die späteren Jahre das Fiskaljahr 2027 ausgleichen müssen, und die Prognose impliziert eine niedrigere Marge in diesem Jahr. Wenn Pace die Margen bis zum Fiskaljahr 2029 und 2030 nicht über 8,0 % heben kann, schrumpft auch die Rendite von 15,8 %.
Die November-Termine, die Nike-Aktionäre im Kalender markieren sollten
Nikes Investor Day am 16. und 17. November ist der Termin, an dem Denton einen Finanzalgorithmus für die nächsten fünf Jahre, sowohl für die Umsatz- als auch die Gewinnentwicklung, versprochen hat. Ein Margenziel für das Fiskaljahr 2029 von über 8,0 %, zusammen mit einem Zeitpunkt, ab dem der Umsatz wieder wächst, würde die 15,8 % pro Jahr stützen. Ein Plan, der die Margen unterhalb des in meinem Modell angenommenen Durchschnitts von 8,0 % belässt, würde den Wert von 54,54 $ bei sonst gleichen Bedingungen nach unten ziehen.
Davor hat Nike auf einen Faktor zu seinen Ungunsten von etwa 400 Basispunkten für den Umsatz im zweiten Fiskalquartal aufgrund schwieriger Vergleichswerte hingewiesen: EMEA Cyber Week und North America Sell-in. Ein schwaches zweites Quartal wird nicht viel Klarheit bringen. Der Margenpfad im November wird es tun.
Finden Sie 8,0 % für Nike zu knauserig oder zu großzügig? Geben Sie Ihr eigenes Wachstum, Ihre Marge und Ihr Multiple ein und erstellen Sie in 60 Sekunden auf TIKR kostenlos ein Nike-Modell, ausgehend von Konsensschätzungen. Erfahren Sie hier mehr.
Was ist die NIKE-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was die NKE-Aktie wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
NIKE, Inc. kostenlos bewerten→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf der Grundlage von Investitionsdaten aus dem TIKR Terminal und Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


