Die wichtigsten Punkte
- Die Intel-Aktie ist im letzten Monat (bis zum Schlusskurs am Montag) um 15 % gefallen und hat damit einen Sprung um 12 % vom 21. September und mehr wieder aufgegeben, als KI-Chip-Aktien verkauft wurden.
- TSMC tauchte diesen Monat zweimal in Intels Foundry-Plänen auf: in Elon Musks Terafab-Gesprächen und als Backup für Intels fortschrittliche Verpackungstechnologie.
- Intel notiert bei etwa dem 52-fachen der erwarteten Gewinne, nahe seinem Fünfjahresdurchschnitt, und das Kursziel von 155 $ von KeyBanc entspricht etwa dem 50-fachen der Analystenschätzung für die Gewinne 2028.
- Das Konsensziel von 117 $ erscheint als die fairere Messlatte, und die Quartalsergebnisse für Q3 nach Börsenschluss am 29. Oktober sind der nächste Test.
Intel (INTC) ist in den letzten Monat (bis zum Schlusskurs am Montag) um 15,3 % gefallen, während der S&P 500 um 0,6 % gestiegen ist.
John Vinh von KeyBanc lässt sich nicht beirren. Er behielt seine Kauf-Empfehlung und sein Kursziel von 155 $ am 15. Oktober bei, was 68 % über dem Schlusskurs vom Montag liegt.
Von einem Sprung um 12 % zu einem Rückgang um 15 %
Der Monat begann mit Intels größtem Tag seit Monaten: einem Sprung um 12,1 % am 21. September, als der Hype um Meta Platforms (META) und seine Muse-Agenten-App eine Rallye bei CPU-Aktien auslöste. CEO Lip-Bu Tan hatte gerade gesagt, Intel könne nur etwa die Hälfte der CPU-Nachfrage decken. Das machte Intel zu einer einfachen Wahl für die Wette, dass Agenten wie der von Meta weit mehr CPUs benötigen.
Aber diese Wette hängt von den KI-Ausgaben ab... und die nächsten vier Wochen stellten das in Frage:
- 28. September: minus 5,7 %, als die Renditen stiegen und OpenAI seine Top-Modelle pausierte
- 8. Oktober: minus 5,3 %, nachdem ein [Financial Times-Bericht](LINK NEEDED) die Umsätze von OpenAI in Frage stellte (Intel hatte keine Neuigkeiten)
- Die Woche ab dem 12. Oktober: minus etwa 14 %, aufgrund chinesischer Konkurrenz, Finanzierungssorgen, hoher Inflation und verlangsamten Wachstums bei Anthropic
Arm Holdings (ARM) zog am 21. September gemeinsam mit Intel an und ist seitdem sogar noch stärker gefallen: 17,3 % im selben Monat.
TSMC taucht immer wieder in Intels Plänen auf
Auch die Foundry-Story hatte einen rauen Monat. Am 3. Oktober gab Elon Musk Gespräche mit Taiwan Semiconductor Manufacturing (TSM) über Terafab bekannt, das Chip-Projekt, dem Intel im April beigetreten war. Tan sagte, Intel werde weiter daran arbeiten.
Dann bot TSMC-CEO C.C. Wei am 15. Oktober Unterstützung für Kunden an, die nicht genug von Intels EMIB-T-Verpackungskapazität erhalten können. Die Verpackung ist das Foundry-Geschäft, von dem Intel erwartet, dass es zuerst hochgefahren wird. CFO David Zinsner sieht Verpackungsumsätze in der zweiten Hälfte 2027 mit einer Bruttomarge von etwa 40 % ansteigen, und bisher wurde noch kein Kunde benannt. Wenn TSMC diese Käufer umwirbt, könnte das die Preise unter Druck setzen.
Intel hat auch nicht gesagt, ob die tödliche Explosion am 14. Oktober in seiner Fabrik in Kiryat Gat, Israel, die Produktion beeinträchtigt hat.
Der 29. Oktober ist der wahre Test
Intel veröffentlicht die Ergebnisse für das dritte Quartal nach Börsenschluss am 29. Oktober. Die Umsätze haben den Konsens fünf Quartale in Folge übertroffen, und Analysten erwarten diesmal etwa 16,4 Mrd. $, gegenüber der Obergrenze der Prognose von 16,8 Mrd. $.
Analysten erwarten immer noch, dass der normalisierte Gewinn pro Aktie von 0,42 $ im Jahr 2025 auf 1,53 $ in diesem Jahr und 3,09 $ im Jahr 2028 steigen wird.
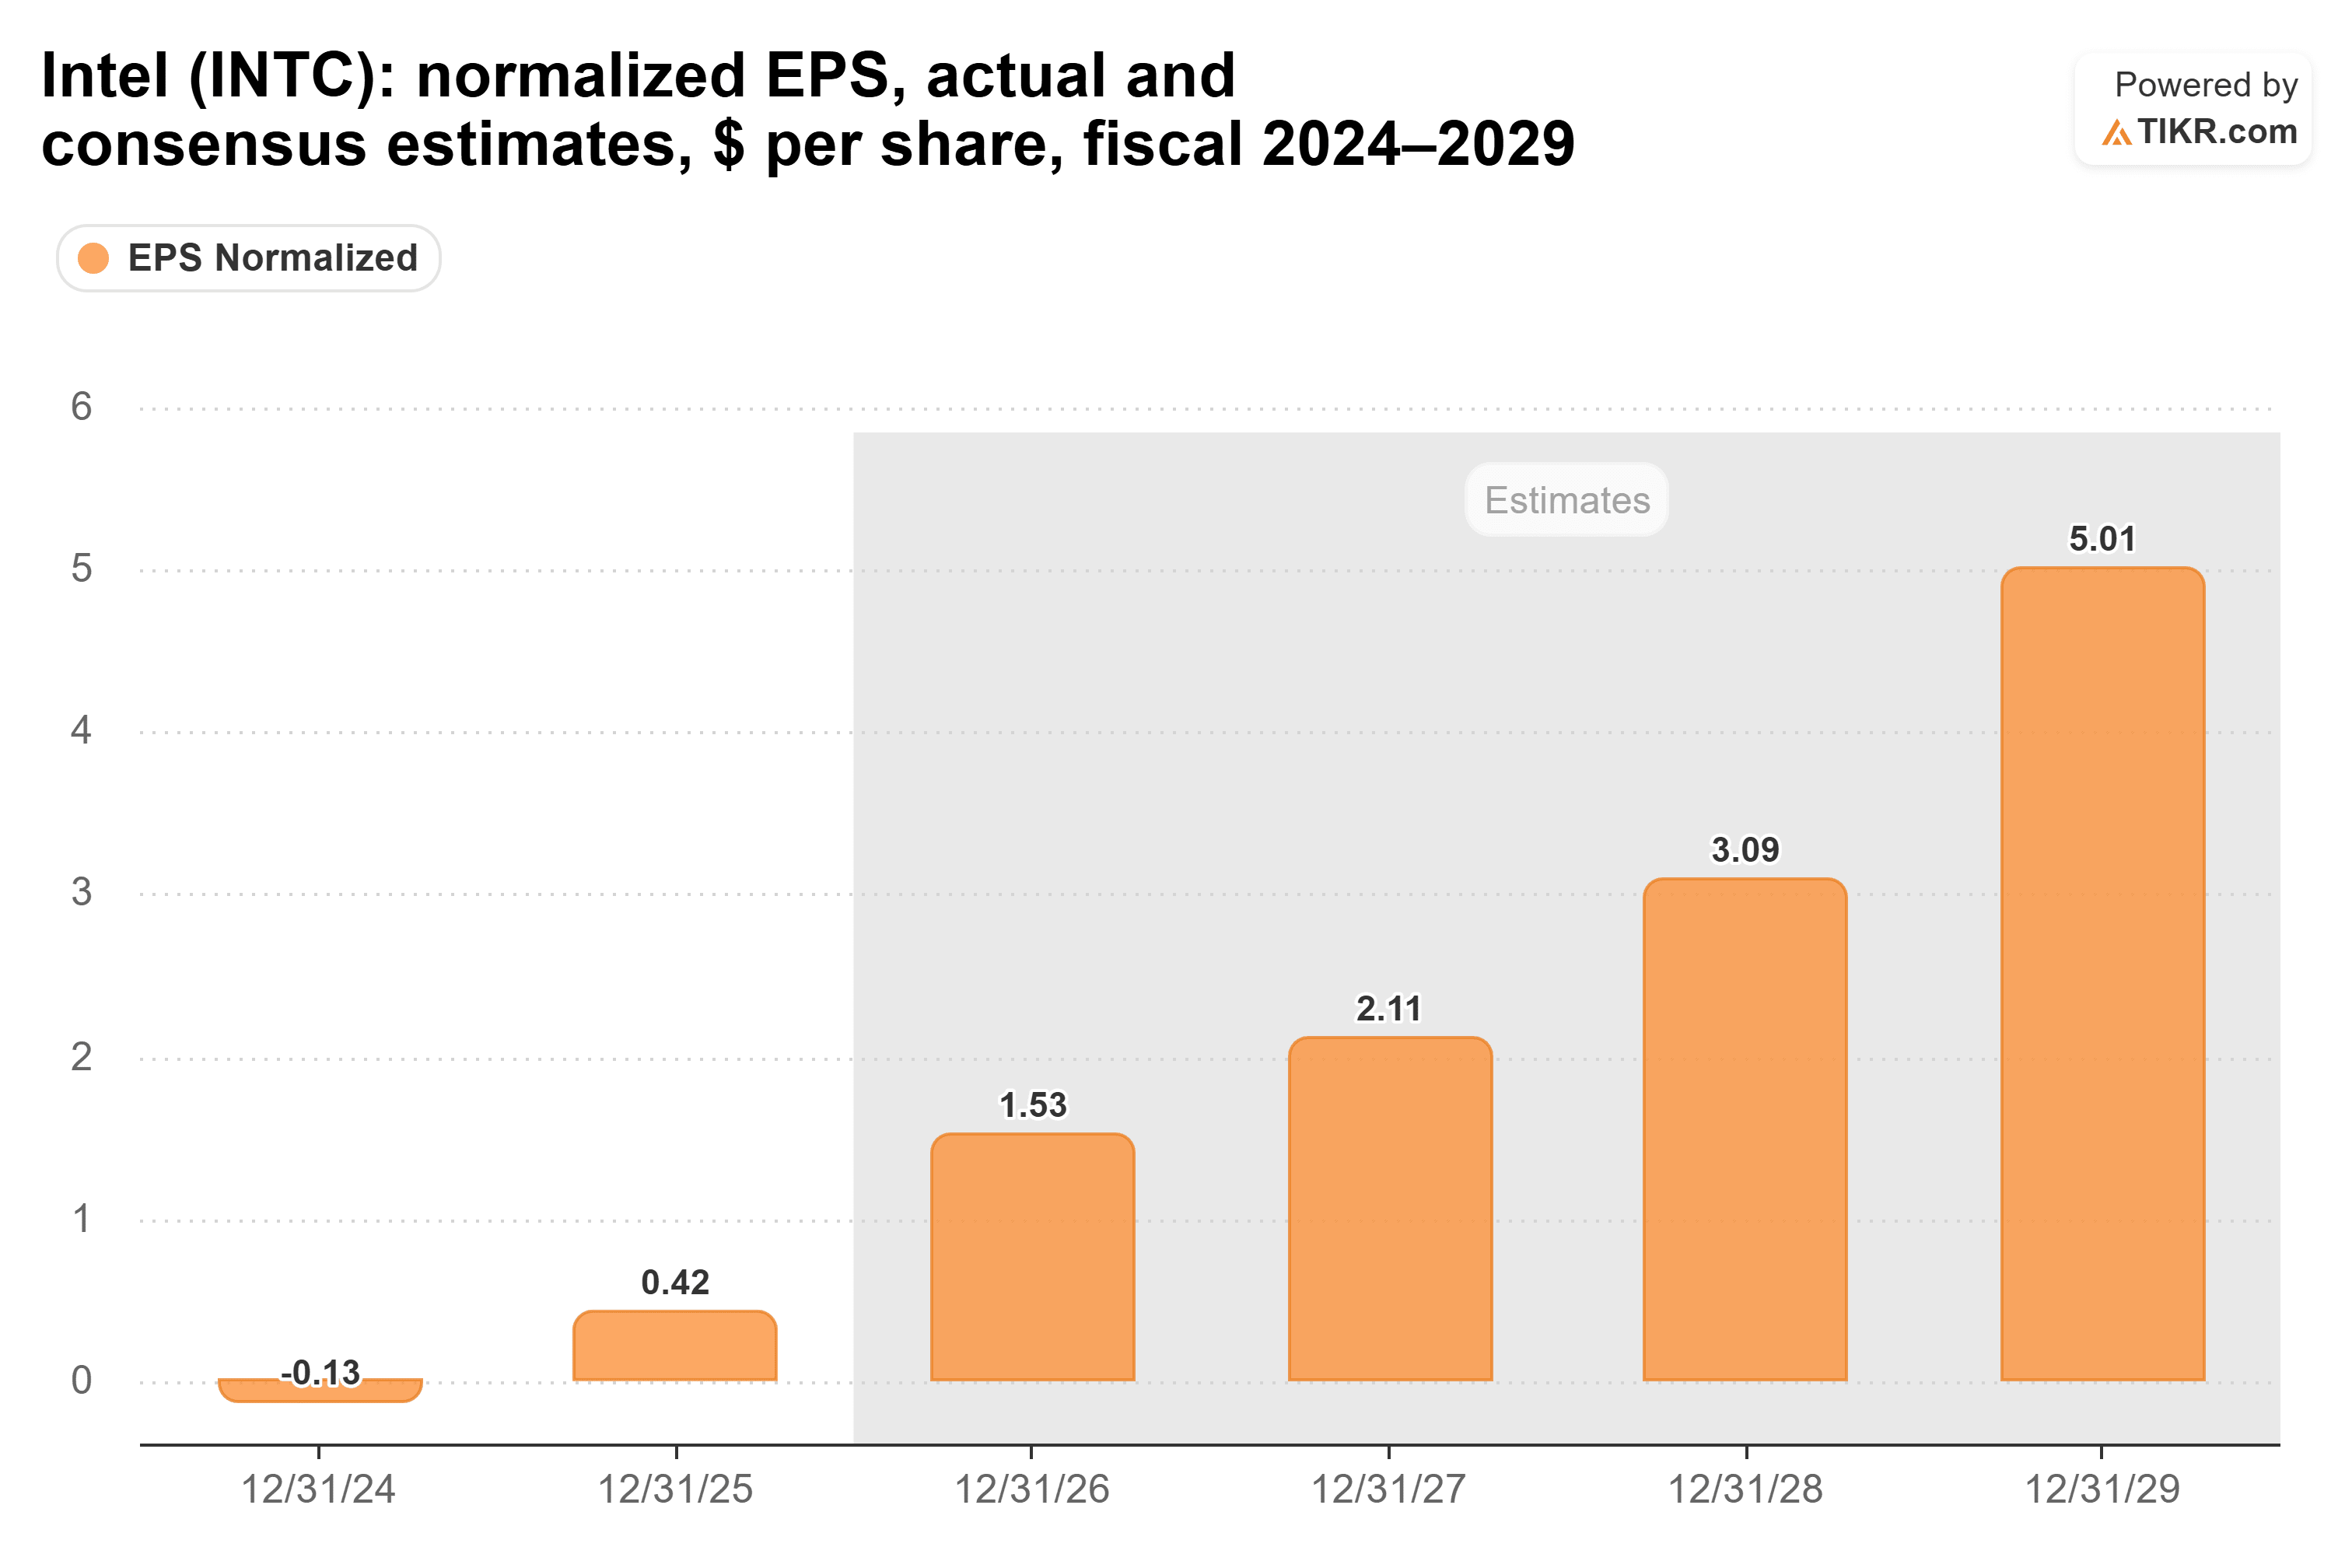
Keiner der Rückgänge dieses Monats ging mit einer Herabsetzung der Prognosen einher, daher sehe ich keinen Grund, warum diese Schätzungen vor dem 29. Oktober fallen sollten.
Geht die Rechnung bei 155 $ auf?
Der Verkauf kam also aus der Bewertung. Intel notierte am Freitag mit dem 52,4-fachen der erwarteten Gewinne, gegenüber 63x am 8. Oktober und nahe seinem Fünfjahresdurchschnitt von 49,9x.
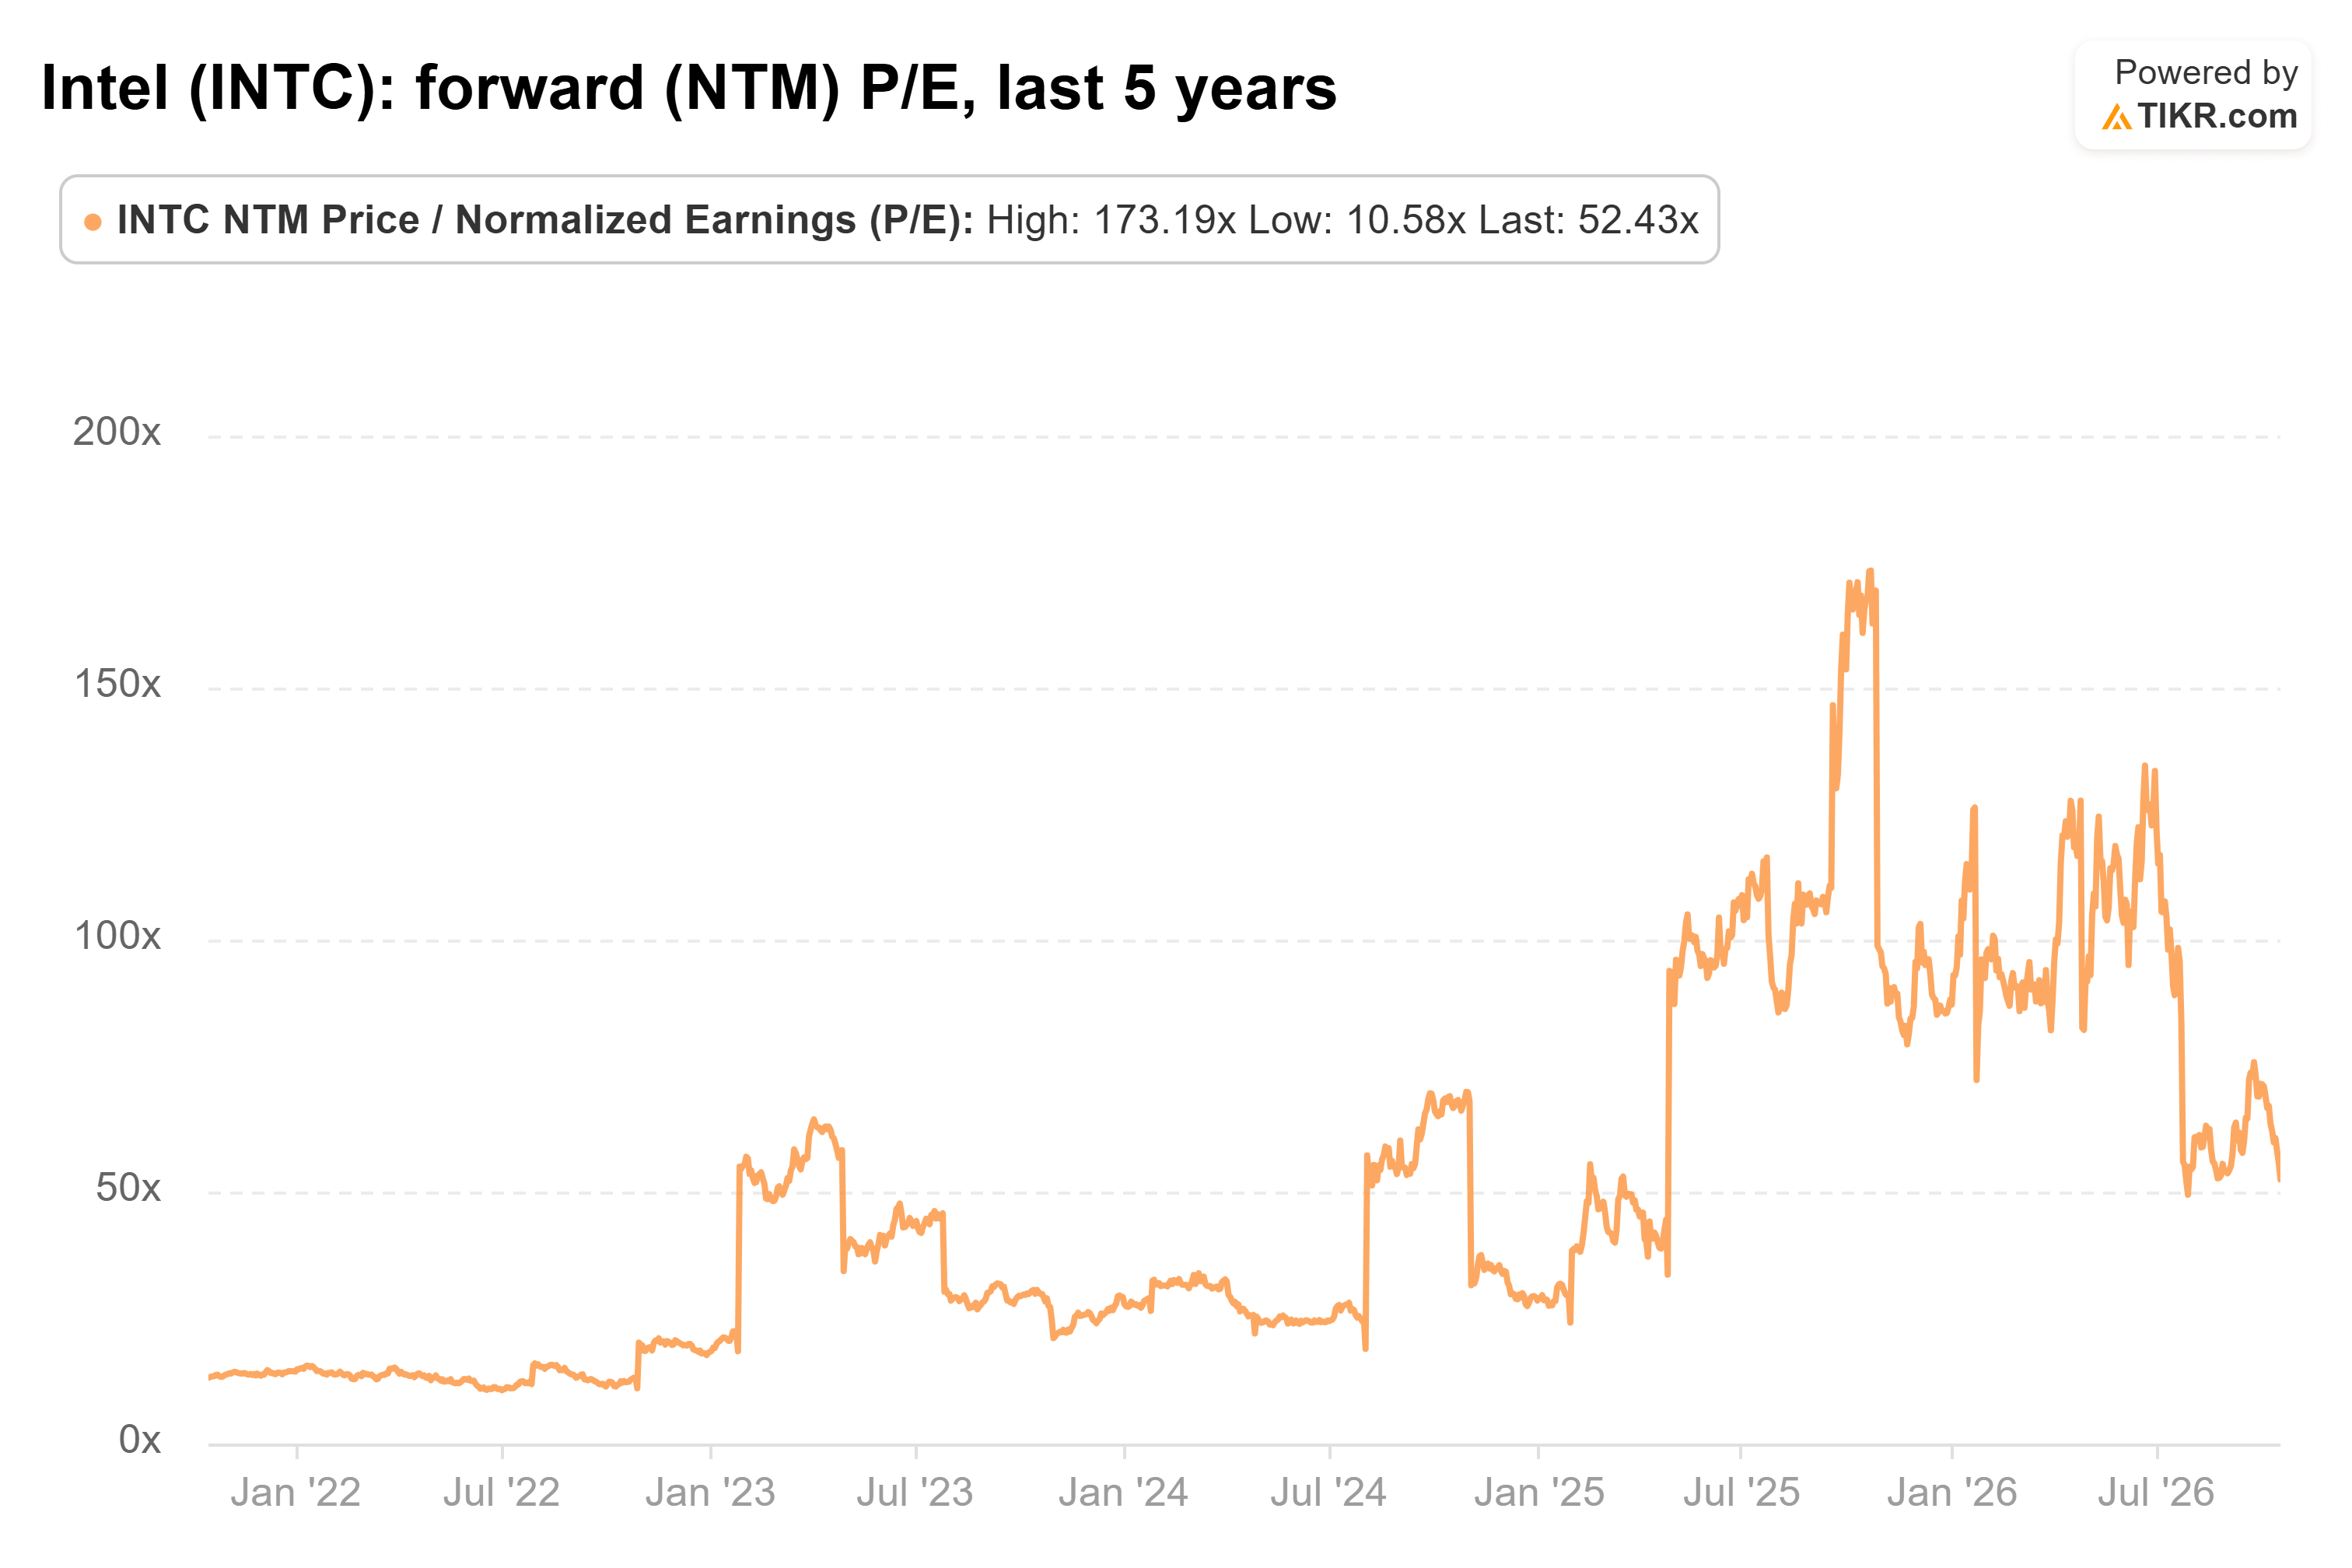
Das Ziel von KeyBanc verlangt mehr. Legt man diesen Durchschnitt von etwa 50x auf die Analystenschätzung von 3,09 $ für 2028, erhält man etwa 155 $. Das ist das übliche Vielfache der Aktie auf Gewinne, die zwei Jahre in der Zukunft liegen, in einer 12-Monats-Prognose.
Das Konsensziel ist gemäßigter: 117 $, etwa 28 % über dem Schlusskurs vom Montag, und es hat sich während des Rückgangs kaum bewegt.

Sogar Harlan Sur von JPMorgan, seit vier Jahren pessimistisch, stufte Intel am Montag auf Neutral hoch ("Unser Vertrauen wächst"), obwohl sein Ziel von 85 $ unter der Aktie liegt.
Meine Einschätzung: Für jeden, der an die Foundry-Wende glaubt, ist Intel ein besserer Kauf als vor einem Monat, und 117 $ erscheinen als eine faire Messlatte. Die 155 $ von KeyBanc sind plausibel, aber angespannt: Sie benötigen, dass die Verpackungskunden wie geplant eintreffen, während TSMC jetzt um sie konkurriert.
Der 29. Oktober ist die erste Überprüfung. Eine Prognose für die Bruttomarge im vierten Quartal auf oder über der Mitte des dritten Quartals von 42 % würde viel bewirken. Das Gleiche gilt für Investitionsausgaben 2027, die die Wende beim freien Cashflow der Analysten für 2028 intakt halten.
Was ist die Intel-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Intel wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!