Wichtige Erkenntnisse
- Cameco legte am 27. Oktober um 4,2 % auf $82 zu, liegt aber vor seinem Bericht am 30. Oktober noch 39 % unter seinem 52-Wochen-Hoch.
- Das bereinigte Ergebnis je Aktie (EPS) im zweiten Quartal von $0,18 verfehlte die Konsensschätzung von $0,38, da die Produktion sank und Westinghouse einen Verlust meldete.
- Ein realisierter Preis von $67,79 pro Pfund liegt hinter dem langfristigen Preis von $96,50, da der größte Teil der Produktion über ältere Verträge verkauft wird.
- Bei einem KGV von 53,6 (vorwärts) benötigt die Aktie eine Erholung der Produktion und höherpreisige Verträge, um die Prämie zu rechtfertigen.
Uran sah auf dem Papier selten besser aus. Die langfristigen Vertragspreise erreichten Ende August und September $96,50 pro Pfund, den höchsten Monatsendstand in Daten, die bis 1996 zurückreichen.
Cameco (CCJ)-Aktionäre haben davon kaum etwas gespürt. Die Aktie schloss am 27. Oktober nach einem Plus von 4,2 % bei $82, liegt aber über sechs Monate betrachtet immer noch 33,1 % im Minus und 39 % unter ihrem 52-Wochen-Hoch von $135.
Diese Diskrepanz ist die ganze Geschichte vor dem Quartalsbericht am Freitag. Der Brennstoffkreislauf zieht sich weiter an, während Camecos eigene Ergebnisse weiterhin enttäuschen.
Ein schwaches Quartal mit klaren Ursachen
Das zweite Quartal war schwierig. Alle Unternehmenszahlen hier sind in kanadischen Dollar angegeben.
- Der Umsatz sank um 7 % auf 814 Millionen Dollar.
- Der Nettogewinn brach um 92 % auf 25 Millionen Dollar ein.
- Das bereinigte EPS von $0,18 verfehlte die Konsensschätzung von $0,38.
Zwei Dinge verursachten den größten Schaden. Die verpackte Produktion in McArthur River/Key Lake und Cigar Lake sank auf 6,2 Millionen Pfund (zu 100 % gerechnet) von 7,7 Millionen, da Überschwemmungen die Versorgungsrouten im Norden Saskatchewans unterbrachen.
Dann rutschte Westinghouse für Camecos Anteil auf einen Verlust von 10 Millionen Dollar, nach einem Gewinn von 126 Millionen Dollar im Vorjahreszeitraum.
CEO Tim Gitzel umschrieb dies in der Ergebnisveröffentlichung gelassen und beschrieb das Quartal als "normale quartalsweise Schwankung".
Die quartalsweise Gewinnlinie zeigt, wie sprunghaft diese Schwankungen ausfallen können:
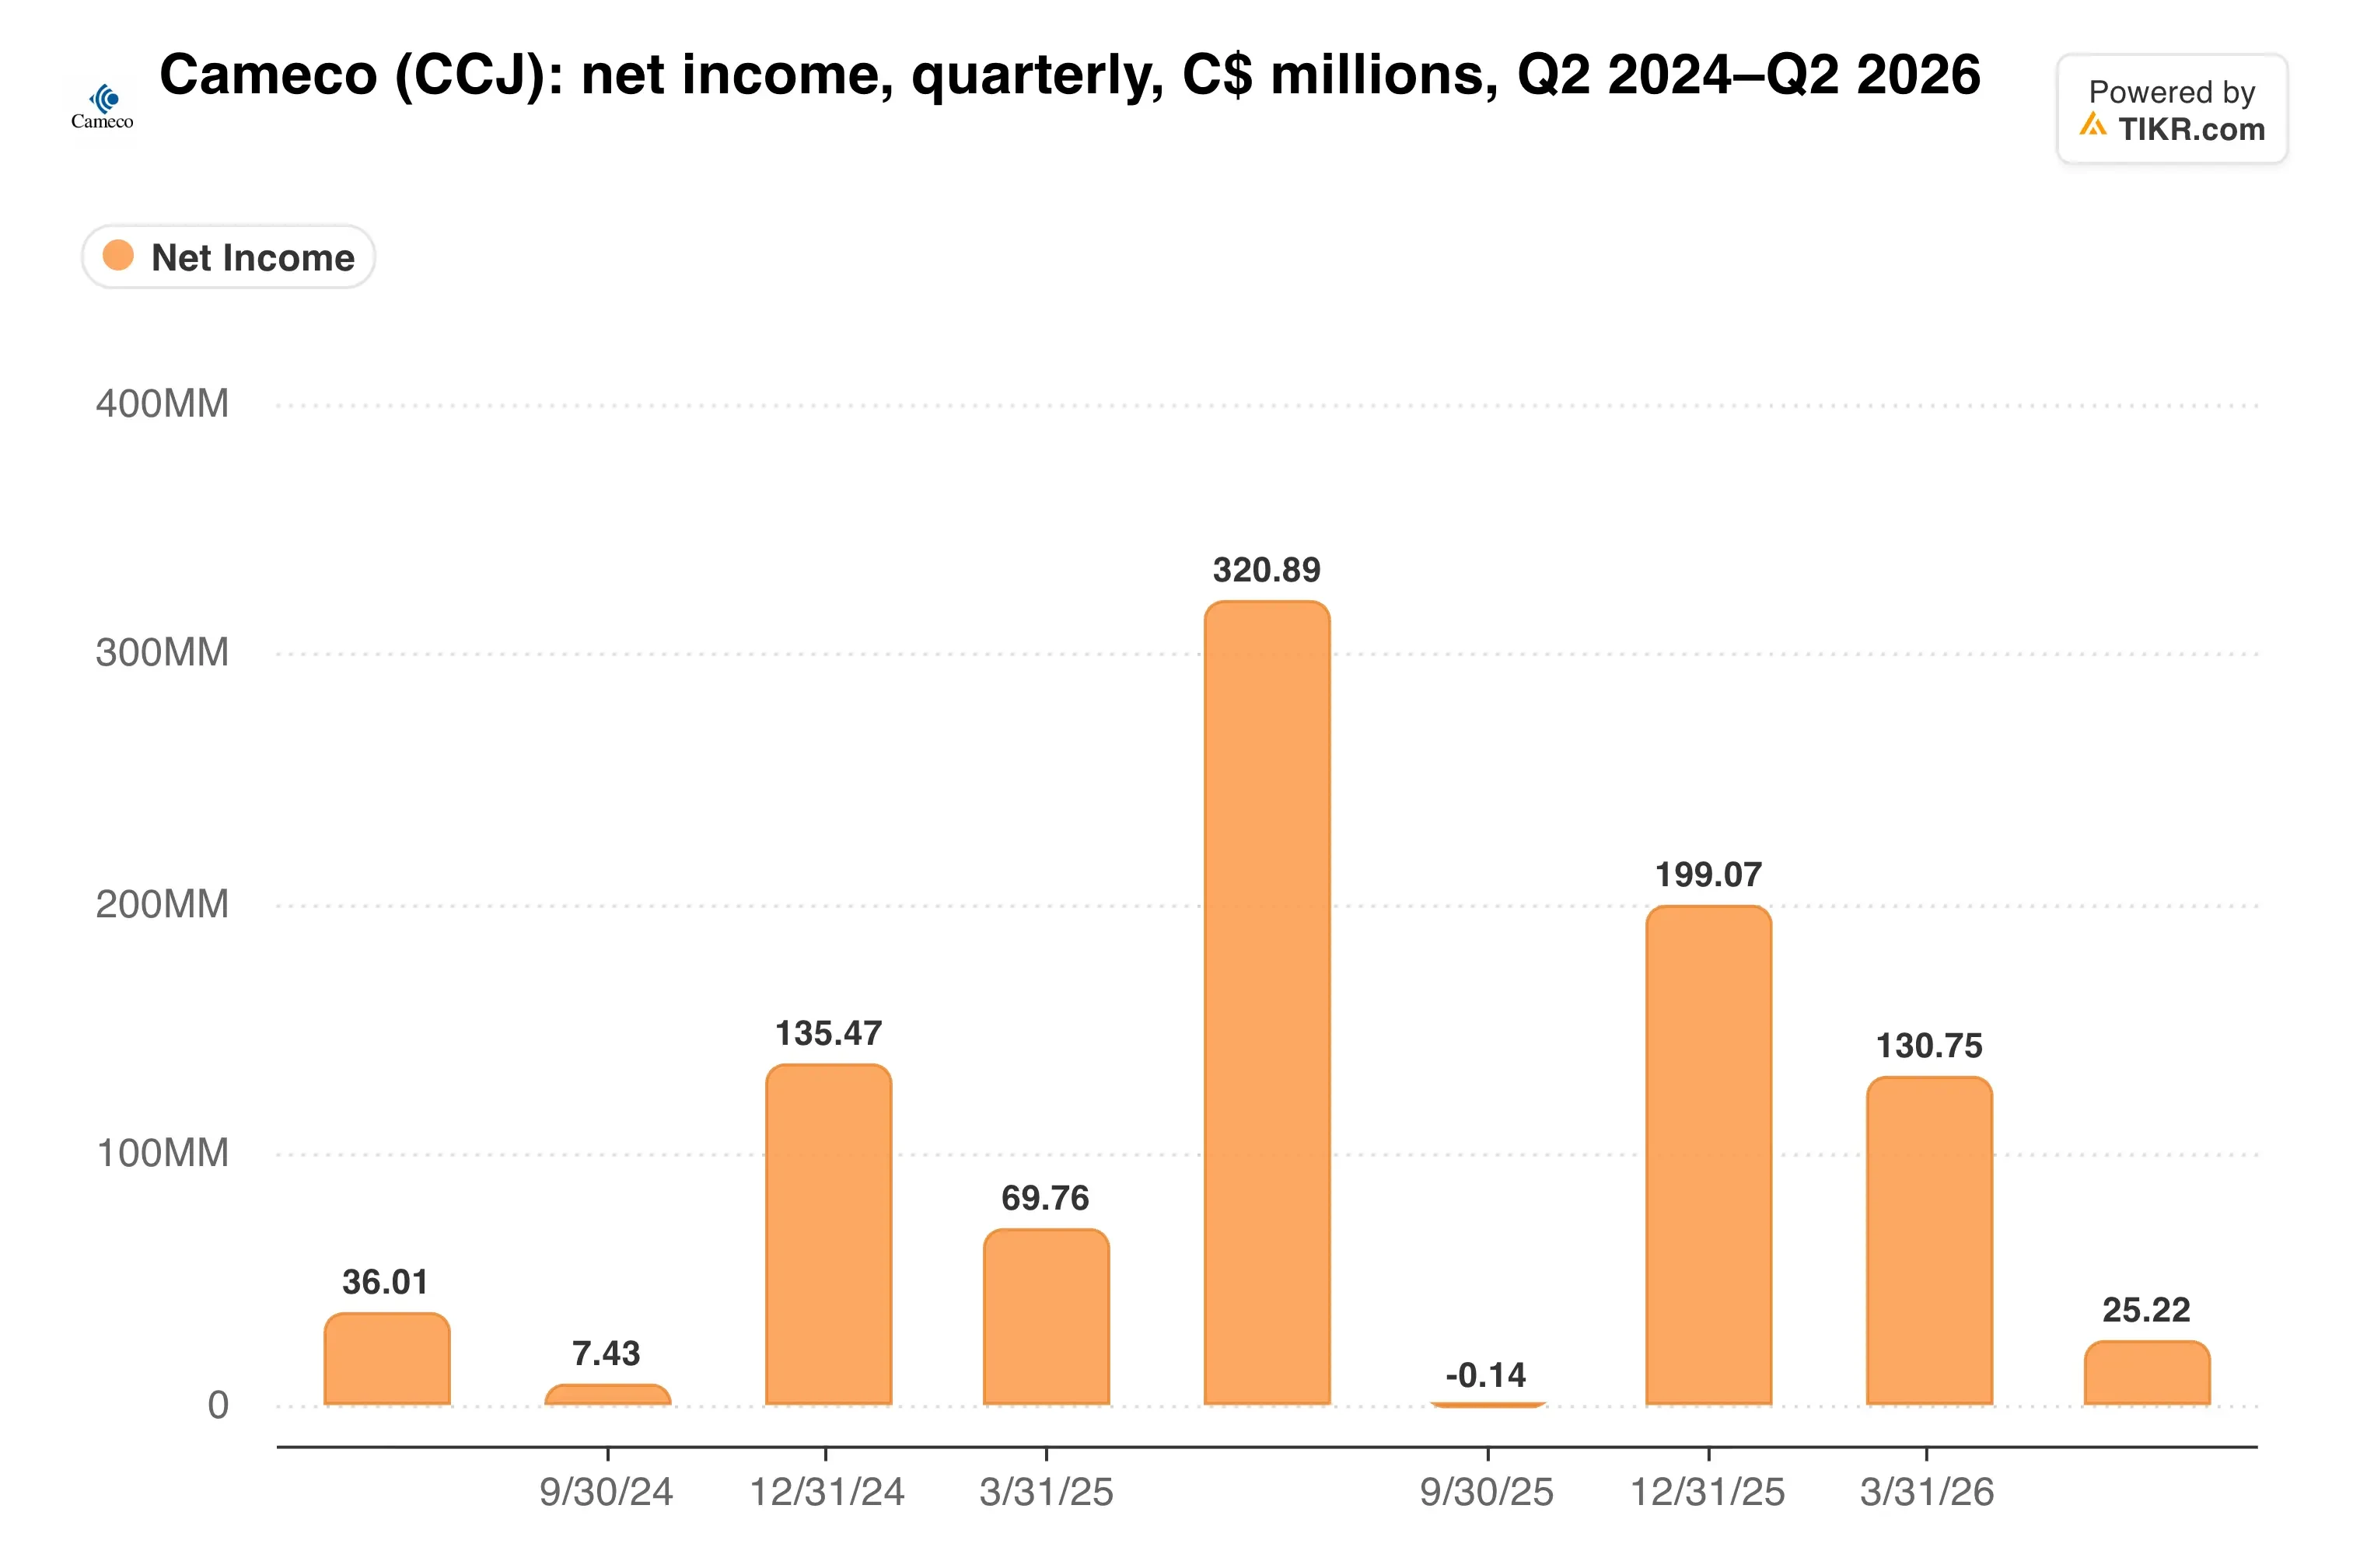
Anleger können mit Sprunghaftigkeit leben. Was sie wollen, ist der Beweis, dass die Einbrüche temporär sind, und eine unveränderte jährliche Produktionsprognose ist die Hauptantwort des Managements.
Verträge hinken dem Markt hinterher
Cameco verkaufte Uran im zweiten Quartal zu einem durchschnittlichen realisierten Preis von $67,79 pro Pfund. Das war ein Anstieg von 18 % gegenüber dem Vorjahr, aber deutlich unter dem langfristigen Preis.
Die Lücke ist beabsichtigt. Der größte Teil der Produktion wird über langfristige Verträge abgesetzt, mit durchschnittlich mehr als 28 Millionen Pfund jährlichen Lieferverpflichtungen über die nächsten fünf Jahre, sodass höhere Preise nur langsam in der Gewinn- und Verlustrechnung ankommen.
Gleichweitere Cameco seine Brennstoffkreislauf-Exposition aus. Im September unterzeichnete das Unternehmen einen exklusiven Vertrag zum Kauf der gesamten künftigen Produktion der geplanten Anlage von Global Laser Enrichment in Kentucky, und Cameco hält 49 % an GLE. Westinghouse reichte zudem im Juli vertraulich einen Antrag für einen US-Börsengang ein.
Analysten erwarten, dass die Neubewertung allmählich eintreten wird:

Der Konsens prognostiziert ein jährliches Umsatzwachstum von etwa 7,7 % über die nächsten zwei Jahre, was angesichts der aktuellen Vertragspreise moderat erscheint.
TIKR verfolgt 21 Analysten zu Cameco. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Cameco sowie die Umsatz- und Gewinnschätzungen von Wall Street, alles an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Cameco an
Für Geduld einen Aufschlag zahlen
Cameco notiert mit einem KGV von 53,6 (vorwärts) und einem KGV von 22,7 (vorwärts) für das EBITDA. Das ist eine Wachstumsbewertung für ein Unternehmen, von dem erwartet wird, dass sein EBITDA in den nächsten zwei Jahren um etwa 2,4 % pro Jahr wächst.
Konkurrenten sind noch auf der Suche nach Kapital. NexGen Energy (NXE) sucht etwa 1 Milliarde Dollar für sein kanadisches Uranprojekt und hat Gespräche mit BHP (BHP) geführt. Cameco hingegen produziert bereits im großen Maßstab und weist nur 77 Millionen Dollar Nettoverschuldung aus.
Wo steht also die heutige Bewertung im Vergleich zu ihrer eigenen Geschichte?

Meine Einschätzung: Die Bewertung verlangt immer noch viel, insbesondere da Westinghouse Verluste macht und der Betrieb in Cigar Lake im Juli vorübergehend eingestellt wurde. Ich schätze Camecos Position im Brennstoffkreislauf, aber ich würde eine Stabilisierung der Produktion und der Vertragspreise sehen wollen, bevor ich das 53,6-fache des Gewinns zahle.
Am 30. Oktober sollten drei Dinge beobachtet werden: die Erholung der Produktion in den Minen in Saskatchewan, der Beitrag von Westinghouse und alle neu abgeschlossenen langfristigen Verträge zu heutigen Preisen.
Was ist die Cameco-Aktie also wirklich wert?
Mit TIKR können Sie den künftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Cameco wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!