Principais Conclusões
- As ações da Intel subiram [4%] hoje após a JPMorgan ter elevado a recomendação do papel para Neutra, a partir de Subponderada, mantendo seu preço-alvo de $85.
- A Tesla comprometeu-se com o processo 14A da Intel em abril, portanto a reclassificação é a notícia de hoje, e ela se baseia em melhor execução e estimativas de lucro crescentes.
- Os gastos de capital da Intel têm sido maiores que o caixa gerado por suas operações todos os anos desde 2022, então clientes externos e sua venda de ações de $20 bilhões são o que paga pela fundição.
- A Intel divulga os resultados do terceiro trimestre em 29 de outubro, a próxima chance de ver novos clientes da fundição e os dólares que eles comprometem.
Intel (INTC) as ações subiram [4%] hoje após a JPMorgan ter elevado a recomendação do papel para Neutra, a partir de Subponderada. O banco havia rebaixado a recomendação em novembro de 2022.
Tesla (TSLA) as ações também subiram [3%] hoje. Grande parte da cobertura de hoje colocou a reclassificação ao lado do acordo da Tesla para usar o processo de fabricação de chips 14A da Intel. Esse acordo remonta a abril, quando Elon Musk disse aos investidores na teleconferência de resultados do primeiro trimestre da Tesla: "Planejamos usar o processo 14A da Intel, que é de última geração."
Mesmo assim, as duas histórias estão conectadas.
O que a JPMorgan vê
O analista Harlan Sur destacou que a Intel está cerca de 36% abaixo do pico de junho. O grupo mais amplo de chips caiu de 20% a 25% no mesmo período. Ele dá crédito ao CEO Lip-Bu Tan, escrevendo que "a execução da equipe na fabricação de próxima geração melhorou significativamente."
Ele também acha que as estimativas estão muito baixas:
"Acreditamos que o aumento das cargas de trabalho de IA agentica (intensivas em CPU) e uma cadeia de suprimentos muito apertada para silício de ponta devem impulsionar revisões positivas contínuas do LPA na próxima temporada de resultados e até 2027."
A estimativa de LPA da JPMorgan para 2028 está cerca de 15% acima do consenso.
Ainda é uma reclassificação cautelosa. Desde o rebaixamento da JPMorgan em 2022, a participação da Intel na receita de CPUs para servidores caiu de 77% para 53%, e Sur espera mais alguns trimestres de prejuízos. O negócio de fundição externa da Intel gerou pouco mais de $1 bilhão de receita anualizada no primeiro semestre de 2026. Taiwan Semiconductor Manufacturing (TSM) gerou $150 bilhões.
Por que a fundição precisava da Tesla
Tan havia dito que a Intel poderia repensar seus planos de fundição avançada se não conseguisse contratar clientes externos suficientes. O compromisso da Tesla resolveu isso.
O dinheiro era a outra metade do problema. Os gastos de capital da Intel têm sido maiores que o caixa gerado por suas operações todos os anos desde 2022.

A Intel reduziu o capex para $14,7 bilhões em 2025, e isso ainda foi cerca de $5 bilhões a mais do que suas operações geraram. É por isso que a venda de ações de $20 bilhões da Intel, reservada para novas fábricas, é importante. Com um cliente âncora e esse caixa, o plano plurianual parece financiável pela primeira vez.
Preencher essas fábricas é como o plano se paga, e a margem bruta caiu todos os anos desde 2021.

Os chips da Tesla estão a anos de distância
O processo 14A da Intel não está previsto para produção em alto volume até 2028. A administração pretende que a fundição atinja o ponto de equilíbrio no final de 2028. Nenhuma das empresas divulgou quanto vale o acordo com a Tesla ou quantos chips ele abrange.
Os analistas já esperam que a receita da Intel cresça de $52,9 bilhões em 2025 para $83,5 bilhões em 2028.
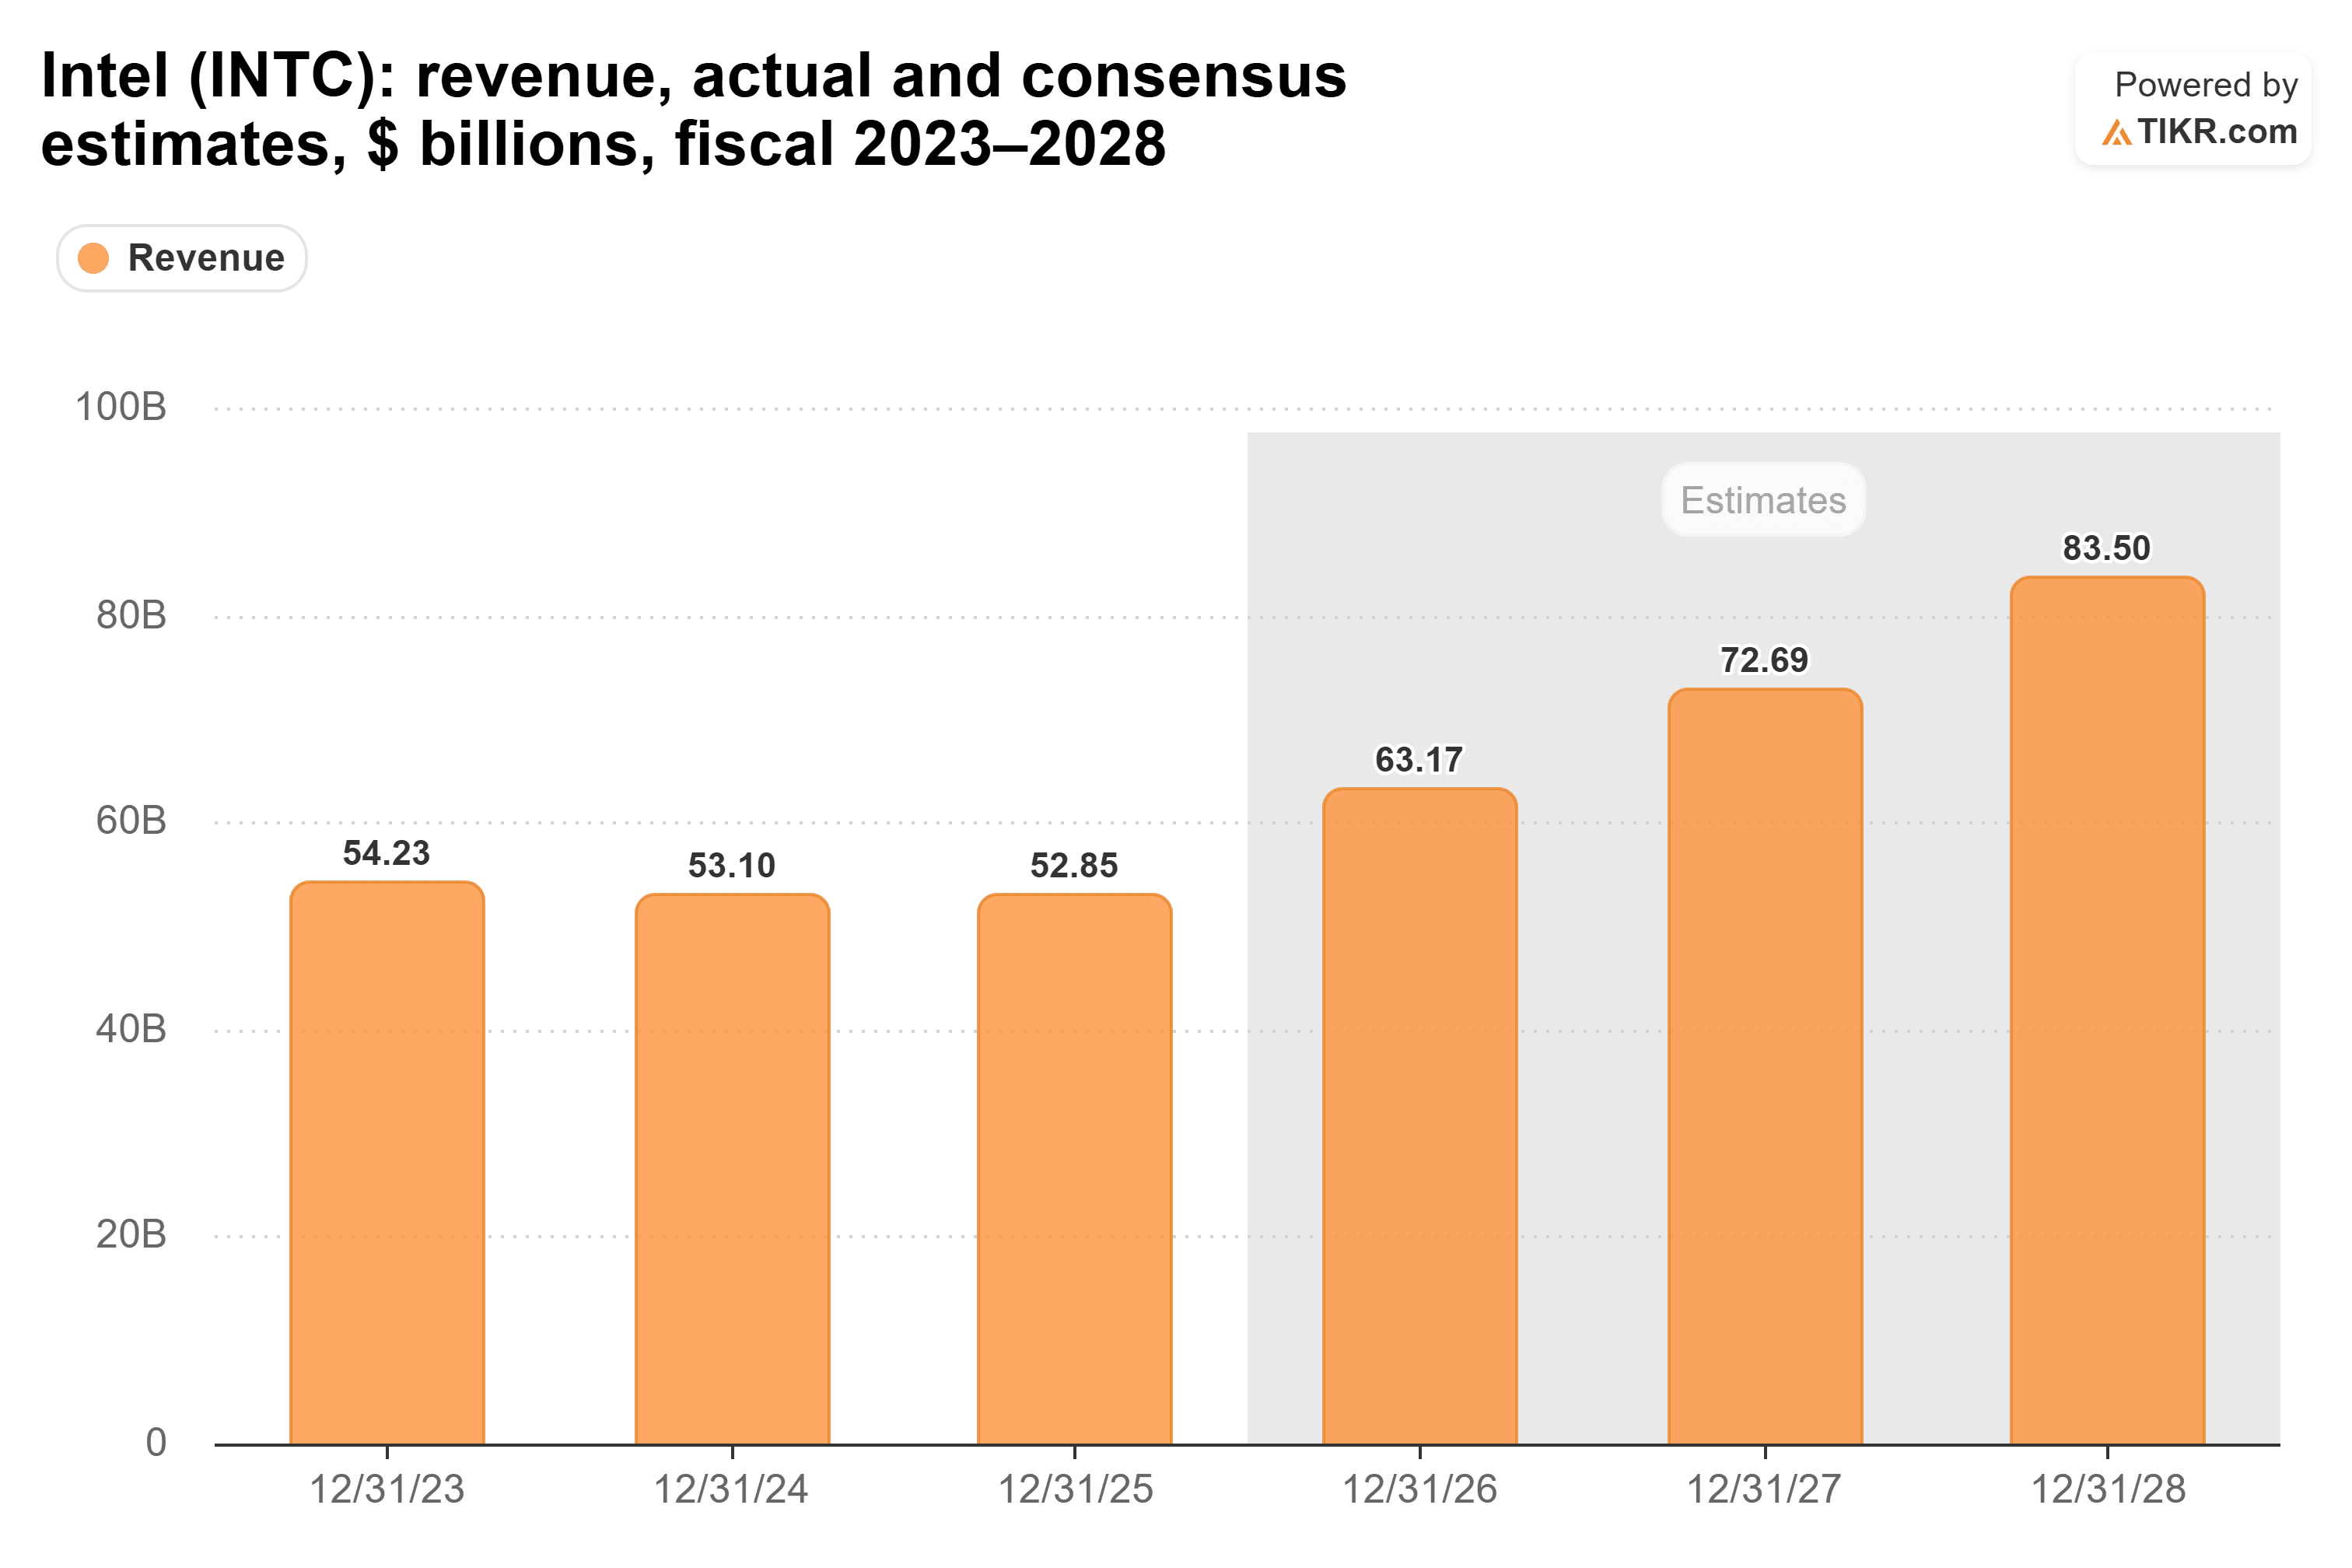
A Tesla não pode ser muito desse crescimento até que o 14A esteja funcionando em volume. A JPMorgan aposta que a demanda por CPU empurrará esses números ainda mais para cima.
Acho que a JPMorgan está mais ou menos certa. A fundição da Intel agora tem seu cliente âncora e $20 bilhões de novo capital, o que responde à maior questão sobre o plano de capex. Mas a receita da Tesla chega em 2028 no mínimo. Até lá, a ação depende das revisões de lucro que a JPMorgan espera.
Claro, um cliente não faz uma fundição. O próximo teste é o relatório do terceiro trimestre da Intel em 29 de outubro: ele nomeia mais clientes para o 14A ou 18A, com compromissos em dólares anexados?
Então, quanto vale realmente a ação da Intel?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Intel poderia valer. Comece a partir das estimativas de consenso de Wall Street, ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!